


Как мобильные банки незаметно тратят ваши заначки: вопрос-ответ
Каждый из нас хочет накопить денег - на отпуск, крупную покупку, ремонт или просто «на черный день». Современные приложения в смартфонах, казалось бы, делают всё, чтобы нам помочь. Нажал две кнопки - открылся накопительный счет, перевел туда лишнюю тысячу рублей - и сидишь смотришь, как капают проценты. Экранчики красивые, балансы обновляются, всё очень удобно и современно. Но замечали ли вы, что как только на вашем счете собирается более-менее приличная сумма, внутри просыпается непреодолимое желание что-нибудь купить? Психологи и эксперты по поведению людей выяснили, что в этом виноваты не только вы, но и то, как именно нарисованы экраны в наших телефонах. Приложения устроены так, чтобы нам было очень легко тратить и психологически сложно копить. Чтобы понять, как работает этот хитрый механизм и как спасти свои накопления от самих себя, давайте разберем главные вопросы в формате простых ответов.
Как красивый дизайн обманывает наш мозг: вопросы и ответы
Вопрос: Что такое «общий баланс» на главном экране и почему он мешает копить деньги?
Ответ: Когда вы открываете приложение, первое, что бросается в глаза в самой верхней строчке - это огромная общая сумма. Компьютерная программа банка по умолчанию складывает в эту цифру абсолютно все ваши деньги: и те, что лежат на обычной карте для походов в магазин, и те, что вы отложили на накопительный счет «на будущее».
В чем ловушка: Из-за этого у человека создается опасная иллюзия, что он очень богат. Мозг видит большую цифру и думает: «О, у нас полно денег, мы можем себе позволить эти дорогие кроссовки или новый гаджет!». Человек совершает эмоциональную покупку, забывая, что он залез вглубь своей заначки.
Вопрос: Почему кнопки «Оплатить» или «Перевести» всегда такие большие и яркие, а настройки вкладов нужно долго искать?
Ответ: Это специальный трюк, который называется «дизайном подталкивания». Финансовым организациям выгодно, чтобы деньги постоянно крутились в обороте, а вы совершали как можно больше платежей. По этой причине кнопки для трат всегда находятся прямо под вашим большим пальцем, они раскрашены в сочные цвета и срабатывают за долю секунды. А вот кнопка «Закрыть счет», условия начисления процентов мелким шрифтом или функции отключения платных услуг спрятаны в самых дальних серых подменю. Банк специально создает «техническое препятствие», чтобы вам было лень туда лезть.
Как перехитрить приложение и спасти заначку
Вопрос: Как можно изменить настройки экрана смартфона, чтобы перестать тратить лишнее?
Ответ: Нужно сделать свои накопления «невидимками». Почти во всех современных приложениях есть функция маскировки счетов. Зайдите в настройки и нажмите на значок «глазика» рядом со своими накопительными счетами или вкладами. Суммы на них закроются звездочками.
Как это поможет: Теперь, открывая приложение на кассе супермаркета, вы будете видеть только маленькую сумму на текущей карте, которая выделена на продукты. Мозг перейдет в режим разумной экономии, а ваша основная заначка останется в психологической безопасности.
Вопрос: Зачем нужно давать накопительным счетам свои «жесткие» названия вместо стандартных цифр?
Ответ: По умолчанию банк называет счета скучно: «Накопительный счет №408...». Для нашего восприятия это просто безликие цифры, с которыми легко расстаться. Используйте функцию переименования - она бесплатна и доступна в два клика. Назовите счет максимально конкретно и эмоционально: например, «Фонд безопасности семьи» или «Деньги на обучение ребенка».
Как это поможет: Психологи доказали: когда человек в следующий раз захочет снять деньги ради сиюминутного каприза, его рука дрогнет, потому что ему придется забирать ресурсы не у безликого счета, а у «безопасности своей семьи». Это останавливает от глупостей в 80% случаев.
Правила денежной безопасности
Вопрос: Каких простых житейских правил нужно придерживаться, чтобы деньги на карте не таяли сами по себе?
Ответ: Доведите до автоматизма три простых правила поведения в мобильном банке:
Держите карту пустой: Никогда не храните свободные деньги на балансе основной карты, с которой вы ходите по магазинам. Пусть там лежит ровно столько, сколько нужно на текущий день. Все остальные ресурсы переводите на накопительный счет, откуда их можно за секунду вернуть в случае реальной необходимости.
Добавьте «время на подумать»: Отключите в настройках карты функцию быстрых покупок в интернете без СМС-паролей. Когда для покупки вам придется ждать код, открывать сообщение и вбивать цифры вручную, у вашего разума будет целая минута, чтобы протрезветь и отказаться от ненужной траты.
Закрывайте ненужный пластик: Если у вас лежит старая карта, которой вы давно не пользуетесь - не оставляйте её просто так. Напишите в чат поддержки: «Прошу полностью закрыть этот счет». Иначе спустя полгода банк может включить скрытую плату за обслуживание неактивного счета, и вы останетесь должником.
Заключение
Ведение личного бюджета в современную цифровую эпоху - это не скучные математические формулы, а в первую очередь борьба со своими эмоциями и хитрыми подсказками телефонных интерфейсов. Яркие экраны, общие балансы и моментальные кнопки созданы для максимального удобства, но при отсутствии контроля они незаметно опустошают наши карманы. Если вы научитесь прятать свои вклады от собственных глаз под звездочки, будете давать счетам строгие целевые имена и держать карту для супермаркетов пустой - вы полностью защитите свой семейный бюджет. Деньги любят тишину, порядок и дисциплину, а простые ручные настройки приложения станут надежным замком, который сохранит и приумножит ваши сбережения на долгие годы.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Каждый из нас хотя бы раз просыпался утром с легким чувством тревоги, открывал телефон и обнаруживал СМС от банка о списании денег в три часа ночи. Мы судорожно вспоминаем, что именно купили: очередную онлайн-игру, ненужный гаджет на маркетплейсе или дорогой онлайн-курс, который никогда не откроем. В финансовой психологии это явление получило название «полуночный шопоголизм». Прямо сейчас он превращается в одну из главных угроза для личных бюджетов по всему миру.
Каждый из нас регулярно совершает одну и ту же ошибку. Вечером после работы мы решаем не заезжать в крупный гипермаркет, а просто заглянуть в маленький сетевой магазин прямо в своем доме или во дворе. Логика простая: «Мне нужно купить только пакет молока и буханку хлеба, я потрачу две минуты и немного денег». Однако на кассе мы с удивлением обнаруживаем, что в чеке красуется сумма в несколько сотен, а то и тысяч рублей, а в пакете лежит куча незапланированных продуктов. Маленькие форматы...
Капитализм в России часто называют «догоняющим». Он возник позже, чем в Англии или Голландии, но за несколько десятилетий прошёл путь, на который у Запада ушли столетия. Однако это был не слепок западной модели, а уникальный феномен со своими законами, противоречиями и трагедией.
Представьте картину: утро, пробки, вы торопитесь на работу, заезжаете на привычную заправку — а там табличка: «Бензина нет». Или есть, но только один вид, и очередь тянется на пол-улицы. Ситуация неприятная, но для финансов это не просто «неудобно» — это сразу несколько финансовых ударов подряд.
Сегодня тыкалась в разделе с бонусами, смотрела что есть интересного и увидела шкалу с уровнем. У меня на данный момент максимальный - 4.
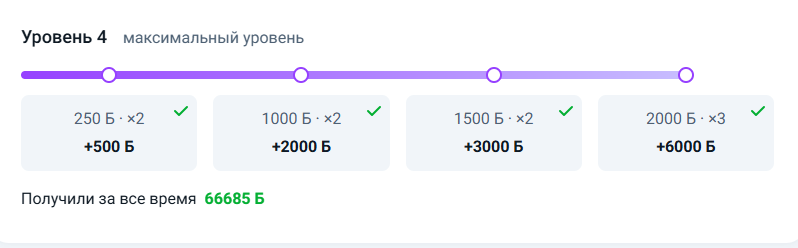


Я тоже у себя увидела в ЛК, но пока не вникала в суть 👇
Я не сильно активничаю и поэтому результат на лицо))
Система быстрых платежей (СБП) стала настоящим прорывом для российского финансового рынка. Возможность переводить деньги по номеру телефона без комиссии и мгновенно оплачивать покупки в магазинах через QR-коды прочно вошла в нашу повседневную жизнь. Однако обратная сторона этого невероятного удобства - скорость. Деньги улетают за секунду, и вернуть их обратно практически невозможно.
Жилищно-коммунальные услуги - это сфера, с которой каждый из нас сталкивается ежемесячно. Мы привыкли вовремя оплачивать счета, передавать показания приборов учета воды или электроэнергии и следить за тем, чтобы не капали пени. Финансовые преступники решили использовать нашу исполнительность и страх перед коммунальными штрафами. Сегодня стремительно набирает обороты новая схема обмана, в которой людей лишают сбережений под предлогом срочной проверки или замены домашних счетчиков. Давайте...
Многие пытаются вести учет финансов, записывая каждую мелкую покупку. Меня хватило ровно на неделю — постоянный контроль быстро утомляет, а потом происходит срыв и импульсивные траты. В итоге я пришел к более гибкой системе, которая не требует часовых сидений над таблицами и реально работает на дистанции.1. Сначала плати себеВ день получения дохода первым делом откладывай 10–15% на накопительный счет или вклады. Не то, что «останется в конце месяца» (обычно не остается ничего), а сразу. Когда...
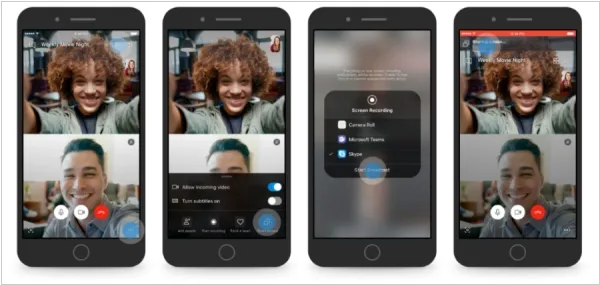
Мы все знаем главное правило безопасности: никому и никогда нельзя называть СМС-коды от банков. Мошенники тоже это поняли и придумали хитрый способ, как обходить эту защиту. Теперь им не нужно, чтобы вы вслух читали цифры из сообщений. Они могут сами увидеть всё, что происходит на экране вашего телефона, используя современные функции популярных программ для общения. В этой новой схеме преступники объединили психологическое давление, обычный видеозвонок и Систему быстрых платежей (СБП). Давайте...
В 2026 году вопрос управления бюджетом становится критически важным. Дорожает всё: продукты, коммуналка, сервисы. По данным Росстата, за неделю с 18 по 24 августа цены на плодоовощную продукцию снизились на 1,9%, но общая инфляционная нагрузка на кошельки остаётся высокой. Траты на питание у некоторых слоёв населения достигают 50-70% ежемесячных расходов. Как сократить расходы без срывов и ущерба для качества жизни?