


Досрочно погашать кредит: уменьшать срок или платёж? Я наконец разобралась
Когда у тебя есть кредит и неожиданно появляются свободные деньги, кажется, что всё просто: отправляешь их в досрочное погашение — и готово.
Но потом банк предлагает выбрать: уменьшить ежемесячный платёж или сократить срок кредита.
И вот здесь я раньше не до конца понимала, что именно выгоднее.
Разобралась на конкретном примере.
Допустим, человек взял кредит 500 000 ₽ на 5 лет под 18% годовых. Ежемесячный платёж получается примерно 12 700 ₽.
Через год у него появились свободные 100 000 ₽, которые он решил направить на частичное досрочное погашение.
Есть два варианта.
Вариант №1 — уменьшить ежемесячный платёж.
Платёж станет ниже, но срок кредита существенно не изменится. Это удобно, если сейчас большая финансовая нагрузка и хочется освободить часть денег каждый месяц.
Но есть минус: кредит продолжает существовать дольше, а значит, проценты продолжают начисляться.
Вариант №2 — уменьшить срок кредита.
Ежемесячный платёж остаётся примерно на прежнем уровне, зато кредит заканчивается раньше.
Если главная цель — минимизировать переплату по процентам, обычно именно сокращение срока оказывается выгоднее.
Но я нашла для себя ещё более интересный момент.
А что, если выбрать уменьшение платежа, но продолжать платить примерно ту же сумму, что и раньше?
Например, обязательный платёж после досрочки стал 10 500 ₽, а человек продолжает направлять на кредит около 12 700 ₽. Разницу можно снова использовать для досрочного погашения.
Получается своеобразная «финансовая страховка»: обязательный платёж стал меньше, но если доход позволяет — фактически кредит продолжаешь гасить быстрее.
При этом важно не просто положить лишние деньги на кредитный счёт и ждать. Нужно правильно оформить именно досрочное погашение в соответствии с условиями конкретного банка.
И ещё один момент, который мне кажется очень важным: я бы не отправляла на досрочку абсолютно все свободные деньги.
Если после этого не останется никакого резерва, то при внезапном ремонте, потере дохода или другой крупной трате можно снова оказаться перед необходимостью брать кредит.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Через несколько дней, уже сентябрь , но банки, уже, спешат и, предварительно уже разместили категории кэшбэка на сентябрь месяц. В Диалоге , уже перестали , писать про Программу лояльности Альфа-Банка , которая , увы, оптимизировалась по предложениям , но всё равно , ещё остаётся довольно привлекальной в реале. Давайте посчитаем. Мне , например , на сентябрь , банк даёт - 1,5% в категории,, продукты...
Сегодня кредитные карты, рассрочки и сервисы оплаты по частям (долями) стали привычной частью жизни. Нам кажется, что это просто удобные инструменты, которые помогают купить желаемое здесь и сейчас. Однако за кулисами этих финансовых продуктов стоит глубокая наука о поведении человека. Банки и магазины используют особенности нашей психологии, чтобы заставить нас тратить гораздо больше, чем мы можем себе позволить.
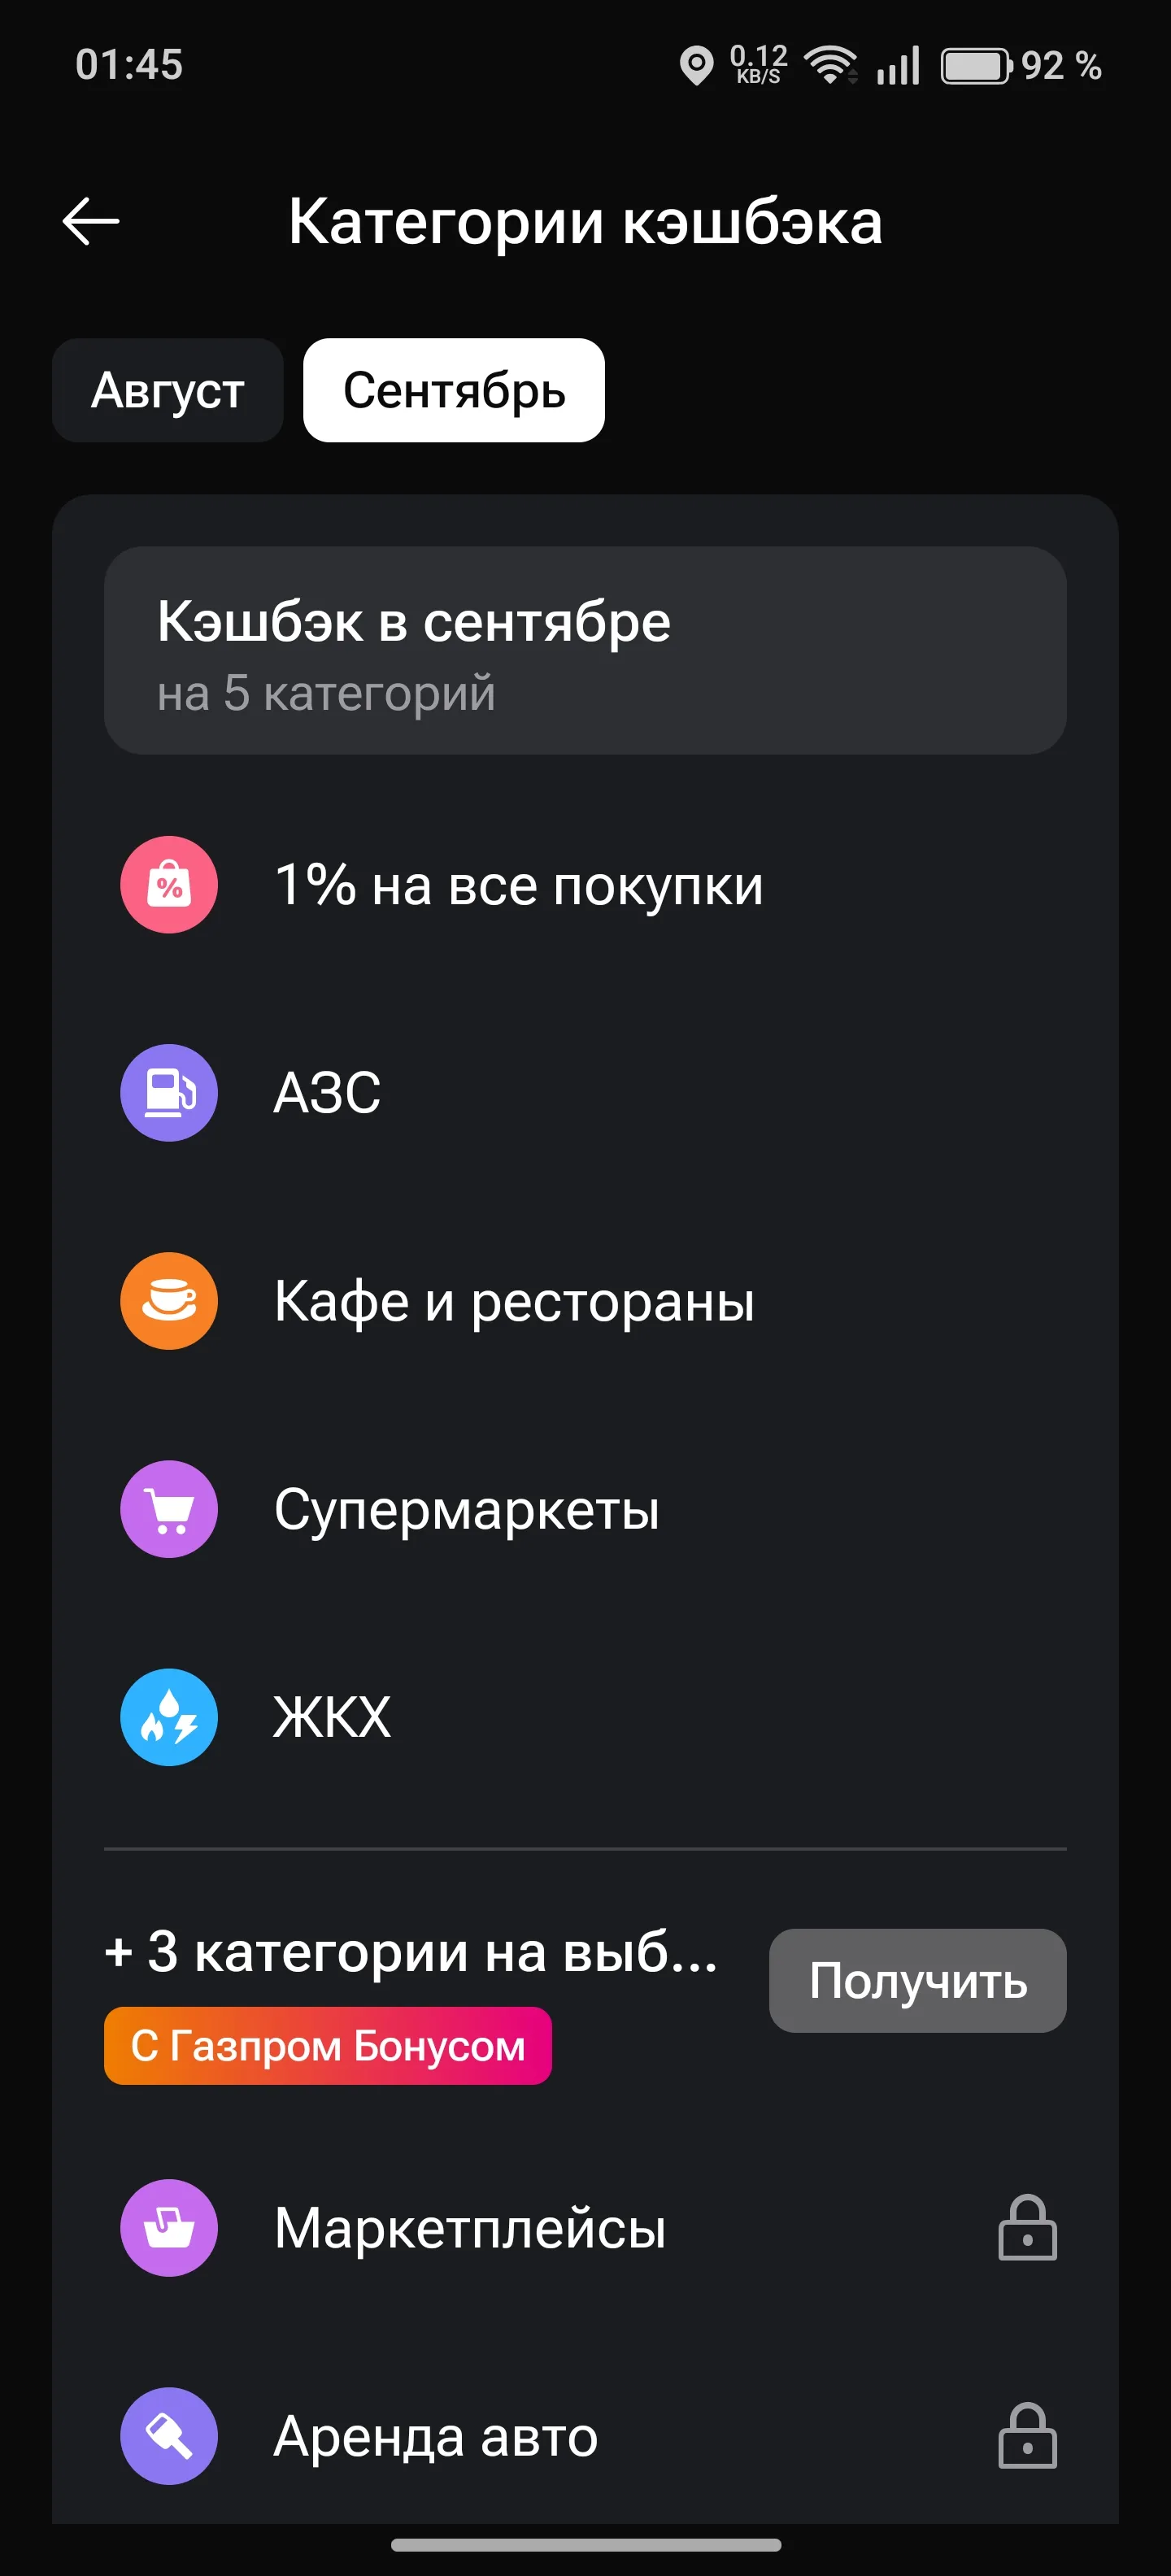
Вот вышли категории кешбека на сентябрь в Газпромбанке, вот мой выбор категорий
Стоимость интеграции кредитных организаций с платформой цифрового рубля будет постепенно снижаться. Об этом заявил глава комитета Госдумы по финансовому рынку Анатолий Аксаков в преддверии Восточного экономического форума.
Большинство из нас привыкли воспринимать обычную дебетовую карту просто как удобный кошелек. Мы получаем на нее зарплату, оплачиваем продукты на кассе и переводим деньги друзьям. При этом банки каждый месяц предлагают нам выбрать категории повышенного кэшбэка. Многие относятся к этому как к копеечному бонусу, выбирая категории наугад или забывая про них вовсе. На самом же деле, при правильном подходе, дебетовые карты могут стать источником ощутимого пассивного дохода. В финансовом мире даже...
Банк,, Еврофинанс- Моснарбанк,, повышает % ставки по линейке своих вкладов с 31.08
С 29.08 банк Локо даёт возможность открытия НС Локо счёт на ежедневный остаток ( от 100т ₽ ) по приветственной ставке клиентам и БЕЗ требований статуса ,, Новый клиент,, по ставке-14%. Ставка и условия по НС ,, Локо счёт ➕,, - 14, 5% без изменений.
Ведение личного бюджета часто кажется людям скучным и сложным процессом. Мысль о том, что нужно каждый день записывать расходы в блокнот или скрупулезно вносить чеки в громоздкие таблицы на компьютере, у большинства вызывает быстрое психологическое выгорание. В итоге планирование забрасывается, а деньги с карты продолжают утекать в неизвестном направлении, не оставляя шансов на формирование крупной и надежной заначки. Наши бабушки и дедушки использовали для контроля за деньгами простой и...
Банк ВТБ повышение % ставок по НС с 1.09. Приаетсвенная по НС на минимальный остаток-14, 2%, на ежедневный остаток-13, 2%
— Олег, ты чего такой хмурый? Опять айфон новый увидел, а денег нет?— Да нет, Лен. Смотришь на цены в магазине и волосы дыбом встают. Зарплата вроде выросла, а жить стало сложнее. Чудеса, да и только.— Эх, Олег, это не чудеса. Это инфляция. Она не спросит, хочешь ты или нет. Просто наши с тобой «деревянные» с каждым днём становятся чуть легче на вес.— Ну и что делать? В матрасе прятать?— Вот именно что не прятать! Деньги должны работать. Слышал про вклады? Сейчас проценты в банках такие, что...