Как я чуть не попал на проценты из-за «бесплатного» каруселирования
В последние месяцы жесткая денежно-кредитная политика сделала короткие деньги очень дорогими. На текущий момент, когда накопительные счета и короткие депозиты легко дают 18–20% годовых, у многих возникло искушение крутить банковские деньги: вытягивать кэш или переводы с кредиток с длинным беспроцентным периодом, класть их под процент, а перед концом грейса возвращать обратно. В мае я сам решил протестировать эту схему с беспроцентным переводом на 120 дней, но из-за пары мелких нюансов в условиях чуть не сжег всю выгоду и не улетел на дикие проценты.
У меня была ситуация: банк предложил лимит в 350 тысяч рублей с льготным периодом и опцией перевода средства «на закрытие кредита в другом банке» без комиссии. Я посчитал себя самым умным. Сделал перевод себе на карту другого банка через функцию рефинансирования, закинул эти 350 тысяч на накопительный счет под 19% годовых и приготовлялся через четыре месяца забрать около 22 тысяч рублей чистой прибыли «из воздуха». Схема казалась железной, пока через два месяца я случайно не зашел в детали выписки.
Вот какие подводные камни вылезли, когда я начал разбираться в механике. Гашение минимальных платежей. Я был уверен, что 120 дней можно вообще не трогать карту. Оказалось, что для сохранения грейс-периода нужно каждый месяц вносить минимальный обязательный платеж (около 3–5% от суммы долга). Один пропуск — и грейс отменяется задним числом на всю сумму с первого дня. Очередность списания при обычных покупках. В июне я случайно расплатился этой же кредитной картой в супермаркете на 4 000 рублей. В банках действует жесткое правило: входящие платежи сначала гасят долг по операциям с длинным грейсом (мой крупный перевод), а мелкая покупка зависает в стандартном 55-дневном грейсе. В итоге, чтобы не слететь с процентов по мелкой покупке, мне пришлось гасить весь долг опережающими темпами. Технический сбой в дате окончания льготного периода. В приложении дата окончания грейса стояла 12-го числа, а в выписке — 10-го. Расхождение всего в два дня, но при просрочке процент начислили бы на весь лимит 350 тысяч по ставке под 39% годовых.
При текущей ставке, банки очень жестко зарабатывают на любой ошибке заемщика. Ставки по кредиткам вне грейса сейчас легко превышают 35–40% годовых. Я регулярно смотрю статистику просрочек и обзоры банковского сектора на Мосбирже, доходы банков от штрафов и комиссий по пластиковым картам показывают стабильный рост именно за счет тех, кто оступился в грейс-периоде. В итоге я не стал рисковать, за 10 дней до окончания грейса забрал деньги с накопительного счета, полностью закрыл долг по карте и зафиксировал скромный чистый доход около 16 500 рублей. Потери от мелкой покупки в магазине срезАли часть маржи, но хотя бы обошлось без штрафов.
Личный итог, каруселить кредитные деньги при высоких ставках действительно выгодно, но только если вы заводите под это отдельную «чистую» карту, вообще не делаете с нее бытовых покупок, ставите напоминания за неделю до минимальных платежей и гасите долг строго за 5–7 дней до официального окончания грейса.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

В последние месяцы на фоне жесткой денежно-кредитной политики банки развернули настоящую охоту за ликвидностью. На текущий момент, когда ключевая ставка держится на высокой планке, классические депозиты снова стали главным финансовым инструментом. В мае я решил построить «лестницу вкладов», чтобы зафиксировать высокий процент и при этом сохранить доступ к деньгам, но банальный просчет с распределением сроков стоил мне около 35 тысяч рублей недополученной прибыли.
Тендер Банк и Синко Банк обновили условия по линейке своих вкладов с 1сентября.
📈 Вклады: классика с максимальной фиксациейОтличный способ заморозить высокую ставку на долгий срок.
Альфа-Банк, изменения условий тарифа по НС , в зависимости от даты открытия счета. Основное : приаетсвенные ставки остались прежние 14% и 13% соответственно минимальный/ ежедневный остаток и это самое главное.
Сбер предлагает % ставку по вкладу на сроке 6,или 9 мес - 13, 7%
Рекламные вывески крупных магазинов электроники и маркетплейсов манят заманчивыми предложениями: «Покупай сейчас, плати потом», «Рассрочка 0%», «Умный план 0-0-24». Нам обещают, что стоимость дорогого смартфона или ноутбука просто разделят на 24 равные части без каких-либо переплат и скрытых процентов. На практике же за словом «рассрочка» почти всегда скрывается обычный банковский кредит, внутри которого зашиты хитрые механизмы извлечения прибыли.
Сбербанк всё время что то обновляет, не успевая проверять сам за собой. А зачем, если есть ИИ? Только при очередной перезаливке базы данных не прогрузилась фамилия в личные данные. Должны быть заполнены три ячейки - фамилия, имя и отчество. А прогрузились только две - имя и отчество, а в ячейке фамилия только первая буква. Для переводов по СБП это нормально, а вот для кредитной карты совсем плохо. Да и для всей вкладки кредиты тоже плохо. Сначала сама карта выпала из списка, перестав...
С 1 сентября начинает в нашу жизнь внедряться цифровой рубль. И я хочу узнать ваше мнение по этому поводу, что будет с картами?
В банке,,Совкомбанка ,, с 1 сентября доступен вклад ,, Щедрая осень ,, вместо ,, вклада ,, Летний доход ,,
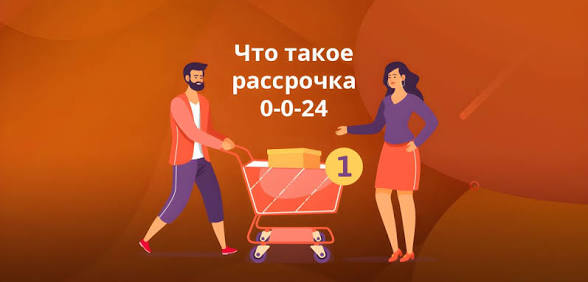
Хочу поднять важную тему, с которой недавно столкнулась лично при аудите своих финансовых документов. Мало кто знает, что крупные банки (в моем случае это был Сбербанк) продолжают годами удерживать согласия на запросы в Бюро кредитных историй (БКИ) и направлять туда несанкционированные маркетинговые запросы даже после того, как вы полностью закрыли и аннулировали кредитную карту. В моем случае счет кредитной карты был официально закрыт еще в апреле. Соответственно, все цели обработки данных...