


Почему одни монеты уходят в сдачу, а другие — на аукционы за миллионы
Вы когда-нибудь задумывались, почему одни монеты можно встретить в сдаче в магазине, а другие бережно хранят в капсулах и передают по наследству? Всё дело в том, что памятные монеты — это особый мир, где деньги становятся историей, искусством и даже объектом для коллекционирования.
Чем памятные монеты отличаются от обычных?
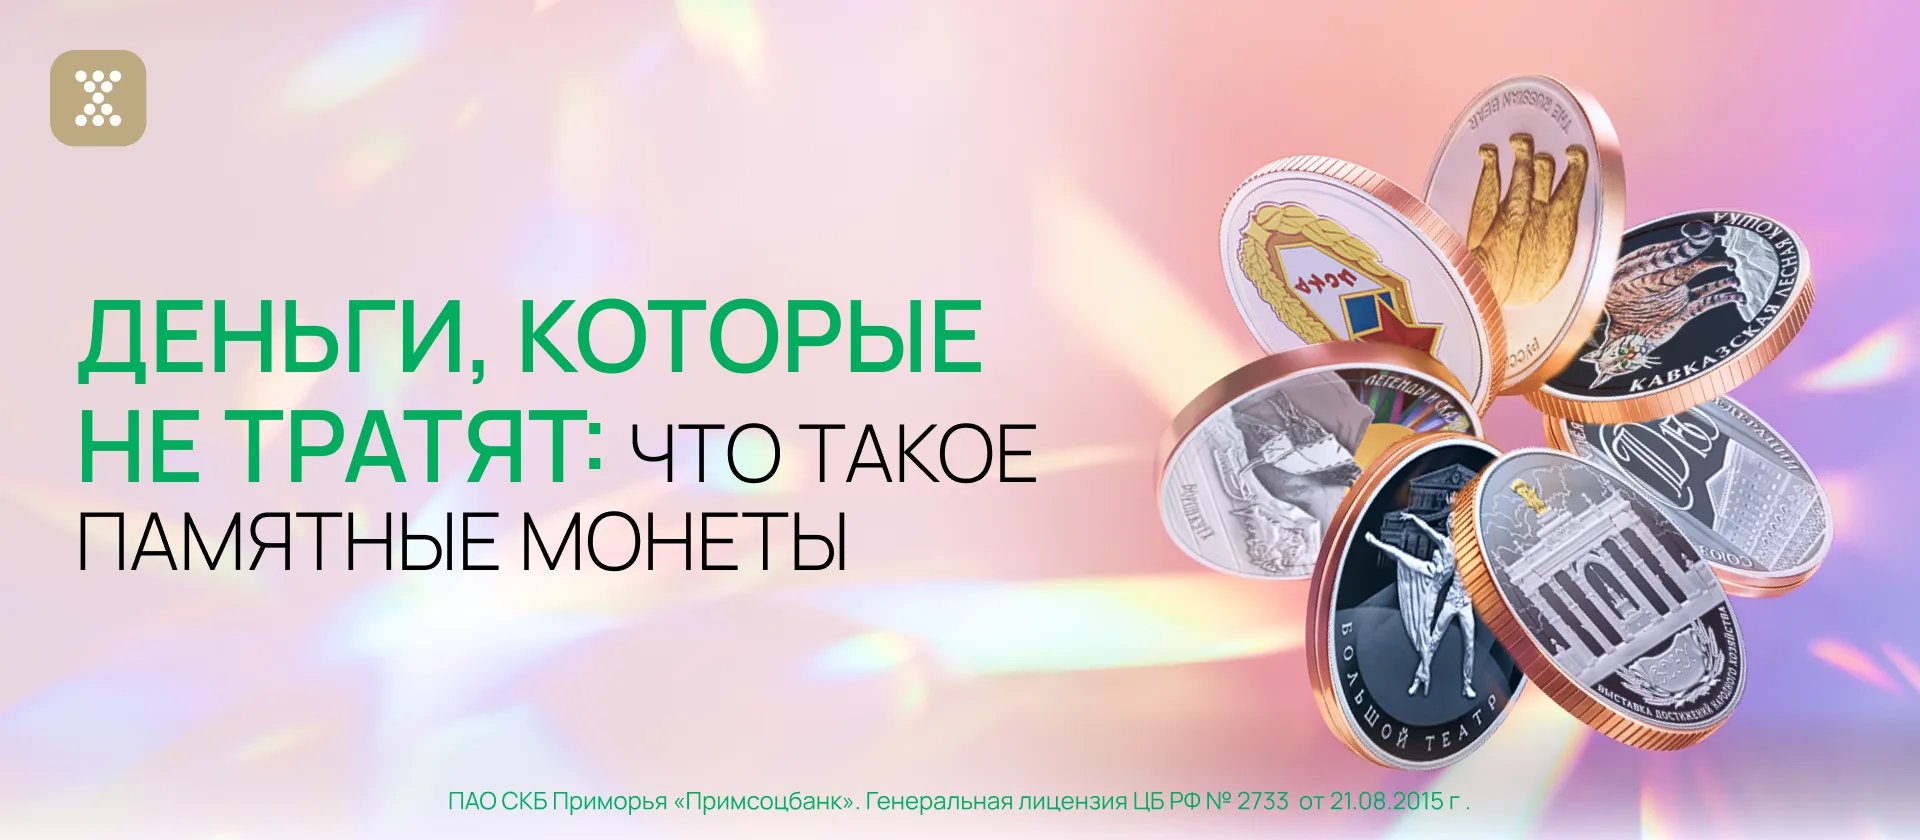
На первый взгляд ответ прост: дизайном. Но различий гораздо больше.Обычные монеты — это привычные нам копейки и рубли, которые Центробанк выпускает ежегодно для ежедневных расчетов. Их дизайн практически не меняется, тиражи измеряются миллионами, а их ценность строго равна номиналу.Памятные монеты выпускаются по особому случаю: к историческим датам, в честь великих личностей, архитектурных шедевров или культурных событий. Именно поэтому на них можно увидеть портреты писателей, изображения городов, сцены сражений или даже персонажей мультфильмов.Но главное отличие — в тираже и ценности. Если обычные монеты производятся многомиллионными тиражами, то памятные — ограниченными. А чем меньше тираж, тем выше интерес коллекционеров. Например, серебряная монета к 200-летию Салтыкова-Щедрина была выпущена тиражом всего 3000 экземпляров. Согласитесь, встретить такую в сдаче — почти чудо.
Какими бывают памятные монеты?
Важный нюанс: памятные монеты бывают из драгоценных и недрагоценных металлов. И это определяет их судьбу.
- Из недрагоценных металлов (меди, бронзы, медно-никелевых сплавов) выпускаются массовыми тиражами. Их можно встретить в обороте наравне с обычными рублями. Они отличаются только рисунком, и их реальная стоимость обычно не превышает номинал. Помните десятирублёвые монеты с гербами городов или олимпийской серии? Это они. Да, они красивые, но нумизматической ценности почти не имеют — их выпустили миллионами.
- Из драгоценных металлов (золота, серебра, платины) — это уже совсем другая история. Такие монеты не встретишь в кассе магазина. Их продают банки и специализированные магазины, а цена в разы превышает номинал. Она складывается из стоимости драгметалла, художественной ценности и, самое главное, — редкости. Особо ценятся монеты качеством чеканки «пруф» — с зеркальным полем и матовым рельефным рисунком.
Памятные и инвестиционные: в чём разница?
Здесь часто возникает путаница. И те, и другие изготавливаются из драгоценных металлов, но цели у них совершенно разные.Инвестиционные монеты (как всем известный «Георгий Победоносец») создаются именно как инструмент вложения. Их цена привязана к стоимости металла, дизайн проще, а тиражи больше. Их покупают, чтобы сохранить сбережения. К тому же, в отличие от слитков, их покупка не облагается НДС, что делает их привлекательным инвестиционным инструментом.Памятные монеты из драгметаллов — это иное. Их цена может значительно превышать стоимость металла за счёт коллекционной редкости, художественной работы и популярности темы. Именно такие экземпляры со временем дорожают, попадают на аукционы и становятся предметом охоты нумизматов.
Что выбрать?
- Если ваша цель — сохранить средства и получить доход, близкий к росту цен на золото или серебро, выбор очевиден в пользу инвестиционных монет. Они более ликвидны и понятны с точки зрения ценообразования.
- Если вы ищете необычный подарок, увлекаетесь историей или хотите приобщиться к миру коллекционирования, обратите внимание на памятные монеты. Они хранят в себе событие, эмоцию и могут стать семейной реликвией, передаваемой из поколения в поколение, с течением времени дорожая.
Материал носит информационный характер и не является рекомендацией по покупке или инвестированию в монеты. Решения о приобретении следует принимать самостоятельно, оценивая риски, включая колебания цен на драгметаллы.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Первая учебная неделя завершается...
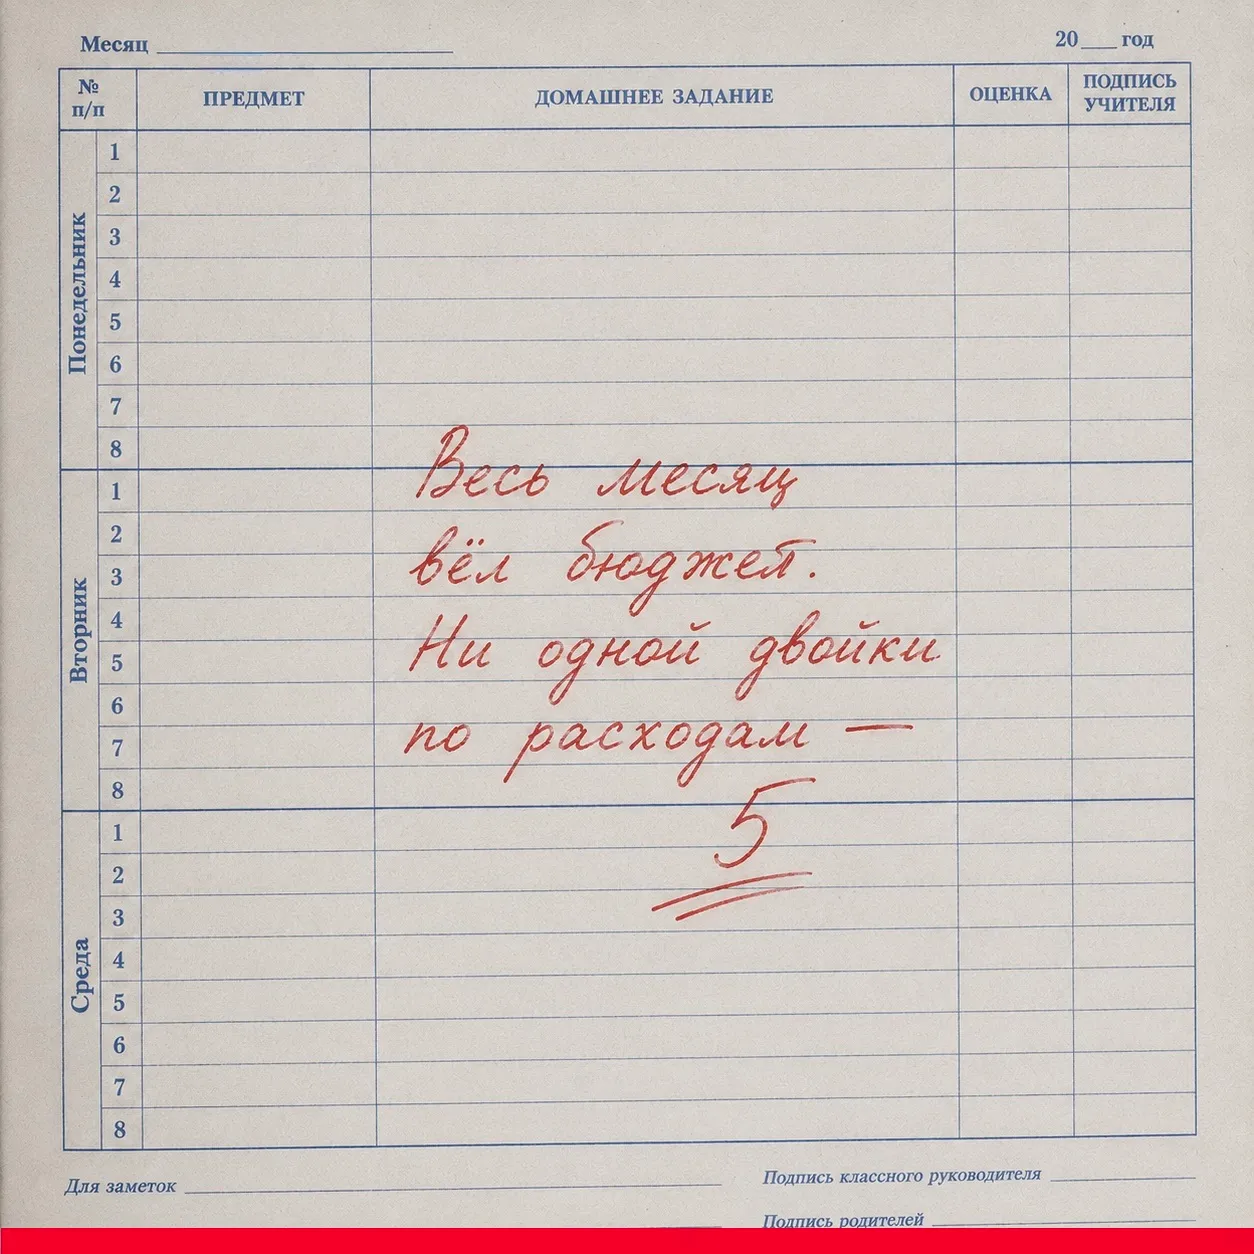


🔍"К доске пойдёт........."🔎
И такая длииииинная пауза, пока учитель ведёт ручкой ✍️ по классному журналу📓.. В этот момент, все стараются пригнуться к парте и, даже, не дышать от нервного волнения. Одна я сразу выдыхаю, так как моя фамилия в самом верху🤣
В накоплении и финансовой грамотности очень важна такая черта, как самостоятельность и умение логично распоряжаться деньгами, не поддаваясь эмоциям. Иногда купить что-то дешевое и некачественное, вместо дорогого и качественного - не лучшее решение, если заглядывать на перспективу, поэтому финансами необходимо распоряжаться с умом. Жить одним днем - это не лучший вариант финансового поведения и нужно уметь правильно и распоряжаться финансами и адекватно оценивать свои финансовые возможности.
Уже длительное время я не могу попасть в личный кабинет в ПСБ с телефона! Не помогла установка сертификата Минцифры, не открывается в рекомендованном браузере Яндекс и даже через Банки.ру не открывается!
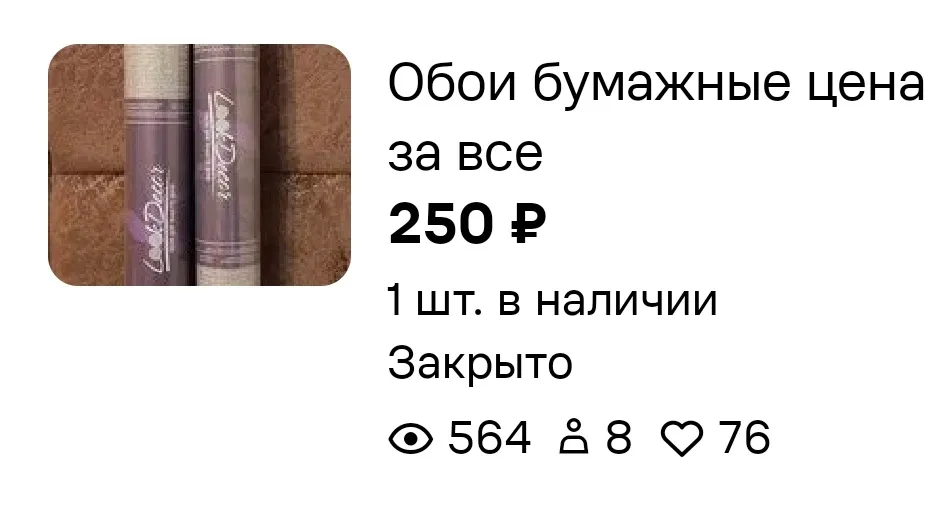
На "Авито" наконец-то состоялась продажа, которую очень ждала три круга: были проданы два рулона обоев за 250₽ самовывозом.

Ну что, дорогие мои родители!🙂 Сегодня 3 сентября, звонки уже отгремели, линейка осталась за спиной, а дневники начали заполняться первыми пятёрками (и, возможно, замечаниями). Я выдохнула и наконец подсчитала всё, что мы купили для моих двух дочек 10 и 11 лет. Готовьтесь — будет больно, смешно и познавательно.
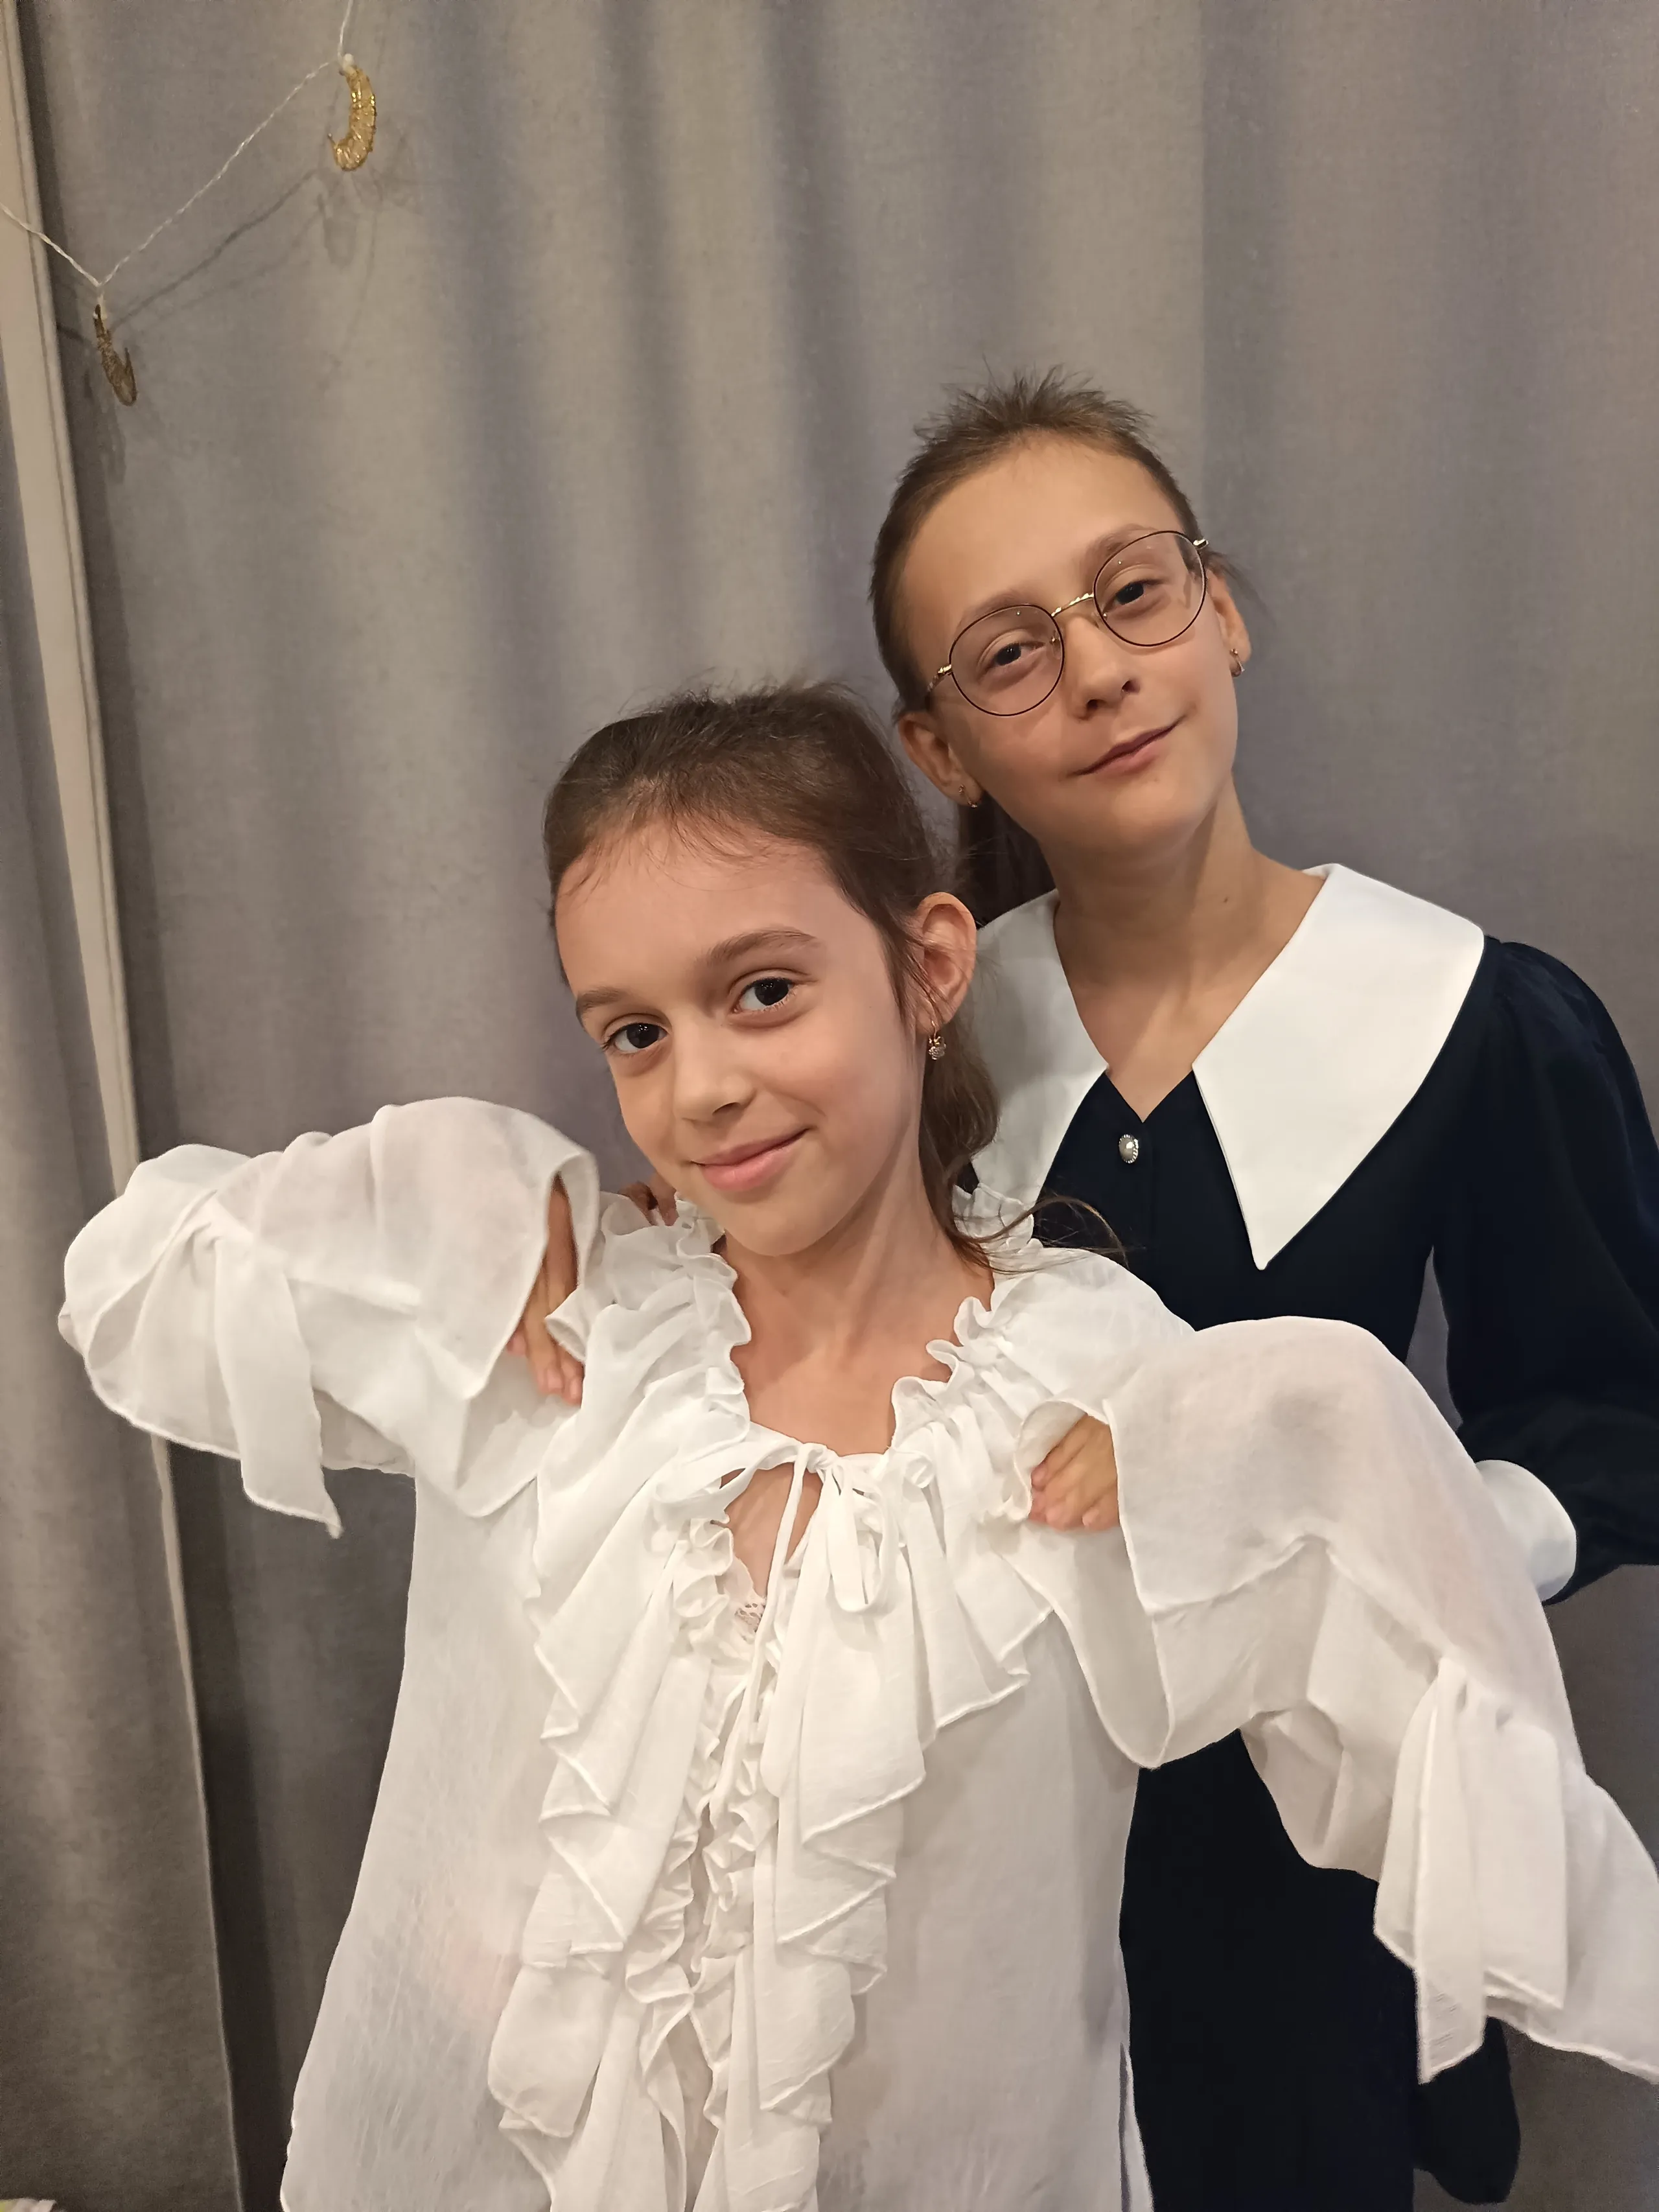
Две дочки, как говорилось в старину, - это "два сундука с приданым", только в школьном варианте эти сундуки бездонные))😂
Девочки у вас прелесть, а Вам - сил и бесконечного запаса любви, терпения и.... колготок!🤗🌞
Наткнулся тут на любопытную штуку — калькулятор калыма, который используется в некоторых регионах Центральной Азии при расчете выкупа за невесту. Логика простая: вводишь параметры (возраст, рост, ещё по мелочи) — получаешь оценку в баранах.
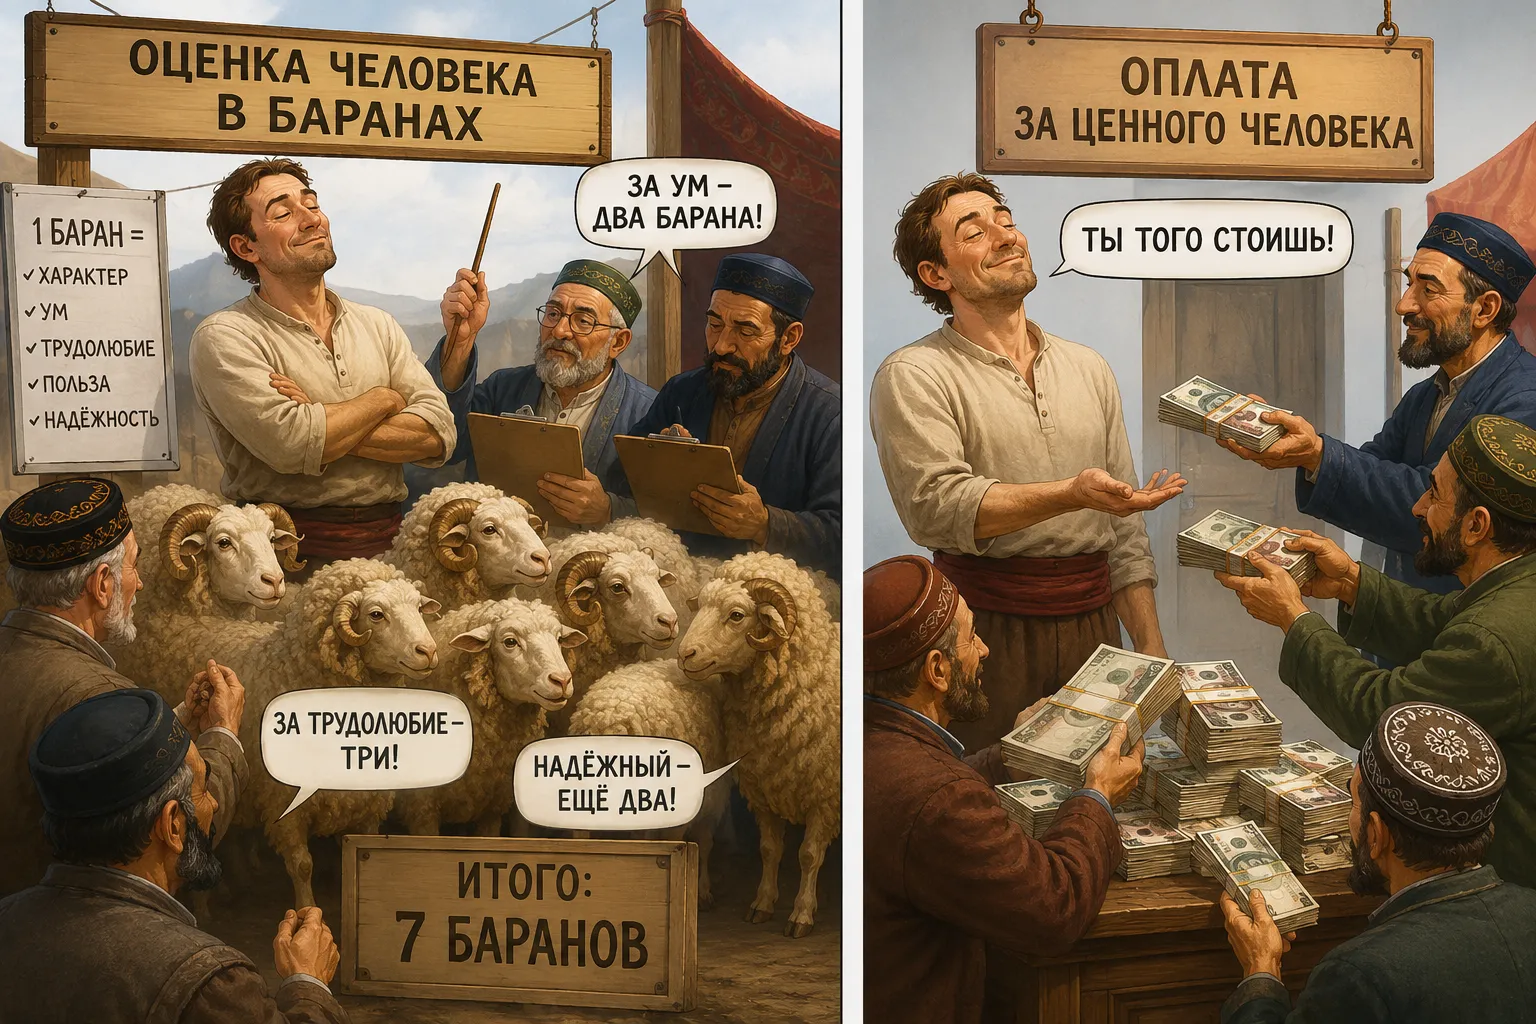

Нет бы в бриллиантах посчитать🤭или золотых слитках
Друзья, признайтесь, кто из нас хоть раз не задумывался о том, сколько денег уходит на всякие мелочи? 🤔💰Бюджетирование: ваш личный финансовый тренерПервое и самое важное правило – начните вести бюджет. Это не так сложно, как кажется! Просто записывайте все свои доходы и расходы. Разделите их на обязательные и необязательные. Так вы увидите, куда уходят ваши деньги и сможете оптимизировать траты.💡Секреты экономии
Диалог, пошумим,
сегодня же тот самый день!
не вижу постов про 3ь-е сентября. Беру и делаю сама ахах
По данным СМИ, его гонорар за частное 45-минутное выступление перед 3 сентября в 2024 году составлял около 3 млн руб., причем сообщалось, что ценник перед этой датой ежегодно повышается. А в 2025 году сообщалось вообще о 36 млн руб. за концерт 3 сентября в Кремлевском дворце.
Сейчас получаешь те же условные 100 тысяч, а через неделю уже начинаешь вспоминать, куда они вообще делись.
Знать, как правильно, и поступать так — разные вещи. Индекс финансовой грамотности россиян вырос до 12,77 балла, но это не меняет привычек .
Ключевой разрыв:78% следят за финансами, 80% планируют бюджет — но 38% не имеют сбережений .
Почему так?
· Смещение к настоящему: удовольствие сейчас перевешивает пользу в будущем.· Ограниченное внимание: сложно сравнивать условия, переплачиваем по кредитам.· Установка на траты: 56% считают, что деньги нужно тратить, а не капитализировать .
Всего 46% могут...