


Упрощенный вычет или 3-НДФЛ я попробовала оба способа
Когда я впервые узнала, что могу вернуть деньги за обучение, у меня было два пути: заполнить декларацию 3-НДФЛ вручную или попробовать так называемый упрощенный порядок. Я девушка любопытная, поэтому решила испытать оба способа на своей шкуре. Спойлер: разница оказалась не в сумме, а в количестве нервов и времени.
Способ первый: классическая декларация 3-НДФЛ.
Это тот путь, о котором знают почти все. Я зашла в личный кабинет на сайте ФНС, выбрала «Подать декларацию», и началось. Нужно было вручную вбить все доходы из справки 2-НДФЛ, указать реквизиты договора с учебным центром, прикрепить сканы чеков и лицензии. Вроде ничего сложного, но я провозилась два вечера: то сумма не сходилась, то система ругалась на формат файла. В итоге декларацию приняли, но камеральная проверка шла почти три месяца. Деньги пришли — 15 600 рублей, как и положено. Но осадочек от волокиты остался.
Способ второй: упрощенный вычет.
В следующем году я узнала, что некоторые банки и образовательные платформы подключены к системе упрощенного получения вычетов. Суть в том, что налоговая сама собирает данные о ваших расходах и присылает в личный кабинет готовое заявление. Мне пришло уведомление: «Обнаружены расходы на обучение, хотите оформить вычет?» Я нажала одну кнопку, проверила сумму и отправила заявление. Всё. Никаких справок, чеков и деклараций. Деньги пришли через месяц с небольшим.
Что я поняла, сравнив два способа:
1.Сумма возврата одинаковая. Упрощенный порядок не уменьшает и не увеличивает выплату — это те же 13% от ваших расходов в пределах лимита.
2.Упрощенный способ быстрее и проще. Если ваш учебный центр или банк передает данные в ФНС, вам не нужно ничего заполнять вручную. Проверка занимает около месяца вместо трех.
3.Но есть нюанс: упрощенный вычет доступен не всем. Он работает, только если организация-плательщик подключена к системе. Если вы платили наличными в кассу института или учебный центр не передает данные — придется идти классическим путем через 3-НДФЛ.
4.Классический способ универсален. Он работает всегда, даже если вы потеряли часть чеков (главное — иметь договор и подтверждение оплаты). И позволяет подать сразу за три года.
Мой личный выбор: теперь я сначала проверяю в личном кабинете ФНС, есть ли готовые данные для упрощенного вычета. Если есть — оформляю в один клик. Если нет — не ленюсь и заполняю декларацию. Главное — не оставлять деньги государству, если есть законный способ их вернуть.
Девушки, если вы еще ни разу не оформляли вычет — начните с проверки личного кабинета. Возможно, там уже лежит готовое заявление, и вам останется только нажать кнопку. А если нет — не бойтесь 3-НДФЛ, там всё понятно, если делать спокойно. Пишите в комментариях, каким способом пользовались вы и сколько вернули — интересно сравнить опыт!

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Стыдно признаться в наше время почти повсеместной финансовой грамотности, но словосочетание «налоговый вычет» всегда вызывало у меня легкую панику. Мне казалось, что это что-то из разряда «собери сто бумажек, отстой в очереди в налоговую, а потом получи отказ из-за не той запятой».
Понимаю, что не по теме но все же...Участились случаи выхода медведей к городам причем сразу во многих областях. . Очень и очень страшно. Как детям в школу ходить, а взрослым на работу. Дайте совет что делать?

Здравствуйте, уважаемые коллеги!!!
Представьте обычную ситуацию. Вы пришли в магазин, набрали продуктов, подошли к кассе и только там поняли, что кошелек остался дома. Карты с собой тоже нет, а наличных тем более. Зато телефон лежит в кармане. Если магазин принимает оплату по QR-коду, покупку можно оплатить прямо со смартфона.
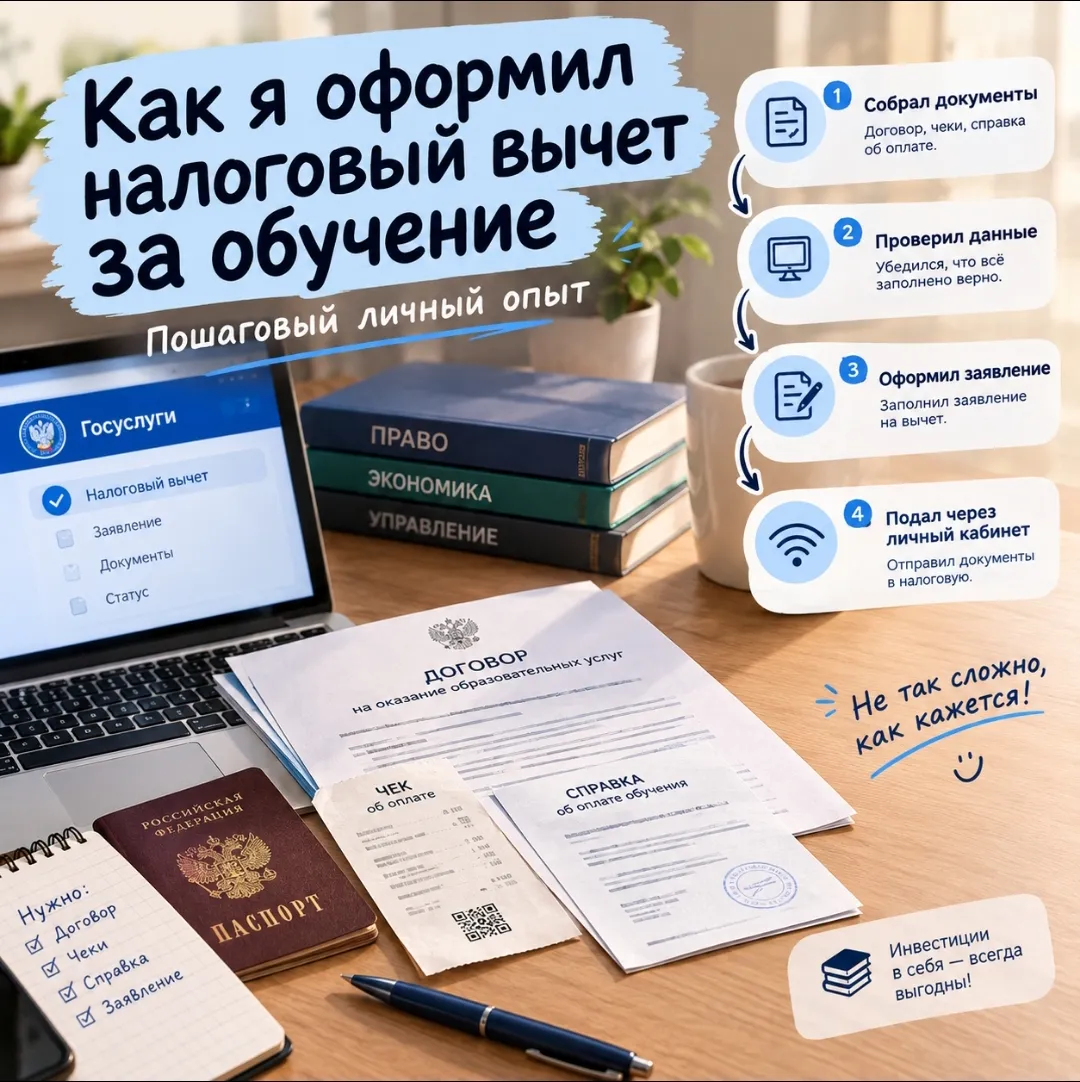
Когда я впервые решил разобраться с налоговым вычетом за обучение, сначала казалось, что это довольно сложно: непонятно, какие документы нужны, куда их подавать и сколько вообще можно вернуть.
У каждого из нас есть финансовое прошлое. Это старые дебетовые карты, на которых осталось 150 рублей, закрытые вклады, счета в банках, которыми мы пользовались пять лет назад и благополучно забыли. Казалось бы, лежат себе деньги и лежат, каши не просят. Но в реальности финансовая система устроена жестко: банкам невыгодно хранить ваши забытые деньги, и у них есть законные способы забрать их себе или передать государству.В этой статье мы простыми словами разберем, что происходит со счетами, по...
Вычет можно получить по расходам на обучение ребёнка до 18 лет или студента очного отделения до 24 лет. Секции, репетиторы, частный сад и школа, колледж и университет, профильные треки и даже мастер-классы — да, естественно официально. Расходы на присмотр и уход, питание в саду и школе — нет.
У нашего диаложца была 09.09 счастливая дата, а у меня сегодня будет 11.09 кто следующий, продолжим цепочку радостей и бонусов в жизни.
Многие думают, что проблема в маленьком доходе. Но часто причина в другом: человек не понимает, куда именно уходят деньги.