Как пользоваться продуктами Т-Банка уверенно
Т-Банк верен своей стратегии. Он не предлагает сверхвысоких процентов по вкладам — сейчас банк дает макс. 12,3% на 3 мес.
Но главное преимущество банка не в процентах. Чтобы ваши деньги приносили максимальный доход, используйте комбинацию из трех простых инструментов.
1. Вклады на короткий срок от 1 до 3 месяцев
Сейчас короткие деньги стоят дороже длинных. Т-Банк предлагает максимальные 12,3% годовых, с капитализацией, только на вклады сроком от 1 до 3 месяцев (от 50 тыс.руб.)
- Как оформить: Выбирайте в приложении вклад с пометкой «Непополняемый». Деньги можно доложить только в первые 30 дней. Через 3 месяца вы заберете доход и сможете переложить деньги под актуальные на тот момент условия. Процент начисляется каждый месяц, это наглядно видно)
Банк часто делает индивидуальные подарки своим клиентам.
2. Накопительный счет и подписка Pro
Базовая ставка по накопительному счету — всего 6% годовых. Ситуацию поменяет подписка.
- Как оформить: Подключите подписку Pro. Ставка по счету сразу вырастет до 8% годовых. Деньги можно снимать и докладывать в любой день, проценты начисляются на ежедневный остаток и не сгорают при частичном снятии. Подписка также, увеличивает лимит на бесплатные переводы и повышенные бонусы.
3. Умный кэшбэк
Кэшбэк в Т-Банке возвращается реальными рублями на карту или баллами, которые легко обменять на рубли 1 к 1.
- Категории месяца: В конце каждого месяца выбирайте 4 категории повышенного дохода до 25-30% (макс. в сервисе «Город». С подпиской Pro банк дает на выбор 8 вариантов вместо 7. Там часто появляются маркетплейсы, супермаркеты и аптеки. В середине месяца проверяйте приложение — банк регулярно открывает еще одну категорию.
- Лимиты: На дебетовой карте Black лимит возврата за обычные покупки — 3 000 рублей в месяц, а с подпиской Pro — 5 000 рублей. Программа лояльности работает и по кредитным картам Платинум. Стандартный лимит составляет 6 000 баллов, а с подпиской Pro он увеличивается до 10 000 баллов за расчетный период. Кэшбэк по спецпредложениям от партнеров до 90% выплачивается отдельно — еще до 6 000 рублей сверху. В месяц при больших тратах мой кэшбэк упирался в 15 тыс. (дебетовая + кредитная).
- Отдельно стоит отметить кэшбэк дня и сервис «Город». Регулярно просматривайте предложения. Сейчас до конца сентября, в кэшбэке дня ищите кэшбэк 100%.
Лайфхак: Как уменьшить стоимость подписки.
Полноценная стоимость подписки составляет 299 рублей в месяц. Эту сумму можно существенно снизить:
- Переход на годовой тариф: Оплатите подписку сразу на год вперед через чат поддержки. Это снижает цену до 166 рублей в месяц — вы экономите сразу 44%.
- Промокоды: При первом подключении Т-Банк дарит 1 месяц бесплатно. Также проверяйте вкладку «Кэшбэк и бонусы» — там регулярно появляются промокоды для бесплатного пользования.
- Студенческая скидка: Для учащихся Т-Банк снижает стоимость подписки в два раза — до 149 рублей в месяц через чат поддержки.
- Бесплатно для акционеров: Держатели ценных бумаг банка на брокерском счете в Т-Инвестициях получают уровни обслуживания полностью бесплатно:
- От 1 000 акций компании Т-Технологии — бесплатная подписка Pro.
- От 5 000 акций — бесплатный премиум-сервис Premium, который дает 9% по счету, бесплатную страховку и бизнес-залы.
- От 50 000 акций — бесплатный статус Private, включающий персонального банкира, инвестконсультантa и лимит кэшбэка до 200 000 рублей.
- Как активировать: Если бонус не включился автоматически, достаточно написать в чат поддержки.
Секретный бонус: заработок на кредитной карте
Т-Банк разрешает бесплатно и без процентов переводить деньги в грейс период (55 дней).
- Схема: Переведите с КК на НС. Деньги лежат на счете и приносят вам доход. До окончания беспроцентного периода, банк не возьмет с вас ни копейки за использование лимита, но выплатит вам проценты на остаток.
Экосистема Т-Банка настолько обширна, что в одной статье невозможно учесть все нюансы. Дополнения приветствуются

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).

В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

После продажи автомобиля мы получили на руки 1,1 млн. рублей наличными. Ну не лежать же деньгам под подушкой, поэтому не задумываясь отнесли сумму в Сбербанк, и положили под проценты. (Кстати: с 17 сентября 2026 года СберБанк повышает ставки по вкладам. Новые условия размещены в мобильном приложении и на сайте банка.).
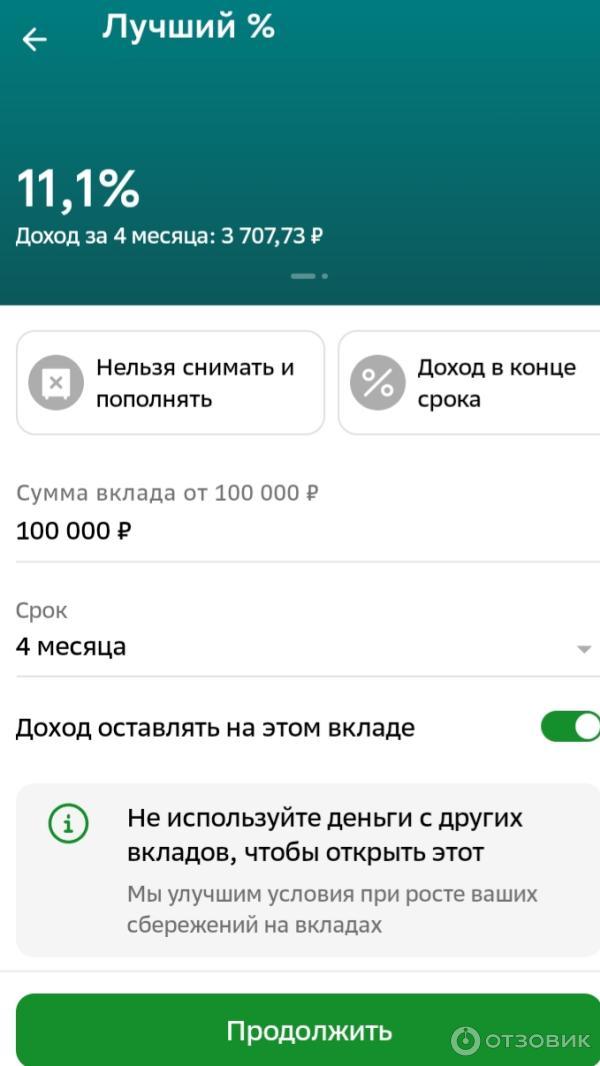
После "и" должен был идти инвестиционный продукт, но я пока только делаю к нему поползновения. И если со вкладами и НС я знакома не понаслышке, имею дело не первый год и периодически мониторю ситуацию, то о ИП я имею представление в общих чертах, собственного опыта инвестирования нет.
Вклады — это скучно, но зато спокойно. Когда выбираю вклад, смотрю в первую очередь на ставку, но не только на неё. Важны срок, капитализация процентов, возможность пополнения и снятия. Ещё проверяю надёжность банка — рейтинг, отзывы, но АСВ всё равно решает. Иногда беру вклад с возможностью снятия, чтобы деньги были доступны. В итоге для меня вклад — это про стабильность, а не про погоню за доходностью. А как вы выбираете вклады? На что смотрите в первую очередь? Поделитесь своими критериями!

Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
Раньше я относилась к машине как к чёрной дыре для денег. Заправка, мойка, шиномонтаж, страховка, штрафы — всё это сливалось в один непонятный поток, и в конце месяца я с ужасом смотрела на пустой кошелёк и не понимала, куда ушло 20 тысяч. А потом подруга посоветовала мне простую вещь: завести отдельную таблицу расходов на машину. Я сначала фыркнула — мол, что там считать, и так всё ясно. Но когда начала — обалдела.
Этой осенью банки наперебой предлагают вклады под 13–15%. И каждый раз, когда я вижу рекламу с огромной цифрой, у меня срабатывает внутренний детектор: «А где подвох?» За годы я набил немало шишек на вкладах, поэтому теперь смотрю не на процент, а на условия. И вот на что я обращаю внимание в первую очередь — рассказываю по пунктам.
Когда этой осенью ЦБ снова заговорил о ключевой ставке, я понял, что просто держать деньги на одном вкладе — это как ездить на одной передаче. Вроде едешь, но неэффективно. Я давно присматривался к стратегии «лестницы вкладов», но всё откладывал. А тут решил: хватит. Разложил сбережения по срокам и рассказываю, как это работает и почему я считаю такой подход лучшим для себя.
Когда этой осенью Центробанк снова заговорил о ключевой ставке, я, честно говоря, сначала запаниковала. У меня на руках была сумма, которую я копила на первый взнос по ипотеке, и я не понимала: то ли бежать срочно открывать вклад, то ли ждать, то ли вообще не трогать деньги. Раньше я просто несла всё в ближайший банк и открывала то, что предложат. А потом поняла: так я теряю деньги. Теперь у меня есть чёткий алгоритм, которым хочу поделиться.

Процентная ставка составляет 13,75% годовых (вместо 14%).
В сентябре состоялось очередное заседание ЦБ по вопросу ключевой ставки. Изменений не произошло. Ставка осталась на прежнем уровне в 14% годовых...