Почему важно откладывать даже при небольшом доходе
Когда доход небольшой, идея откладывать кажется несерьёзной. «Что можно накопить с 500 рублей?» – этот вопрос останавливает многих. Но именно при скромном доходе регулярные накопления дают самый заметный эффект. Не потому, что суммы большие, а потому, что они превращаются в систему.
В корпоративных финансах есть понятие «эффект масштаба» – когда крупные компании получают преимущество за счёт объёма. В личных финансах работает обратный принцип: значение имеет не объём, а частота. Регулярное отчисление даже небольшой суммы меняет структуру бюджета сильнее, чем редкие крупные вложения.
Арифметика, которая меняет взгляд
Сто рублей в день – это 3 000 рублей в месяц. За год – 36 500 рублей. Триста рублей в день – 109 500 рублей в год. Пятьсот рублей в день – 182 500 рублей в год. Разница только в одном: откладывать регулярно или не откладывать вообще. Проблема в том, что мозг не воспринимает 100 рублей как деньги. Это «мелочь», «несущественно», «всего лишь». Но за год эти «всего лишь» складываются в заметную сумму. На неё можно закрыть часть долга, сформировать резерв или вложить в обучение. Именно поэтому принцип постепенности работает лучше, чем попытки отложить крупную сумму «когда-нибудь».
Почему крупные суммы откладывать сложнее?
Когда человек ставит цель «накопить 100 000 рублей», он смотрит на эту цифру и не видит, как её достичь. Мотивация падает, потому что до результата слишком далеко. Если же цель – «откладывать 100 рублей в день», она конкретна и достижима. Да, чтобы накопить 100 000 рублей по 100 рублей в день, понадобится около 1000 дней. Но вы не думаете о всей сумме сразу – вы просто делаете шаг. Через месяц видите первые 3 000 рублей. Это уже результат, который подкрепляет привычку и даёт энергию для следующего шага.
Где взять эти деньги без ущерба для жизни?
Вопрос не в том, чтобы найти «лишние» деньги. Вопрос в том, чтобы перестать тратить те, которые уходят незаметно. Кофе на вынос, который можно заменить домашним. Лишняя поездка на такси. Подписка, которой вы не пользуетесь. У каждого свой список таких трат, и обычно в нём находится нужная сумма. При этом качество жизни не меняется: вы не отказываетесь от кофе, вы просто пьёте его дома. Это не экономия, а просто другой способ тратить деньги.
Почему регулярность важнее суммы?
Через год у вас либо есть 36 500 рублей при 100 рублях в день, либо нет ничего. Разница не в доходе. Разница в привычке. Высокий доход сам по себе не гарантирует денежный запас на чёрный день. А небольшой доход не мешает откладывать, если после базовых расходов остаётся свободная сумма. Это не про сумму. Это про принцип: часть дохода не тратится, а остаётся.
В компаниях резервный фонд не собирают из того, что осталось в конце года, – деньги в него отчисляют по графику. Иначе он никогда не появится. В личном бюджете работает то же правило: откладывать деньги должно быть обязательным платежом, а не опцией.
«При небольшом доходе откладывать сложнее психологически, чем математически, – комментирует Екатерина Захарова, финансовый директор Summit Group. – Кажется, что 100 рублей ничего не решают. Но за год это 36 500. И главное здесь не сумма, а привычка. Когда вы откладываете регулярно, вы перестаёте жить в режиме "от зарплаты до зарплаты". У вас появляется запас, которого раньше не было. Это меняет не только бюджет, но и ощущение контроля над ситуацией».
Что можно сделать уже сегодня
Выберите сумму, которую вы готовы откладывать ежедневно без ущерба для базовых расходов. Это может быть 50, 100 или 200 рублей. Переведите её на отдельный счёт или в копилку в банковском приложении. Не ждите понедельника или первого числа. Начните с сегодняшнего дня. Через месяц посмотрите на результат – он будет заметен.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

История развития мегаполисов и формирования повседневной городской культуры знает немало вех, которые кардинально меняли не только логистику, но и саму психологию человеческих отношений. Мы привыкли думать, что феномен постоянной спешки, поминутная тарификация услуг, фоновые микрорасходы на транзит и борьба за сокращение времени в пути - это продукт исключительно цифровой эпохи, порожденный развитием интернета, Системы быстрых платежей и финтех-интерфейсов в наших телефонах.Однако самый первый...
Современная городская мода и индустрия розничной торговли в сентябре 2026 года предлагают человеку невероятную скорость и простоту смены личного имиджа. Нам больше не нужно тратить выходные на утомительные поездки по крупным торговым центрам, примерки и ручной поиск нужного размера. Финтех-инфраструктура и моментальные службы доставки развились до такой степени, что любое вечернее платье, строгий костюм или трендовый аксессуар оказываются в ближайшем пункте выдачи или у вашей двери спустя...
Хотелось поделиться мнением о премиальном обслуживании в альфа банке. Премиального сервиса тут нет . Его и не было. Работа менеджера персонального состоит в том , чтобы спамить тел клиента не нужными инвест предложениями. Они явно не отвечают требованиям текущего рынка и неинтересны своей доходностью. А вот клиенту напомнить об оплате кредитной карточки по истечении льготного периода они не делают умышленно. Почему так ? Банк тоже не уведомляет о сроках окончания периода умышленно. Другие...
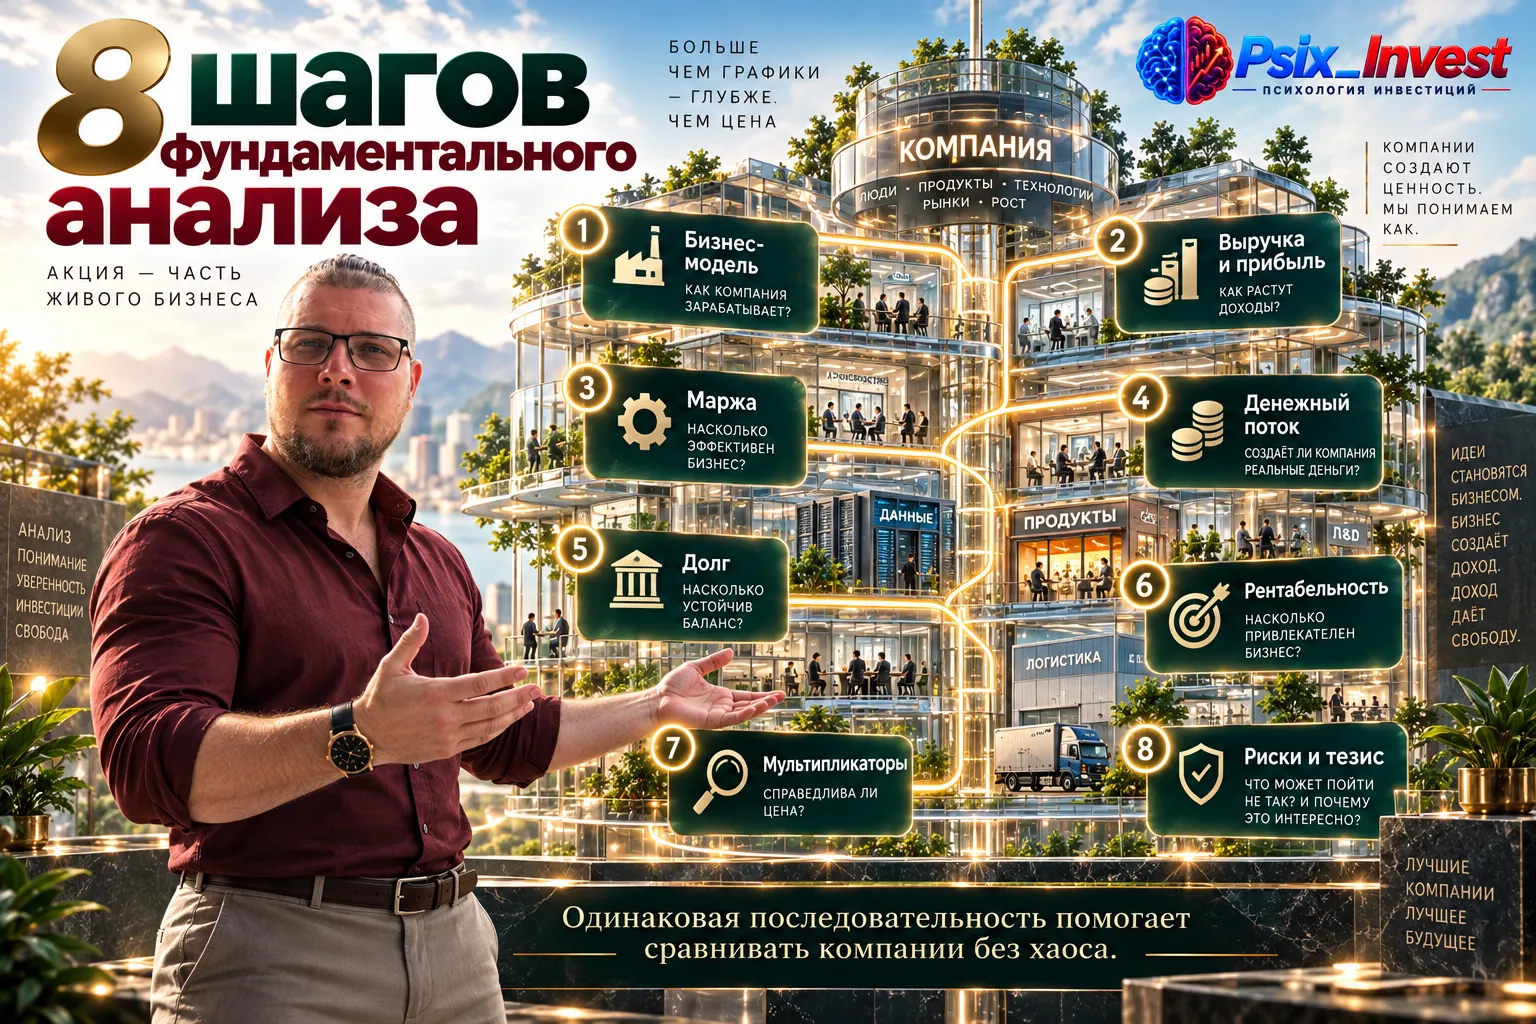
В отчёте компания показывает 10 млрд ₽ чистой прибыли. На первый взгляд это сильный аргумент: бизнес прибыльный, значит с деньгами всё хорошо. Но для инвестора этого вывода недостаточно. Бухгалтерская прибыль и денежный результат могут заметно расходиться.
Выходные – идеальное время, чтобы зарядиться энергией, даже не выходя из дома. Если вы любите истории, где на кону – жизнь, а каждый шаг требует невероятной смелости, собрали для вас подборку из фильмов про экстремальный спорт. Эти картины не просто про трюки и рекорды, а они про борьбу с собой, преодоление страха и цену, которую порой приходится платить за покорение вершин.
Поделитесь опытом, видела в отзывах, что у многих есть проблема с банком УБРиР. Они блокируют карту при смене паспорта и разблокировка только у них в офисе. НО проблема в том, что офисов по стране у них раз-два и все! От меня ближайший в Москве, за 500 км. Другие банки без проблем приняли новый паспорт дистанционно, с этим банком уже третью неделю войну веду. Написала уже в ЦБ РФ жалобу на них. Что еще предпринять? Да такого, чтоб они уже стали клиентоориентированы, наконец-то!

Мы считаем доходность вкладов. Сравниваем акции и облигации. Спорим, что выгоднее — недвижимость или фонды. И при этом полностью игнорируем актив, который генерирует 100% нашего дохода.


Честно и правдиво написан пост!
Особенно вот это 👇огонь🔥
Дивидендов на следующий день не будет. Три тренировки не изменят тело, десять страниц не сделают экспертом, неделя раннего сна не удвоит доход.
Раньше главными врагами семейного бюджета считались крупные спонтанные покупки: новый телевизор, дорогая куртка или внезапный поход в ресторан. Сегодня ситуация изменилась. Крупные траты мы научились планировать и контролировать. Но на смену им пришли так называемые цифровые «муравьи» - крошечные, почти незаметные платежи за сервисы и услуги, которые мы совершаем в один клик. Нам кажется, что 50 или 100 рублей ничего не решают, но из-за их огромного количества в конце месяца мы лишаемся...
Большинство людей уверены, что их финансовые привычки формируются под влиянием текущих доходов, новостей экономики или личного опыта работы. Мы изучаем условия по вкладам, выбираем банковские карты с лучшими условиями и стараемся планировать бюджет. Однако за нашими повседневными решениями часто скрывается глубокий психологический процесс, который исследователи называют инфляцией памяти. Это бессознательная склонность человека оценивать ценность вещей и услуг во взрослой жизни по финансовой...
Современный мир одержим скоростью. Технологические компании соревнуются за то, кто быстрее доставит нам продукты, привезет готовую еду или подаст машину к подъезду. Формулировки в рекламе звучат заманчиво: «Экономьте свое драгоценное время для главного». Мы с радостью соглашаемся, ведь кликнуть пару раз в приложении - это так удобно.Однако за каждым таким удобством скрывается финансовый феномен, который можно назвать налогом на скорость. Пытаясь выиграть несколько минут, мы переплачиваем...