


Как проверить долг компании до покупки акции: простой стресс-тест
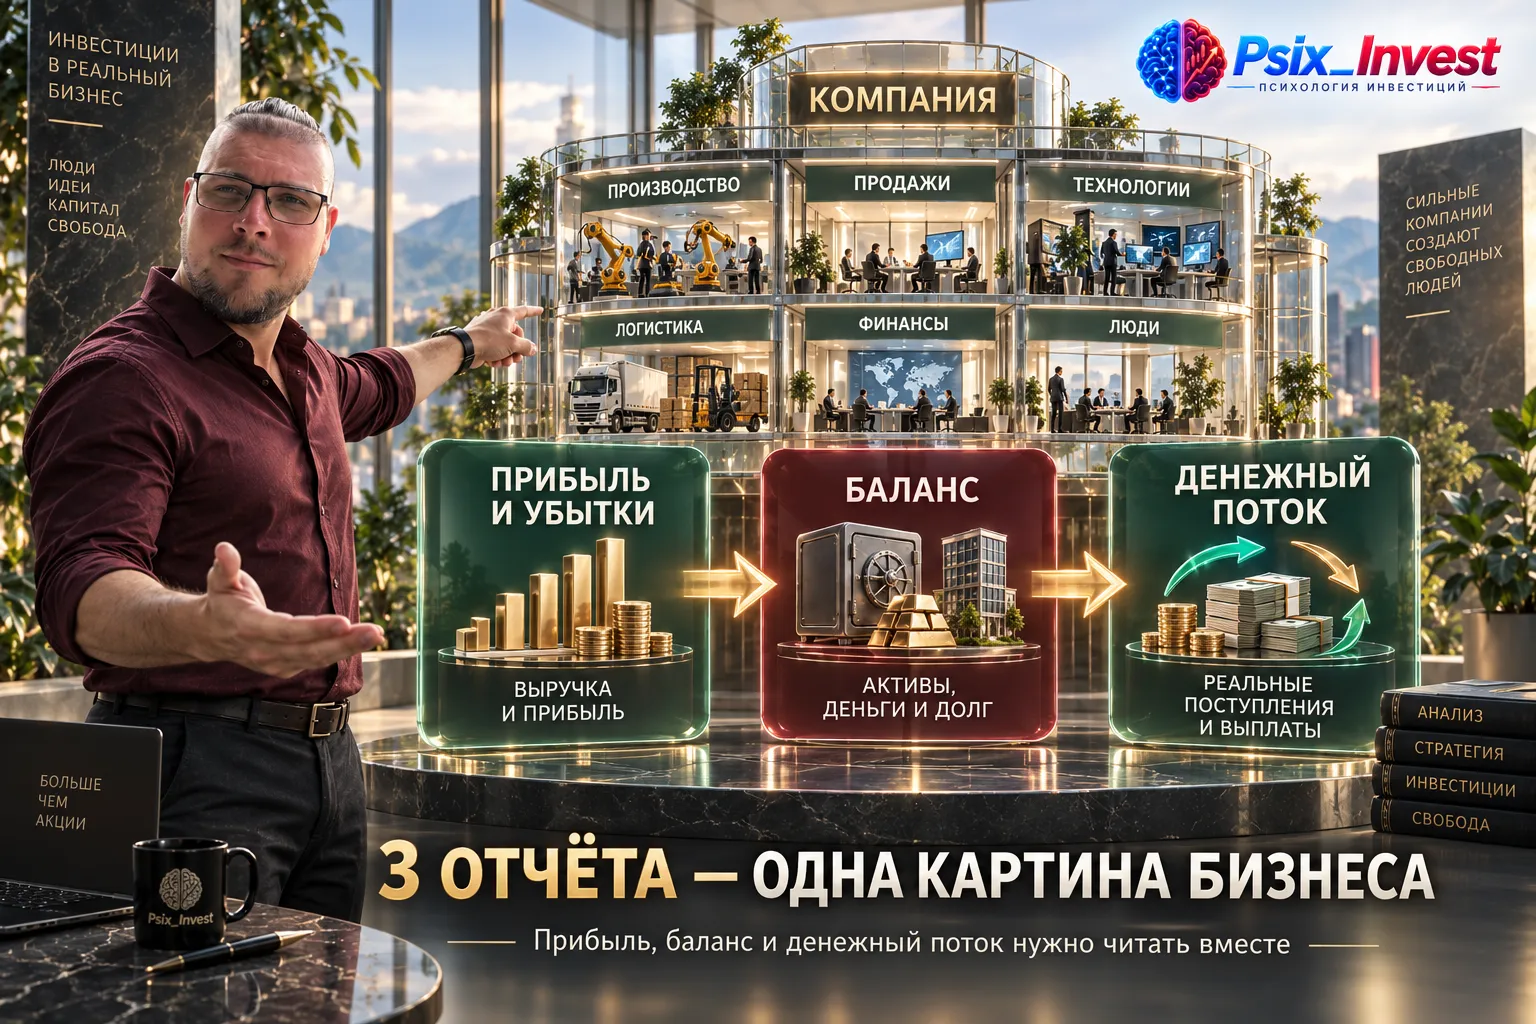
Большой долг сам по себе ещё не означает плохую компанию. Для инвестора важнее другой вопрос: насколько легко бизнес обслуживает обязательства сейчас и что произойдёт, если прибыль снизится. Именно поэтому долговую нагрузку полезно проверять не одной цифрой, а стресс-сценарием.
Как меняется нагрузка без нового кредита
Учебный пример: чистый долг компании составляет 100 млрд ₽, EBITDA — 50 млрд ₽. Отношение Net Debt / EBITDA равно 2,0. Показатель приблизительно показывает, насколько велик чистый долг относительно операционного результата до процентов, налогов и амортизации.
Теперь представим неблагоприятный год. Компания ничего дополнительно не занимает, чистый долг остаётся тем же, но EBITDA снижается до 40 млрд ₽. Коэффициент становится 2,5. Формально долг не вырос ни на рубль, однако обслуживать его стало тяжелее, потому что бизнес зарабатывает меньше.
В этом и смысл стресс-теста: он переносит внимание с фотографии баланса на устойчивость. Текущая долговая нагрузка может выглядеть приемлемо при высокой прибыли и быстро ухудшиться, если отраслевой цикл разворачивается.
Одного коэффициента всё равно недостаточно
После расчёта нужно проверить, из чего состоит долг и когда его погашать. Крупные выплаты в ближайший период повышают зависимость от рефинансирования. Если новые деньги становятся дороже, процентные расходы могут расти даже без увеличения объёма обязательств.
Также важно сопоставлять долг с денежным потоком. Бухгалтерская прибыль не всегда означает, что у компании достаточно живых денег. Если операционный денежный поток регулярно слабее результата на бумаге, способность обслуживать долг требует более внимательной проверки.
Капитальные затраты тоже имеют значение. Бизнес может направлять значительную часть денежных поступлений на поддержание оборудования и производства. Тогда свободных денег после обязательных инвестиций остаётся меньше, чем кажется при взгляде только на EBITDA.
Для практической оценки полезно пройти четыре проверки.
- Посчитать чистый долг: процентные обязательства минус доступные денежные средства.
- Сопоставить его с показателем, подходящим конкретной отрасли, а не применять одну норму ко всем бизнесам.
- Проверить процентные расходы и ближайшие сроки погашения.
- Пересчитать нагрузку при снижении операционного результата в неблагоприятном сценарии.
Такой подход помогает избежать двух крайностей. Первая — считать любой долг опасным и отбрасывать нормальные капиталоёмкие компании. Вторая — успокаиваться тем, что текущий коэффициент выглядит привычно, не проверяя чувствительность к снижению прибыли.
Есть отрасли, где привычные долговые коэффициенты нужно интерпретировать иначе; например, у финансовых компаний привлечённые средства являются частью бизнес-модели. Поэтому сравнение имеет смысл прежде всего между сопоставимыми бизнесами.
Полезно также посмотреть запас денежных средств: он может смягчить ближайшие выплаты, но не заменяет устойчивый поток. Если резерв быстро расходуется, а операционный результат не восстанавливается, комфорт от большой денежной позиции может оказаться временным.
Перед покупкой акции полезно задать итоговый вопрос: если операционный результат ухудшится, останется ли у компании пространство обслуживать долг без решений, которые могут повредить акционерам? Этот вопрос обычно даёт больше информации о финансовой устойчивости, чем одна абсолютная сумма задолженности.
Если стресс-сценарий резко меняет картину, долговую нагрузку лучше считать частью инвестиционного риска, а не второстепенной строкой отчётности.
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
Очевидно, вопрос куда вкладывать не актуален для людей, не имеющих свободных денег, а тем более, погрязших в кредитах.
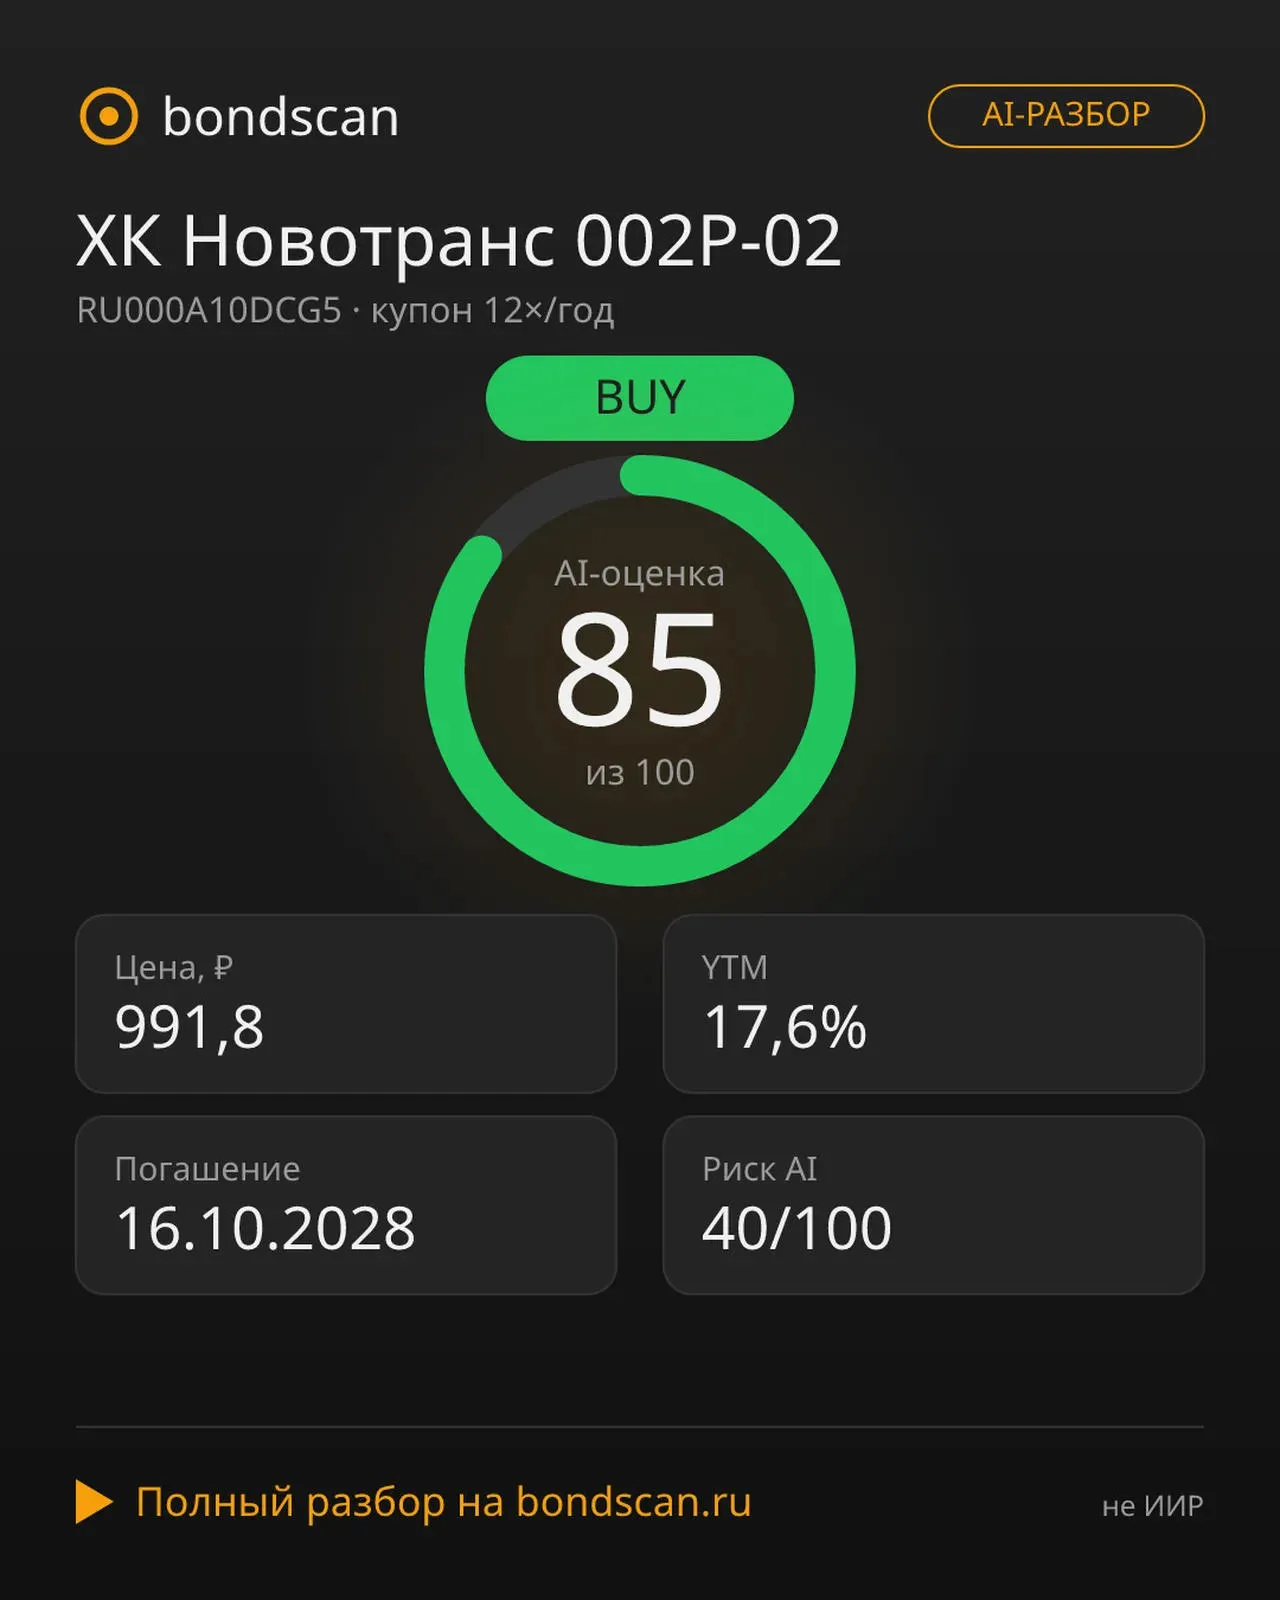
Облигация RU000A10DCG5 (ХК Новотранс, серия 002P-02) предлагает инвесторам сбалансированный набор характеристик для текущего периода высокой ключевой ставки. Главный вывод: инструмент с переменной процентной защитой и минимальной чувствительностью цены к изменениям ставки.
Что такое облигации
Все мы хотим сохранить и приумножить капитал, используя различные финансовые инструменты.
Продажа во время падения не всегда является ошибкой. Иногда закрыть позицию рационально. Проблема появляется тогда, когда единственным аргументом становится текущий минус и желание как можно быстрее прекратить неприятные ощущения.
Покупка акций вслепую - это лотерея. Но если вы умеете читать финансовую отчетность, у вас есть преимущество. Публичные компании обязаны раскрывать данные ежеквартально, и именно цифры, а не эмоции, показывают реальное состояние бизнеса. Главные источники - Центр раскрытия корпоративной информации (e-disclosure.ru), сайты компаний в разделе «Инвесторам», а также базы Московской биржи и ФНС.

Сберинвестиции в настоящее время доступны в ЭПЛ СТОРИ под названием ,, Сияние,,
Почему именно 10%?
Честно? Сначала казалось, что 400 000 ₽ на ИИС — это много. Но когда смотришь на цифры спокойно, всё становится проще. Уже внесено 300 000 ₽, осталось добрать 100 000 ₽. Это не так страшно, если делать по чуть-чуть.
А вы пробовали заходить в акции под закрытие реестра, или предпочитаете не суетиться перед отсечкой?
Наконец то я решила отдохнуть. Я работала официально. Подошла к своему босу и сказала о намерениях слетать в отпуск. Планировала и оформила отпуск официально на 10 дней в отделе кадров. Директор отпускает меня, я довольная начинаю сборы чемоданов так сказать и подготовку с документами.
Бкс есть у кого от полу лямов на счету, рефку попилим
Облигации-флоатеры: как работает плавающий купон и кому они подходят

«Российский рынок акций недооценен» – как часто приходится это слышать? Чаще, чем хотелось бы! Во-первых, относительно чего недооценен? Одного объективного критерия просто нет: одни сравнивают капитализацию с ВВП и видят «недооценку», другие – дивдоходность с депозитной ставкой и делают противоположный вывод. Во-вторых, эталоны для сравнения сами являются плавающими, и премия за риск в акциях тоже непостоянна.