


Банкротство не гарантирует списание долгов: что изменилось в судебной практике
Суды стали чаще отказывать гражданам в освобождении от обязательств после процедуры банкротства.
В первом квартале 2026 года российские суды 2218 раз отказали гражданам в освобождении от обязательств по итогам процедуры банкротства. Годом ранее таких случаев было 857 — показатель вырос в 2,6 раза. Такие данные приводит Федресурс. Почему суды стали внимательнее оценивать поведение должников и как это повлияло на процедуры банкротства, объясняют эксперты онлайн-сервиса «ВебЗайм».
Рост числа отказов начался еще во второй половине 2025 года. Важно учитывать: речь идет именно об отказе в освобождении от долгов, а не об отказе в признании человека банкротом. Доля таких решений в общем числе завершенных процедур остается относительно небольшой: 2,1% против 1,1% годом ранее. Динамика показывает, что рассчитывать на автоматическое списание задолженности не стоит.
Почему суд может не списать долги после банкротства
Банкротство гражданина предполагает возможность освободиться от части обязательств. Однако это не безусловный результат процедуры. Закон предусматривает ситуации, когда долги сохраняются: например, при доказанном недобросовестном поведении должника.
Верховный суд в обзоре судебной практики по делам о банкротстве граждан обращает внимание на обстоятельства, которые могут свидетельствовать о злоупотреблении правом:
- сокрытие имущества и доходов,
- действия по уменьшению имущества, доступного для расчетов с кредиторами,
- другие действия, направленные на уклонение от исполнения обязательств.
В утвержденном в 2026 году обзоре практики за 2025 год ВС указал на случаи, когда заемщик скрывал реальную кредитную нагрузку, имущество или доходы. При установлении таких обстоятельств освобождение от долгов может не применяться.
Влияет ли кредитная нагрузка на отказ
Здесь важно отделять недобросовестность от обычной финансовой ошибки. Человек может неправильно оценить свои возможности, потерять работу, столкнуться с непредвиденными расходами или другими обстоятельствами и в результате перестать справляться с платежами. Сам факт того, что совокупная долговая нагрузка оказалась слишком высокой, еще не доказывает намерение уклониться от исполнения обязательств.
Судебная практика показывает, что значение имеет совокупность обстоятельств. Например, в одном из дел суды рассматривали ситуацию, когда размер принятых человеком обязательств значительно превышал его доход. Однако для вывода о недобросовестности имеют значение и другие обстоятельства: в том числе сведения, которые заемщик сообщал кредиторам.
Почему не стоит верить обещанию «спишем все долги»
Рост числа отказов показывает, что процедура банкротства не является автоматическим способом избавиться от любых финансовых обязательств.
Банк России отдельно предупреждает о компаниях, которые предлагают гражданам услуги по «избавлению от долгов» и гарантируют полное списание задолженности или признание банкротом. Регулятор отмечает, что такие обещания могут не учитывать реальные условия и последствия процедуры.
По закону граждане действительно могут воспользоваться судебной или внесудебной процедурой банкротства. Вопрос в том, подходит ли конкретному человеку этот механизм и каковы будут его последствия именно для него.
Что важно при возникновении проблем с долгами
Если платежи стали непосильными, не стоит рассчитывать только на банкротство. Сначала имеет смысл оценить собственную долговую нагрузку, связаться с кредиторами и выяснить, какие варианты решения проблемы доступны.
Банк России также рекомендует при финансовых трудностях обращаться непосредственно к кредитору: финансовые организации могут предлагать собственные программы урегулирования задолженности. Кроме того, законодательство предусматривает кредитные и ипотечные каникулы для отдельных категорий заемщиков.
Банкротство — не универсальная «финансовая перезагрузка», а юридическая процедура со своими условиями, рисками и последствиями. Поэтому обещание гарантированного списания долгов редко соответствует действительности и не заменяет оценки конкретной финансовой ситуации.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Теперь я откладываю деньги сразу, как только приходит зарплата. Пусть это будет даже 10% от дохода, но они уходят на отдельный накопительный счет в первый же день. Психологически это оказалось гораздо проще: ты просто не видишь этих денег и не воспринимаешь

Уже слыхали? Согласно последним новостям, Центральный банк России планирует открыть доступ к цифровому рублю для граждан с 14 лет. Это решение направлено на расширение возможностей использования цифровой валюты и внедрение её в повседневную жизнь молодежи.
Что такое ПСК
Всём доброго времент суток. Заказал в озон банке пластиковую кредитку, на ПВХ сотрудница замешкалась вводила данные выдавало ошибку, обратился в тех поддержку банка, выслушали и решили проблему в минуту, через 3секунды после повторного обращения молча без слов отдали карту, спасибо сотрудникам банка за помощь!
Быстробанк с 22.09 изменил % ставки на сроке 121день и 181 день, на вкладе, через маркетплейс банки ру.

Максимальная ставка по вкладу «Доход» с выплатой процентов в конце срока составляет 13,7% годовых, ежемесячно — 13% годовых.
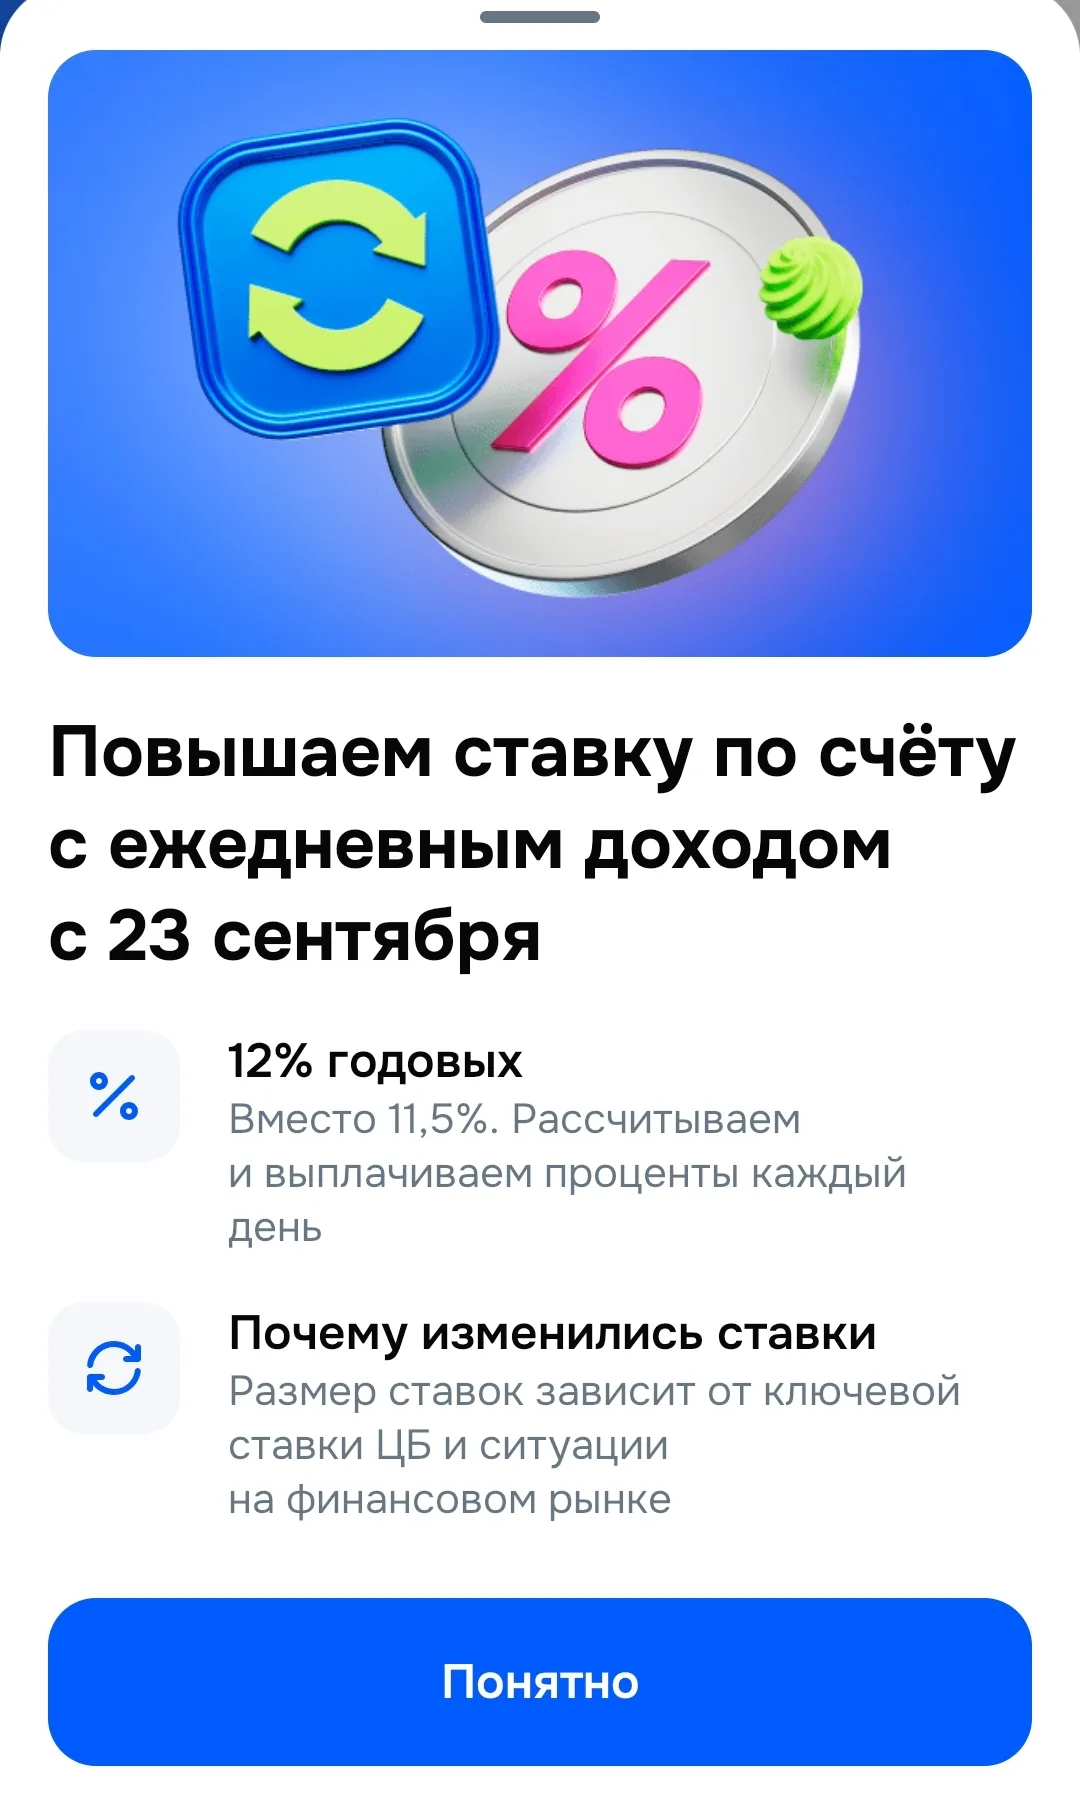
Вместо 11,5% годовых -будет 12%.
Как во время отпуска забыть о выборе категорий кэшбэка 😒
Новый вклад от 500 000 ₽ без пополнения и снятия. Сроки — 62, 92, 123, 153 и 184 дня.
Я продам квартиру к 21 октября 2026г - и в распоряжении будут свободные средства в размере 6,5 млн. Покупатель будет приобретать мою недвижимость посредством ипотеки, то есть деньги мне поступят на счет