


Эффект тишины: почему опасно хранить свободные деньги на карте без движения
Современная городская финтех-инфраструктура розничного рынка в сентябре 2026 года сформировала у потребителей устойчивое ощущение, что дебетовая карта - это самый надежный, удобный и стабильный сейф для повседневного хранения капитала. Мы привыкли к тому, что в любой момент можем открыть личный кабинет в телефоне, увидеть привычные цифры баланса и за долю секунды совершить любую операцию - от моментального перевода по номеру телефона до оплаты покупок на кассах супермаркетов. Если на пластике лежит определенная сумма свободных средств, которую никто не трогает, возникает приятное чувство контроля и полной финансовой безопасности. Большинство людей относятся к деньгам, которые просто лежат на карте без движения, как к неприкосновенному запасу на черные дни. Нам кажется логичным: раз картой не пользуются, операции не совершаются, а сам пластик спокойно лежит в дальнем кармане кошелька, то и баланс должен оставаться неизменным до востребования. Это стандартное житейское представление о бережливости. Однако за этой бесшовной и спокойной бытовой картиной скрывается жесткая ловушка автоматизированных тарифных сеток розничного рынка, которую специалисты называют эффектом тишины. Мы воспринимаем пассивное нахождение средств на счете как нейтральное состояние. Но на практике роботизированный софт тарификации коммерческих структур устроен совсем иначе. На стыке долгого отсутствия транзакций, скрытых условий обслуживания «спящих» аккаунтов и правил начисления ежедневной прибыли возникает невидимая уязвимость, из-за которой свободный капитал начинает постепенно уменьшаться сам по себе, бесплатно кредитуя финансовую систему.
Анатомия «спящих комиссий»: как робот тайно опустошает неактивный пластик
Главная финансовая проблема при хранении денег на расчетных картах без движения заключается в специфике применения комиссий за ведение неактивных счетов. В абсолютном большинстве договоров комплексного банковского обслуживания, которые пользователи подписывают на автомате при получении пластика, мелким шрифтом зафиксировано жесткое тарифное условие. Если по карточному счету не регистрируется ни одной приходной или расходной операции в течение полугода или года, статус клиента в системе учета автоматически меняется.
Как только включается этот скрытый маркер, роботизированный софт запускает ежемесячное удержание фиксированной платы за обслуживание «спящего» профиля. Сумма может казаться небольшой - от 100 до 300 рублей в месяц, но списывается она в автономном режиме глубокой ночью без отправки проверочных СМС-паролей или пуш-уведомлений. Если человек забыл про существование архивной карты, автоматика будет методично вымывать ликвидность с баланса до тех пор, пока остаток полностью не обнулится. Расчетные шлюзы тайно забирают ваши свободные средства просто из-за того, что в системе возникла долгая транзакционная пауза.
Ловушка «минимального остатка» и скрытый технический овердрафт
Вторая серьезная опасность эффекта тишины связана с риском возникновения несанкционированного долга перед структурой и потерей сложного процента на соседних накопительных счетах. Если на забытой карте лежал ровно ноль, автоматические списания за ведение неактивного счета или плата за мобильное информирование не останавливаются. Финтех-робот проводит операцию в режиме отложенного клиринга, принудительно уводя дебетовый счет в отрицательную зону - технический овердрафт.
На этот внезапный минус, о котором владелец даже не подозревает, банк начинает ежедневно начислять жесткие штрафные проценты и пени. Кредитные организации оценивают профиль клиента по бинарной логике единого баланса. Как только на вашу основную карту приходят новые деньги (например, зарплата или социальная выплата), или если у вас в этом же банке открыт крупный доходный счет, робот безопасности мгновенно зафиксирует долг.
Система принудительно и без предупреждения спишет нужную сумму на погашение овердрафта за счет ваших накоплений. Если это ночное автоматическое списание произойдет посреди месяца и опустит баланс накопительного счета хотя бы на одну копейку, сработает жесткое правило минимального остатка. Автоматический софт тарификации ретроспективно пересчитает вашу прибыль за все тридцать дней расчетного периода по минимальной ставке до востребования (0,01%). Вы теряете весомую часть реального пассивного дохода за месяц просто из-за того, что пустили ситуацию на самотек и вовремя не навели порядок в личном кабинете.
Переход на систему транзакционной гигиены: правила безопасного хранения средств
Чтобы дистанционное управление свободными ресурсами приносило исключительно пользу и стабильный рост, структуру своих счетов необходимо полностью перестроить по строгому алгоритму ручной гигиены:
Юридически чистое закрытие архивных счетов: Проведите тотальную ревизию личного кабинета. Если в списке обнаруживаются карты, по которым не было движений более трех месяцев, не оставляйте их без внимания. Напишите в службу поддержки мобильного банка официальное требование: «Прошу полностью закрыть этот счет и расторгнуть договор обслуживания». Спустя установленный регламентом срок (обычно от 30 до 45 дней) счет исчезнет из базы навсегда, аннулировав любые риски скрытых комиссий.
Выбор продуктов строго на ежедневной базе: Используйте для хранения гибких сбережений исключительно инструменты с ежедневным начислением дохода на фактический остаток. В таком режиме малейший приток или отток средств уменьшит базу расчета строго на одни сутки и на микроскопическую сумму, сохранив ядро ваших средств в безопасности от ретроспективных пересчетов.
Использование пустых виртуальных буферов: Полностью удалите реквизиты основных карт из всех интернет-магазинов, такси и доставок. Выпустите отдельную бесплатную цифровую карту строго для повседневных трат, держите её баланс на уровне нуля и пополняйте ровно под сумму чека за одну минуту до кассы.
Итог
Повседневное управление личным кошельком в современную цифровую эпоху требует от каждого человека высокого уровня финансовой осознанности, строгой дисциплины и умения хладнокровно распознавать скрытые ловушки тарифных сеток розничного рынка. Эффект тишины, иллюзия безопасности пустого баланса архивных карт и автоматические списания за ведение неактивных профилей способны незаметно уничтожать вашу реальную прибыль при отсутствии должного ручного контроля. Рациональный отказ от коллекционирования лишнего пластика, своевременное закрытие неиспользуемых счетов через службу поддержки мобильного банка и парковка основного капитала в гибкие накопительные инструменты с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех транзакций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.


Эпиграф: Вдохновением для этой публикации послужил неповторимый, ироничный и яркий стиль одной из участниц нашего сообщества - Яроники.


Интересный у Вас получился пост - формат необычный, но тем не менее очень информативный. Карту тоже оформила, но только для того, чтобы на 30℅ меньше платить за мобильный МТС. Без этой скидки у меня в месяц выходило 980 рублей, а так - экономия))
Основные функции Банка России:
Норвик банк с 23.09 прекратил доначисление к% ставке по акции ,, Ставка плюс ,,
В данном своем посте, я хочу заострить момент о необходимости , постоянного отслеживания изменений и мониторинга по предложениям банков по выгодным вкладам на финансовом рынке , на своём примере СДМ банк понизил % ставки по линейке своих вкладов с 23 сентября 2026 года , но я, успел зафиксировать выгодную % ставку по вкладу ,открыв вклад 22...
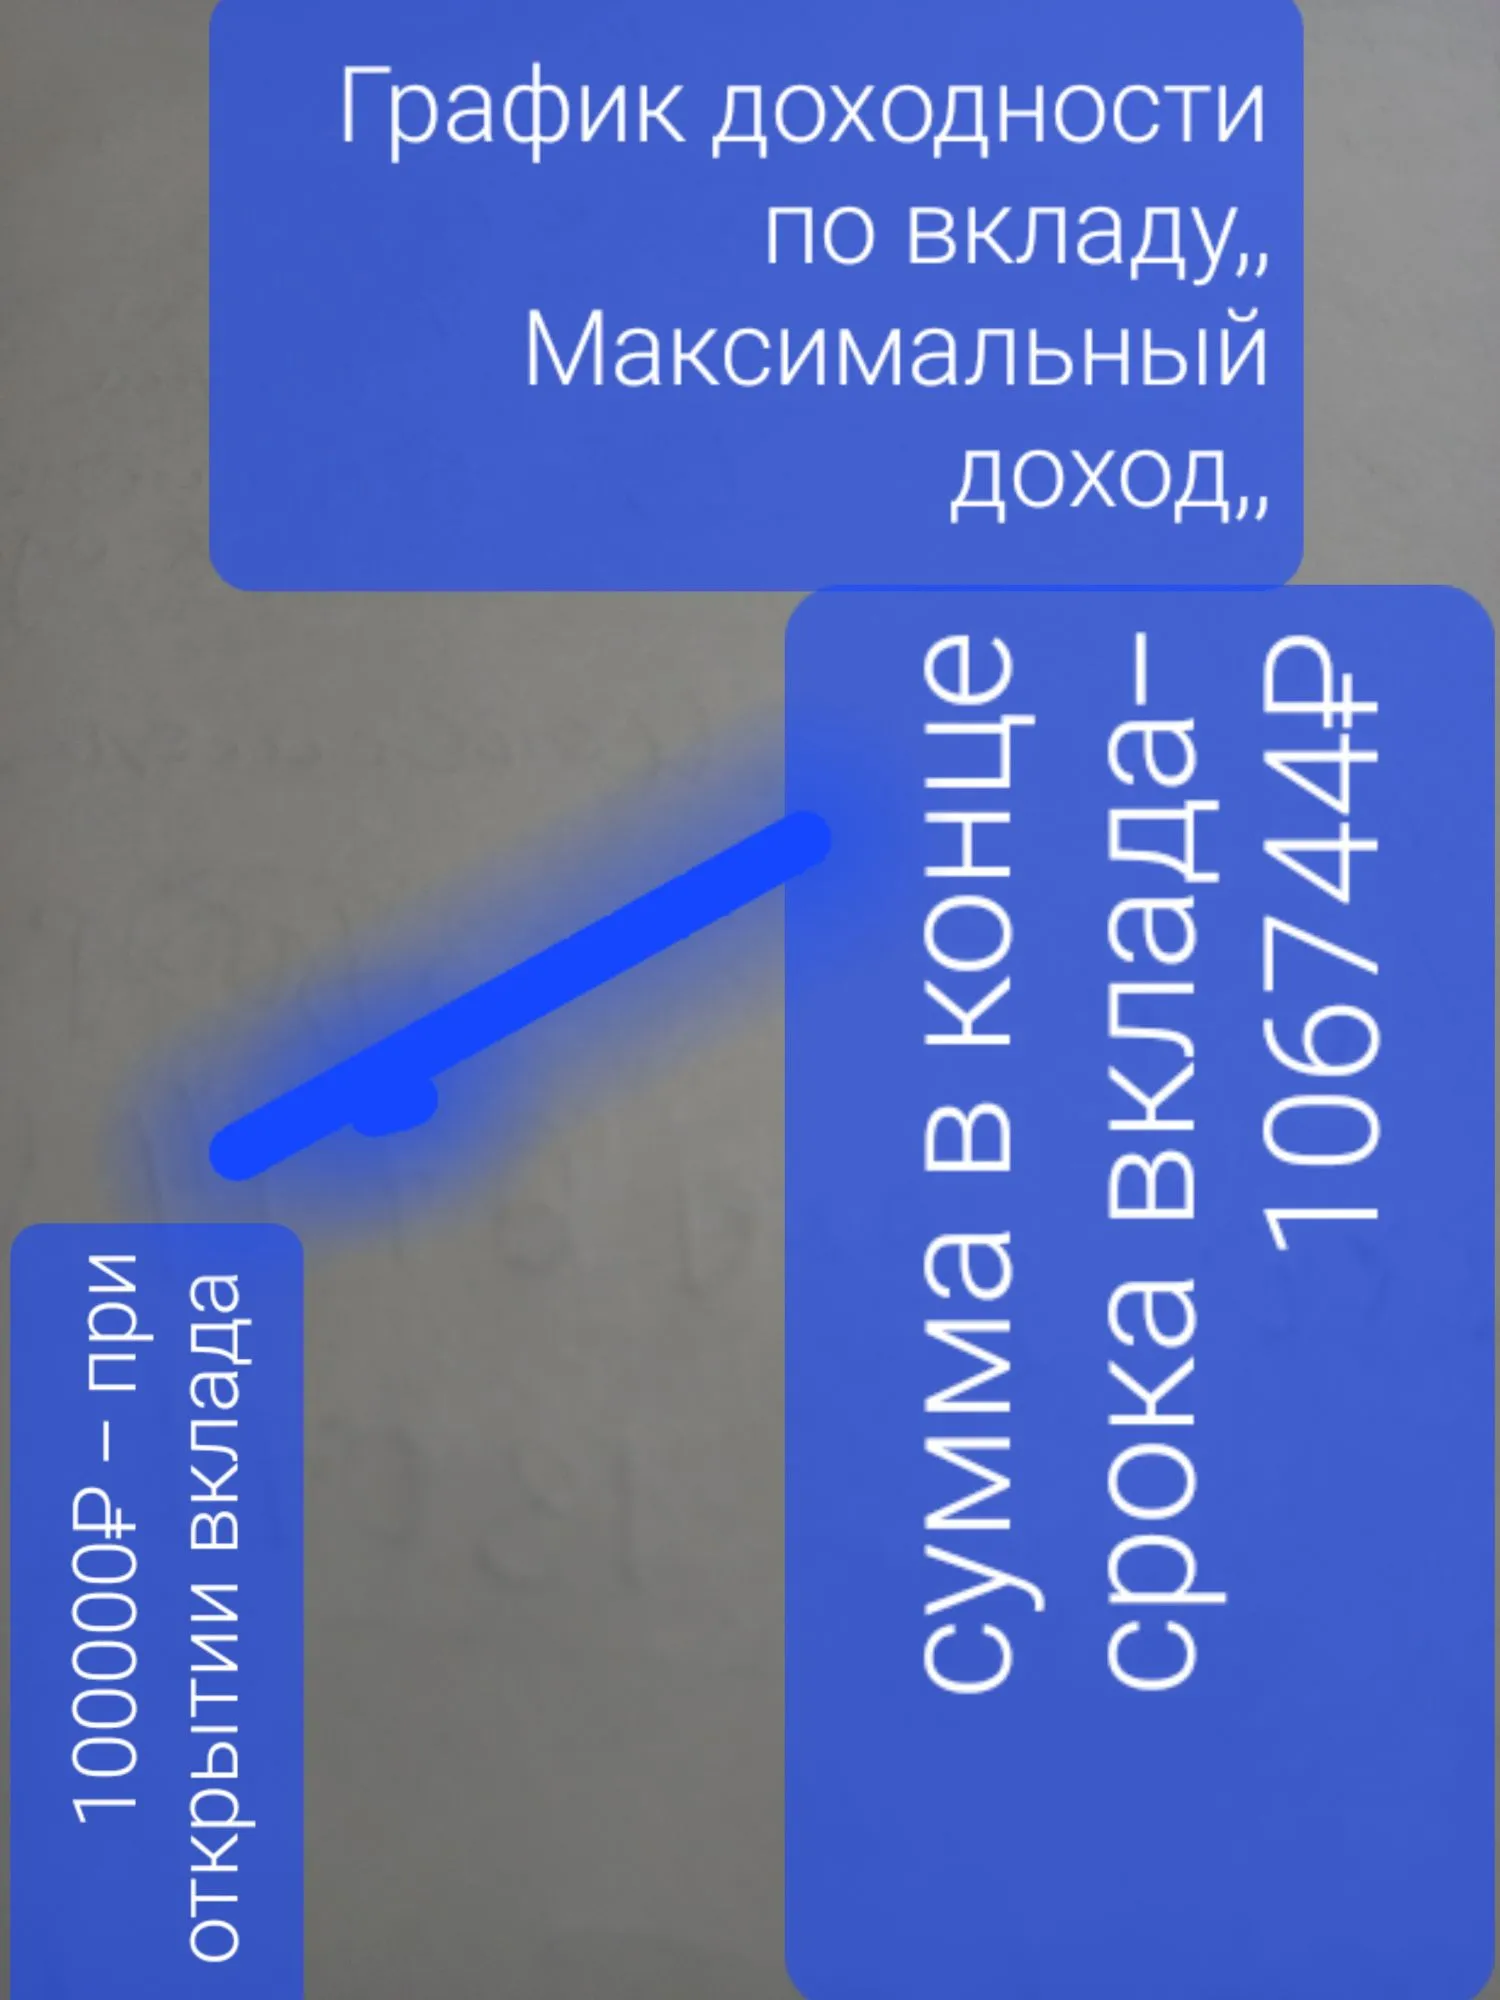
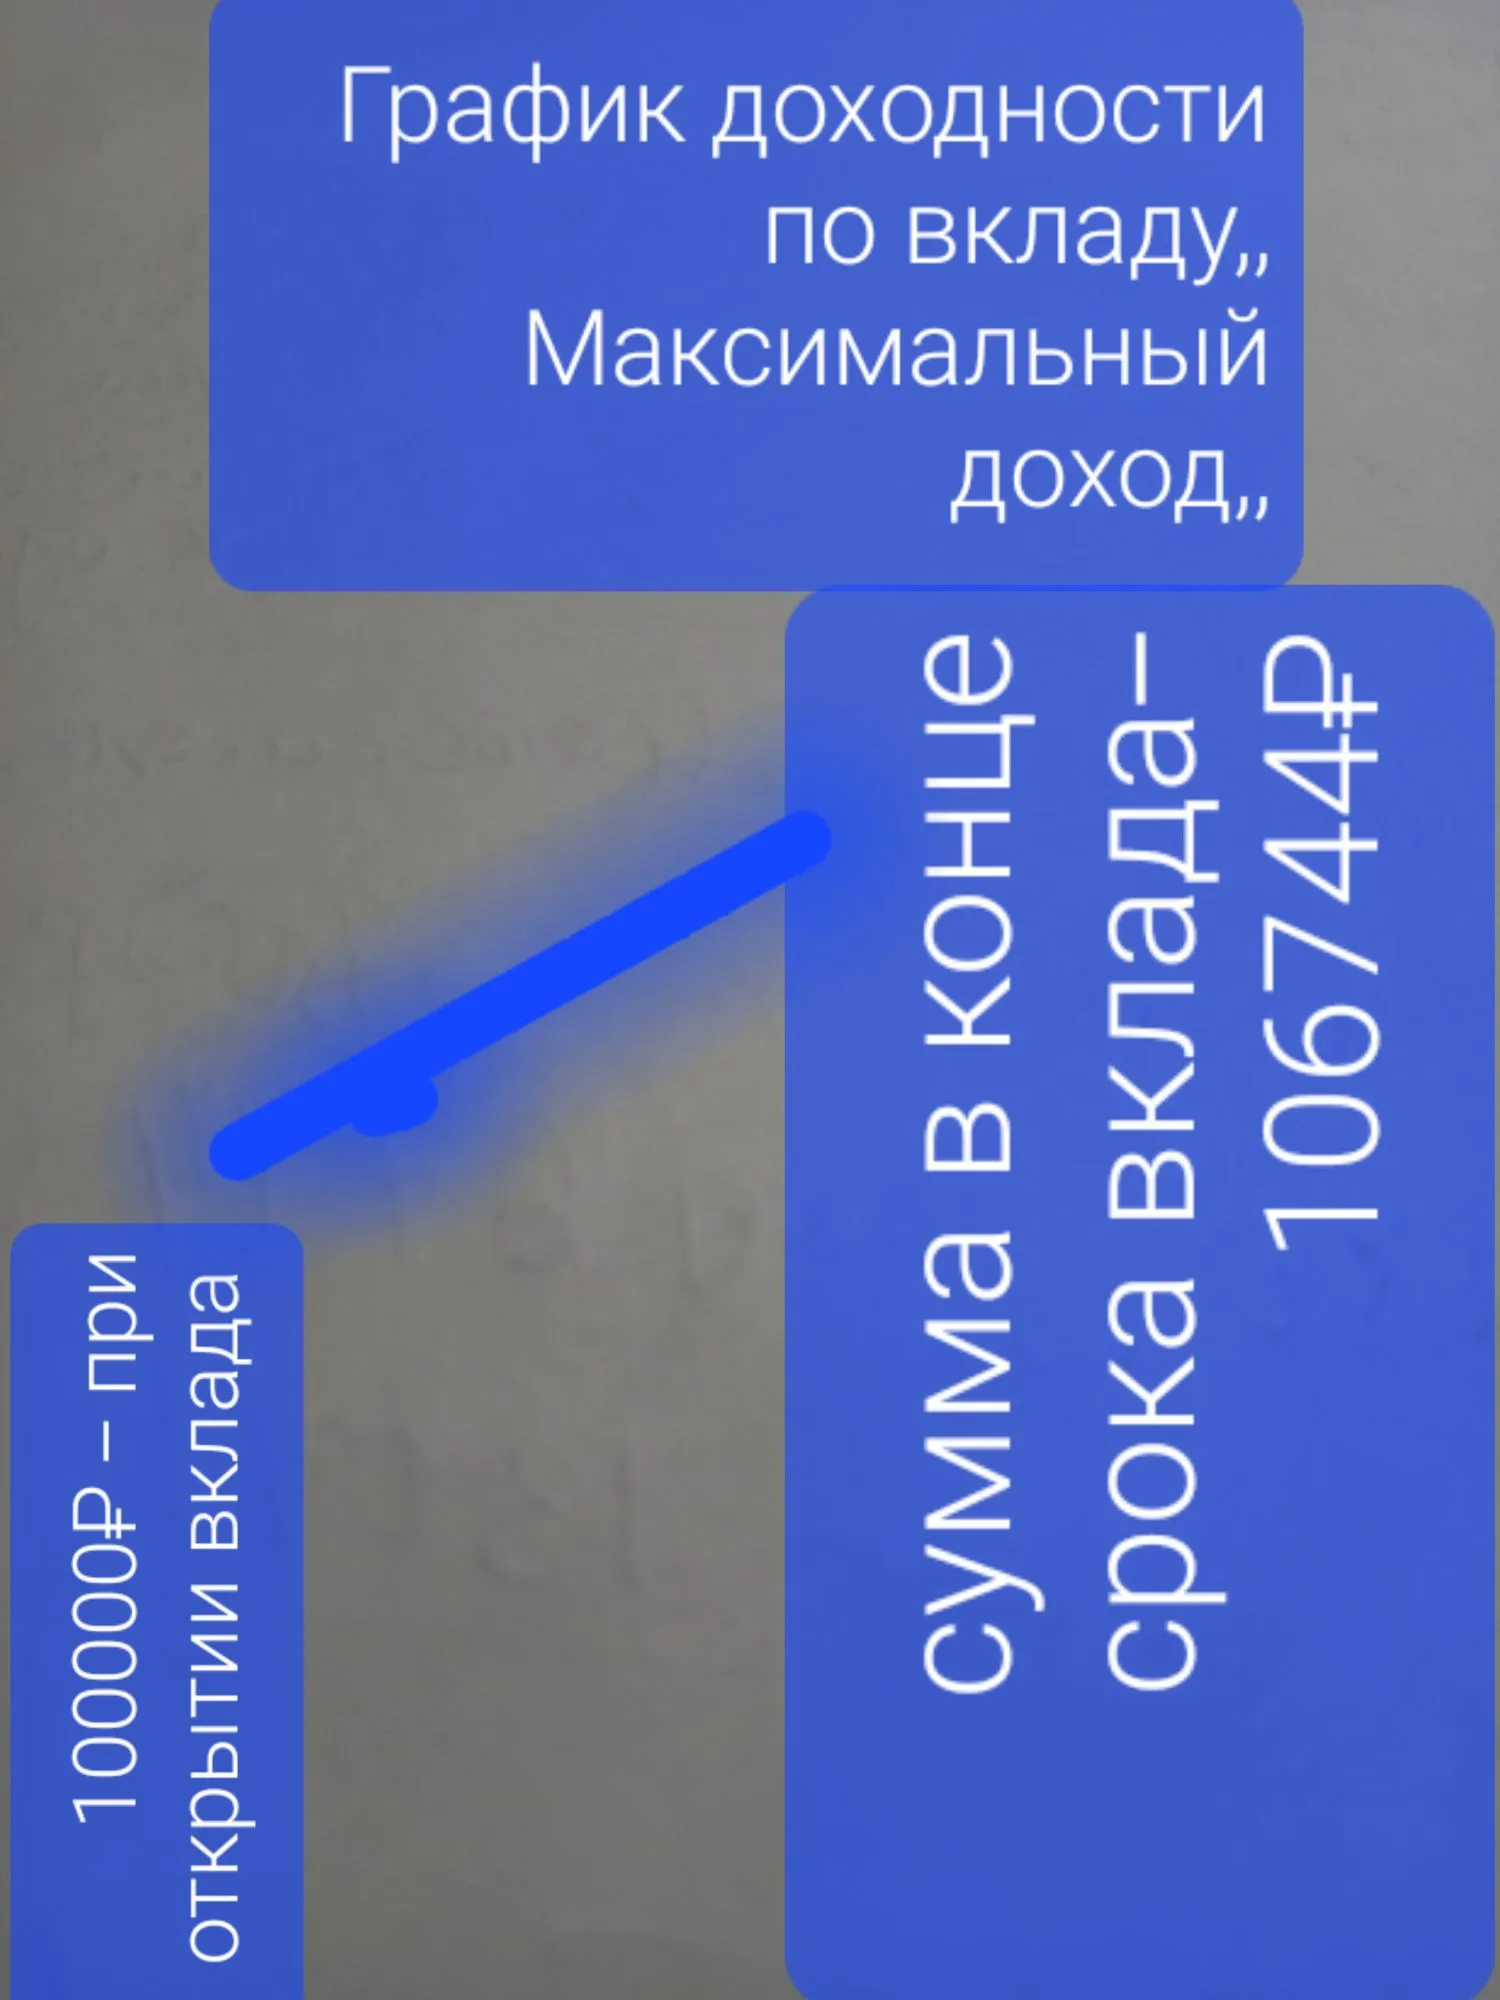
Ингобанк повышает % ставки по своим вкладам на длиносроки с 24 сентября по линейке своих дебетовых продуктов- вкладов и , в данном посте, я продолжаю знакомить читателей Площадки Диалог банки ру.. с моим методом анализа и подбором, наиболее выгодного варианта по получению дохода от вклада , по размещению денежных средств. В данном своём посте , я хочу...
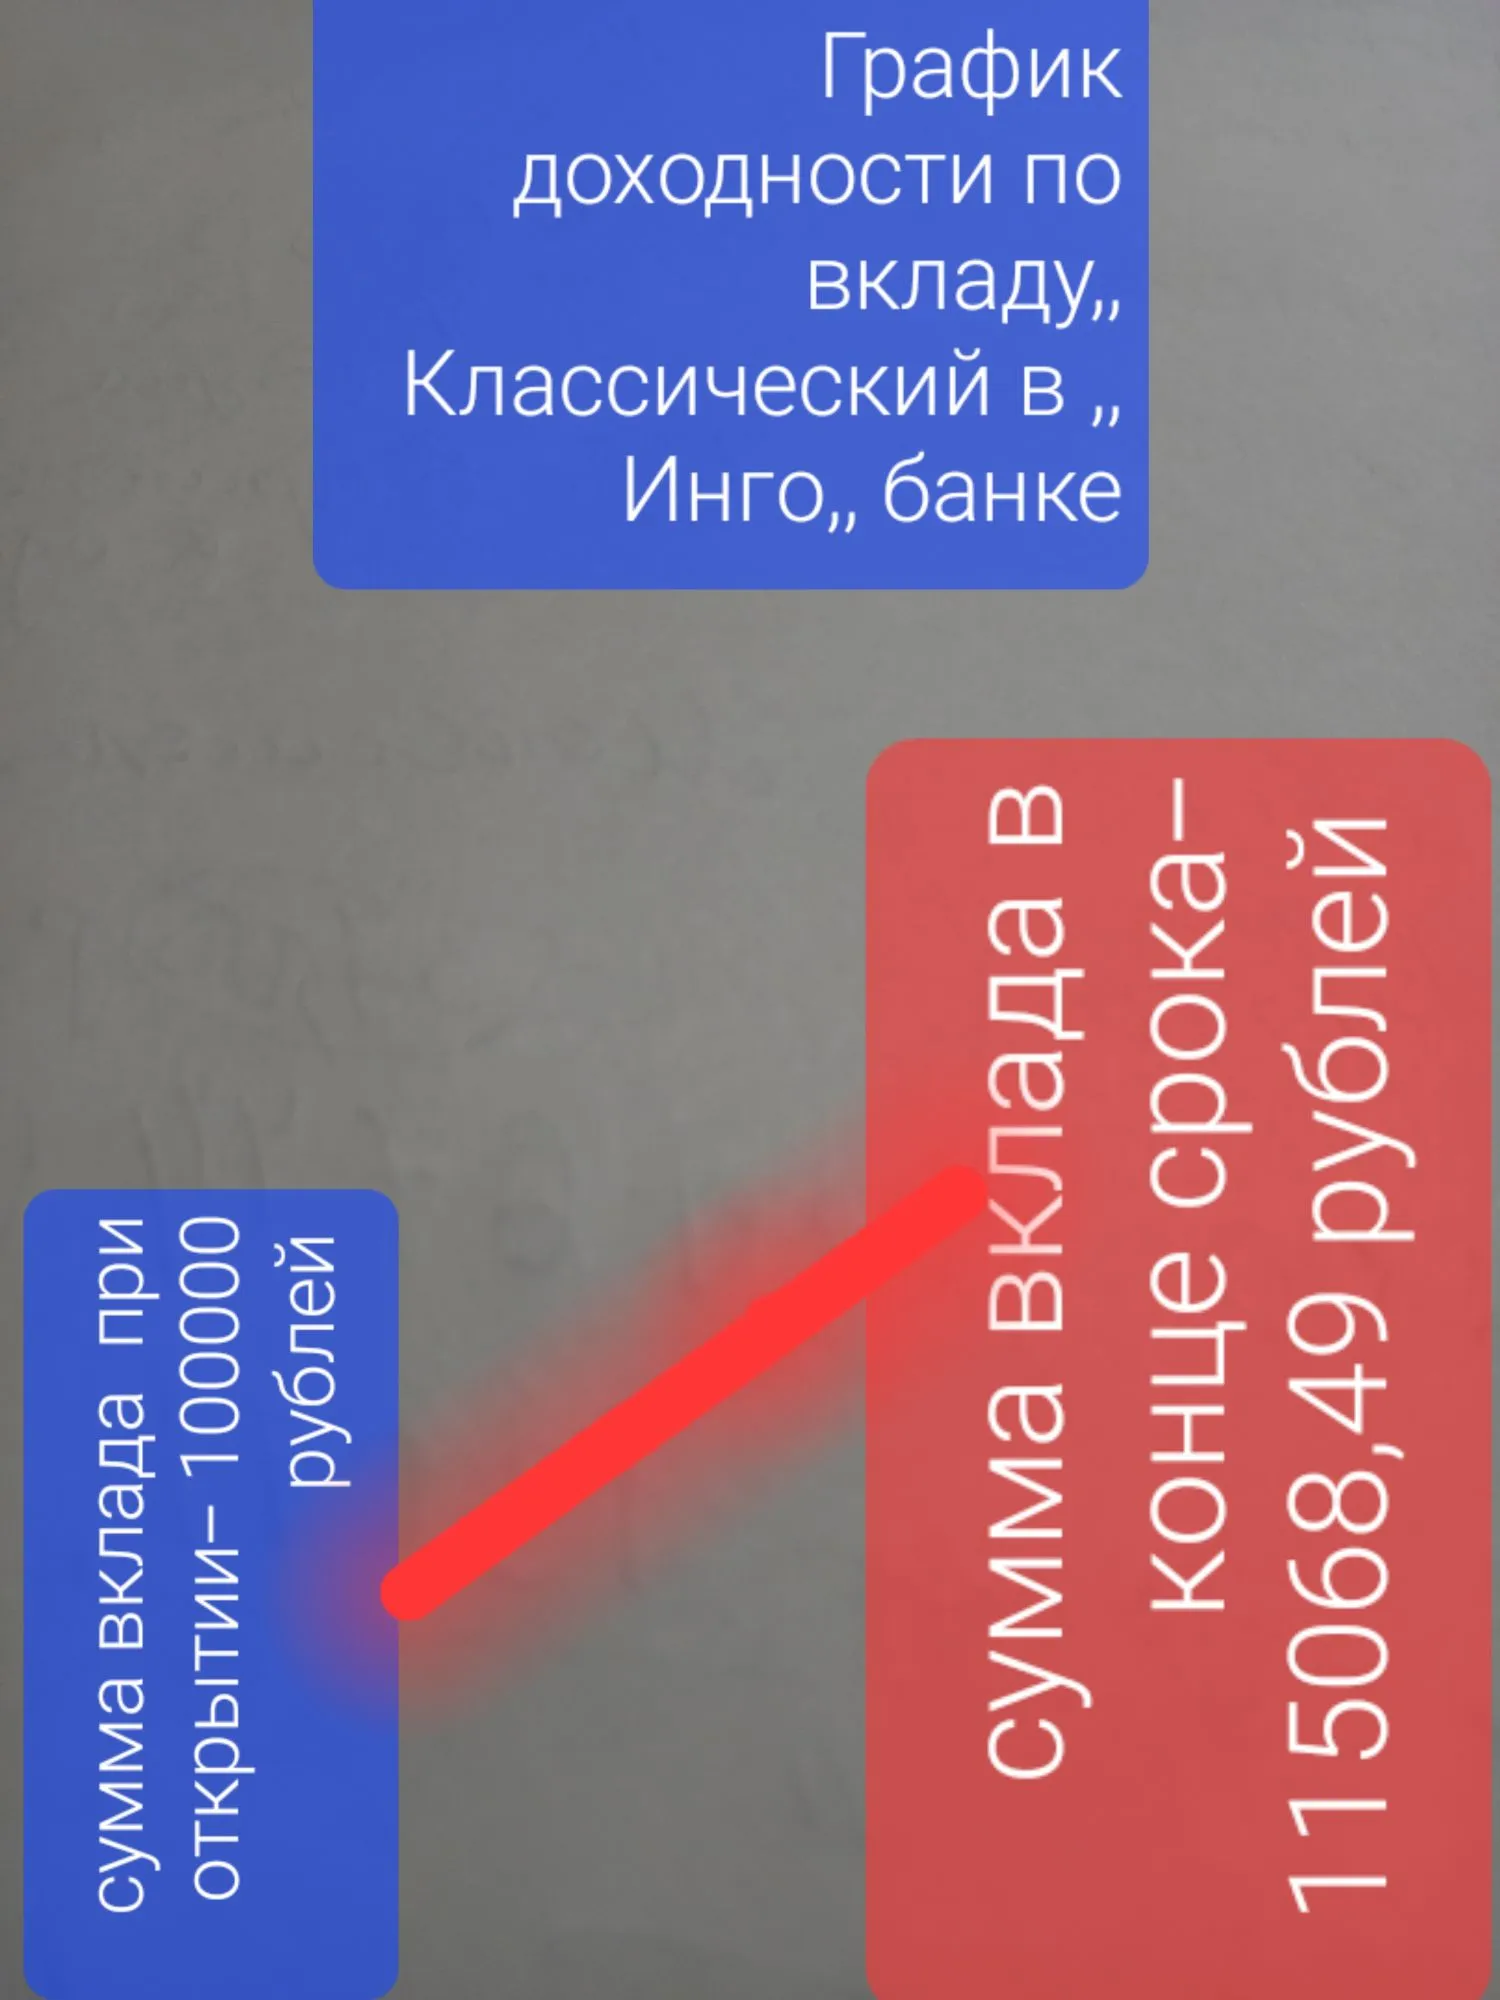
Уважаемые читатели, в данном своём посте , я , на своём примере и в сравнение НС и вклада в ,, Металлинвест,, банке, хочу поделится анализом и показать , что не всегда, по итогу, размещение средств на краткосрок по НС , по более высокой приветственной % ставке , оказывается , по итогу , более выгодным, для клиента и рациональным вариантом , в сравнение с размещением средств , также по приветственной , чуть меньшей %ставки , но на более длительный срок...
Цифровой рубль является новой формой российской валюты. С сентября 2026 года он доступен клиентам крупнейших банков. Цифровые рубли хранятся на платформе Банка России, а управлять счетом можно через мобильное приложение банка.
Я недавно решила открыть вклад и воспользовался сайтом Банки.ру для изучения предложений различных банков.
Спасибо автору за пост, интересно 👍💐🌺🔥
Всем доброго времени суток! 👋💐
Познавательно 👍
Сегодня,я продолжаю знакомить читателей Площадки Диалог банки ру. с возможностью размещения размещения своих свободных денежных средств , на этот раз , в достаточной крупных суммах, на депозитных банковских продуктах- вкладах, мониторя предложения по схожим условиям тарифа по условиям , но разными % ставками , выбирая , естественно , более высокий %.Свой выбор, я , осуществил в ЛК маркетплейса банки ру. https://www.banki.ru/products/deposits/ в разделе:,, Сбережения,, вкл...
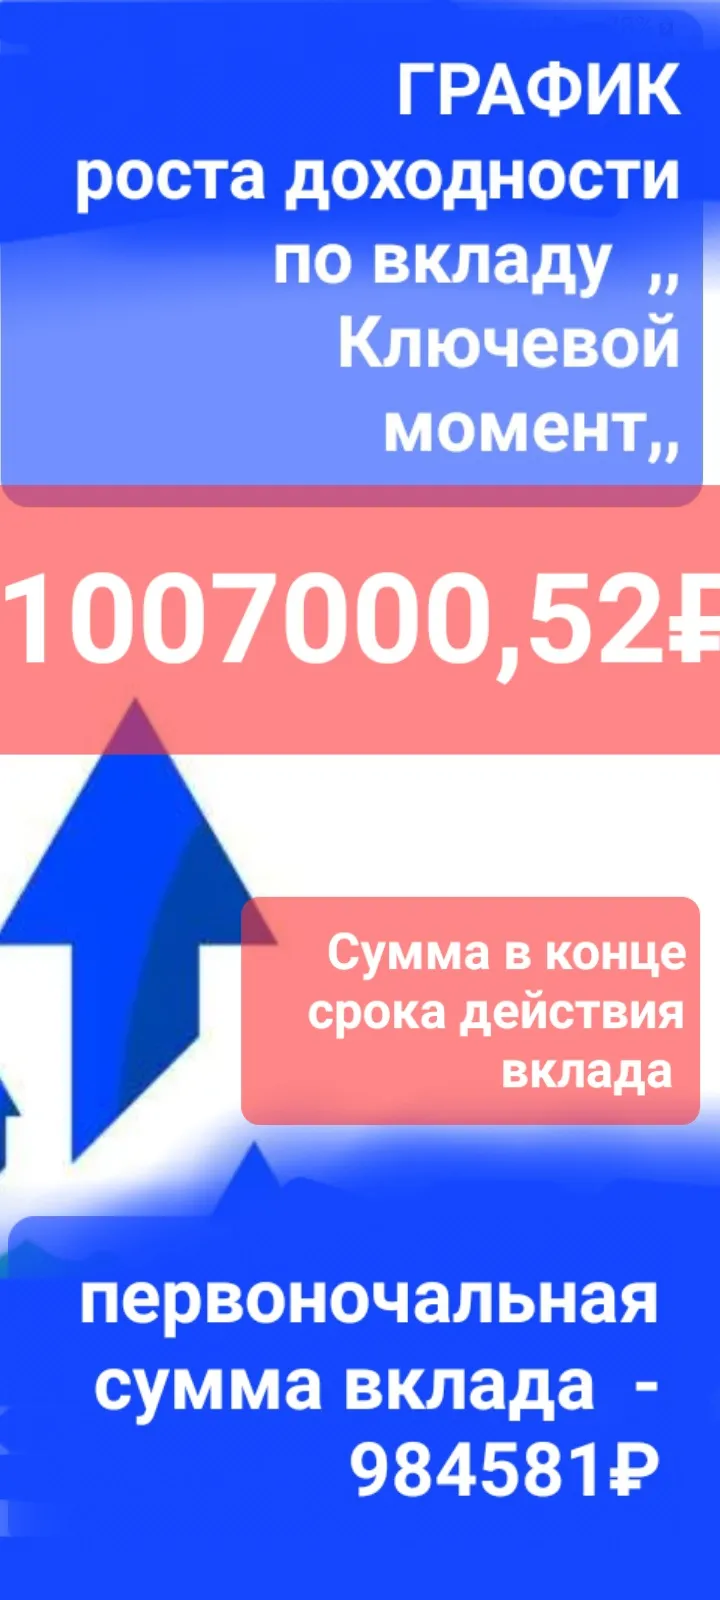
Да, действительно , данный вклад ,, Ключевой момент,,в банке ГПБ очень подходит доя размещения крупных денежных сумм клиентов -вкладчиков , особенно на длительные сроки до 3 лет , с получением максимальной доходности +2% к КС ЦБ РФ , а это , на сегодня составляет 16%., что 👌.