Как я создал резервный фонд и почему не трогаю его
Три года назад у меня не было никакой подушки. Зарплата приходила и уходила, а если случалась незапланированная трата - я либо лез в кредитку, либо занимал у родителей. После очередного такого случая я решил, что хватит. Так началась история моего резервного фонда.
Начал с малого. Первый месяц отложил 5% от зарплаты - это было около 4 000 рублей. Сумма смешная, но задача была не в размере, а в привычке. Я настроил автоматический перевод в день зарплаты на отдельный накопительный счёт. Деньги уходили раньше, чем я их видел, и это сработало. Через полгода я увеличил отчисления до 10%, потом до 15%. Ещё через год добавил всё, что оставалось в конце месяца.
Главный принцип, который я усвоил: резервный фонд - это не инвестиции. Я не покупаю на эти деньги акции, не кладу их на долгий вклад и не гоняюсь за доходностью. Задача подушки - быть доступной в любой момент и не потерять в стоимости. Поэтому храню я её на накопительном счёте с ежедневным начислением процентов. Ставка не самая высокая, зато снять можно в любой день без потери дохода. Часть держу на коротком вкладе, который заканчивается каждые три месяца - так деньги не лежат мёртвым грузом, но и не заперты на годы.
Сколько нужно? Я остановился на шести месячных расходах. Для меня это сумма, которая покрывает аренду, еду, транспорт, связь и обязательные платежи. Если я потеряю работу, у меня есть полгода, чтобы найти новую, не хватая первый попавшийся вариант. Психологически это даёт невероятную свободу: я не соглашаюсь на плохие условия из страха остаться без денег.
Самое сложное - не трогать. Соблазнов много: то техника сломалась, то скидки, то хочется в отпуск. Я выработал правило: резервный фонд - только для настоящих чрезвычайных ситуаций. Потеря работы, болезнь, срочный ремонт, который нельзя отложить. Всё остальное - планирую заранее и коплю отдельно. Если очень хочется потратить, я жду 72 часа. За это время желание либо проходит, либо превращается в осознанную цель, под которую можно копить.
Ещё один лайфхак - не держать подушку на карте, которой пользуюсь каждый день. Отдельный счёт без карты, доступ только через приложение. Лишний барьер отрезвляет.
Сейчас у меня шесть месяцев расходов, и я сплю спокойно. Резервный фонд - это не про доходность, а про устойчивость. Он не сделает меня богаче, но он делает меня свободнее. И это дорогого стоит.
А у вас есть финансовая подушка? Сколько месяцев расходов вы считаете достаточным?

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".

Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.


Я хочу с вами поделиться своими знаниями по одному супермаркету, который, как мне кажется, незаслуженно обделен здесь вниманием. И это....Лента!!! Сейчас, сев за создание этого поста, я сама сильно удивилась, узнав, какие магазины входят в группу Лента. И это оказались "Супер Лента", "Гипер Лента", ...."Монетка", и ...."Улыбка Радуги" и ....."О’КЕЙ".👍😊
В 1971 году нобелевский лауреат Герберт Саймон произнёс фразу, которая оказалась пророческой: «Богатство информации порождает бедность внимания». Сегодня, спустя полвека, эта бедность стала главным дефицитом экономики. Средняя продолжительность концентрации человека упала с 12 секунд в 2000 году до 7,6 секунды в 2026-м - на 36,7% за четверть века. Внимание превратилось в товар, который платформы собирают в промышленных масштабах и перепродают рекламодателям.
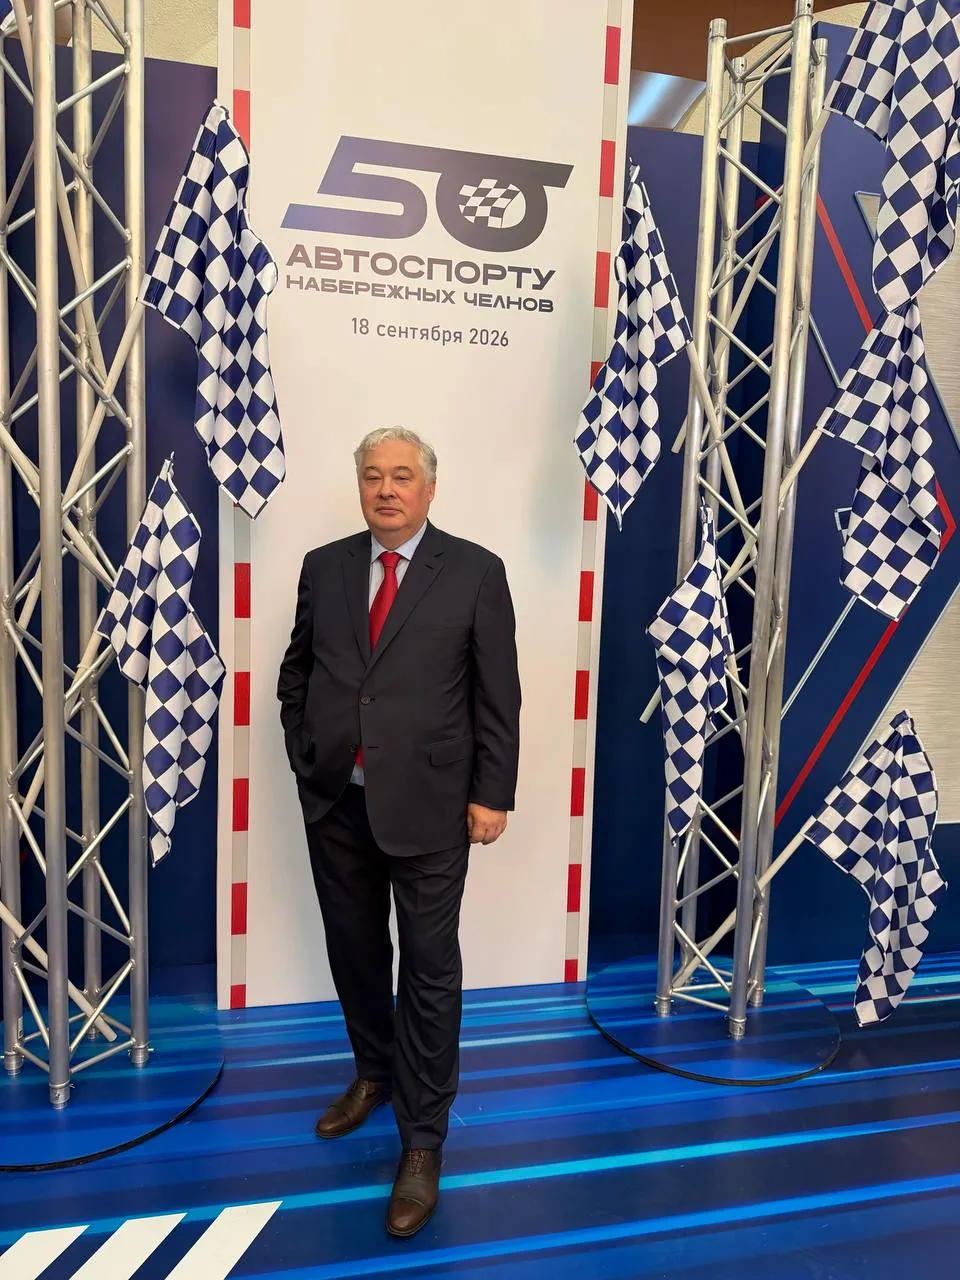
18 сентября 2026 года в городе Набережные Челны состоялось масштабное торжественное мероприятие, посвящённое 50-летию завода «КАМАЗ» и автоспорта города. Дирекция Управления главного конструктора «КАМАЗ» была создана в Москве в 1971 году и переехала в Набережные Челны в 1975 году. История, объединяющая автомобильный завод, город и людей, посвятивших жизнь автоспорту, отсчитывается от 1976 года: 18 сентября первый багги челнинского клуба, тогда называвшегося «Багги-КАМАЗ», отправился в Рязань...
С наступлением осени у некоторых людей могут обостряться хронические заболевания желудочно-кишечного тракта (ЖКТ): гастрит, гастроэзофагеальная рефлюксная болезнь (ГЭРБ), функциональные нарушения кишечника. Изменение рациона, снижение физической активности, стресс и сезонные инфекции могут способствовать появлению изжоги, тяжести в желудке, вздутия и нарушения стула. О том, как подготовить организм к смене сезона и что делать при появлении неприятных симптомов, рассказали врачи «Виртуальной...
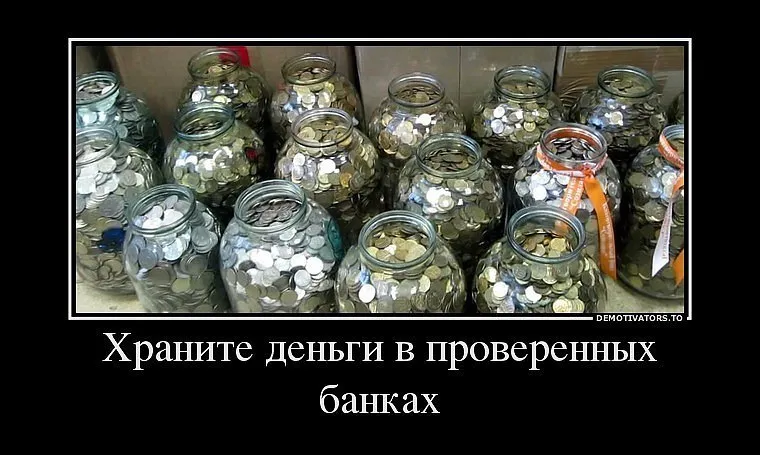
Есть два варианта: держать на вкладе или накопительном счете. Каждый решает для себя эту проблему выбора по-разному.
Начните с цели
Вайлдберриз Банк последовал примеру других банков и запустил не так давно реферальную программу по приглашению друзей в WB Банк.
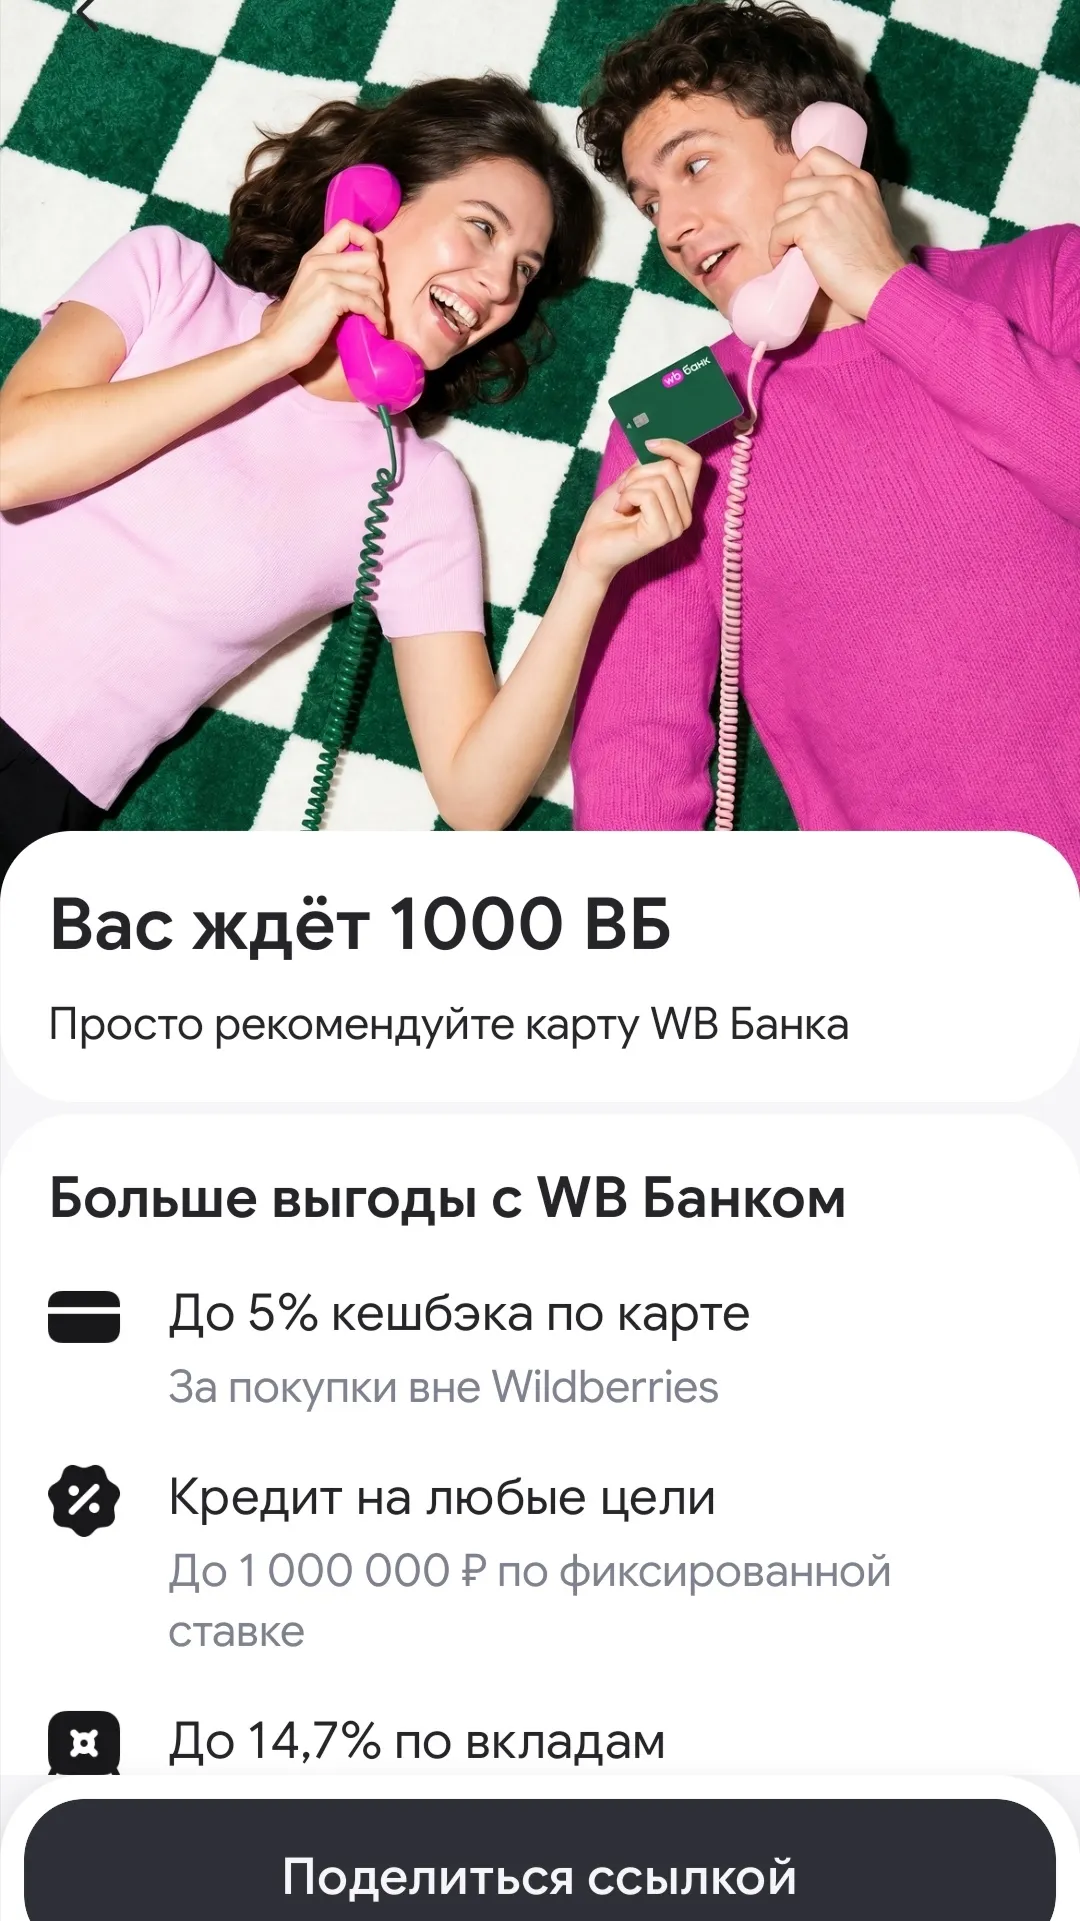


Карту получила еще в мае 2026, но пока никого не приглашала
Финансовая стабильность начинается не с больших доходов, а с умения правильно распоряжаться тем, что уже есть. Полезно вести учёт расходов, заранее планировать крупные покупки и формировать финансовую подушку на непредвиденные ситуации.
Каждый день мы принимаем сотни мелких решений, многие из которых напрямую связаны с нашими финансами. Мы выбираем, какой кофе купить по дороге на работу, какой тарифный план подключить для интернета, какую модель чайника заказать для кухни или какую подписку оформить в приложении. Нам кажется, что огромное разнообразие вариантов - это великое благо современного рынка, которое позволяет найти идеально подходящий продукт под любые запросы.Однако психологи и экономисты давно заметили феномен, котор...