Платный воздух: почему мы начинаем платить абонентскую плату за собственные вещи
Раньше мы платили деньги за стиральную машину, кофеварку или автомобиль, привозили их домой и пользовались всеми функциями бесплатно. Но в последние годы производители нащупали новую золотую жилу. Они поняли, что продавать вещь один раз - невыгодно. Гораздо прибыльнее запереть покупателя в систему вечных платежей, заставляя его по кусочкам докупать функции собственного устройства. Давайте разберем, как устроен этот новый потребительский капкан и как защитить свой кошелек от бесконечных трат за базовый комфорт.
Проблема «заблокированного» железа
Современные тренды шокируют: автопроизводители начали продавать подписки на подогрев сидений или встроенный навигатор. Физически эти функции уже установлены в машине на заводе. Вы уже заплатили за эти провода и кнопки при покупке, но они заблокированы на уровне программы. Чтобы кресло стало теплым в холодный сезон, вам нужно ежемесячно переводить производителю фиксированную сумму через приложение. Если платеж не прошел - функция отключается.
Как защититься: При выборе любой сложной техники или автомобиля детально изучайте условия эксплуатации. Прямо спрашивайте продавца: «Останутся ли все функции активными, если я отключу устройство от интернета?». Выбирайте бренды, которые не балуются скрытыми ограничениями.
Умная техника, которая отказывается работать без подзарядки бюджета
Эта мода быстро перекочевала и в обычные дома. Появляются умные кофемашины, которые требуют подписку на фирменный кофе, иначе они просто блокируют подачу воды. Роботы-пылесосы могут требовать регулярную оплату за расширенные карты уборки, а умные весы - за отображение графиков вашего веса в приложении. Вещи в нашем доме постепенно превращаются в чужих шпионов, которые постоянно требуют привязать банковскую карту.
Как защититься: Голосуйте рублем за «глупую», но надежную технику. Обычный качественный пылесос или классическая кофеварка выполняют свои задачи ничуть не хуже цифровых аналогов. Но при этом они гарантируют, что вам не придется оформлять кредит на активацию кухонного прибора.
Потеря права на полноценную собственность
Самое опасное в этой ситуации - психологический сдвиг. Мы постепенно перестаем быть владельцами своего имущества и превращаемся в вечных арендаторов. Из-за этого личный бюджет теряет стабильность. Вместо фиксированных расходов мы получаем десятки мелких ежемесячных списаний, которые в сумме незаметно съедают значительную часть наших доходов.
Как защититься: Установите жесткий лимит на количество «железных» подписок в вашей жизни. Если вещь требует регулярных денег за то, чтобы просто работать - это плохая покупка. Разумнее один раз переплатить за полностью свободное устройство, чем годами платить скрытый налог за аренду его функций.
Главный вывод
Развитие технологий не должно приводить к финансовому рабству перед брендами. Полноценное владение вещами - это основа стабильности личного бюджета. Отказ от покупки устройств с искусственными ограничениями и умение выбирать простую, независимую технику позволяют сохранить контроль над своими деньгами и не платить компаниям за воздух в собственной квартире.
На этом всё, спасибо за внимание.До новых встреч 👋

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

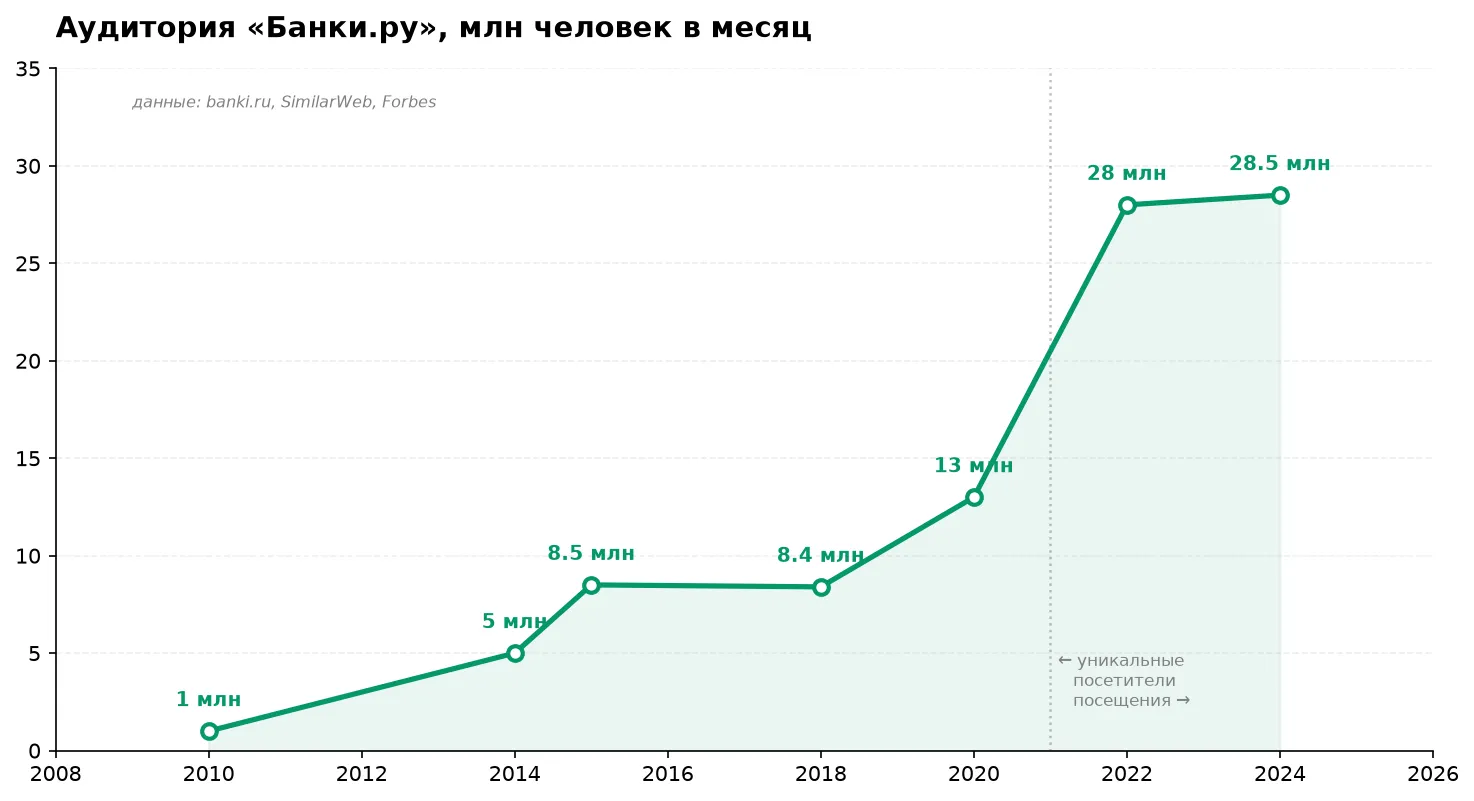
В 2004 году Филипп Ильин‑Адаев пытался сравнить вклады в разных банках. Информация была разбросана по десяткам сайтов, ставки устаревали быстрее, чем он успевал их переписать. Родилась простая мысль: собрать всё в одном месте. Сначала хотели назвать проект Vsebanki.ru, но за 2 500 долларов выкупили короткий домен. 1 марта 2005 года «Банки.ру» официально заработал. В январе открыли первый офис, и команда начала вручную заполнять базу данных по банкам.
Если вы устали переплачивать бешеные проценты по кредитным картам, то это отличная новость для Вас. Действует она только до 30 сентября 2026 года. Для новых клиентов сейчас действует отличная акция по рефинансированию.


Достойная акция от достойного банка! 👍 Но мне всегда интересно, почему все "плюшки" прилетают только новым клиентам, а тот кто постоянный и "старый" - в вечном пролёте?! 🤔
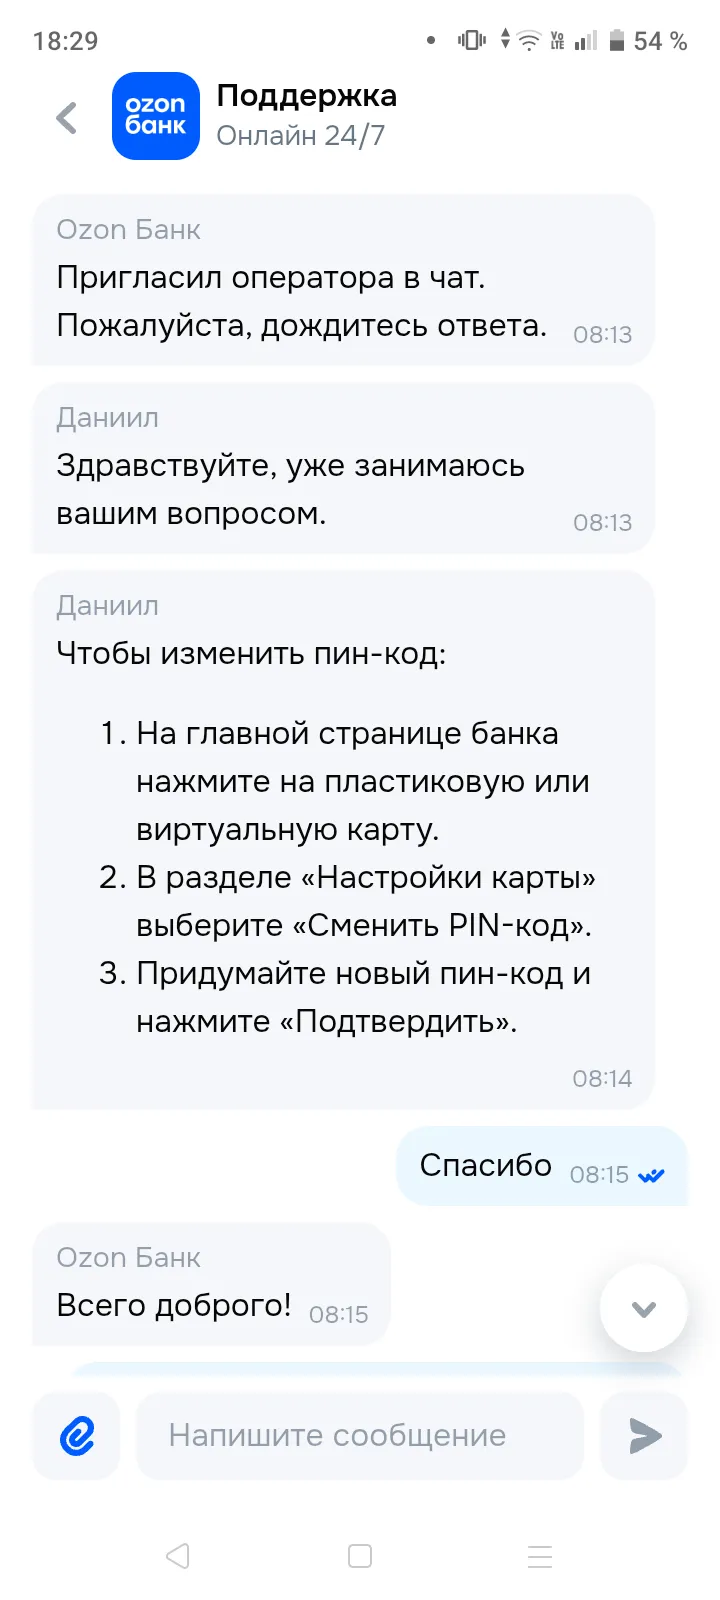
Опять делюсь своим как говорится "горьким опытом".Оказалась в такой ситуации: нужно было срочно пополнить свою озон карту через банкомат, карта всегда с собой, казалось бы как те проблемы, дело пяти минут, но вставив карту сталкиваюсь с тем, что я напрочь забыла пин код, стою и понимаю, что я даже приблизительно его не могу вспомнить. Данная карта используется часто через приложение: оплачиваю ей мобильную связь, озон товары, ну и так по мелочи в магазинах, там пин коды не спрашивают.
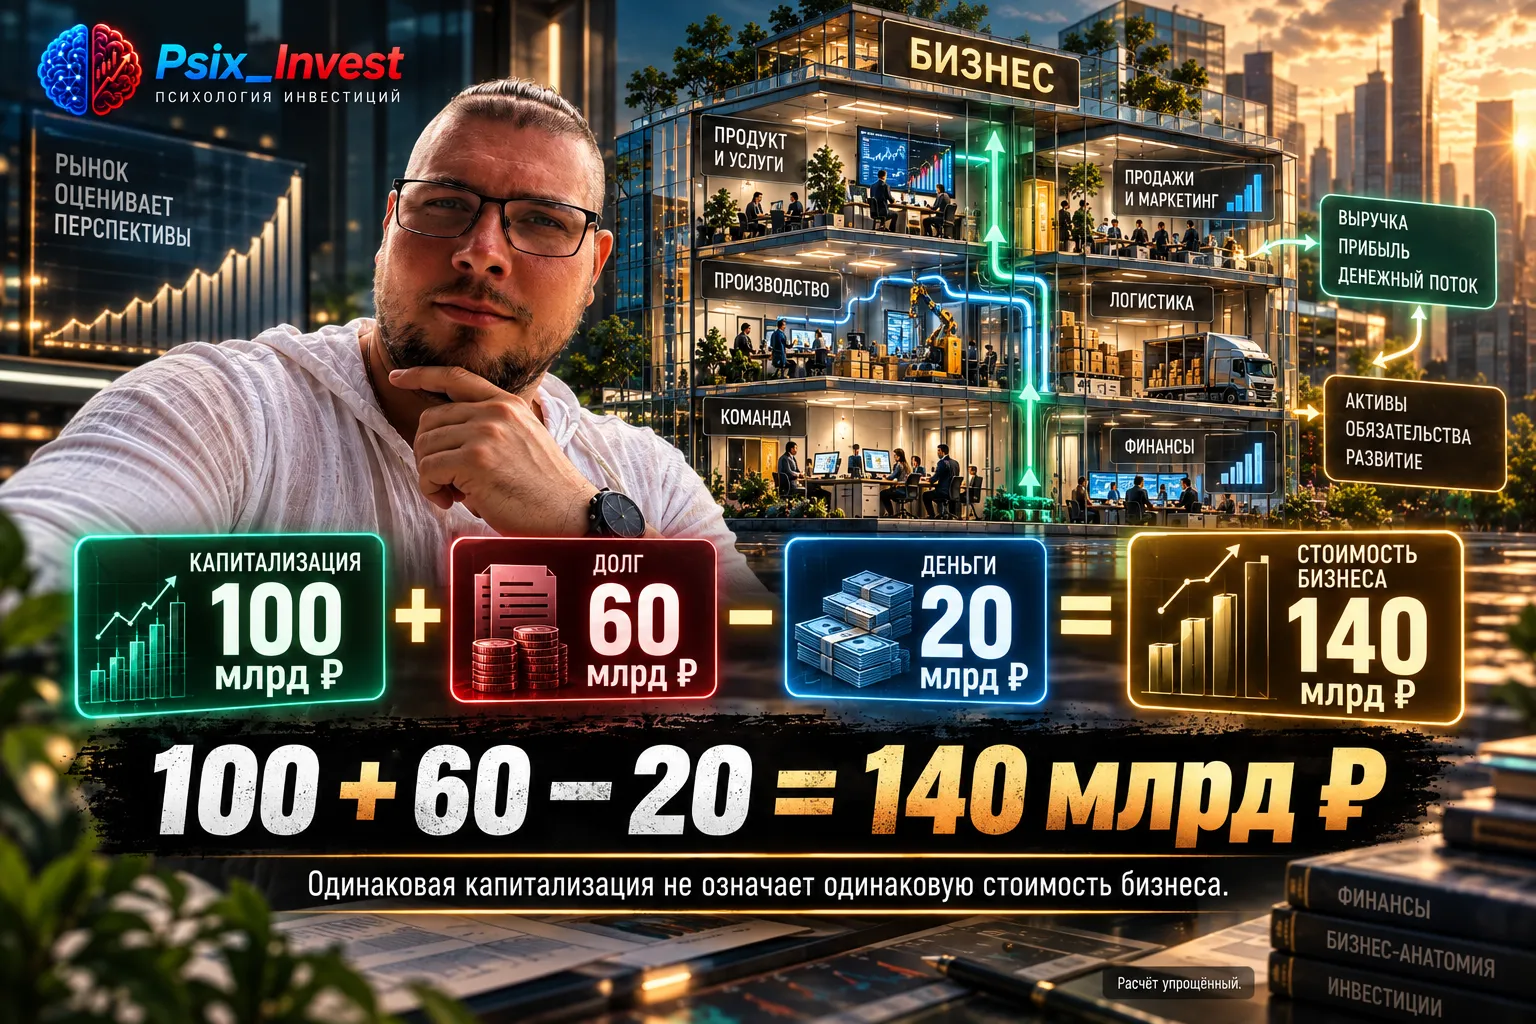
Два одинаковых мультипликатора создают ощущение, что компании оценены рынком одинаково. На практике P/E показывает лишь отношение капитализации к текущей прибыли. Он ничего не говорит о качестве этой прибыли, долговой нагрузке и том, что может произойти с результатом дальше.
Когда я решил разложить свои сбережения по разным «полочкам», то встал перед выбором: накопительный счёт или срочный вклад? Раньше я просто кидал все деньги на одну карту, но после того, как однажды пришлось срочно снимать крупную сумму, я понял, что нужна система. Сначала я изучил, как вообще работают эти инструменты. Накопительный счёт - это гибкий вариант: деньги лежат, проценты капают, но я могу снять их в любой момент без потери дохода. Плата за такую свободу - переменная ставка, которую...
Год назад я купил ноутбук за 90 тысяч рублей в рассрочку. Магазин обещал «0% переплаты», и я повелся. История закончилась хорошо, но только потому, что я внимательно читал договор. Рассказываю, как это было.
Пришло время подвести итоги конкурса, в котором вы делились своими финансовыми целями до конца года и как вы планируете их достичь. Было очень интересно читать ваши цели, спасибо, что поделились!

СК «Росгосстрах Жизнь» провела серию образовательных занятий по финансовой грамотности для пассажиров теплохода, которые путешествовали из Санкт-Петербурга в Москву. Эксперт компании рассказала участникам о принципах управления личными финансами, страховании жизни, кредитовании и защите от мошенников. Встречи проходили в формате открытого диалога: слушатели задавали вопросы, вместе со спикером разбирали реальные жизненные ситуации и делились собственным опытом.
Все мы уже в курсе экосистемы Сбера. Мало им банковских услуг, они входят и на другие ниши, охватывают единым облаком многие вопросы, так что их решение для конечных людей становится в т.ч. весьма удобнее.
Все мы знаем, что самые необходимые вещи стоят сейчас дорого. Особенно когда необходимы срочно холодильник, стиральная машина, телефон. А если нужно сразу много? А денег нет? Выходом будет рассрочка. Забрать товар можно сразу, а платить частями. Как же здесь может помочь Халва?