


Теперь я начал выбирать страховку не только по самой низкой цене
У меня раньше был довольно простой подход к страховке: если несколько вариантов предлагают примерно одно и то же покрытие, я выбираю тот, который стоит дешевле. Казалось, что переплачивать за полис нет особого смысла, если сам страховой случай еще неизвестно наступит или нет. Потом я начал внимательнее сравнивать условия и понял, что одинаковая сумма в полисе еще не означает одинаковую защиту. В одном варианте могут быть дополнительные ограничения, франшиза или исключения, которые становятся заметными только тогда, когда начинаешь читать договор подробнее.
Особенно меня удивило, насколько сильно могут отличаться условия обращения. Где-то нужно сообщить о событии в довольно короткий срок, где-то требуется определенный набор документов. Если заранее этого не знать, в неприятной ситуации можно потратить много времени просто на то, чтобы разобраться, что делать дальше. Раньше я практически не смотрел на исключения из покрытия. Мне было достаточно увидеть перечень основных рисков и общую сумму. Сейчас этот раздел читаю одним из первых, потому что именно там иногда становится понятно, почему один полис стоит заметно дешевле другого.
Еще я стал обращать внимание на франшизу. До этого воспринимал ее скорее как техническую деталь, но потом понял, что она напрямую влияет на то, сколько придется заплатить самостоятельно. Если ущерб небольшой, разница между вариантами может оказаться вполне ощутимой. При этом я не считаю, что самый дорогой полис автоматически будет подходящим. Бывает, что дополнительные опции просто не нужны конкретному человеку. Поэтому сейчас стараюсь сравнивать не цены сами по себе, а то, что именно я получаю за эту сумму. Еще один момент, который раньше упускал, — порядок выплаты. Важно не только наличие страхового покрытия, но и понимать, как определяется размер возмещения и какие документы могут понадобиться для подтверждения расходов или ущерба. После этого я перестал покупать страховку в последний момент. Если есть возможность, заранее смотрю несколько вариантов и сохраняю условия, чтобы потом спокойно сравнить их между собой. За десять минут такой проверки обычно можно узнать гораздо больше, чем из рекламного описания.
Был случай, когда самый дешевый вариант сначала выглядел наиболее привлекательным. Но после сравнения оказалось, что часть нужного мне покрытия там отсутствует, а по некоторым ситуациям действуют ограничения. Разница в цене уже не казалась настолько существенной. Теперь для меня цена полиса остается важным фактором, но уже не единственным. Сначала смотрю, от чего именно меня защищают, какие есть исключения, франшиза и порядок обращения, а потом сравниваю стоимость.
В итоге я перестал воспринимать страховку как обычную покупку, где достаточно выбрать минимальную цену. Здесь дешевле не всегда означает хуже, но и дороже не всегда означает лучше. Для себя я оставил простой принцип: сначала понять условия полиса, а уже потом смотреть на его цену. Потому что смысл страховки проявляется именно тогда, когда возникает проблема, а не в момент, когда нажимаешь кнопку «оплатить».

Новый день — новый выбор. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Осталось совсем немного пар. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Финальный выбор нашей серии! Ссылки на предыдущие пары и подробные условия конкурса — в стартовом посте.


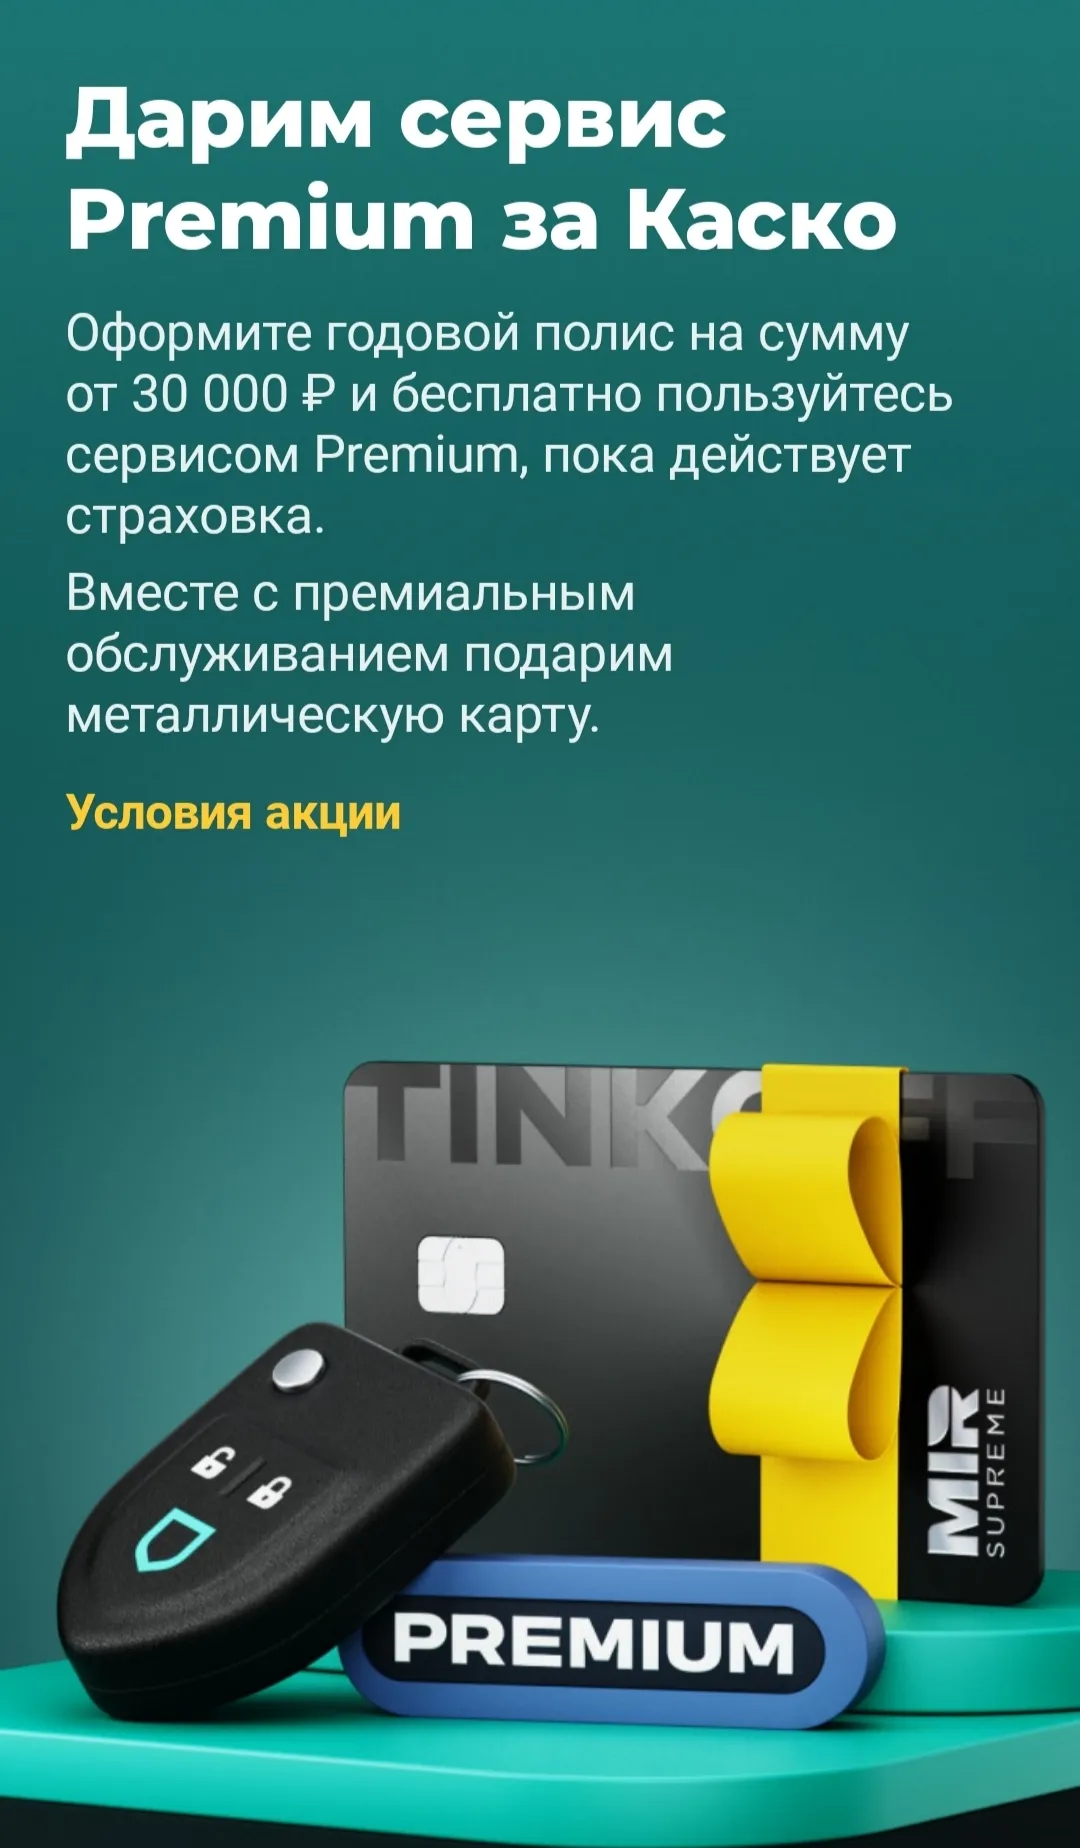
Пришло время обновлять КАСКО. Увидела в Т-Банке предложение: покупаешь полис от 30 тысяч — получаешь год подписки Premium бесплатно. В аттракционы щедрости от банков я не верю. Мне нужен ваш совет.
Генеральный директор, председатель правления «Абсолют Страхование» Дмитрий Руденко поделился своим подходом к развитию бизнеса, управлению и отношениям с клиентами.
Компания «Абсолют Страхование» обеспечила страховую защиту экспонатов межмузейной выставки «Боги и люди. От мифа к истории», которая открылась 16 сентября 2026 года в галерее «Каретный сарай» Серпуховского историко-художественного музея.
По данным опроса «АльфаСтрахование», 71% россиян при отказе от цифрового сервиса удаляют его приложение, но не удаляют учетную запись. При этом каждый четвертый уверен, что удаление приложения автоматически приводит к удалению аккаунта и связанных с ним персональных данных.
«АльфаСтрахование» перечислила двум сельскохозяйственным предприятиям Ставропольского края 3,7 млн руб. авансовых выплат за недобор урожая озимых культур. Посевы пострадали из-за переувлажнения почвы.
«Ингосстрах», один из лидеров рынка страхования в России, проанализировал обращения клиентов, получивших травмы во время отдыха у воды.


Раньше была мода - прыгать в водоём с тарзанки...
Целый каталог страховых случаев 🙏...
Если автомобиль нужен только для одной поездки, покупать обычный годовой полис может быть нерационально. Например, машину нужно перегнать после покупки, отвезти на техосмотр или показать потенциальному покупателю. Для таких случаев предусмотрено краткосрочное ОСАГО, которое можно оформить на срок от одного дня до трех месяцев.
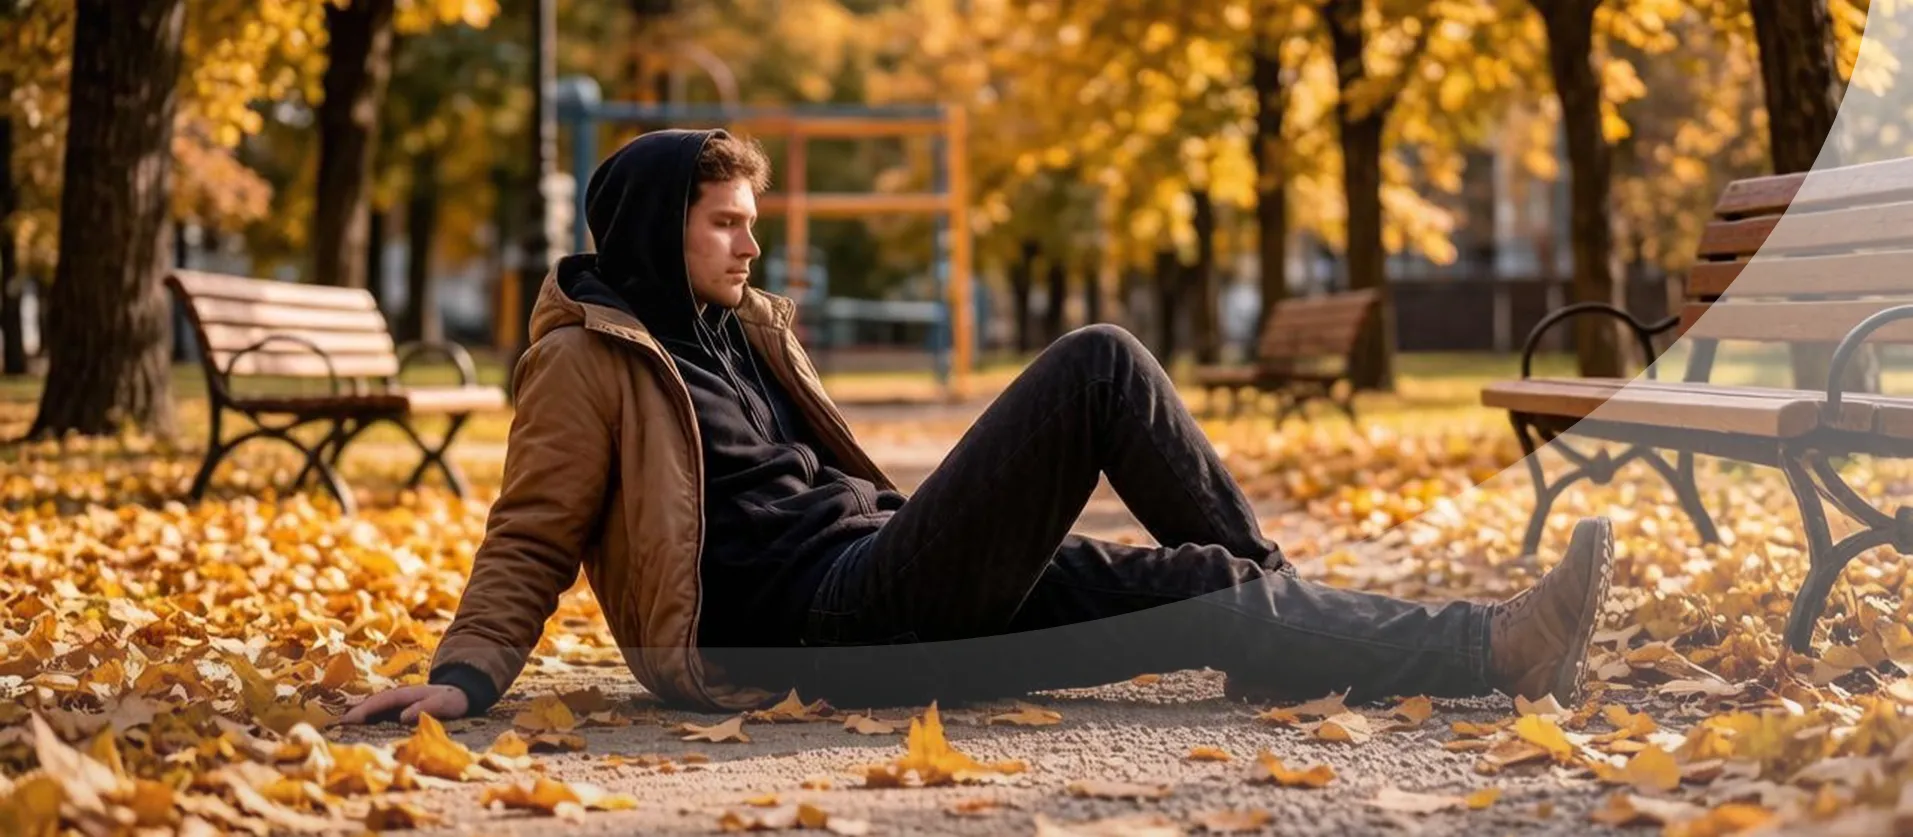
Осень – это не только красные клёны и последний тёплый солнечный свет. Это ещё и дождь, каша из листьев под ногами, первые заморозки и гололёд. По статистике, именно осенне-зимний сезон даёт пик травм: переломы, вывихи, растяжения, ушибы. Чаще всего люди падают на ледяных ступеньках, переходах и остановках — там, где не успели обработать лёд или убрать мокрые листья. Если вы упали – важно не паниковать и действовать по порядку.
«Ингосстрах», один из лидеров рынка страхования в России, подключил более 10 новых партнеров к универсальному API – цифровому сервису для автоматизации страхования грузов. Все больше корпоративных клиентов выбирают API-интеграции для взаимодействия со страховщиком: интерес к этому формату стабильно растет с каждым годом, поскольку он позволяет сделать страхование частью привычных бизнес-процессов и сократить объем ручных операций.
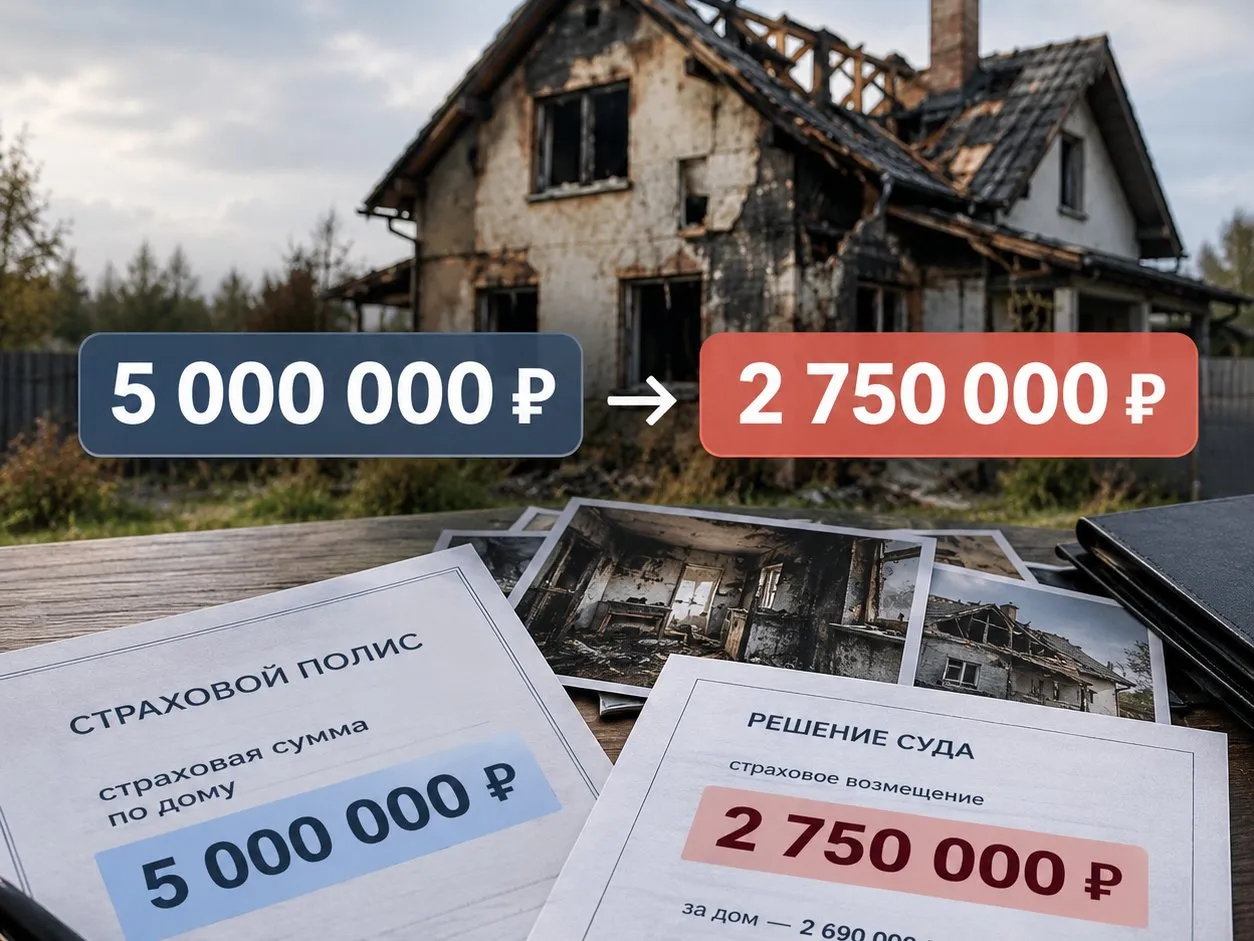
Есть распространённое представление: если дом застрахован на 5 млн рублей и полностью или серьёзно пострадал от пожара, значит страховая должна заплатить эти 5 млн. На практике всё не так просто.
Привет. Хочу рассказать о своей самой глупой финансовой ошибке. Года три назад я брал потребительский кредит на ремонт квартиры. Сумма — 600 000 рублей. Менеджер в банке сказал: «Без страховки ставка будет 21%, а со страховкой — 15%». Я, не долго думая, согласился.
Что я не учел:
1. Стоимость страховки. Она составила 45 000 рублей и была включена в тело кредита. То есть я платил проценты еще и на страховку.
2. Условия возврата. Когда я через месяц решил отказаться от страховки, выяснилось, что...
С наступлением осени многие замечают: стало сложнее просыпаться, быстрее накапливается усталость, а привычные дела требуют больше энергии. Это не слабость и не «просто погода», а вполне объяснимые физиологические процессы: меняется уровень освещённости, смещаются внутренние биоритмы, растёт фоновый стресс.
