КАКОЙ КЭШБЭК НА ОКТЯБРЬ ДАЛИ МНЕ БАНКИ
Приветствую всех пользователей данной платформы. Мой пост снова об актуальном- об категориях кэшбэка на октябрь, которыми порадовали или не порадовали меня банки.
Сразу поясню, что кэшбэк зависит от МСС кода торговой точки и играет РЕШАЮЩУЮ роль в том, что получите ли вы кэшбэк или не получите. Тем, кто активно использует кэшбэчные карты знают об этом, ну, а кто не знает поясню, что:
МСС-код (Merchant Category Code — «код категории продавца») — это четырёхзначный номер, который присваивается торговой точке банком-эквайером. Он указывает на основной вид деятельности компании: например, 5812 — кафе и рестораны, 5411 — супермаркеты, 5912 — аптеки
Напишу о выбранных мной категориях кэшбэка на примере нескольких банков (ВТБ, Альфа банка, Озон банка, ПСБ, Совкомбанка и Райффайзенбанка).
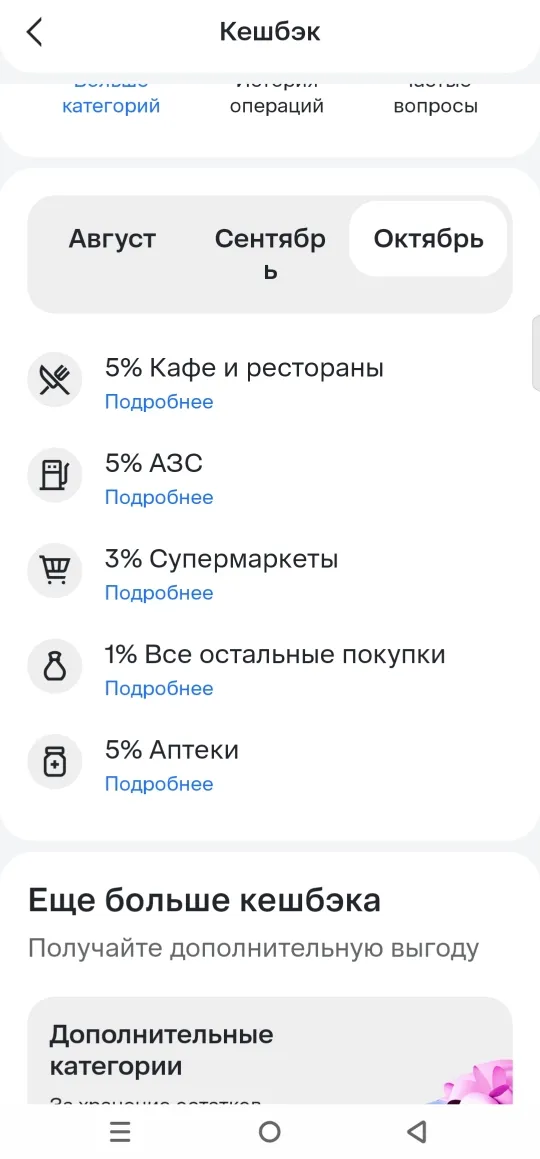
Первым в моем списке будет ВТБ. У меня в этом банке открыт накопительный счет почти 2 месяца и поэтому я уже 2 месяца подряд имею золотой уровень, на котором открывается максимальное количество категорий (5 вместо 3) и нормальные "человеческие" категории, а не просто "партнерская история". И что я выбрала: ❗5% - АЗС (ура 🎉), аптеки, кафе и рестораны; 3%- супермаркеты и 1%- на всё. ❗ ВТБ порадовал, на фоне предыдущих 4 месяцев это просто сказка какая то). Напомню, что общий лимит кэшбэка по всем категориям 3000 р и минимальная сумма, на которую начисляется кэш - 100 рублей и кэш начисляется на полные сотни, что не выгодно, если покупки меньше сотни или суммы покупок не кратные 100 , например 289 рублей ( в этом случае начисление будет только на 200 рублей, а на 89 рублей кэш не начислится).
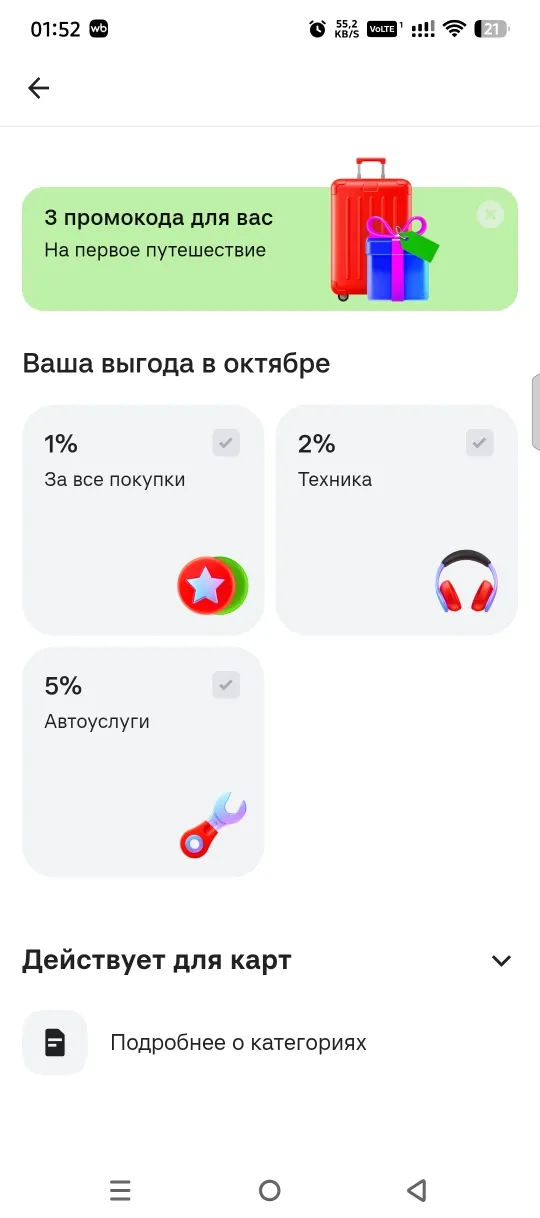
Второй в списке Альфа банк. Ну тут Альфа меня не порадовал. Который месяц совершенно никудышние категории и выбирать по сути не из чего. На базовом уровне без подписок (а у меня их нет) можно выбрать всего 3 категории и крутить барабан супер кшбэка. У меня выпало : 2%- техника, 5% - автоуслуги, 1%-на все и 3%- книги (суперкэшбэк).
Особенности кэшбэка: Лимит по кэшу без подписок 5000 рублей, начисляется также на полные 100 (сотни). Кэшбэк можно вывести с бонусного счета, минимальной суммы вывода нет.
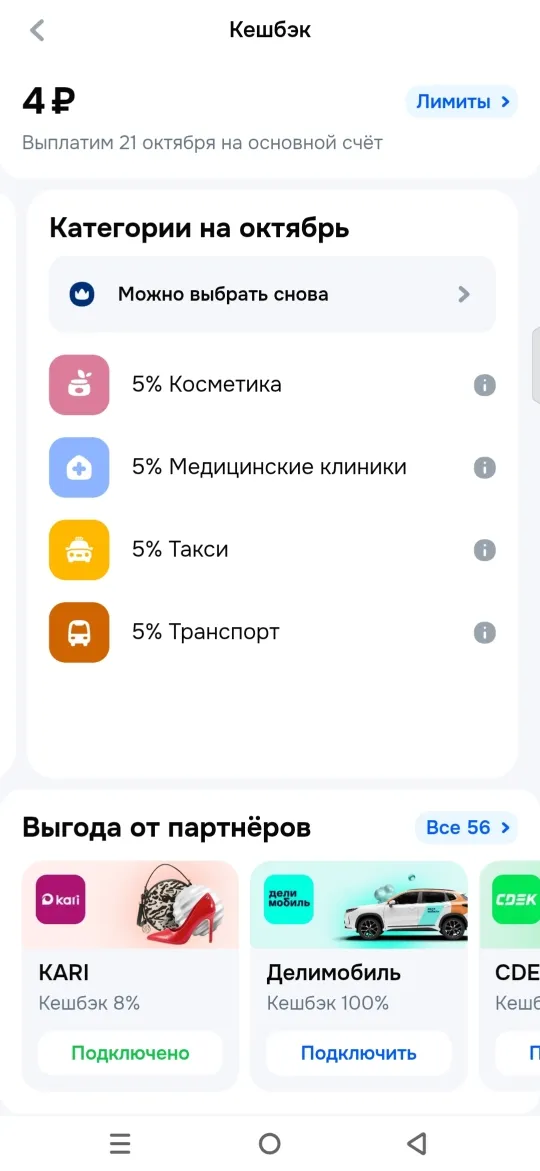
Третий в списке Озон банк. В банк категории (можно выбрать без подписок 4 категории) "попались" поинтересней: 5% в категориях: косметика, медицинские клиники, такси, транспорт. В целом неплохие категории.
Особенности кэшбэка: Лимит по каждой категории 1500 рублей, но в любом случае суммарно по всем категориям не больше 3000 р. Начисляется на суммы меньше 100 р. Кэшбэк приходит рублями и в размере от любой суммы. У банка есть еще предложения от партнёров, в которых разный % начисления кэшбэка.
Четвертый в списке банк ПСБ. В ПСБ банке я выбрала 4 категории: 3%- мед.центры, 5% - красота, 2% - АЗС и 1% на всё.
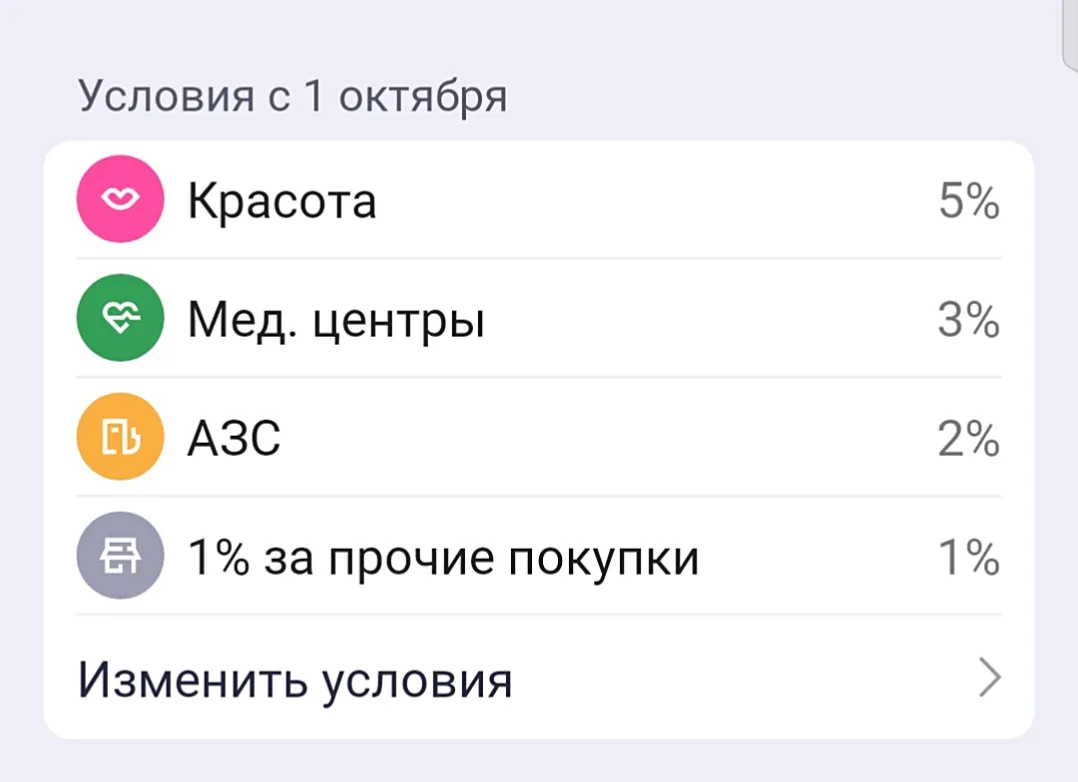
Особенности кэшбэка: Чтобы получать кэшбэк, нужно тратить от 5000 рублей в месяц. Минус кэша- что выводить можно только когда кэшбэк накопится от 500 бонусов.
Пятый в списке Совкомбанк. Он мне предложил по 3 неплохие категории по каждой дебетовой комбо-карте (а у меня их 2). По одной карте я выбрала категории кэшбэка: 6%- медицина, 4% - одежда и обувь, 4%- аптеки. По второй карте: 6% - медицина, 6% красота, 3% - электроника.
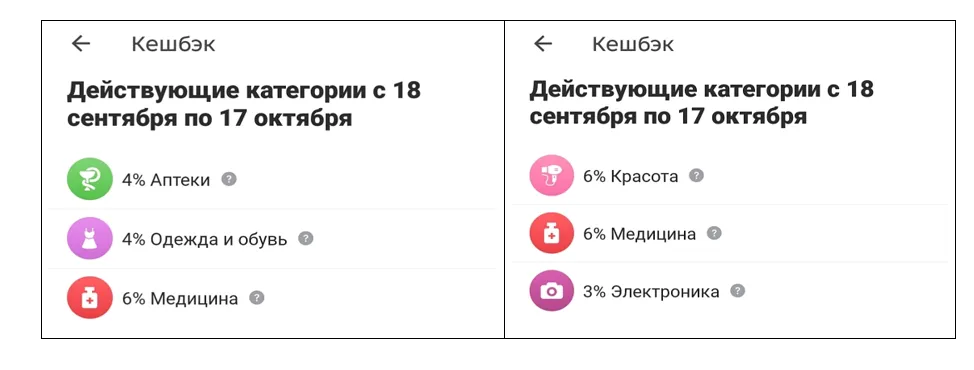
Особенности кэшбэка: Общий лимит (без подписки) по обеим картам 6000 рублей (по 3000 рублей по каждой карте). Кэбэк начисляется на каждый рубль.
В выборе категорий я не случайно делаю упор на медицинские услуги, т.к. планирую большие траты в октябре на операцию и поэтому буду расширять лимит кэшбэка подпиской "Оптима", что даст мне увеличение кэша до 5000 р по каждой карте, а суммарно- 10000 рублей. За первое подключение подписки- она бесплатная, далее стоит 399 рублей в месяц. Мне она нужна только на месяц и я рассчитываю, что она будет бесплатная. Даже, если она окажется платной, я в любом случае буду в плюсе. Я получу дополнительно 4000 р лимита кэшбэка - 399 рублей за подписку= 3601 рубли чистой выгоды. Плюс кэшбэка, что приходит рублями и начисляется на каждый рубль. Это лайфхак для тех, кто имеет дебетовые карты Совкомбанка и планирует большие траты в выбранных категориях кэшбэка - подключить подписку сначала бесплатно на месяц (если это первое подключение) или платно на конкретный месяц, чтобы не тратиться на годовую подписку.
Шестой в списке Райффайзенбанк. По карте Райффайзенбанка у меня постоянный кэшбэк -1,5 на всё.
Особенности кэшбэка: никакие категории не выбираются. Начисляется на каждый рубль. Лимита кэшбэк нет. Ее я использую для мелких покупок, которые не попадают ни под какую категорию или если сумма покупок меньше 100 рублей.
Вот такой список кэшбэка по основным банкам, куда не вошел Т банк, т.к. категории откроются для выбора только 28 числа. В целом картина неплохая и я довольна.
МОИ РЕКОМЕНДАЦИИ, ЧТОБЫ ПОЛУЧАТЬ МАКСИМАЛЬНУЮ ВЫГОДУ ОТ КАРТ С КЭШБЭКОМ:
1. Выбирать категории кэша под именно под свои нужды. Например, если планируете большие траты на мед.услуги (как я), выбирайте категории мед услуги на всех картах.
2. Учитывайте лимиты кэшбэка на всех картах. У каждого банка свои лимиты. Если сумма покупки большая и выходит за лимит кэшбэка в одном банке, разбивайте ее на несколько операций и оплачивайте картами разных банков. Просите продавца разбить сумму на несколько и оплачивайте покупку несколькими картами.
3. Если лимита кэшбэка не хватает, чтобы его увеличить подключайте подписки, но только на тот месяц, в котором Вам это нужно. Часто банки дают возможность бесплатно подключать подписки. Так можно бесплатно увеличить лимит и получить бОльше кэшбэка с крупной суммы.
4. Уточнять в банке список МСС кодов, под которые подходят выбранные категории кэшбэка, а также МСС- коды исключений, за которые не начисляется кэшбэк. Это самый ВАЖНЫЙ момент. Если «промахнуться» с МСС кодом, то останешься без кэшбэка и редкий банк проявит к Вам лояльность при этом и доначислит кэшбэк, если ошибешься с мсс кодом.
5. Уточнять подходит ли МСС код конкретной торговой точки под вашу категорию кэшбэка. Если уточнить не получается, используйте пустую дебетовую карту для "тестирования", на которой даже при нулевом балансе покажет МСС код по неудачной операции. Я использую для этого дебетовую карту Т банка. Пытаюсь оплатить ею, а потом в истории операци ослеживаю, какой же МСС код у торговой точки.
6. Мониторьте кэшбэк у партнеров банка, которые часто дают хороший кэшбэк и банк размещает довольно выгодные акции по кэшбжку у партнеров. (Например, у Т банка я купила ЖД билеты с кэшбэком 45 %)
Используйте эти рекомендации и вы получите максимальную выгоду по кэшбэку.
А какие категории вам предложили банки на октябрь 2026 г. и что выбрали вы?

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Являюсь активным клиентом банка Альфа-Банк , по своим вложениям денежных средств в дебетовые банковские продукты, на выгодных условиях для себя и ,по итогу с отличным получением дохода, о чём и размещаю свои посты, по этим тематике, тут ,но, в этом своём посте , я хочу поделится с читателями Площадки Диалог банки ру. о своей выгоде и при пользовании кредитным счётом в...
Быстробанк поднял ставки по своим вкладам с 26.09
Перевести деньги другому человеку можно через банк, СБП, системы денежных переводов, электронные кошельки или Почту России. При выборе способа стоит учитывать комиссию, скорость зачисления и возможные лимиты.
В конце прошлого года у меня накопилась сумма, которая просто лежала на карте и потихоньку съедалась инфляцией. Я решил разместить её на вкладе, но не гнаться за максимальной ставкой из рекламы, а посчитать реальную выгоду. В итоге выбрал вариант, который на первый взгляд выглядел менее выгодным. Объясню, почему.
Долгое время я относился к кредитным картам настороженно — казалось, что это ловушка для тех, кто не умеет считать деньги. Но полтора года назад мне понадобился инструмент, который закрывал бы мелкие траты между зарплатами и при этом не стоил мне ни рубля. Я оформил кредитку, потом вторую, сравнил их и в итоге оставил одну. Расскажу, как выбирал и что понял.
Долго не хотела брать кредитную карту: казалось, что это ловушка и я точно попаду на проценты. Но знакомая посоветовала карту с кэшбэком 5% на супермаркеты и 1% на всё остальное, и я решила посчитать, есть ли смысл. Спойлер: смысл есть, но только при одном условии.
Осенью у меня появились 150 000 ₽, которые я копила на отпуск. Деньги лежали на обычной карте, и я заметила, что они потихоньку тратятся на ерунду. Решила убрать их туда, где они не будут мозолить глаза, но при этом дадут хоть какой-то доход. Выбирала между накопительным счетом и срочным вкладом.

- Изменение условий займов «еКапуста» (ООО МКК «Русинтерфинанс»)

Три месяца назад моя подруга получила подарок на день рождения от родителей — 300 000 ₽.