Как я инвестирую 30% дохода после выпуска из колледжа
Недавно я выпустилась из колледжа и начала полноценно работать. И почти сразу заметила неприятную вещь: когда доход становится больше, расходы почему-то тоже очень быстро начинают расти.
Кажется: ну вот в этом месяце куплю то, это, закажу что-нибудь, съезжу куда-нибудь — а откладывать начну со следующего месяца.
Поэтому я решила ввести для себя простое правило: 30% от каждого дохода сразу отправлять на накопления и инвестиции.
Не «если что-нибудь останется в конце месяца», а именно сначала отложить деньги, а уже потом распоряжаться остальными 70%.
Как я распределяю эти 30%
Свой точный доход раскрывать не хочу, поэтому для простоты покажу расчёт на каждые 100 000 ₽ дохода.
Получается 30 000 ₽, которые я не трачу на обычные покупки.
Сейчас мой вариант выглядит примерно так:
15000 ₽ — финансовая подушка и максимально спокойные инструменты
Пока моя подушка не достигнет суммы хотя бы нескольких месяцев обычных расходов, это для меня приоритет.
Часть денег можно держать на накопительном счёте или вкладе. Мне важно, чтобы к этим деньгам был относительно быстрый доступ и не приходилось продавать инвестиции в неподходящий момент.
На Банки.ру, кстати, удобно сравнивать условия вкладов разных банков и смотреть не только на красивую ставку в рекламе, но и на срок, условия получения максимального процента и ограничения
10000 ₽ — облигации
Следующий инструмент, который я начала изучать, — облигации.
Если очень упрощённо, мне они нравятся своей понятностью: можно заранее посмотреть срок, выплаты и доходность. Для начала я больше смотрю в сторону относительно консервативных вариантов, а не пытаюсь найти неизвестную компанию с самой высокой доходностью.
У облигаций при этом тоже есть риски: цена может меняться, а высокая заявленная доходность обычно появляется не просто так. Поэтому сейчас для меня важнее сначала разобраться, что именно я покупаю.
5 000 ₽ — более рискованная часть
Эту часть я готова оставить на долгий срок и спокойно относиться к колебаниям стоимости.
Вместо идеи «найти одну акцию, которая вырастет в десять раз» мне намного ближе вариант распределять деньги между большим количеством компаний через фонды и постепенно разбираться в рынке.
То есть мой принцип сейчас такой:
50% инвестиционной суммы — максимально спокойно33% — облигации17% — рынок акций / фонды
Это не универсальная пропорция и не инвестиционная рекомендация — просто схема, с которой мне психологически комфортно начинать.
Что я сравнивала перед этим
Сначала я вообще думала просто оставлять все 30% на накопительном счёте.
Плюсы очевидные: всё просто, деньги рядом и не нужно разбираться в бирже.
Но тогда я решила сравнить три варианта:
- Вклад / накопительный счёт
➕ просто и понятно➕ высокая ликвидность у накопительного счёта➖ ставка может измениться➖ на длинном горизонте мне хочется использовать и другие инструменты
- Облигации
➕ можно подобрать срок под свои цели➕ понятнее для меня, чем отдельные акции➖ стоимость бумаги может меняться➖ нужно смотреть не только на доходность, но и на надёжность эмитента и условия выпуска
- Акции и фонды
➕ потенциально интереснее на длинном горизонте➕ через фонды проще распределить деньги между разными активами➖ стоимость может заметно колебаться➖ деньги, которые могут понадобиться через месяц, я бы сюда не отправляла
В итоге я решила не выбирать что-то одно, а разделять деньги.
Несколько правил, которые помогают мне не бросить всё через месяц
Самая полезная для меня «фишка» — переводить деньги сразу после получения дохода.
Если сначала месяц пользоваться всей суммой, а потом пытаться отложить остаток, лично у меня остаток почему-то стремится к нулю :)
Ещё я:
— считаю сумму не в рублях, а в процентах от дохода;
— не вкладываю деньги, которые могут понадобиться в ближайшее время;
— стараюсь не покупать актив только потому, что он резко вырос и его все обсуждают;
— раз в месяц записываю, сколько денег отправила в капитал;
— не проверяю стоимость портфеля по десять раз в день.
И ещё один важный вывод: 30% — не магическая цифра.
Кому-то комфортно начинать с 5–10%, кому-то получится откладывать половину дохода. Мне сейчас комфортны именно 30%, потому что оставшихся денег хватает на обычную жизнь и я не чувствую, что ради инвестиций приходится отказываться вообще от всего.
Моя главная цель на ближайшее время — даже не получить максимальную доходность, а сформировать привычку регулярно откладывать деньги после каждого дохода.
Мне кажется, если делать это несколько лет подряд, эффект будет гораздо заметнее, чем от постоянных попыток угадать, какая акция вырастет следующей.
А какую часть дохода вы стараетесь откладывать или инвестировать: фиксированную сумму или процент? И какой инструмент для начала вам кажется самым понятным — вклад, облигации или акции?

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).

В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Год назад оформил карту Т-Банка — понравилось всё: без комиссий, кэшбэк реально капает, поддержка быстрая. Если кто задумывался — вот моя ссылка, по ней бонус получаем оба 🤝
Пользуюсь Банки.ру уже не первый год — это мой главный помощник в выборе финансовых продуктов. Недавно искал выгодный вклад: фильтры очень удобные, можно сразу задать срок, валюту, капитализацию процентов и другие параметры. Выбрал 3 варианта, сравнил условия в одном окне — никаких лишних переходов и путаницы. В итоге оформил вклад с самой высокой ставкой, всё прошло без сюрпризов: условия полностью совпали с тем, что было на сайте. Отдельно отмечу кредитный калькулятор — он реально помогает...

Добрый вечер, многоуважаемые коллеги!


Уже запланировала на будущее открыть данную карту, так как читаю много положительных отзывов об этом банке
Накопительный счёт в ВТБ я открыла ещё в прошлом году. Проценты по нему шли стабильно, каждый месяц. И меня всё устраивало. Также я активно пользовалась кешбэком по этой карте. А в этом году, примерно в конце весны, программа лояльности ВТБ поменялась. И в этом посте я хочу рассказать, почему я решила закрыть накопительный счёт в этом банке. При том что и этот банк в целом, и накопительный счёт в частности меня раньше полностью устраивали. А также рассказать причину, по которой я не стала...
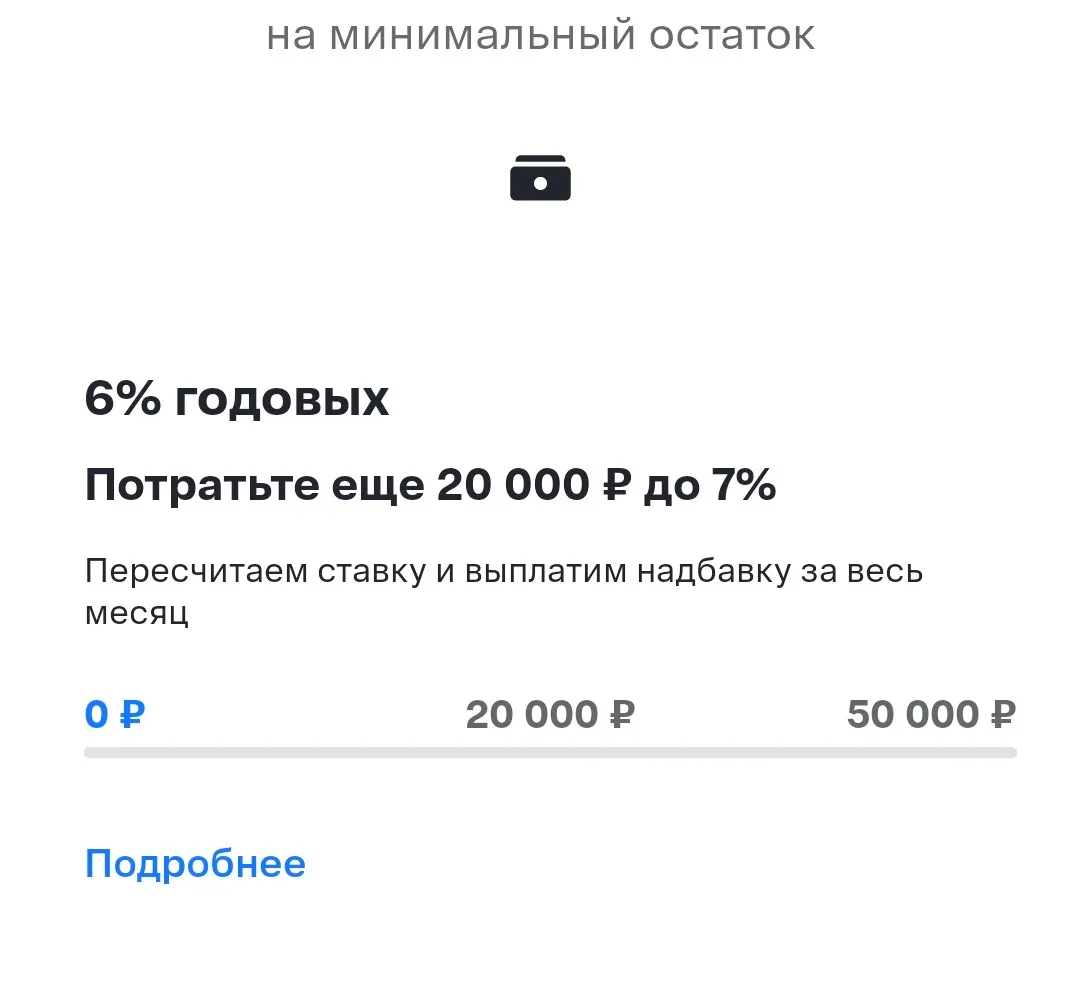
💸 Как покупать кофе и одновременно копить?

А задумывались ли Вы какую карту выпустить вашему ребенку? Я решила погрузиться в мир детских карт и помочь Вам с выбором.
Регулятор выявил устойчивую практику на рынке: часть банков и сервисов оформляет клиентам обычный потребительский кредит, но подаёт его как бесплатную рассрочку. Центробанк ведёт переговоры с банками и маркетплейсами, чтобы убрать эту путаницу. Об этом заявил Сергей Колганов, и.о. директора департамента поведенческого надзора Банка России, выступая в кулуарах Международного банковского форума.
В определённом возрасте желание заработать уступает желанию сэкономить. Вопрос: сэкономить на чем или на ком, если на «ком», он (она) тоже, вероятно, думает над этим. Вывод: реально можно только на себе. Начинаю перебирать все статьи расходов: одежда, обувь, развлечения, хобби, духовная пища, телесная. Вывод таков: самая расходоёмкая это - каждодневные расходы на питание. И тут само собой выстраивается стратегия гастрономического поведения. С удивлением понимаешь, что сладкое, жирное, вкусное...

Моего сладкоежку не обмануть. Беру маленькую шоколадку, а прихожу в себя с засохшим пряником)
В сентябре я оформила дебетовую карту "Кешбэк на категории" в Совкомбанке. И в офисе банка мне предложили оформить подписку "Оптима". Первый месяц использования этой подписки бесплатный. И в этом посте я хочу поделиться своим опытом использования этой подписки и рассказать о полученной выгоде.
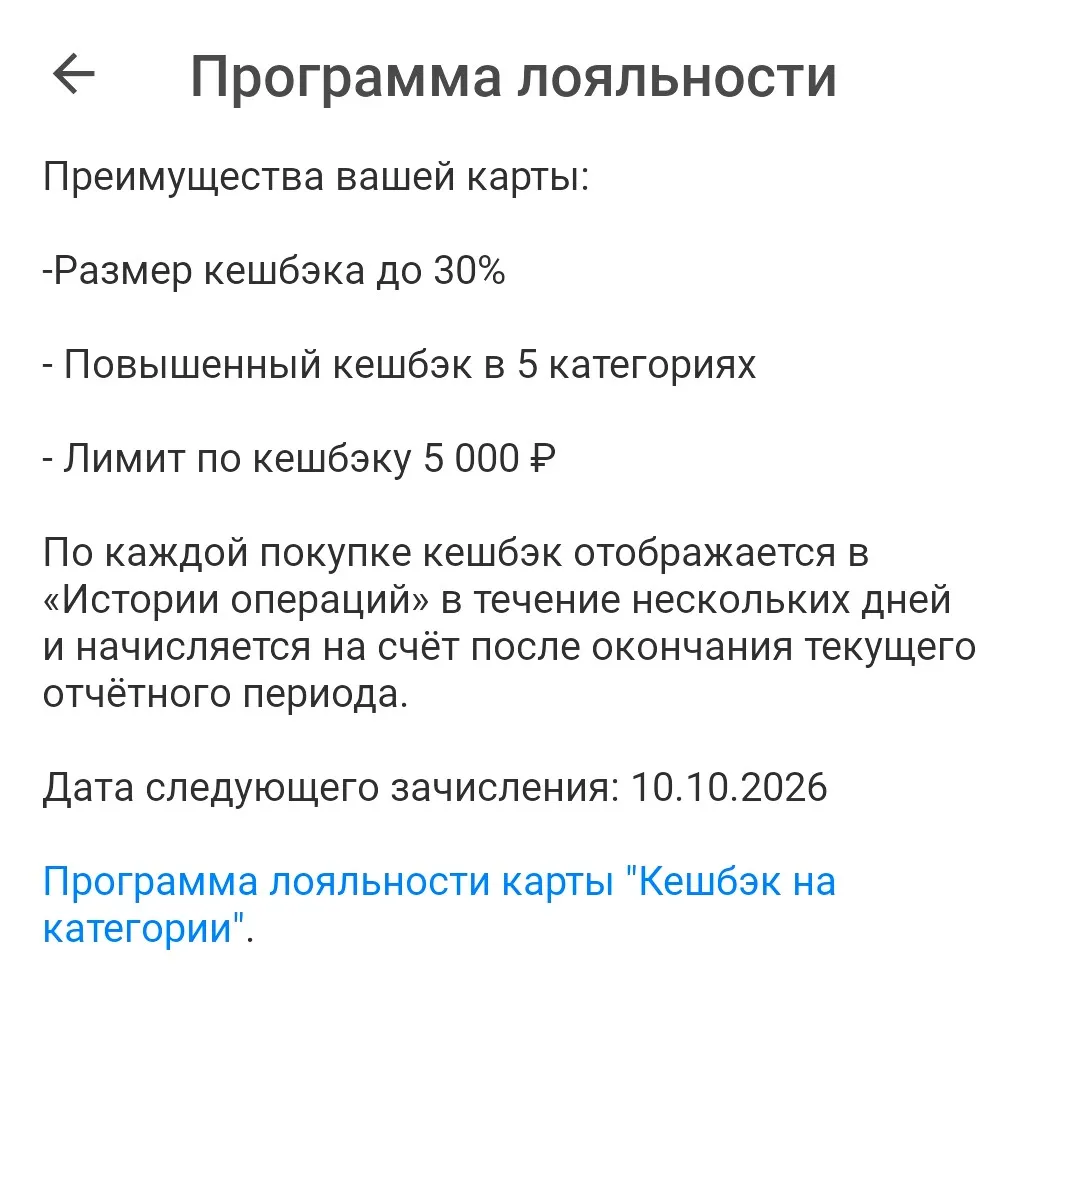

Получила карту в феврале 2026, но подписку пока что не подключала
В сентябре 2026 года нам понадобилось снять 120 000 ₽ наличными — расчёт с подрядчиком за ремонт. У меня три дебетовые карты разных банков, и я решила проверить, где условия снятия выгоднее. Оказалось, что различия между банками огромные: где-то можно снять бесплатно в любом банкомате, а где-то комиссия съест почти 2000 ₽.