Бытовое трение: как искусственные препятствия помогают сохранять личные деньги
В современной экономике есть важное понятие - трансакционные издержки. Если говорить по-простому, это любые затраты времени, сил, нервов или денег, которые мы должны понести, чтобы совершить какую-то сделку или покупку. Например, чтобы купить редкую вещь, вам нужно потратить вечер на поездки по городу - эти усилия и будут издержками.Сегодня банки, магазины и маркетплейсы бьются за то, чтобы свести эти издержки к абсолютному нулю. Нам предлагают мгновенную оплату по лицу, покупку в один клик и доставку за 15 минут. Нам внушают, что максимальный комфорт - это благо. Однако в личных финансах действует обратный закон: чем проще вам потратить деньги, тем быстрее вы останетесь с пустым кошельком. Давайте разберем, как осознанное создание «бытового трения» помогает спасать наши накопления.
Почему идеальное удобство опасно для бюджета
Когда финансовые процессы становятся слишком гладкими, наш мозг перестает воспринимать их как реальные траты. Мы не успеваем включить логику. Желание, которое возникло у нас в голове при виде красивой рекламы, мгновенно превращается в списание средств с банковской карты.Раньше человека останавливала необходимость дойти до банкомата, снять наличные, донести их до кассы. Это создавало здоровое бытовое трение. Психика успевала обработать информацию и задать вопрос: «А мне точно это нужно?». Сегодня этот защитный фильтр полностью уничтожен технологиями. В результате мы спонтанно тратим деньги на вещи, о существовании которых забываем уже через три дня.
Как искусственно усложнить путь к своим деньгам
Чтобы вернуть контроль над бюджетом, нам нужно научиться самостоятельно и сознательно возвращать это «трение» в свою жизнь. Нужно сделать так, чтобы вашему ленивому мозгу было физически неудобно тратить накопления.
Удалите сохраненные данные карт из всех интернет-магазинов и браузеров. Сделайте так, чтобы при каждой покупке вам приходилось вставать, идти за кошельком и вручную вбивать шестнадцать цифр номера и защитный код. В 40% случаев вам станет просто лень это делать, и импульсивная трата не состоится.
Спрячьте приложения маркетплейсов в самые дальние папки на телефоне и отключите от них любые всплывающие уведомления. Если вам нужно что-то купить, вы должны целенаправленно искать приложение, а не заходить туда автоматически от скуки по три раза в день.
Трение на уровне банковских продуктов
Этот же принцип отлично работает при распределении ваших сбережений внутри банка. Хранить все свободные деньги на обычной дебетовой карте - это финансовое самоубийство. Деньги должны лежать там, откуда их нельзя достать за одну секунду.Переведите свою финансовую подушку безопасности на отдельный счет, доступ к которому требует времени. Например, откройте накопительный счет в другом банке, приложение которого установлено на планшете, а не на основном телефоне. Или используйте целевые банковские инструменты, где для снятия средств нужно закрыть закрытую цель. Создание даже минутного препятствия между вашими руками и вашим счетом спасает колоссальные суммы в долгосрочной перспективе.
Экономика осознанного замедления
Каждый раз, когда вы создаете искусственное препятствие для траты, вы инвестируете в свою финансовую независимость. Вы берете паузу, за которую уровень эмоций падает, а на смену им приходит холодный расчет.Разумное финансовое поведение в цифровую эпоху - это не отказ от благ цивилизации, это умение вовремя нажимать на тормоз. Когда вы усложняете процесс расставания с деньгами, вы начинаете ценить каждый заработанный рубль гораздо выше. Это позволяет формировать по-настоящему крупный капитал, который не разлетится на мелкие спонтанные покупки по первому клику на экране смартфона.
Вывод
Комфорт, который нам так активно продают современные сервисы, на самом деле стоит очень дорого и оплачивается из нашего собственного кармана. Настоящая финансовая грамотность заключается в понимании того, что легкие пути ведут к легким тратам. Возвращая в свою повседневную жизнь элементы разумного контроля и создавая искусственные барьеры на пути к своим счетам, мы берем управление бюджетом в собственные руки. Замедление финансовых процессов - это самый простой, надежный и бесплатный способ защитить свои накопления и обеспечить себе стабильное будущее без жестких ограничений в реальной жизни.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

У каждого в жизни была ситуация: вы заходите в магазин за обычными продуктами, но видите на полке хороший кофе или любимый парфюм со скидкой 50%. На старом ценнике красовалось 4 000 рублей, а на новом - 2 000 рублей. Вы берете товар, подходите к кассе и в глубине души чувствуете гордость. В этот момент наш мозг совершает грубейшую логическую ошибку: он искренне считает, что вы только что не потратили две тысячи, а заработали их.
У каждого современного человека за годы жизни скапливается внушительная коллекция банковского пластика. Карту одного банка мы открыли ради разовой скидки в интернет-магазине, другую нам выдали на старой работе для зарплаты, третью мы завели из-за красивого дизайна, но так и не начали пользоваться. Многие уверены: если на карте нулевой баланс и она спокойно лежит в дальнем ящике стола, то она ни на что не влияет. Однако в мире финансов заброшенные карты и незакрытые счета превращаются в «мины...

Вклады — это банковский инструмент, чтобы сохранить деньги и получить небольшой доход в виде процентов. По сроку. Срочные — деньги размещаются на фиксированный срок (от месяца до нескольких лет). Чем дольше срок, тем выше обычно ставка, но есть нюанс: при досрочном закрытии проценты часто пересчитывают по минимальной ставке. До востребования — срока нет, забрать деньги можно в любой момент, но ставка при этом минимальная (часто около 0,01–0,1%). Кстати, к этой категории часто относят...

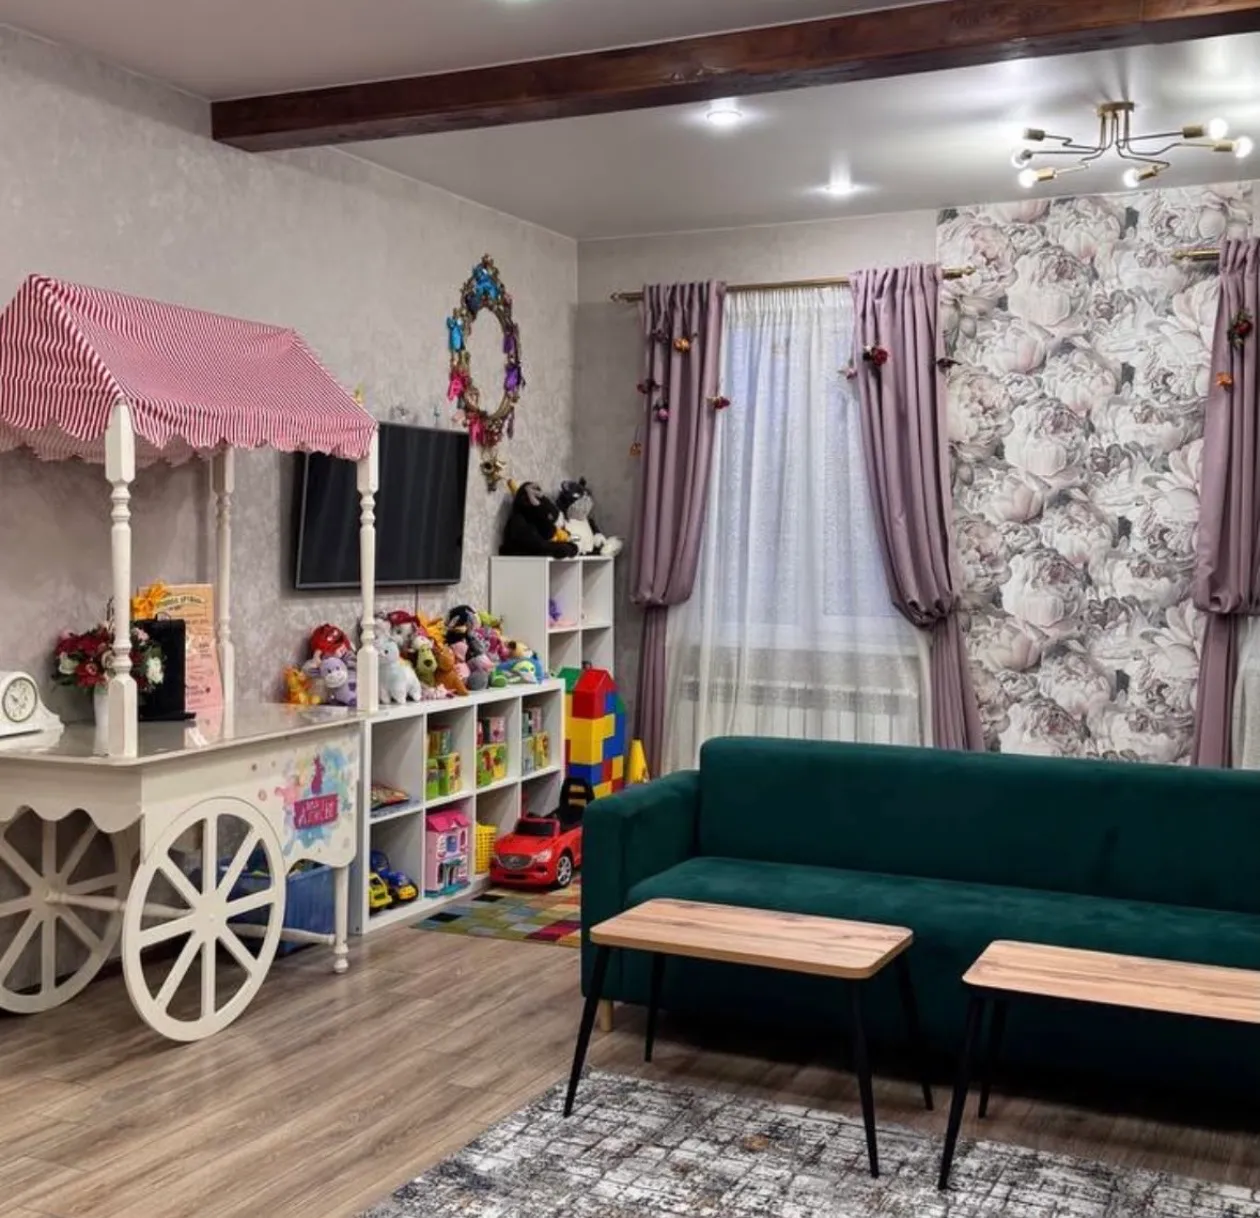
Решили отмечать в снятом домике, который предназначен специально для детских праздников. Гостей было немного ~ 25 человек с детьми, но расходов всё равно набралось прилично. Расскажу, сколько вышло и как сэкономили.
Отличный повод потратиться, мои поздравления!
Десять лет назад я увлеклась мыловарением. Уютное хобби быстро начало приносить приятный доход, особенно в преддверии новогодних праздников. Я творила дома, но обстоятельства вынудили меня остановиться. Все формочки и заготовки я передала сестре.
Спланировать идеальный маршрут, найти дешевые билеты и прочитать путеводители можно с помощью различных сервисов : Авиасейлс, Яндекс Путешествий, Островок и т.д. , в последнее время появилось много новых агрегатоторов. Сервисы по планированию путешествий фиксируют рост количества апартаментов на своих ресурсах почти до 70%. Эксперты считают, что этот рост продолжится, так как сейчас такие средства размещения наиболее востребованы.Объем рынка аренды апартаментов определяют спрос и...

В сентябре 2026 года Т-Банк снова проводит масштабный «Марафон кэшбэка», предлагает клиентам 100% возврат средств за покупку определенных товаров каждый день. Акция под названием «Кэшбэк дня» проходит с 16 по 30 сентября 2026 года.
Интересная, конечно, программа лояльности у Т-банка, у Совкомбанка тоже бывают акции с добавлением чеков, но там обычно кэшбэк 30% и не конкретный товар, а категория товаров, например купить в магазинах партнерах чай, кофе и добавить чек, но там сложнее разобраться в условиях, и нужна для участия в акции активная подписка Халва Десятка.
Новые схемы 2025–2026 года: почему больше не работает правило «не называть три цифры».

Сегодня выходит 100-й, финальный эпизод формата публикаций, который мы использовали последние два года.
Вопрос «сколько золота должно быть в портфеле» часто возникает уже после того, как человек решил, что металл обязательно нужен. Но для цели с конкретной датой порядок лучше перевернуть. Сначала определить, когда понадобятся деньги и какую просадку можно допустить, а затем решать, есть ли у золота полезная функция в этой структуре.