


Эффект водяного знака: чему учит история защиты первых банкнот
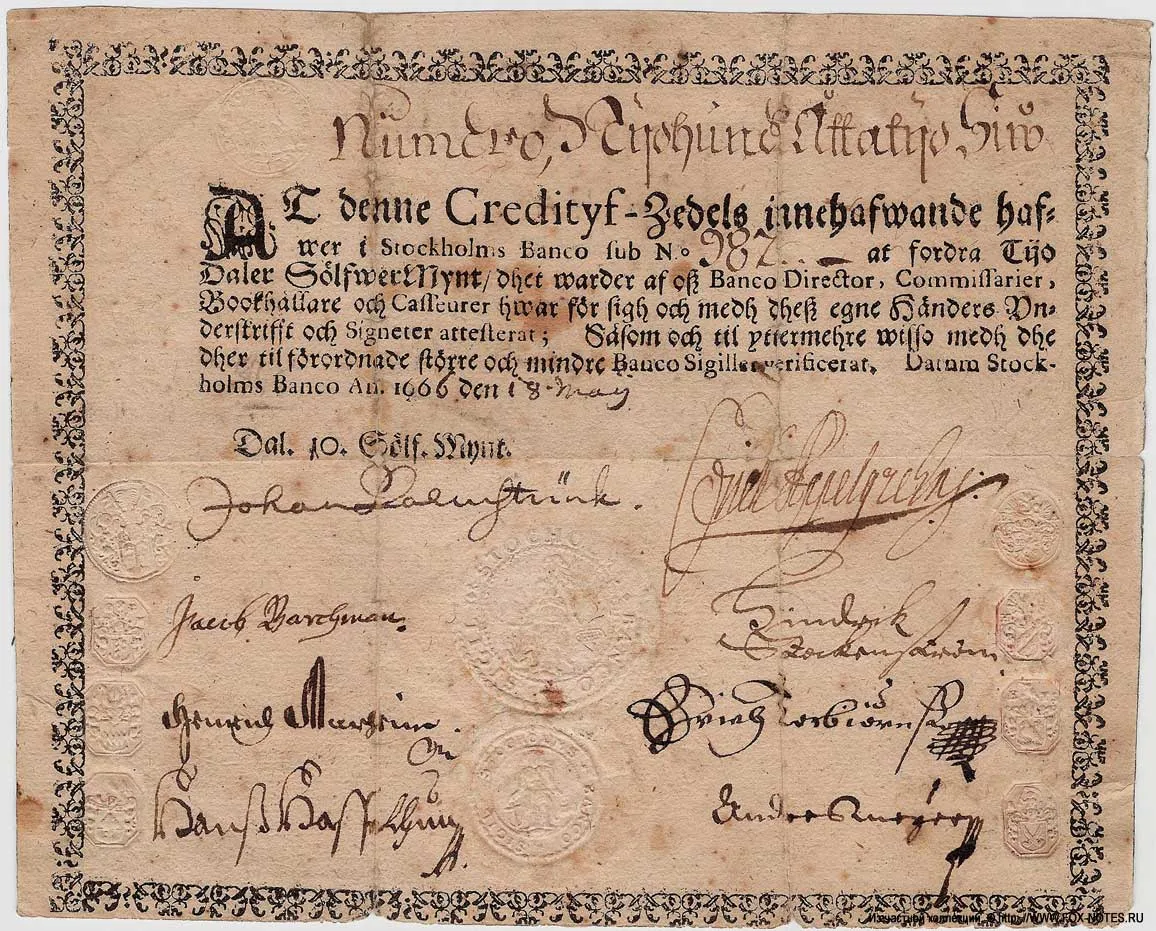
История развития мировых финансовых систем знает немало парадоксальных моментов, когда человеческая цивилизация училась управлять доверием, ликвидностью и транзитными потоками материальных ресурсов. Мы привыкли думать, что понятие многоуровневой верификации данных, защита транзакций от скрытого копирования и борьба за неприкосновенность активов - это продукт исключительно цифровой цивилизации, порожденный развитием интернета, сложных шифровальных роботов и мобильных телефонов.Однако самый первый и глубокий переворот в психологии массовой защиты сбережений произошел в середине семнадцатого века на улицах Стокгольма. Именно тогда Стокгольмский банк впервые в Европе выпустил в массовый оборот бумажные кредитные билеты. До этого момента вся торговля в шведском королевстве велась с помощью гигантских и невероятно тяжелых медных плат, вес которых мог достигать двадцати килограммов. Появление легких бумажных листов, которые провозглашались полноценным эквивалентом звонкого металла, кардинально изменило природу расчетов и потребовало создания принципиально новых рубежей безопасности.
Механика бумажного рельефа и первый водяной знак
Скрытый корень этого исторического финтех-прорыва заключался в создании уникальных физических барьеров против подделки и несанкционированного размножения платежных знаков. Понимая, что обычную бумагу с чернильными подписями легко скопировать в кустарных условиях, старые мастера Стокгольмского монетного двора изобрели гениальную технологию. В процессе отлива бумажной массы на специальных сетках формировался скрытый внутренний рельеф. На просвет внутри бумажного листа проступали четкие буквенные знаки и символы - первые в истории водяные знаки. Наличие этого внутреннего, неотделимого от самой структуры рельефа стало главным визуальным маркером подлинности капитала. Мошенники не могли просто нарисовать узор сверху, так как ценность и подлинность знака были вплавлены в его глубинное основание. Водяной знак создал необходимое транзакционное трение, превентивно защитив оборотное ядро от уличного шума и фальсификаций. Старые мастера прекрасно понимали незыблемый закон экономики: безопасность и долговечность накоплений требуют внедрения скрытых, жестких внутренних фильтров, которые невозможно обойти при поверхностном копировании.
Как современные бесшовные шлюзы обнулили рельеф бережливости
В современную высокотехнологичную эпоху этот исторический урок приобретает критически важную актуальность для ведения личного бюджета. Мы живем в условиях тотальной противоположности старым защищенным правилам, когда розничный рынок через яркие экраны смартфонов полностью уничтожил любую осязаемость, физический рельеф и вес капитала. Процесс совершения покупок стал абсолютно невидимым и бесшовным: оплата в один клик, автоматическое сохранение реквизитов карт на сайтах, моментальные QR-переводы на кассах супермаркетов, автоматические чаевые и скрытые сервисные подписки глубокой ночью без проверочных СМС-паролей. Нам кажется, что если балансы в телефоне обновляются за долю секунды, то наши накопления находятся под полным контролем. Но на деле эта запредельная цифровая доступность полностью стирает психологический порог сопротивления тратам. Хаотичные мелкие расходы, импульсивный интернет-шопинг на распродажах и невнимательность к правилам тарифов тайно вымывают свободные средства из нашего кошелька, незаметно уменьшая итоговую массу наших реальных накоплений на полном автопилоте.
Выстраивание жестких финансовых рубежей по принципу водяного знака
Чтобы вернуть своим накоплениям былую устойчивость и защитить их по принципу вековой строгости, структуру повседневных расчетов необходимо перестроить по строгому алгоритму жесткого разграничения. Первым делом стоит полностью отказаться от хранения всех свободных ресурсов на одной дебетовой карте, к которой привязаны круглосуточные уличные транзакции и интернет-магазины. Капитал требует тишины и полной изоляции от внешней среды. Основную массу накоплений разумеется перенаправить со счетов в тень - на обособленные инструменты с ежедневным начислением дохода на фактический остаток средств. Каждая копейка, зафиксированная автоматическим софтом тарификации в полночь, начинает приносить пассивную прибыль уже со следующего утра, постепенно формируя прочное и независимое инвестиционное ядро семьи. Это ваше полновесное, запертое под надежными паролями золото, ваш личный внутренний водяной знак. Для повседневных же трат в магазинах и оплаты бытовых нужд стоит выпустить отдельную бесплатную виртуальную карту-буфер и всегда держать её баланс на строго нулевом уровне. Пополнение этого операционного пластика должно происходить вручную непосредственно у кассы торговой точки за одну минуту до прикладывания смартфона, переводя туда точную сумму чека до копейки. Это создаст необходимое искусственное препятствие, защитный рубеж, о который будут физически разбиваться любые невидимые ночные запросы сторонних серверов, забытые подписки или лаги межбанковского клиринга.
Заключение
Настоящая финансовая грамотность в цифровую эпоху требует от каждого человека высокого уровня осознанности, строгой дисциплины и умения хладнокровно распознавать скрытые психологические ловушки розничного маркетинга, унаследованные из глубины веков. Эффект водяного знака, иллюзия легкости безналичных транзитных потоков и хаотичное изъятие ликвидности из оборотного ядра способны незаметно снижать реальную доходность ваших средств при отсутствии должного ручного контроля. Рациональный отказ от импульсивной погони за секундным комфортом, использование изолированных виртуальных карт-буферов и парковка основного капитала на накопительных счетах с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех операций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Мы привыкли получать в легкую микрозаймы на всякие нужды. Я недавно подавала заявку, но получила отказ. Главное сейчас преимущество микрозаймов по сравнению с кредитами, это легкий быстрый способ подтверждения денег без всяких документов. К сожалению грядут перемены и не в лучшую сторону. Стало известно, что мфо обязали жестко оценивать доходы заемщиков, а с 1 марта, внедрили обязательную идентификацию клиентов через Единую биометрическую систему (Е*С). Получить дорогие микрозаймы без...
Привет! Надоело, что деньги утекают
Даже при хорошем доходе можно постоянно жить от зарплаты до зарплаты, если расходы растут вместе с доходами. И наоборот — при умеренном доходе можно постепенно создавать капитал, если контролировать расходы и регулярно откладывать часть денег.
Кто уже успел получить бонусы на Wildberries? 🤩 Это ведь не просто баллы — это маленькая победа и повод порадовать себя чем‑то приятным! Поделитесь своей историей: что сделали для этого — участвовали в акции, оформили заказ, оставили отзыв? И самое главное — что хочется купить в первую очередь? Пусть этот пост станет местом для обмена вдохновляющими историями и идеями — будем поддерживать друг друга и радоваться успехам вместе!
В прошлом году по совету жены я открыл программу долгосрочных сбережений (ПДС). Сейчас мне 57 лет, поэтому мой план прост: копить 5 лет до достижения 60-летия, а затем забрать всю сумму целиком.

Сегодня, в сентябрьский солнечный день, закончилась моя "загородная" баночка кофе. Готовлю дачу к зиме. Работа требует дополнительной энергии. А что мне даёт её? Конечно же кружка бодрящего ароматного напитка на свежем воздухе!
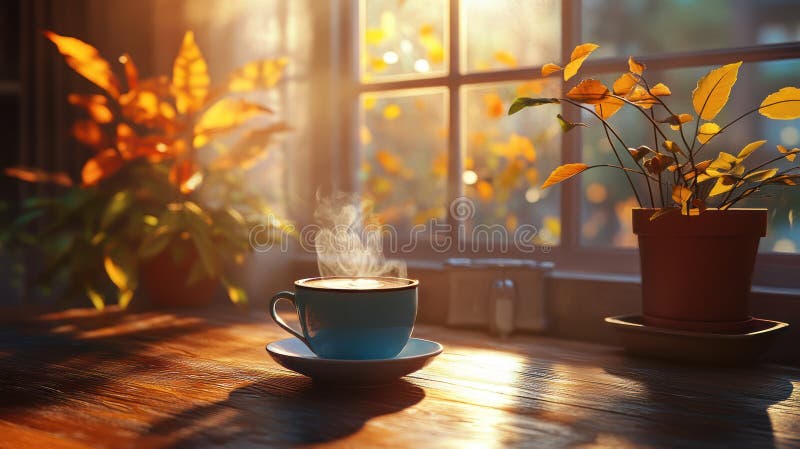
Итак, я как и многие мои соотечественники пользуюсь всеми возможными вариантами заработка лишней копеечки в наше нелегкое время. Карт конечно несколько , есть любимая, зарплатная карта Райффайзенбанк, с кешбеком 1,5 % на все без исключения, без какие либо промо и иных вложений. Просто, надёжно и не надо ломать голову какая категория подключена, какой МСС. Но выручает, когда срочно понадобилась определённая сумма, а взять негде ,мой любимый Т- Банк. Чем я пользуюсь: 1. Кубышка. ( до 25 тыс. руб...
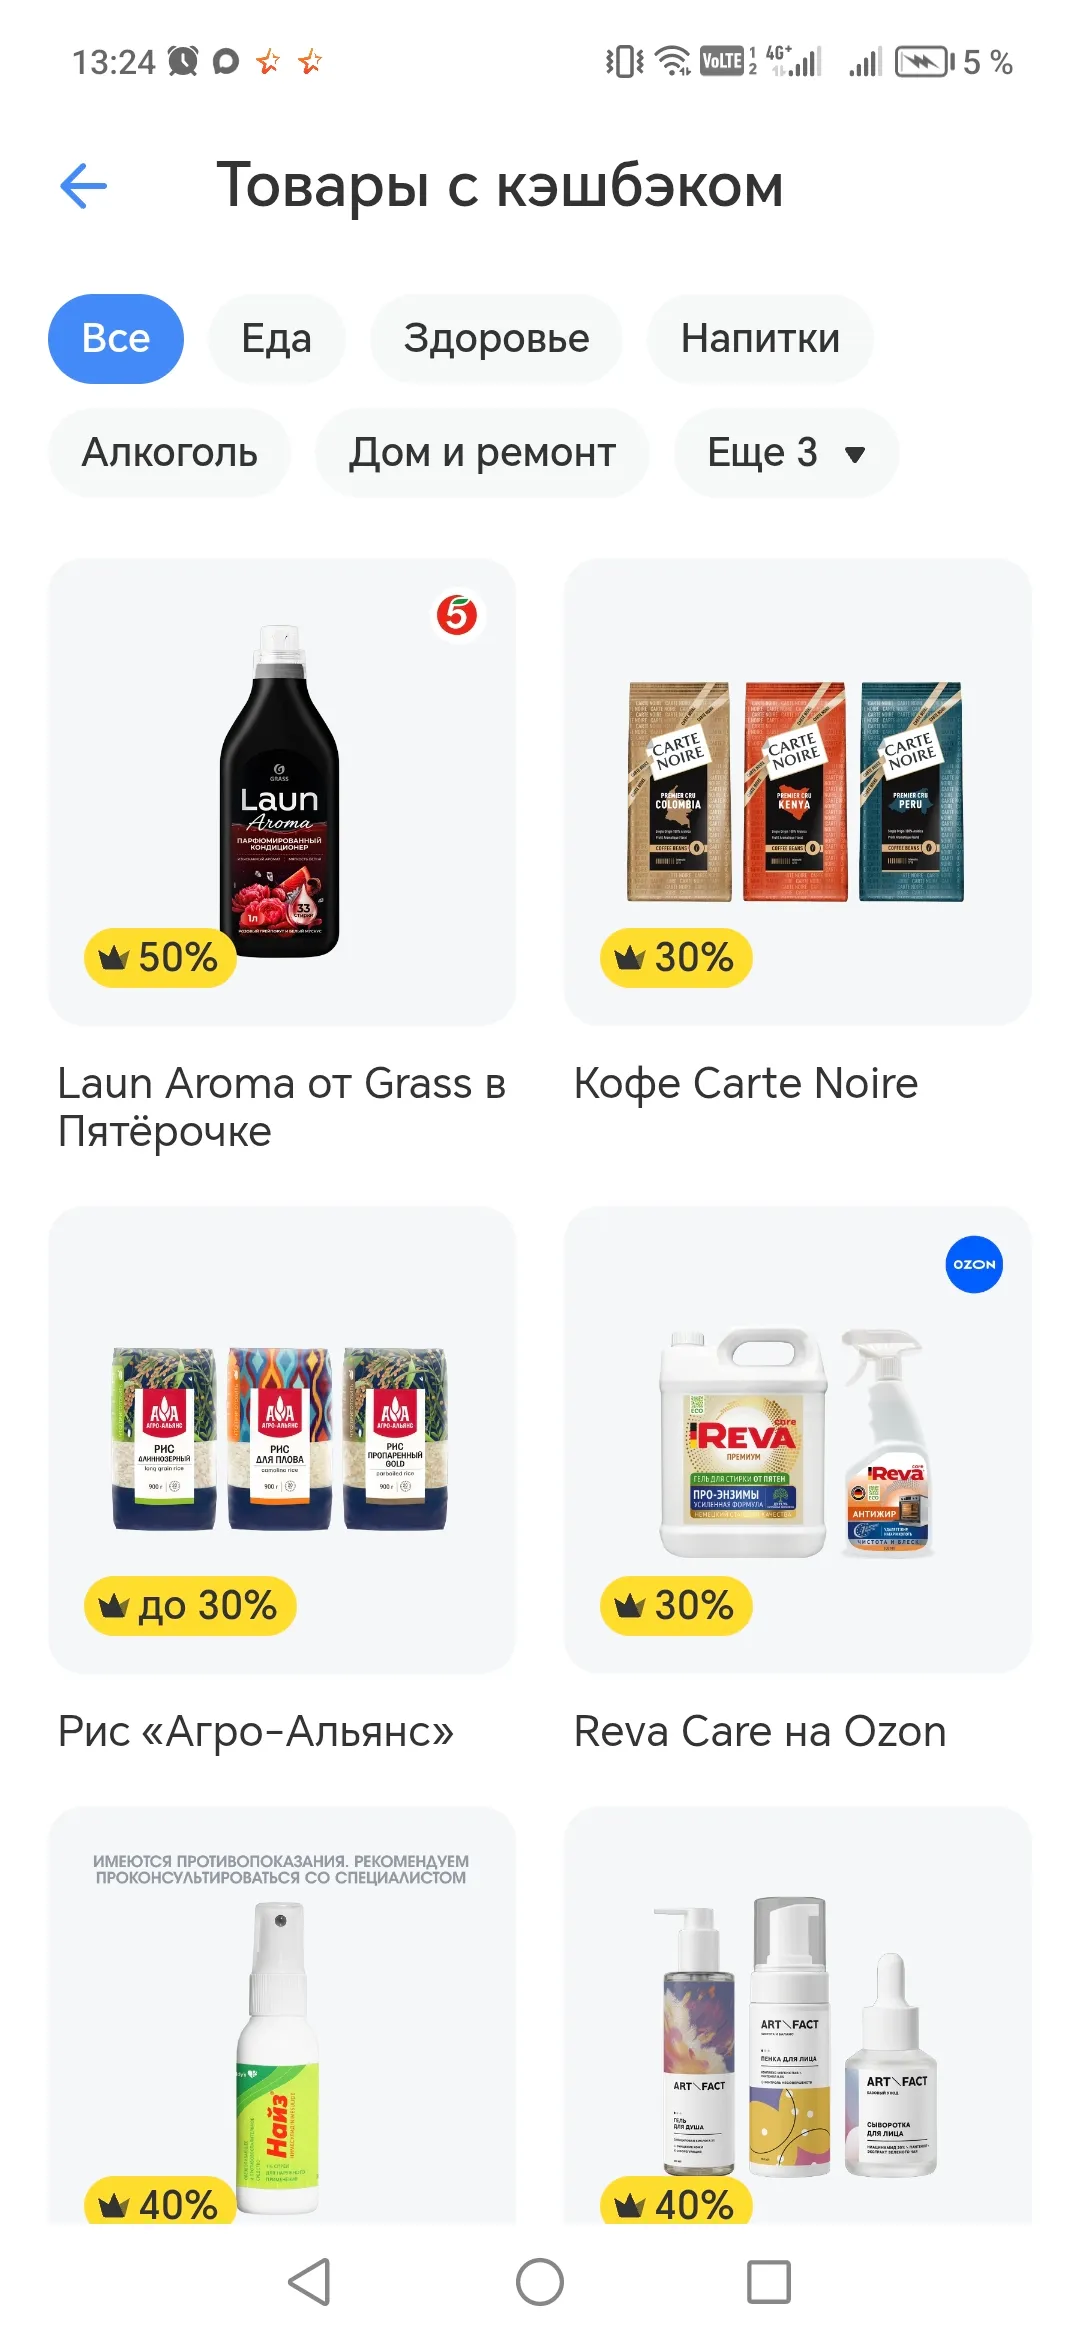
Увидела сегодня я интересное казалось бы предложение по н/с от банка втб на банки ру,https://www.banki.ru/products/deposits/catalogue/nakopitelnyie_scheta/?source=urb_13395549_header&modal-id=24356
Проценты на ежедневный остаток в ВТБ работают так:
Фиксация каждую ночь: Ровно в 00:00 мск банк фиксирует сумму на счете.
Расчет за 1 день: Процент начисляется на ту сумму, которая лежала на счете в эти конкретные сутки. Формула: Сумма × Ставка / 365 дней.
Выплата: Все начисленные за день копейки суммируются и выплачиваются раз в месяц (или ежедневно на специальном тарифе «День в плюсе»).
Главный...
Мне нужно было быстро открыть вклад без визита в офис. Я выбрала Совкомбанк: у них есть онлайн‑оформление, понятные тарифы и возможность пополнения. Сумма — 250 000 рублей, срок — 12 месяцев, ставка — фиксированная, проценты начисляются ежемесячно.
Я искала вклад с фиксированной ставкой, возможностью пополнения и понятным начислением процентов. Сравнила 4 банка: Ноосфера, Т‑Банк, Совкомбанк, Синара. В Т‑Банке ставка была выше, но без пополнения. В Совкомбанке и Синаре условия начисления казались запутанными: где-то ставка снижалась после порога, где-то проценты пересчитывались при пополнении. В Ноосфере условия оказались самыми прозрачными: фиксированная ставка, пополнение без ограничений, проценты ежемесячно с капитализацией. 3 июля...