


Как я открыл вклад на ребёнка и что из этого вышло
Когда дочке исполнился год, я решил, что пора начать копить на её будущее. Мысль простая: откладывать понемногу каждый месяц, чтобы к совершеннолетию собралась приличная сумма. Я выбрал банк, оформил накопительный счёт и настроил автоперевод. Думал, это легко. Оказалось, не совсем.
Начал с выбора банка. Сравнил предложения пяти банков по трём параметрам: ставка, условия пополнения и снятия, удобство приложения. Детских вкладов как отдельного продукта почти нет. Есть либо обычный вклад, оформленный на ребёнка, либо накопительный счёт, открытый родителем. Я остановился на накопительном счёте в банке, где у меня уже была зарплата. Ставка на тот момент была 13% годовых, снятие без потерь, пополнение в любой момент. Казалось, идеальный вариант.
Оформление заняло минут двадцать. Свидетельство о рождении, мой паспорт, заявление. Счёт открыли на имя дочки, но управлял им я до её совершеннолетия. Автоперевод настроил на 5000 рублей в день моей зарплаты.
И тут началось интересное. Первые три месяца всё шло по плану: деньги приходили, проценты капали. Потом банк снизил ставку до 11%. Ещё через два месяца до 9%. Я не мог повлиять на это: накопительный счёт не фиксирует доходность. Деньги лежали, но работали всё хуже.
Вторая проблема оказалась психологической. Соблазн снять деньги возникал постоянно. То ремонт, то отпуск, то срочная покупка. Счёт на ребёнка воспринимается как «запасной», и мозг легко находит поводы его тронуть. За год я дважды снимал оттуда деньги: один раз на 15 тысяч, другой на 20. Оба раза обещал вернуть, но вернул только часть.
Третий сюрприз - налоги. Оказалось, что процентный доход по вкладам на ребёнка учитывается в моём налогооблагаемом доходе, пока я управляю счётом. При небольших суммах это не критично, но при крупных накоплениях может стать неприятным.
За год удалось накопить около 60 тысяч рублей с учётом процентов. При этом я вносил по 5000 в месяц, то есть суммарно вложил 60 тысяч, а заработал лишь небольшую часть. Снижение ставки и два снятия съели почти весь эффект.
Что я понял? Копить на ребёнка нужно, но лучше срочным вкладом с фиксированной ставкой, а не накопительным счётом. И лучше открывать счёт, к которому нет лёгкого доступа. Если бы я мог вернуться назад, я бы выбрал трёхлетний вклад с капитализацией и не трогал его. Проценты выше, соблазн ниже, результат предсказуемее.
Сейчас я перевёл накопления на вклад с фиксированной ставкой и завёл правило: не снимать оттуда ничего, кроме действительно крайней необходимости. Дочке пока два года, но я уже думаю о том, как объяснить ей, что эти деньги - не просто цифры, а её будущее.

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.


Друзья, мне тут подсказал один из авторов (спасибо ему) о возможности открыть в Альфа банке вклад под 20 %. И я как всегда не смогла пройти мимо такой возможности. Ну как же без меня то?)) Оказалось, что, действительно, можно открыть такой вклад в банке даже не являясь новым клиентом банка. Обычно для новичков все "сливки".


Рада, что получилось, и моя наводка дала вам тему для поста. Тоже сегодня открыла этот вклад, торопилась в сентябре все таки это сделать, чтобы не получилось, что в октябре снова нужно покупки на 10 тыс делать, теперь уже со спокойствием, что все было не зря, вклад открыт.
Добрый вечер!

По вкладу «Воплощай мечту» повысилась ставка на срок 150 дней, теперь она составляет 13,4% годовых, на остальные сроки ставки не изменились. Вклад открывается только на новые деньги.
Кто-нибудь опробовал оплату цифровым рублëм? В "Магните", например?
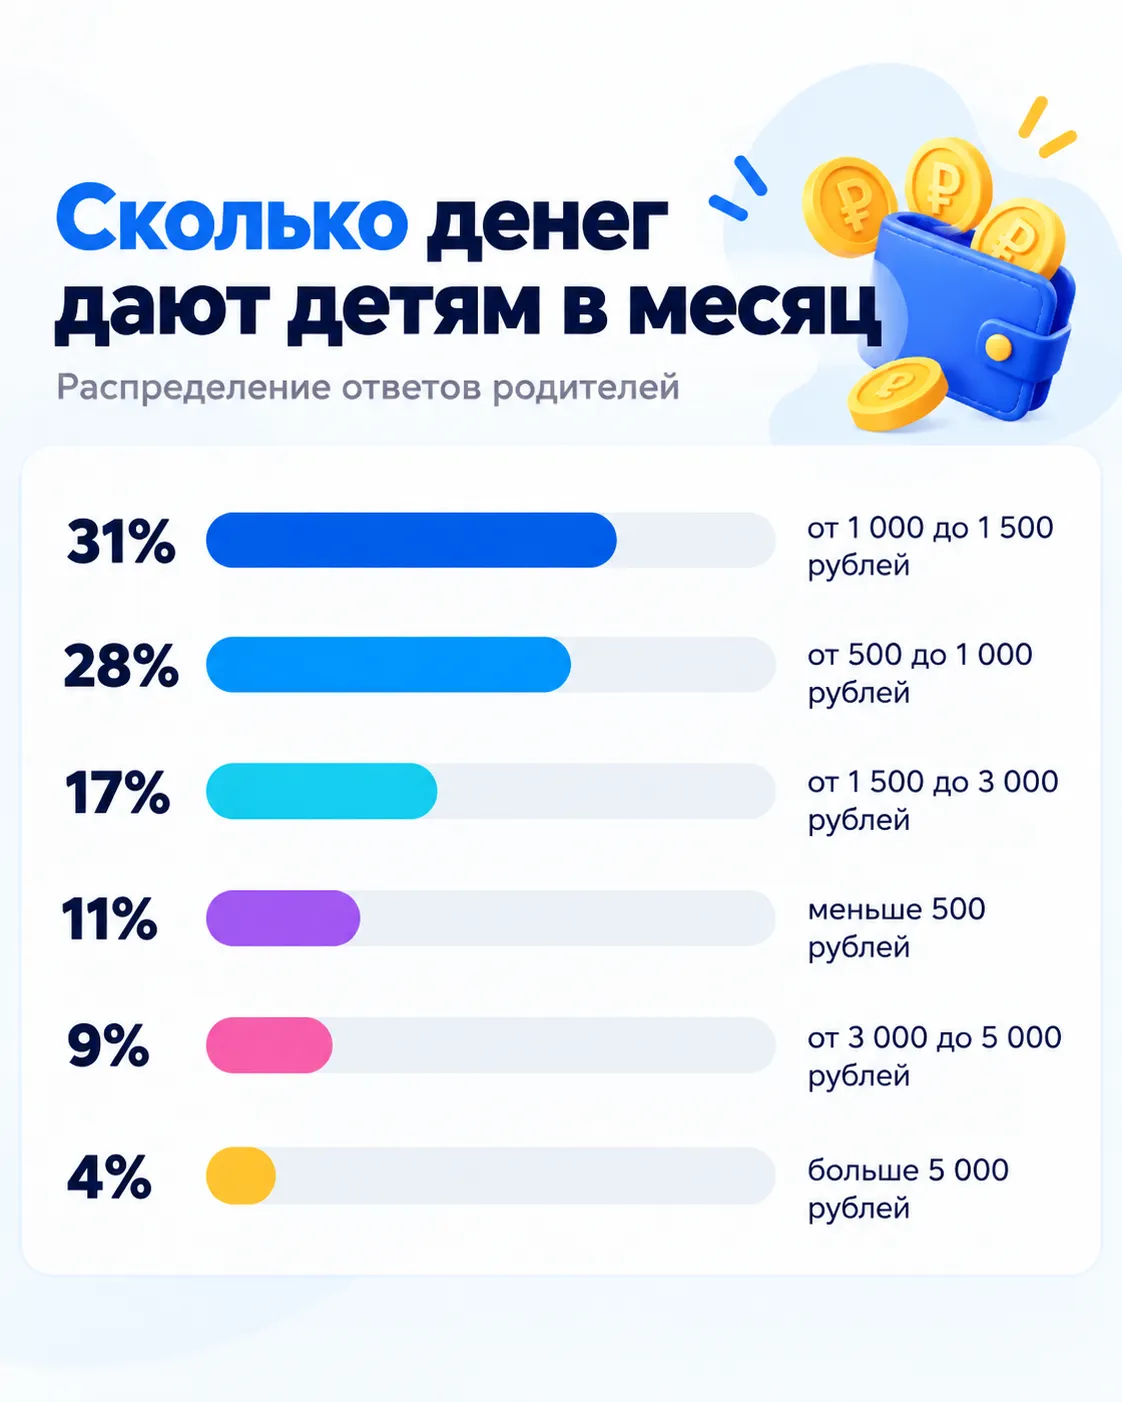
Продолжаю делиться интересными цифрами с конференции, о которой рассказывала раньше. Получается уже небольшой цикл про наши финансовые привычки.
ПРИВЕТСТВУЮ ВСЕХ ВАС!!! ДОБРЫЙ ВЕЧЕР!!!.
Я давно хотела оформить платежный стикер, потому что как никого не встречу – никто уже не носит карту под чехлом, как это делала я. У моей подружки на телефоне тоже тонкий стильный стикер от тинькофф, это выглядит стильно и аккуратно. Каждый раз, когда у нас с ней была встреча, я смотрела и все больше хотела себе такой же. И вот недавно решила назначить встречу подруге, мы сходили на шопинг, в кафешку, я еще раз понаблюдала как она расплачивается стикером и осознала –хочу!
Банк Уралсиб повысил ставки по базовым ипотечным программам на 0,2 процентного пункта.
С 1 октября 2026 года меняются условия программы «Семейная ипотека». Теперь ставка и максимальная сумма кредита будут зависеть не только от региона, но и от количества детей в семье. Новые параметры применяются к договорам, заключенным с 1 октября.
Очень много трубят, что вклады сейчас очень выгодны. Но при обзорах банков всегда на выгодные проценты куча условий - ты должен получать ЗП или быть пенсионером или только на 2 месяца. В общем не вижу я нормальных процентов в банках несмотря на сохранение ключевой ставки и даже повышение ее на горизонте. А как вы? Подскажите может не там я смотрю?