Правила первых банкиров: что скрывалось за средневековыми ордерами
История развития мировых товарно-денежных отношений на протяжении веков знала периоды, когда физическое перемещение капитала было сопряжено с колоссальными рисками для его владельцев. Мы привыкли думать, что феномен виртуализации расчетов, удаленный учет балансов и появление абстрактных платежных знаков взамен реального осязаемого золота - это продукт исключительно цифровой цивилизации, порожденный развитием интернета, Системы быстрых платежей и финтех-интерфейсов в современных смартфонах.
Однако самый первый и глубокий переворот в психологии массового накопления и транзита ресурсов произошел в двенадцатом веке в средневековой Европе. В эпоху, когда дороги между крупными торговыми центрами и святыми землями кишели разбойниками, а перевозка сундуков со звонкой монетой гарантировала банкротство или гибель, монашеский орден тамплиеров создал гениальную по своей простоте систему безналичного учета, ставшую прообразом современных международных платежных систем.
Шифрование чека и изоляция золотого запаса
Скрытый корень этого средневекового прорыва заключался в жестких правилах верификации и создании искусственного транзакционного трения. Путешественник или купец, отправлявшийся в дальний путь из Парижа или Лондона, не вез с собой физическое золото. Он сдавал свои полновесные монеты в местное представительство ордена, получая взамен небольшой пергаментный документ - заемное письмо.
Реальное золото намертво запиралось в глубоких кованых сундуках крепостей, а сам транзит происходил с помощью обмена информацией. Чтобы исключить риск подделки, изменения сумм или кражи пергамента в пути, писцы ордена шифровали текст письма уникальным шифром, ключ к которому знали только казначеи в целевом пункте назначения.
Прибыв в Рим или Иерусалим, владелец предъявлял документ, местный казначей расшифровывал запись и выдавал эквивалент суммы в местной валюте. Наличие сложного внутреннего шифра и разделение физического золота и платежного требования стали главным маркером того, что капитал находится в абсолютной безопасности. Эта жесткая изоляция оборотного ядра от повседневного дорожного шума розничного рынка позволила ордену на протяжении веков удерживать статус главного расчетного шлюза Европы, аккумулируя колоссальные потоки свободной ликвидности.
Как современные бесшовные шлюзы обнулили барьеры бережливости
В современную высокотехнологичную эпоху этот исторический урок приобретает критически важную актуальность для ведения личного бюджета. Мы живем в условиях тотальной противоположности старым закрытым правилам, когда розничный рынок через яркие экраны смартфонов полностью уничтожил любую осязаемость, дистанцию и вес капитала. Процесс совершения покупок стал абсолютно невидимым и бесшовным: оплата в один клик, автоматическое сохранение реквизитов карт в интернет-магазинах, моментальные QR-переводы на кассах супермаркетов, автоматические чаевые и скрытые сервисные подписки глубокой ночью без СМС-паролей.
Нам кажется, что если балансы в телефоне обновляются за долю секунды, то наши накопления находятся под полным контролем. Но на деле эта запредельная цифровая доступность полностью стирает психологический порог сопротивления тратам. Хаотичные мелкие расходы, импульсивный интернет-шопинг на распродажах и невнимательность к правилам тарифов тайно вымывают свободные средства из нашего кошелька, незаметно уменьшая итоговую массу наших реальных накоплений на полном автопилоте, полностью аннулируя вековые принципы защиты ликвидности.
Выстраивание жестких финансовых рубежей по принципу средневековых ордеров
Чтобы вернуть своим накоплениям былую устойчивость и защитить их по принципу вековой строгости, структуру повседневных расчетов необходимо перестроить по строгому алгоритму жесткого разграничения. Первым делом стоит полностью отказаться от хранения всех свободных ресурсов на одной дебетовой карте, к которой привязаны круглосуточные уличные транзакции и интернет-магазины. Капитал требует тишины и полной изоляции от внешней среды.
Основную массу накоплений разумеется перенаправить со счетов в тень - на обособленные инструменты с ежедневным начислением дохода на фактический остаток средств. Каждая копейка, зафиксированная автоматическим софтом тарификации в полночь, начинает приносить пассивную прибыль уже со следующего утра, постепенно формируя прочное и независимое инвестиционное ядро семьи. Это ваше полновесное, запертое под надежными печатями золото.
Для повседневных же трат в магазинах и оплаты бытовых нужд стоит выпустить отдельную бесплатную виртуальную карту-буфер и всегда держать её баланс на строго нулевом уровне. Пополнение этого операционного пластика должно происходить вручную непосредственно у кассы торговой точки за одну минуту до прикладывания смартфона, переводя туда точную сумму чека до копейки. Это создаст необходимое искусственное препятствие, защитный рубеж, о который будут физически разбиваться любые невидимые ночные запросы сторонних серверов, забытые подписки или лаги межбанковского клиринга.
Краткий вывод
Настоящая финансовая грамотность в современную цифровую эпоху требует от каждого человека высокого уровня осознанности, строгой дисциплины и умения хладнокровно распознавать скрытые психологические ловушки розничного маркетинга, унаследованные из глубины веков. Парадокс первых банкиров, иллюзия легкости безналичных транзитных потоков и хаотичное изъятие ликвидности из оборотного ядра способны незаметно снижать реальную доходность ваших средств при отсутствии должного ручного контроля. Рациональный отказ от импульсивной погони за секундным комфортом, использование изолированных виртуальных карт-буферов и парковка основного капитала на накопительных счетах с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех операций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.


Здравствуйте, уважаемые участники Диалога! 🌞Помните недавний опрос и розыгрыш от Банки.ру здесь, ВКонтакте?? Сам опрос проходил 21 сентября, а уже 25 сентября огласили список победителей! 📅

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".

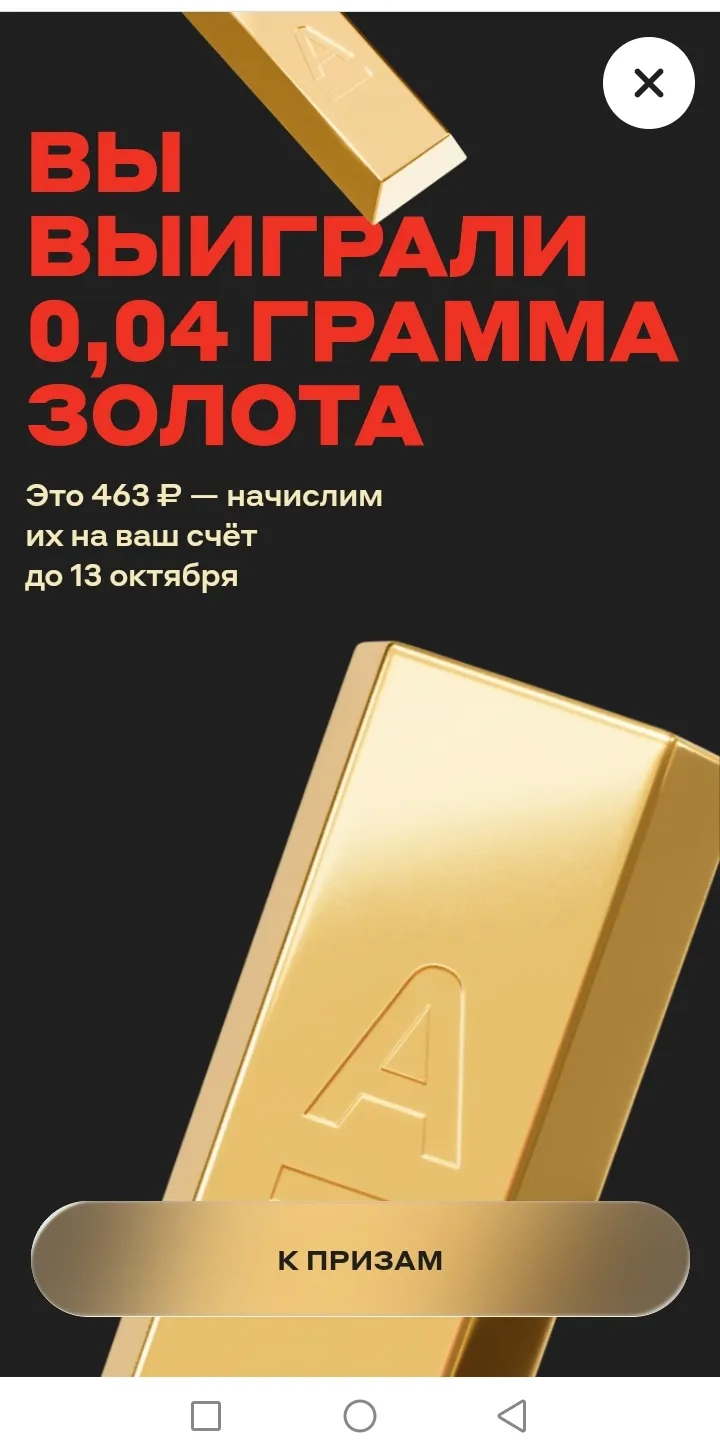
Много я писала про игры на альфе, и про то, что вот выигрывают ли люди реальные деньги. Оказывается выигрывают, сегодня банк написал поздравительное письмо.
Современная индустрия финансовых технологий предлагает городскому жителю беспрецедентный уровень повседневного комфорта. Главным вектором развития этой сферы в сентябре 2026 года стало повсеместное внедрение систем мгновенных графических расчетов, когда для подтверждения транзакции на кассе магазина пользователю больше не требуется физическая дебетовая карта или смартфон со специальным чипом. Достаточно просто навести камеру телефона на черно-белый квадрат на экране терминала, дождаться...
В нынешнее время нам предлагают сложные мобильные приложения, автоматические инвестиции и подписки на аналитиков. Но если присмотреться, самые эффективные методы управления деньгами были придуманы задолго до появления интернета. Наши бабушки и дедушки умудрялись откладывать деньги, делать крупные покупки и жить без долгов, используя простые житейские хитрости.
Подскажите, кто на опыте.Если отзыв висит более 30 дней и администратор уже ответил в теме, задал вопрос и после пропал. И до сих пор висит плашка "Администратор Банки.ру проверит ваш отзыв. Если он соответствует правилам, ваша оценка будет учтена в рейтинге"
dmittry Здравствуйте! Извини за долгое ожидание, я у точнил у коллег информацию. Ваш отзыв был рассмотрен и оценка зачтена!
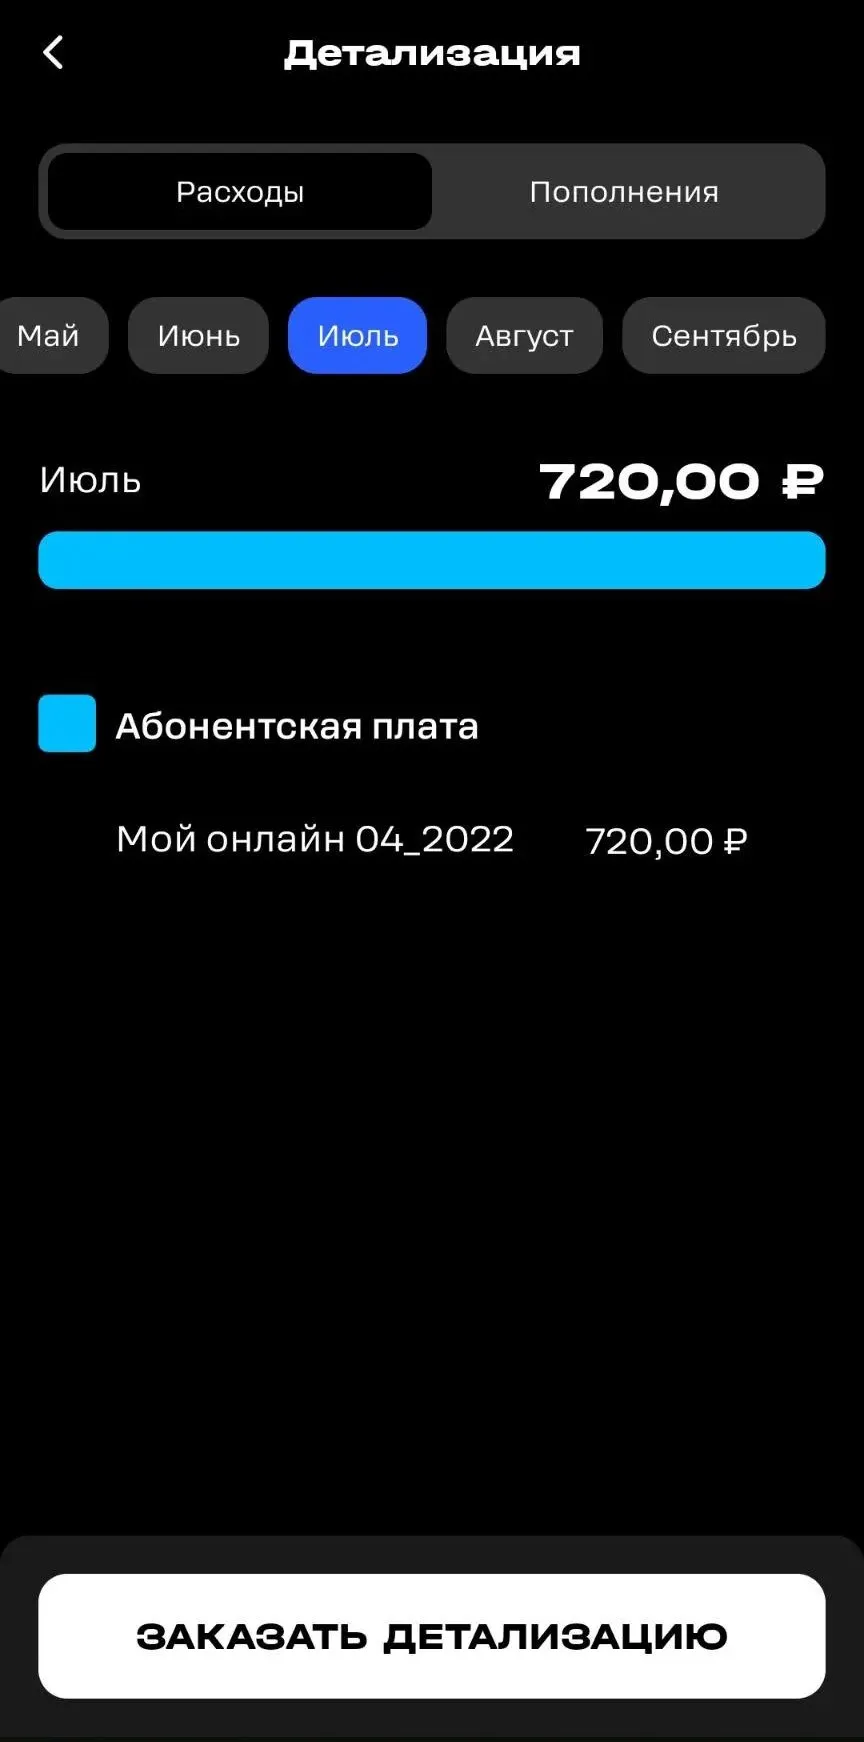
У меня был старый тариф Tele2 «Мой онлайн 04_2022» за 720 ₽ в месяц.
Каждый человек хотя бы раз в жизни давал себе обещание начать откладывать деньги со следующего месяца. Однако, когда наступает этот самый месяц, находятся сотни причин, чтобы отложить это решение еще на потом. Мы привыкли винить в этом слабую силу воли или непредвиденные расходы. Но на самом деле виной всему глубинное свойство нашей психики, которое ученые называют временным искажением. Наш мозг воспринимает деньги в разное время по-разному, и эта невидимая «гравитация» заставляет нас...
Впервые о цифровой дебетовой карте Яндекс -банка я узнала пару лет назад. Помню, как быстренько оформила её в приложении и вскоре поняла, что не хочу ею пользоваться. Не совсем были понятны условия, поэтому так же быстро я её закрыла.
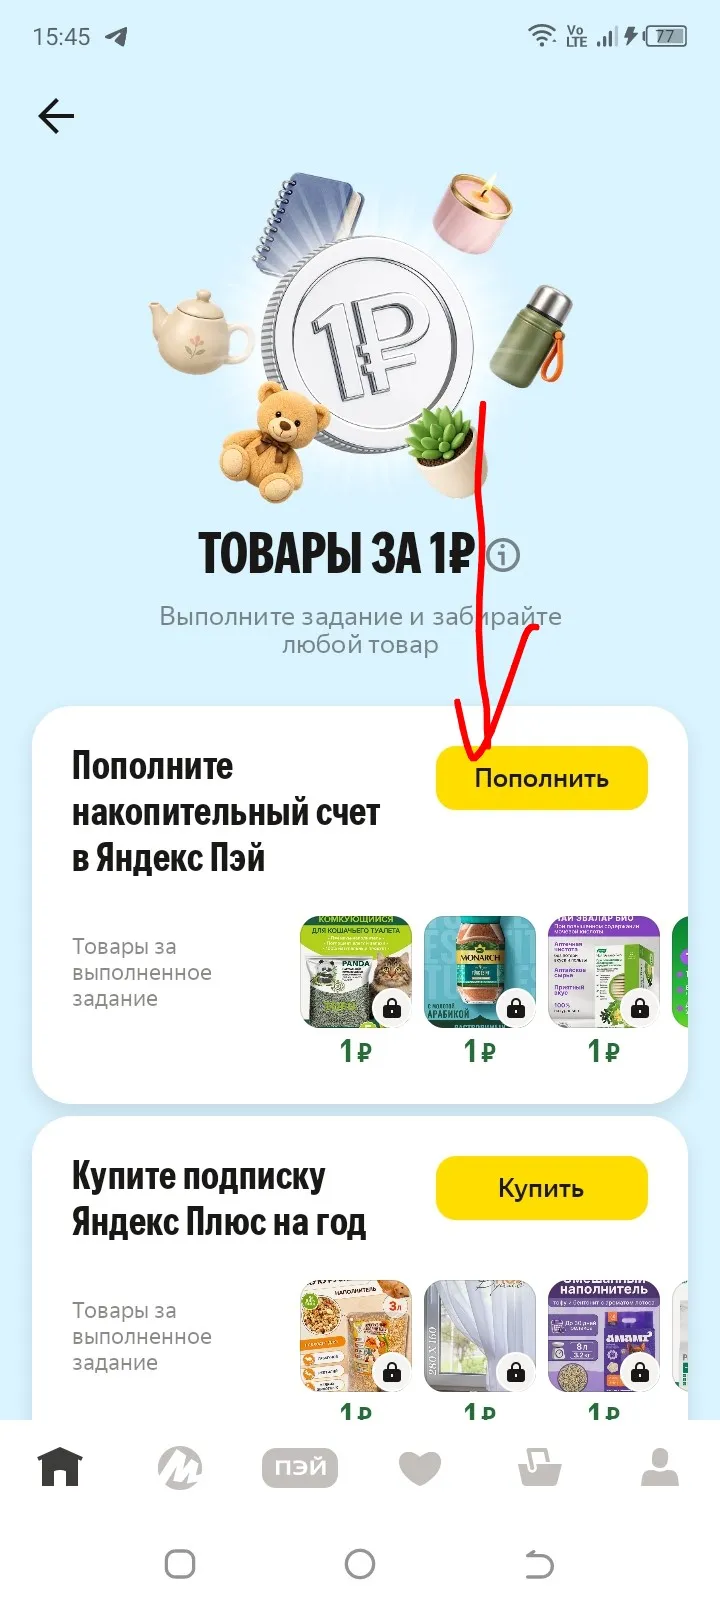

Долгое время я пользовалась WB кошельком, где начислялся ежедневный процент, на сумму превышающую 10000 рублей
Я давний клиент, пользуюсь этим банком, поэтому к Т-Премиум сначала отнеслась без особого интереса. Мне всегда казалось, что премиальный тариф нужен тем, кто постоянно летает и пользуется разными продуктами банка типа страховки, кучей дополнительных услуг типа проходы в бизнес залы, разбирается в инвестицииях. Но потом решила попробовать, потому что я довольно много плачу картой банка и подумала, почему бы не посмотреть, что входит в обслуживание.
Читала реальные отзывы о программе Премиум и поэтому обратила внимание на этот отзыв. Здесь всё получилось довольно спокойно: чем-то человек пользуется, чем-то нет. Такой подход мне понятнее, потому что программа у каждого работает по-разному. И если ты становишься премиум клиент, всё равно нет обязанности использовать каждую услугу.

В приложении Wildberries стала доступна для оформления программа «Аптечный абонемент» от СК «Росгосстрах Жизнь». Она позволяет сэкономить до 50 тыс. рублей за год или до 90% от покупки лекарств, назначенных врачом. Полис оплачивается по подписке, стоимость – 149 рублей в месяц. Обратиться за выплатой можно онлайн в несколько кликов.
«Абсолют Страхование» второй год подряд поддерживает акцию экологического туризма «Чистая гора», которая прошла на территории высокогорного курорта «Эльбрус» в Кабардино-Балкарии. Организатором фестиваля выступает Кавказ.РФ. В этом году мероприятие впервые состоялось в двухдневном формате и объединило более 5000 участников со всей страны.