


Скрытая ловушка кредиток с длинным беспроцентным периодом
Сейчас банки со всех экранов кричат про кредитки с грейс-периодом в 120, 200 или даже 365 дней без процентов. Выглядит заманчиво: перехватил денег, купил что нужно, а отдаешь целый год по чуть-чуть. Но бесплатный сыр только в мышеловке. Нас ловят на нашей собственной невнимательности и базовой психологии, а в итоге люди влетают на такие проценты, что проще было взять обычный кредит. Я выделил две главные подставы, о которых молчат в рекламе.
Первый жестокий капкан - это ежемесячные минимальные платежи. Многие думают так: раз период 120 дней, то я могу вообще ничего не платить четыре месяца, а в конце вернуть всю сумму. Банк в любом случае обяжет вас каждый месяц вносить минимальный платеж (обычно 3-5% от суммы долга). Опоздали хотя бы на день или забыли закинуть эту несчастную тысячу рублей? Всё, беспроцентный период аннулируется с самого первого дня покупки, и вам задним числом впаяют конские проценты (под 40-50% годовых) на всю сумму долга.
Вторая ловушка ещё ценичнее - это правильно первой покупки и нецелевые операции. Допустим, вы оформили карту "год без процентов". В первый день купили телек за 100 тысяч - на него год процентов не будет. А через месяц сняли в банкомате 5 тысяч наличных или перевели другу. Мало того, что за снятие сразу спишут дикую комиссию, так ещё и на эту операцию грейс-период вообще не распространяется!
И тут включается самое веселое правило банков: все ваши входящие платежи сначала идут на погашение того долга, где процентов нет (за телек), а долг под 50% капает дальше. Пока вы полностью не закроете те 100 тысяч, вы не сможете погасить эти "смертельные" 5 тысяч с процентами.
Кредитка с длинным грейсом - инструмент рабочий, но только если вы пользуетесь ей как хирург со скальпелем. Купили одну крупную вещь, строго платите минималка каждый месяц, не снимайте наличку и не делайте мелких покупок сверху, пока полностью не закроете долг.

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.


Теперь максимальная ставка по вкладу составляет 14,7% годовых.
Завтра 1 октября - знаменательный день для моего бюджета) Не знаю, как по стране, а в Воронежской области ожидается повышение платы за пользование услугами ЖКХ на 10%, транспорт пока под вопросом....Есть и хорошие новости - мой работодатель (РЖД ) проиндексирует заработную плату аж на 2%.
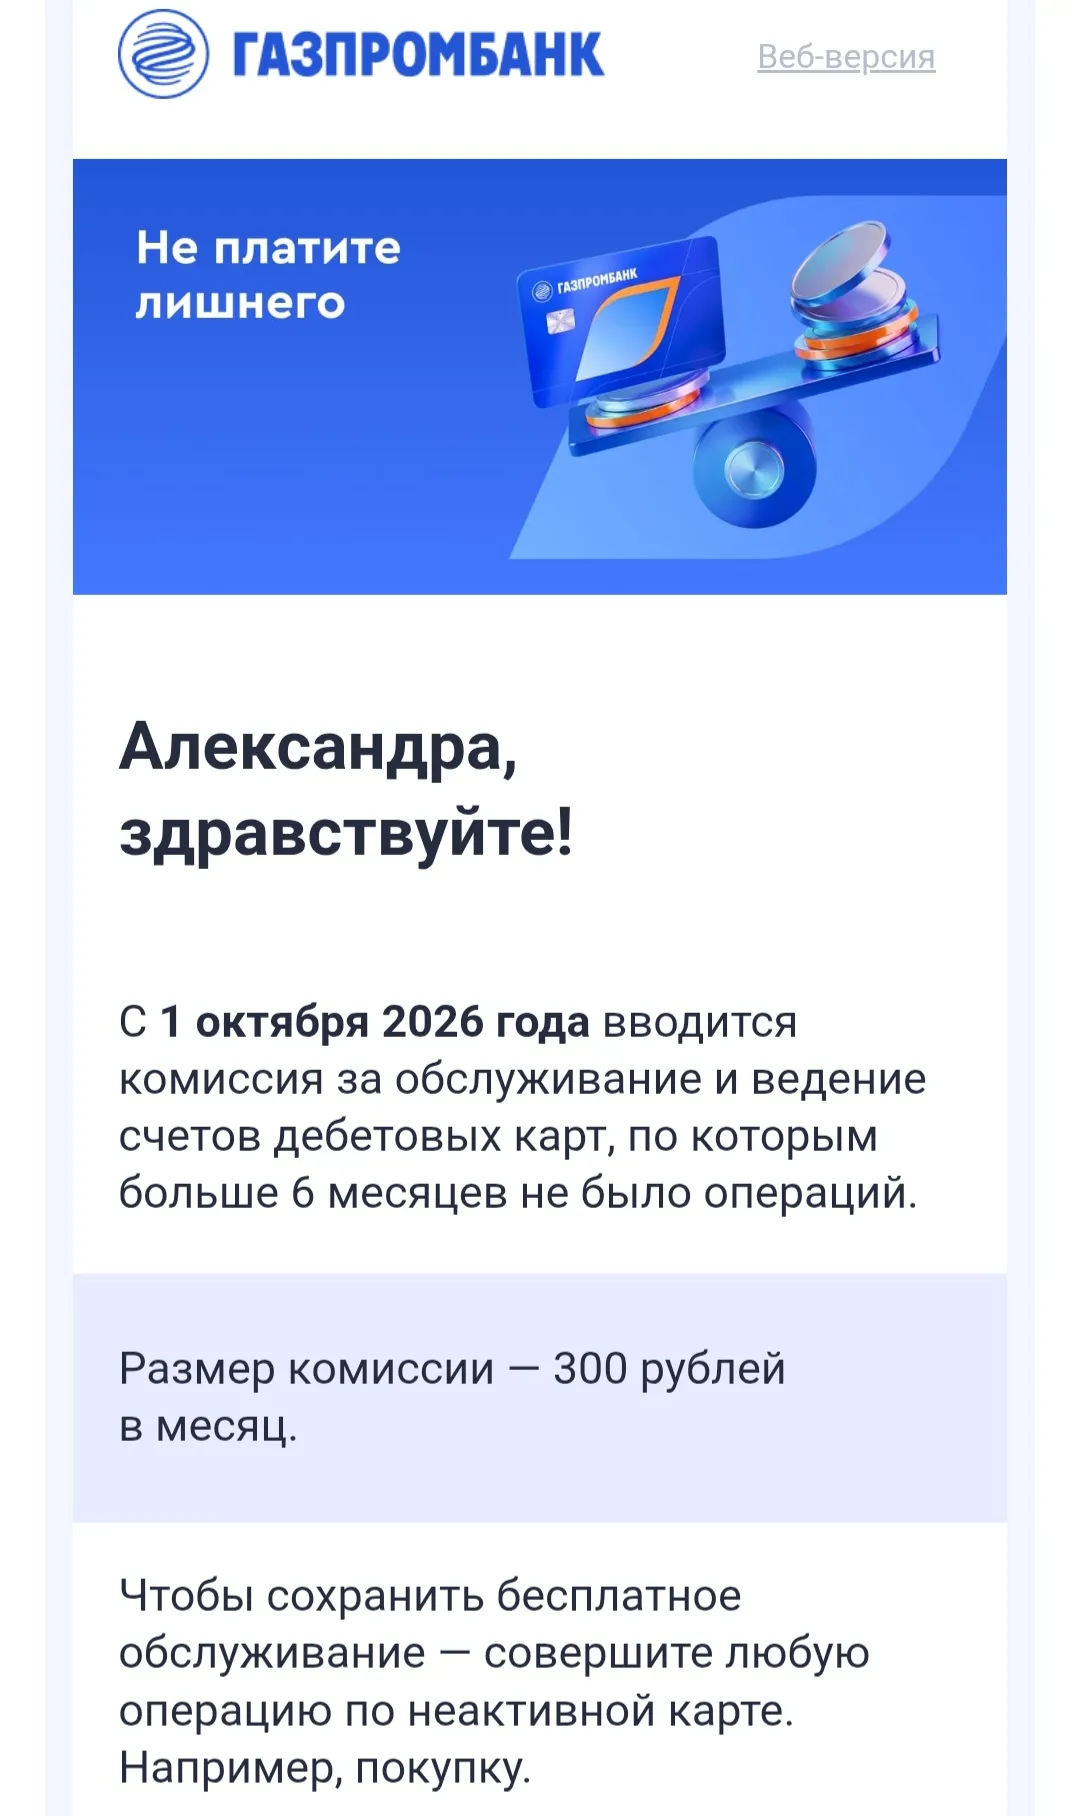


Написала в чат Газпромбанка, вместо ответа предложили страховку за 4000😁 не знаю смеяться или плакать🤭 Операторы явно не читают вопросы, а только впаривают "На тебе, Боже, что нам не гоже"
Сейчас банки дают до 30% по вкладам, но почти везде куча условий: только для новых клиентов, только на “новые деньги”, лимиты по сумме и т.д. Хочу разобраться: реально ли сейчас найти вклад с доходностью хотя бы 20% без “подводных камней”, и если нет — что из условий сильнее всего бьёт по итоговой доходности: капитализация, возможность пополнения, досрочное снятие или что-то ещё? Приведите 2–3 примера реальных вкладов с разбором, где высокая ставка — это маркетинг, а где действительно выгодно. И...
Для малого и среднего бизнеса в 2026 году главный тренд сместился от простого роста к выживанию и оптимизации. Горизонт планирования у многих сократился до полугода, а где-то и до квартала. Однако это не повод для паники: банковская экосистема сегодня предлагает не просто кредиты, а целый набор инструментов, которые могут стать точками роста, если правильно ими воспользоваться.
Мне сегодня прилетел пуш от Госуслуг про налоги — и я решила напомнить всем тоже заглянуть в приложение. Вдруг ваше уведомление уже там :)
Для участников акции «Повышенная ставка для новичков» ставки выросли: на 14 дней — на 1 п. п. до 17%, на 91 день — на 0,5 п. п. до 15%. По базовой ставке на срок 367 дней повышение составило 1,2 п. п. — теперь 13,7%.
С 29 сентября изменились условия по вкладам «Вклад в Победу», «Сильная ставка» и «Мой доход».
Зашла сегодня в приложение Яндекс Пэй и обратила внимание, что банк изменил процентную ставку по сейвам с 11% до 10% годовых. Однако, при наличии в течение дня трат с карты Яндекс Пэй, проценты рассчитываются по прежней ставке - 13%.

О, спасибо, даже и не замечала этого нюанса, так каждый день пополняю мобильный счёт через приложение Билайн на 1 рубль всего, стараюсь держать ставку на уровне 13% ежедневно. Даже и не уведомили, странные они порой, сегодня в чате поддержки несколько часов вообще не отвечали.
Решил ради интереса проверить кредитную историю, думал там все чисто. Ага щас
Кто не знает, с прошлого года можно через госуслуги запретить банкам и мфо выдавать на вас кредиты. То есть если мошенники раздобудут данные или вас самого по телефону "развезут", оформить на вас займ не выйдет.