Теория сапог: почему покупка дешевых вещей - это скрытая проблема для кошелька
Нас с детства учат экономить: искать желтые ценники, сравнивать цены в приложениях и брать то, что подешевле. Но на практике часто выходит наоборот - чем сильнее пытаешься сберечь каждую копейку, тем быстрее пустеет карта. Еще в прошлом веке писатель Терри Пратчетт сформулировал простое житейское правило, которое позже экономисты назвали «теорией сапог». Оно на пальцах объясняет, почему привычка покупать все самое недорогое на самом деле удерживает нас на мели и не дает накопить нормальную финансовую подушку.
Как работает этот парадокс на простом примере
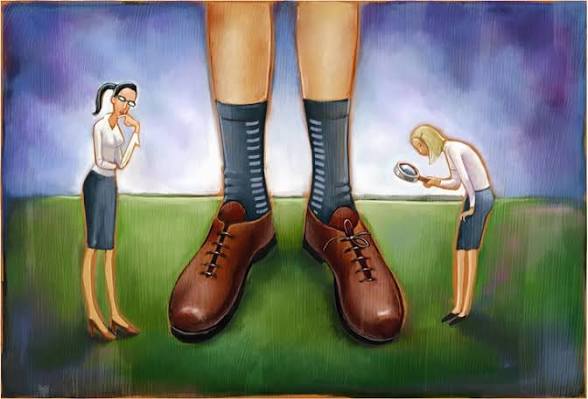
Суть правила раскрывается через обычную обувь. Представьте двух парней с разным достатком. Тот, у кого с деньгами все нормально, может позволить себе сразу взять отличные кожаные сапоги за 5 000 рублей. Они прочные, не промокают в слякоть и спокойно служат ему десять лет. Человек один раз потратил крупную сумму и вообще забыл про эту проблему на годы вперед.Второй парень сильно ограничен в бюджете. Он не может выдернуть из кармана такую сумму за раз, поэтому идет на рынок и покупает плохие сапоги за 1 000 рублей. Они сделаны из дешевого кожзама, поэтому разваливаются или начинают пропускать воду уже к концу сезона. В итоге за те же десять лет ему приходится купить десять пар таких сапог. По итогу он тратит 10 000 рублей - в два раза больше, чем первый. При этом все десять лет он ходил с мокрыми ногами, тратился на простуды, а к концу срока у него на руках все равно ничего нет, кроме очередной пары, которая просит каши.
Где мы совершаем эту ошибку каждый день
Сегодня этот закон работает вообще во всех сферах, и мы постоянно наступаем на эти грабли. Вместо реальной экономии мы получаем скрытые расходы, которые капля за каплей высасывают наши доходы. Вот где это проявляется чаще всего:
Дешевая бытовая техника. Покупка безымянного чайника за копейки заканчивается тем, что он сгорает через четыре месяца. Чинить его по гарантии долго и муторно, проще выкинуть. В итоге за пару лет вы тратите сумму, на которую можно было взять надежный прибор, который работал бы годами.Экономия на материалах для ремонта. Самые дешевые обои, клей или копеечный смеситель в ванную - это мина замедленного действия. Когда этот смеситель сорвет среди ночи, придется платить не только за новый кран, но и за ремонт залитых соседей снизу.Погоня за дешевыми услугами. Выбор самого недорогого мастера по объявлению часто приводит к тому, что его работу потом приходится полностью переделывать заново с привлечением нормальных специалистов. Вы платите дважды: сначала за испорченные материалы, потом - за исправление ошибок.
Для этого есть понятный термин - «стоимость владения». Важно смотреть не на ценник в магазине в момент оплаты, а на то, сколько денег эта вещь потребует от вас за все время, пока вы будете ей пользоваться.
Как изменить подход к покупкам, чтобы деньги оставались в кармане
Чтобы перестать выбрасывать заначку на ветер и наконец начать откладывать, нужно кардинально изменить свои потребительские привычки. Попробуйте внести в жизнь три простых правила:
Считайте стоимость одного дня использования. Перед покупкой крупной вещи разделите ее цену на количество дней, которые она вам прослужит. Хорошая зимняя куртка за 15 000 рублей, которую вы будете носить три года (примерно 300 дней), обойдется вам всего в 50 рублей за день. А дешевая куртка за 3 000 рублей, которая потеряет вид после первой стирки и порвется через месяц, будет стоить вам 100 рублей за день. Очевидно, какой вариант выгоднее.
Определите зоны, где экономить запрещено. Не нужно скупать все самое дорогое. Инвестируйте только в те вещи, от которых напрямую зависит ваше здоровье, безопасность и заработок. Сюда относятся хорошая обувь, матрас для сна, рабочий компьютер, автомобильные тормоза и качественная медицина. На футболках, чехлах для телефона и домашних мелочах можно экономить сколько угодно.
Заведите фонд на замену вещей. Чтобы покупка качественной вещи не пробивала дыру в бюджете и не загоняла в кредитки, откладывайте на нее деньги заранее. Создайте в банковском приложении целевой накопительный счет и закидывайте туда по 500-1000 рублей с каждой зарплаты. Когда старый телефон или холодильник сломается, у вас уже будут деньги на покупку надежной замены.
Главный вывод
Бережливость - это не про выбор самого дешевого товара на полке. Настоящая грамотность в обращении с деньгами заключается в умении смотреть на шаг вперед и планировать расходы на будущее. Покупка качественной и долговечной вещи - это не транжирство, а умный способ защитить свой бюджет от постоянных мелких трат на бесконечные ремонты и замены. Как только вы научитесь платить за надежность один раз, у вас освободятся деньги, которые можно будет направить на создание реального капитала или другие важные жизненные цели.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Квартиру мы с женой купили в конце 2024 года, но за вычетом я собрался только сейчас.

С 15 сентября 2026 года Сбер запустил акцию: зарплатные клиенты получают мобильную связь полностью бесплатно — 50 ГБ интернета и 300 минут в месяц без абонентской платы. Не скидка, не бонусы, не «при выполнении условий по тратам» — просто ноль рублей. Я подключилась в первый же день и рассказываю, как это работает и есть ли подвох.
В прошлом году я потратил на стоматологию и обследования почти 90 тысяч рублей. Платил сам, чеки складывал в папку, но долго не решался разбираться с вычетом - казалось сложно и долго. Оказалось, зря боялся. Рассказываю, как всё прошло.Сначала разобрался, что вообще можно вернуть. Вычет положен за оплату медицинских услуг - приёмы врачей, диагностику, анализы, стоматологию, стационар. Ещё за лекарства, купленные по рецепту, и за полис ДМС. Можно вернуть не только за себя, но и за супруга, родите...
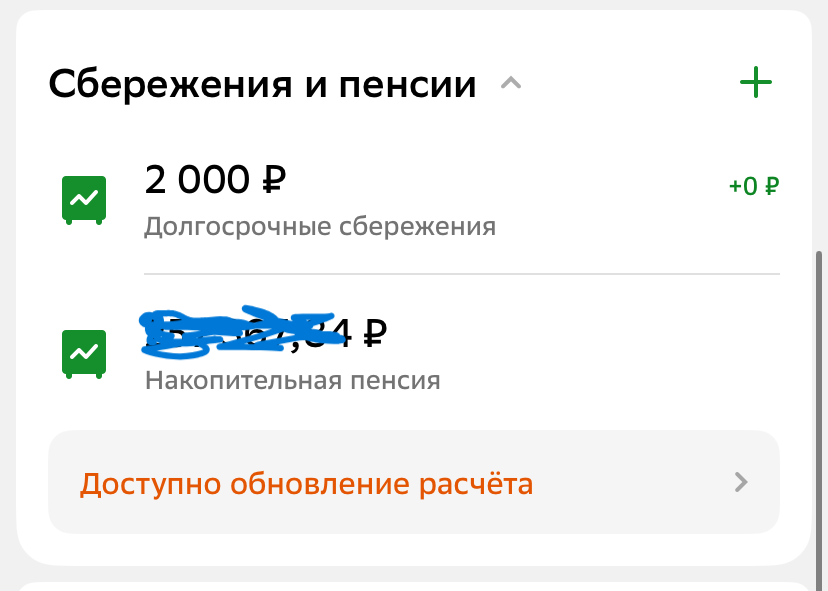
Буквально вчера была в отделении Сбербанка, и там меня заманили вступить в программу ПДС. То что это ПДС, я поняла только сегодня, когда мне на почту стали приходить инструкции, памятки, копии Договоров и т.д.
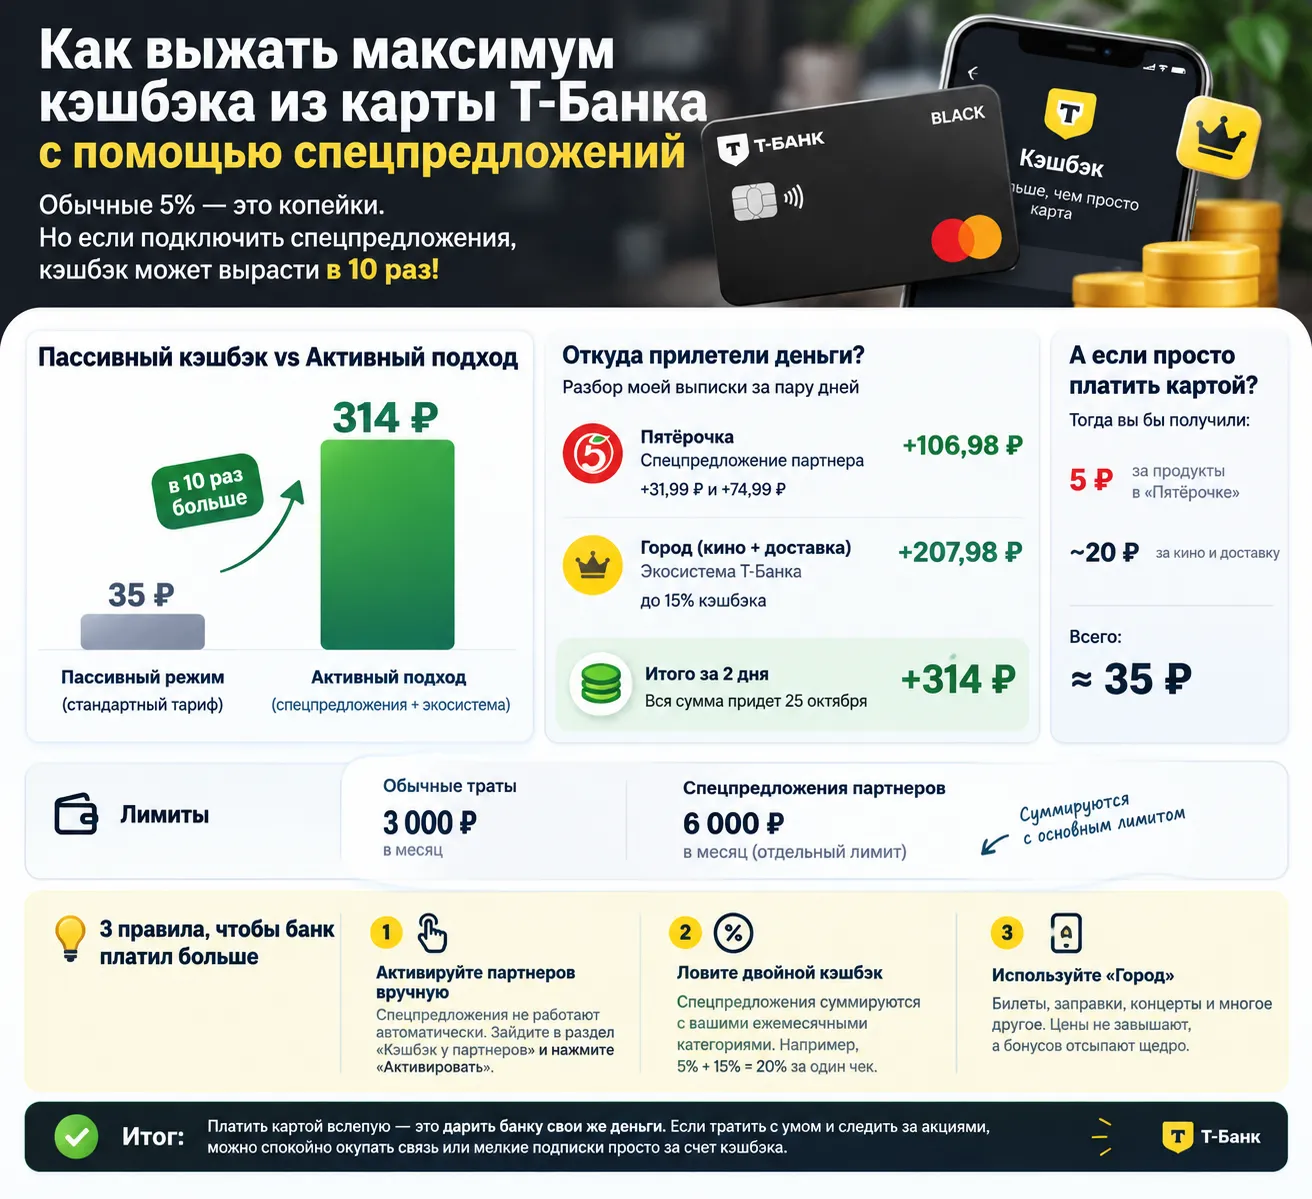
Каждый месяц мы послушно выбираем четыре категории кэшбэка в приложении Т-Банка, надеясь сэкономить. Но давайте честно: стандартные 5% приносят копейки, если вы не тратите сотни тысяч.Долгое время я сам не заморачивался и получал скромные 300–500 рублей в месяц. Но недавно я изучилНародный рейтинг банков на Банки.руи заметил, что опытные пользователи выжимают из банка гораздо больше за счет скрытых фишек. Я решил подойти к тратам системно и протестировать спецпредложения партнеров. Показываю...

Странная ситуация с личным депозитом луучилась у меня, как у клиента ОТП банка.
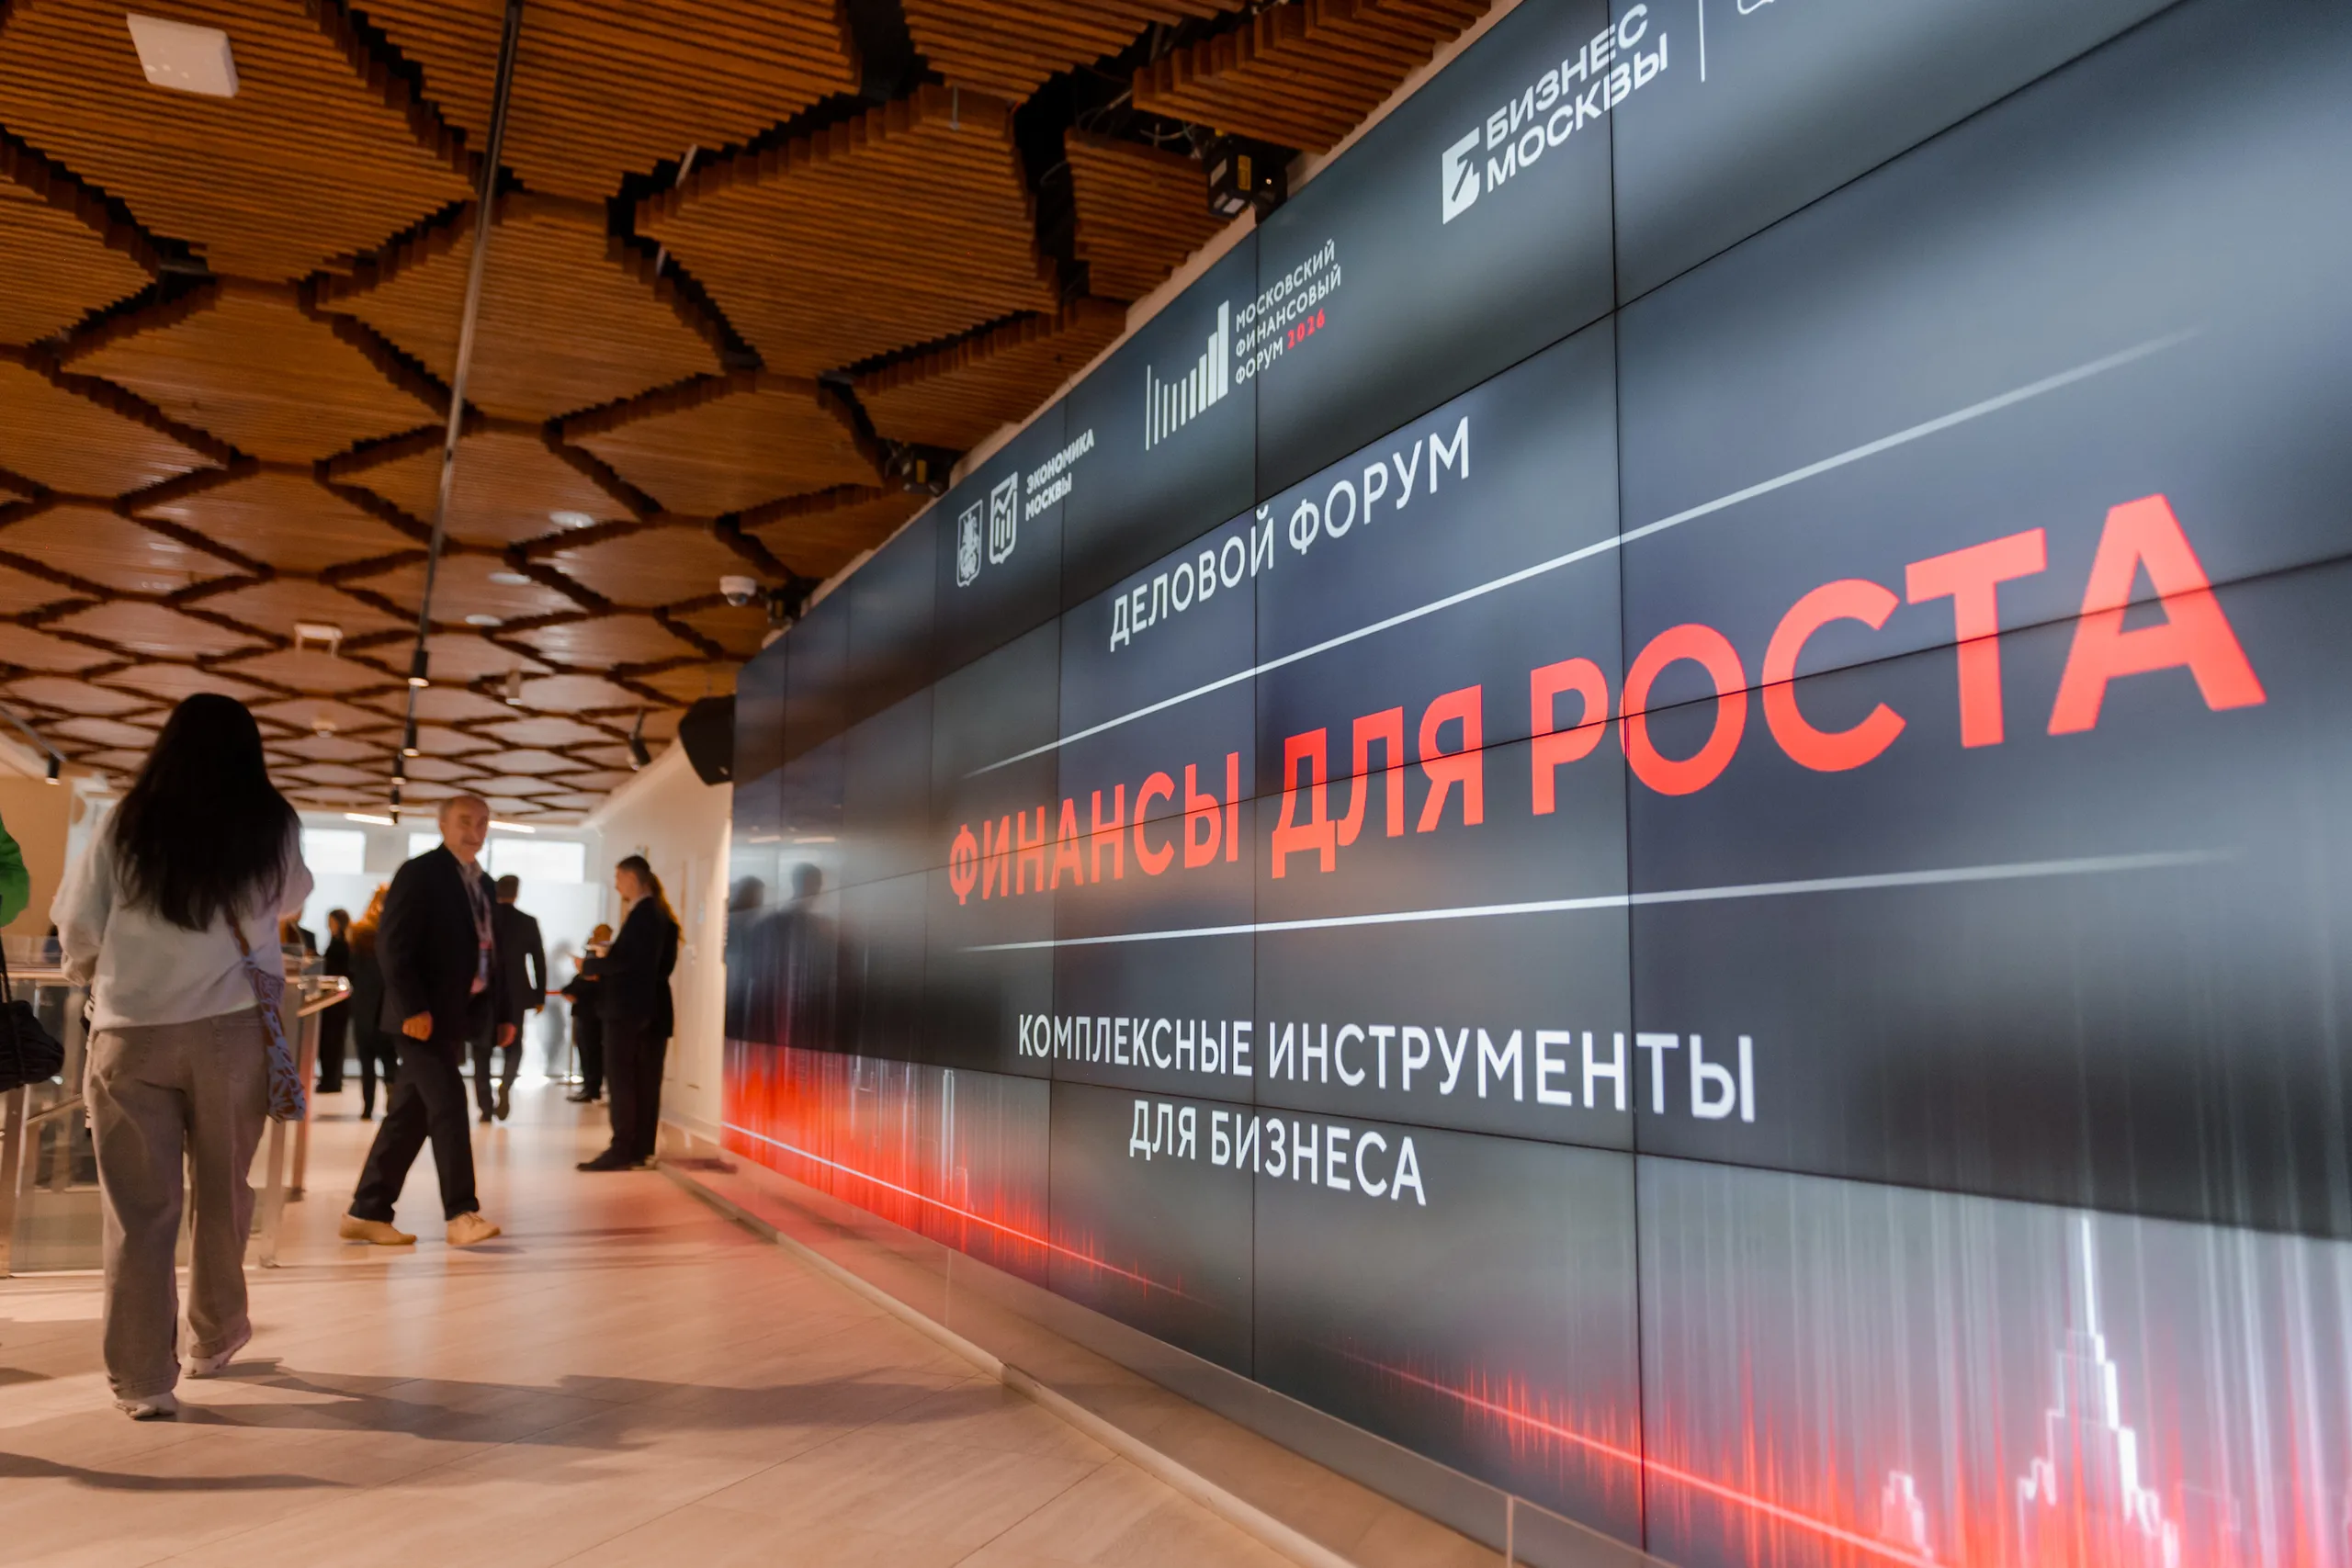
В рамках Московского финансового форума – 2026 прошло мероприятие «Финансы для роста. Комплексные инструменты для бизнеса». Оно привлекло свыше 500 руководителей и топ-менеджеров столичных компаний из разных секторов экономики, предпринимателей, представителей отраслевых объединений и финансовых организаций. В работе форума принял участие директор департамента факторинга Инго Банка Александр Варенников.
Домашние задания могут стать испытанием не только для школьника, но и для всей семьи. Ребенок тянет время, родители напоминают, потом садятся рядом «только на минутку»… И в итоге вместе решают половину примеров.
Современная городская финтех-инфраструктура и мобильные приложения кредитных организаций предлагают потребителям высочайший уровень повседневного комфорта. Процесс контроля за движением денежных средств стал абсолютно прозрачным: при совершении любой покупки на экране смартфона моментально всплывает пуш-уведомление или приходит СМС-сообщение с точной суммой траты и обновленным балансом дебетовой карты. Большинство людей относятся к этой услуге мобильного информирования как к базовому, копеечному...
Почему мы откладываем деньги, но не чувствуем себя богаче? Знакомое ощущение? Вроде каждый месяц что-то откладываешь.А ощущения, что денег становится больше, почему-то нет. И дело не всегда в маленькой сумме.