


Умная оплата: как финтех находит выгоду в один клик
Еще несколько лет назад процесс оплаты покупок в интернете был стандартным: мы просто вводили данные карты и ждали списания средств. Но сегодня при оформлении заказа перед нами открывается целое меню из различных финансовых инструментов. Нам предлагают оплатить покупку обычной картой, отсканировать QR-код через государственную систему быстрых переводов, воспользоваться внутренним кошельком торговой площадки или разделить платеж на четыре части. Обычному пользователю бывает трудно с ходу сообразить, какой вариант выгоден прямо сейчас. На помощь приходит умная маршрутизация платежей (Smart Routing) - технология, при которой финтех-алгоритмы сами анализируют условия и незаметно подбирают лучший сценарий оплаты.В этой статье мы разберем, как устроен этот невидимый финтех-процесс, почему разные способы оплаты стоят по-разному и как современные технологии помогают нам экономить деньги и время в один клик.
Цифровая логистика: почему один и тот же платеж идет разными путями
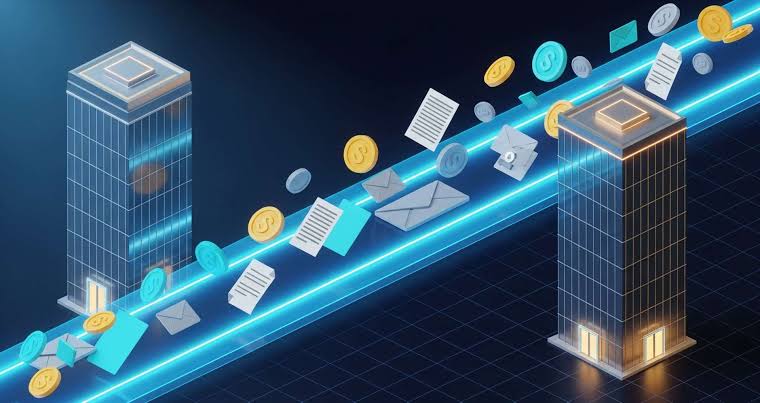
Когда мы нажимаем кнопку «Купить», деньги не просто мгновенно перемещаются с нашего счета на счет продавца. Они совершают сложное путешествие через различные цифровые узлы, платежные системы и банки-посредники. Каждое такое путешествие сопровождается скрытыми комиссиями, которые финансовые организации берут друг с другом за обработку операции.Современный встроенный финтех научился управлять этими потоками ради выгоды покупателя и магазина:
Автоматический выбор шлюза. Если вы выбираете оплату по QR-коду, алгоритм мгновенно пускает платеж в обход международных карточных систем напрямую через государственные каналы. Это снижает издержки площадки, и она может предложить вам скидку.Распознавание банковских кодов. Умная система на сайте продавца умеет считывать первые цифры вашей карты и определять, какой банк её выпустил. Если этот банк является партнером магазина, платеж пойдет по внутреннему «короткому» пути, а вы получите повышенные бонусы лояльности.Каскадные платежи для защиты от сбоев. Если в момент оплаты на линии одного из банков происходит технический сбой, алгоритм маршрутизации за долю секунды незаметно перенаправляет ваш запрос по запасному пути. Оплата проходит успешно, а вы даже не замечаете, что система предотвратила ошибку.
В итоге технологии превращают хаос из сотен платежных каналов в одну простую и быструю кнопку на экране вашего смартфона.
Экосистемные скидки: как финтех мотивирует нас менять привычки
Вы наверняка замечали, что многие крупные интернет-площадки предлагают сниженную цену на товар, если вы выберете конкретный, «зеленый» или фирменный способ оплаты. Это яркий пример того, как финтех-маршрутизация работает на ваш кошелек.Торговым сервисам невыгодно платить стандартную высокую комиссию за эквайринг обычным сторонним банкам. Поэтому они создают собственные внутренние платежные решения и интегрируют их с государственными системами бесплатных переводов.Когда вы соглашаетесь на предложенный финтех-путь, площадка полностью освобождается от лишних трат и честно делится этой экономией с вами в виде прямой скидки на товар. Выигрывают все: магазин моментально получает деньги без потерь, а вы экономите реальные рубли, просто выбрав правильную строчку в меню оплаты.
Как использовать умную платежную маршрутизацию с максимальной выгодой
Чтобы скрытые алгоритмы онлайн-площадок приносили вашему бюджету максимальную пользу, достаточно соблюдать три простых правила цифровой гигиены.Во-первых, всегда сравнивайте итоговую цену для разных способов оплаты перед подтверждением. Никогда не нажимайте кнопку покупки на автомате. Потратьте три секунды, чтобы переключить галочки в корзине с обычной карты на систему быстрых переводов или внутренний кошелек сервиса. Очень часто это действие снижает цену чека на несколько процентов.Во-вторых, держите небольшой баланс на внутренних счетах любимых сервисов. Если вы часто заказываете продукты, одежду или пользуетесь доставкой еды на одной и той же площадке, заведите её внутреннюю виртуальную карту. Пополнение такой карты обычно происходит мгновенно и без комиссий, а скидки при оплате с неё бывают самыми существенными.В-третьих, не бойтесь использовать QR-коды для расчетов. Оплата по графическому коду через мобильное приложение вашего банка - это один из самых защищенных и продвинутых финтех-инструментов. Вам не нужно светить реквизиты своей пластиковой карты на сторонних сайтах, а значит, ваши личные данные остаются в абсолютной безопасности.
Заключение
Развитие систем умной маршрутизации платежей доказывает, что современный финтех стремится сделать наши расходы не просто быстрыми, но и экономически оправданными. Технологии берут на себя всю сложную логистику и расчеты комиссий, оставляя пользователю только чистую выгоду и комфорт. Понимание того, как устроены эти невидимые цифровые мосты, помогает нам осознанно подходить к процессу оплаты, обходить скрытые издержки торговых сетей и заставлять передовые финансовые алгоритмы работать на защиту и сохранение нашего личного бюджета.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

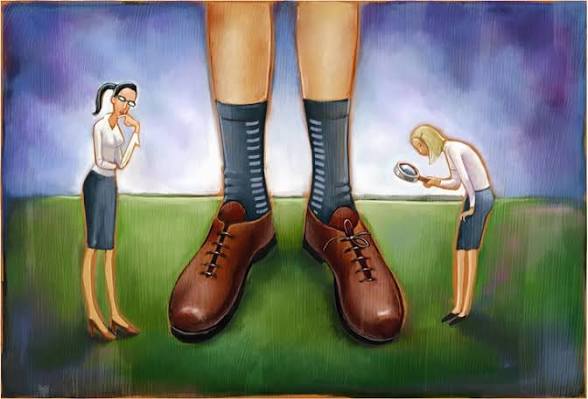
Нас с детства учат экономить: искать желтые ценники, сравнивать цены в приложениях и брать то, что подешевле. Но на практике часто выходит наоборот - чем сильнее пытаешься сберечь каждую копейку, тем быстрее пустеет карта. Еще в прошлом веке писатель Терри Пратчетт сформулировал простое житейское правило, которое позже экономисты назвали «теорией сапог». Оно на пальцах объясняет, почему привычка покупать все самое недорогое на самом деле удерживает нас на мели и не дает накопить нормальную...
Квартиру мы с женой купили в конце 2024 года, но за вычетом я собрался только сейчас.

С 15 сентября 2026 года Сбер запустил акцию: зарплатные клиенты получают мобильную связь полностью бесплатно — 50 ГБ интернета и 300 минут в месяц без абонентской платы. Не скидка, не бонусы, не «при выполнении условий по тратам» — просто ноль рублей. Я подключилась в первый же день и рассказываю, как это работает и есть ли подвох.
В прошлом году я потратил на стоматологию и обследования почти 90 тысяч рублей. Платил сам, чеки складывал в папку, но долго не решался разбираться с вычетом - казалось сложно и долго. Оказалось, зря боялся. Рассказываю, как всё прошло.Сначала разобрался, что вообще можно вернуть. Вычет положен за оплату медицинских услуг - приёмы врачей, диагностику, анализы, стоматологию, стационар. Ещё за лекарства, купленные по рецепту, и за полис ДМС. Можно вернуть не только за себя, но и за супруга, родите...
Буквально вчера была в отделении Сбербанка, и там меня заманили вступить в программу ПДС. То что это ПДС, я поняла только сегодня, когда мне на почту стали приходить инструкции, памятки, копии Договоров и т.д.
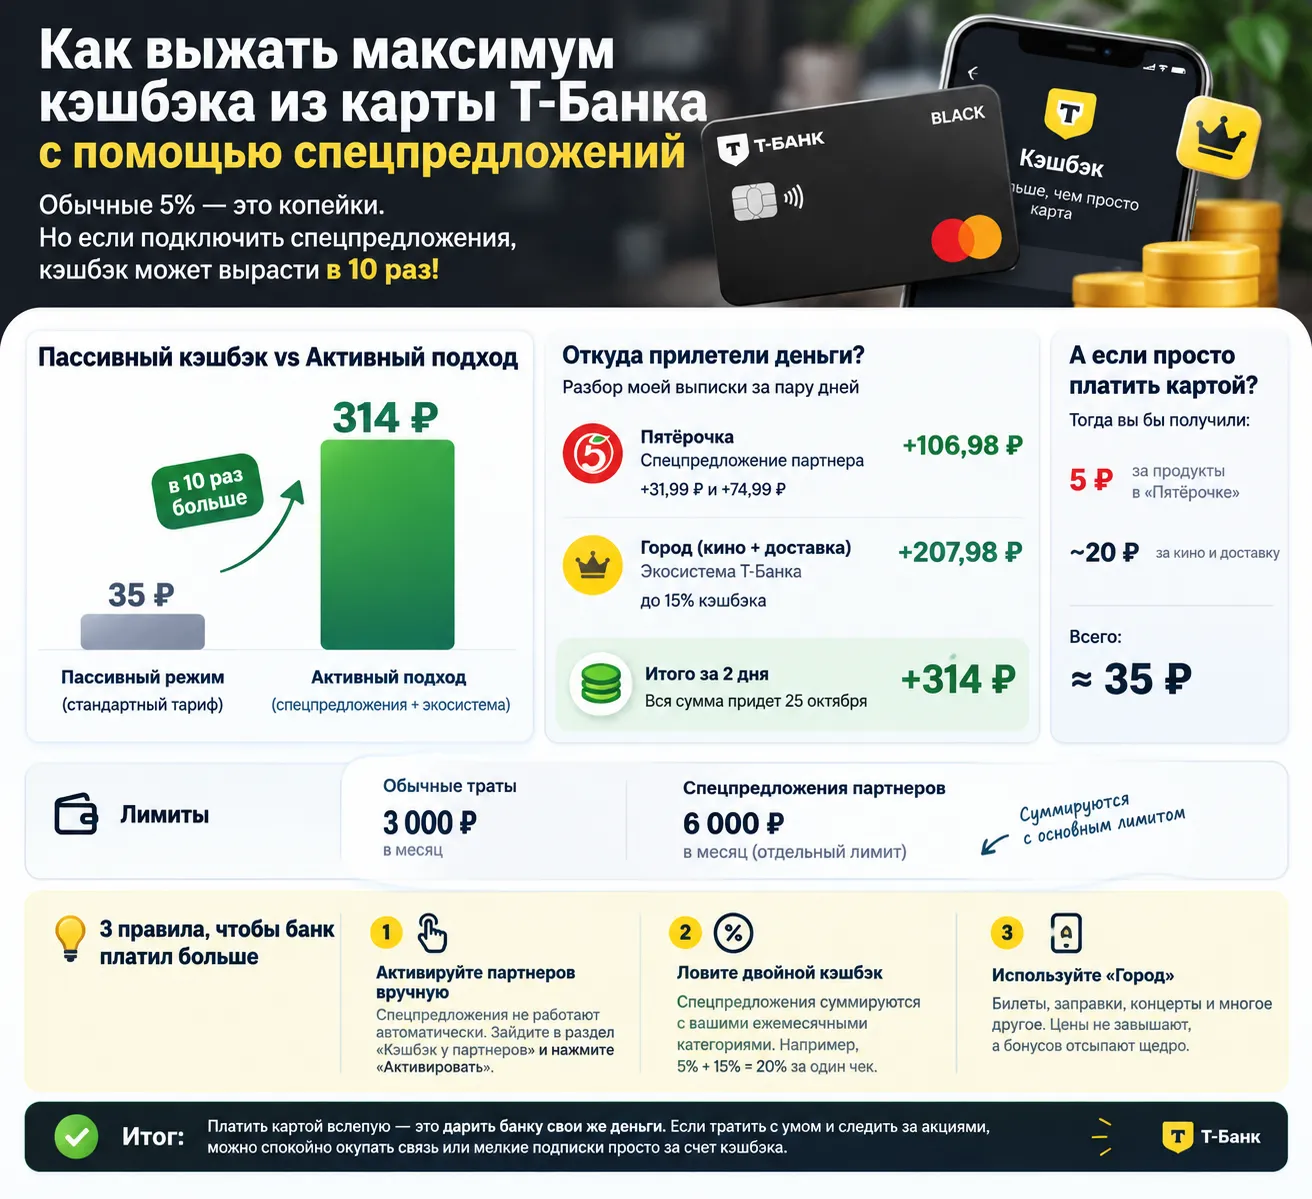
Каждый месяц мы послушно выбираем четыре категории кэшбэка в приложении Т-Банка, надеясь сэкономить. Но давайте честно: стандартные 5% приносят копейки, если вы не тратите сотни тысяч.Долгое время я сам не заморачивался и получал скромные 300–500 рублей в месяц. Но недавно я изучилНародный рейтинг банков на Банки.руи заметил, что опытные пользователи выжимают из банка гораздо больше за счет скрытых фишек. Я решил подойти к тратам системно и протестировать спецпредложения партнеров. Показываю...

Странная ситуация с личным депозитом луучилась у меня, как у клиента ОТП банка.
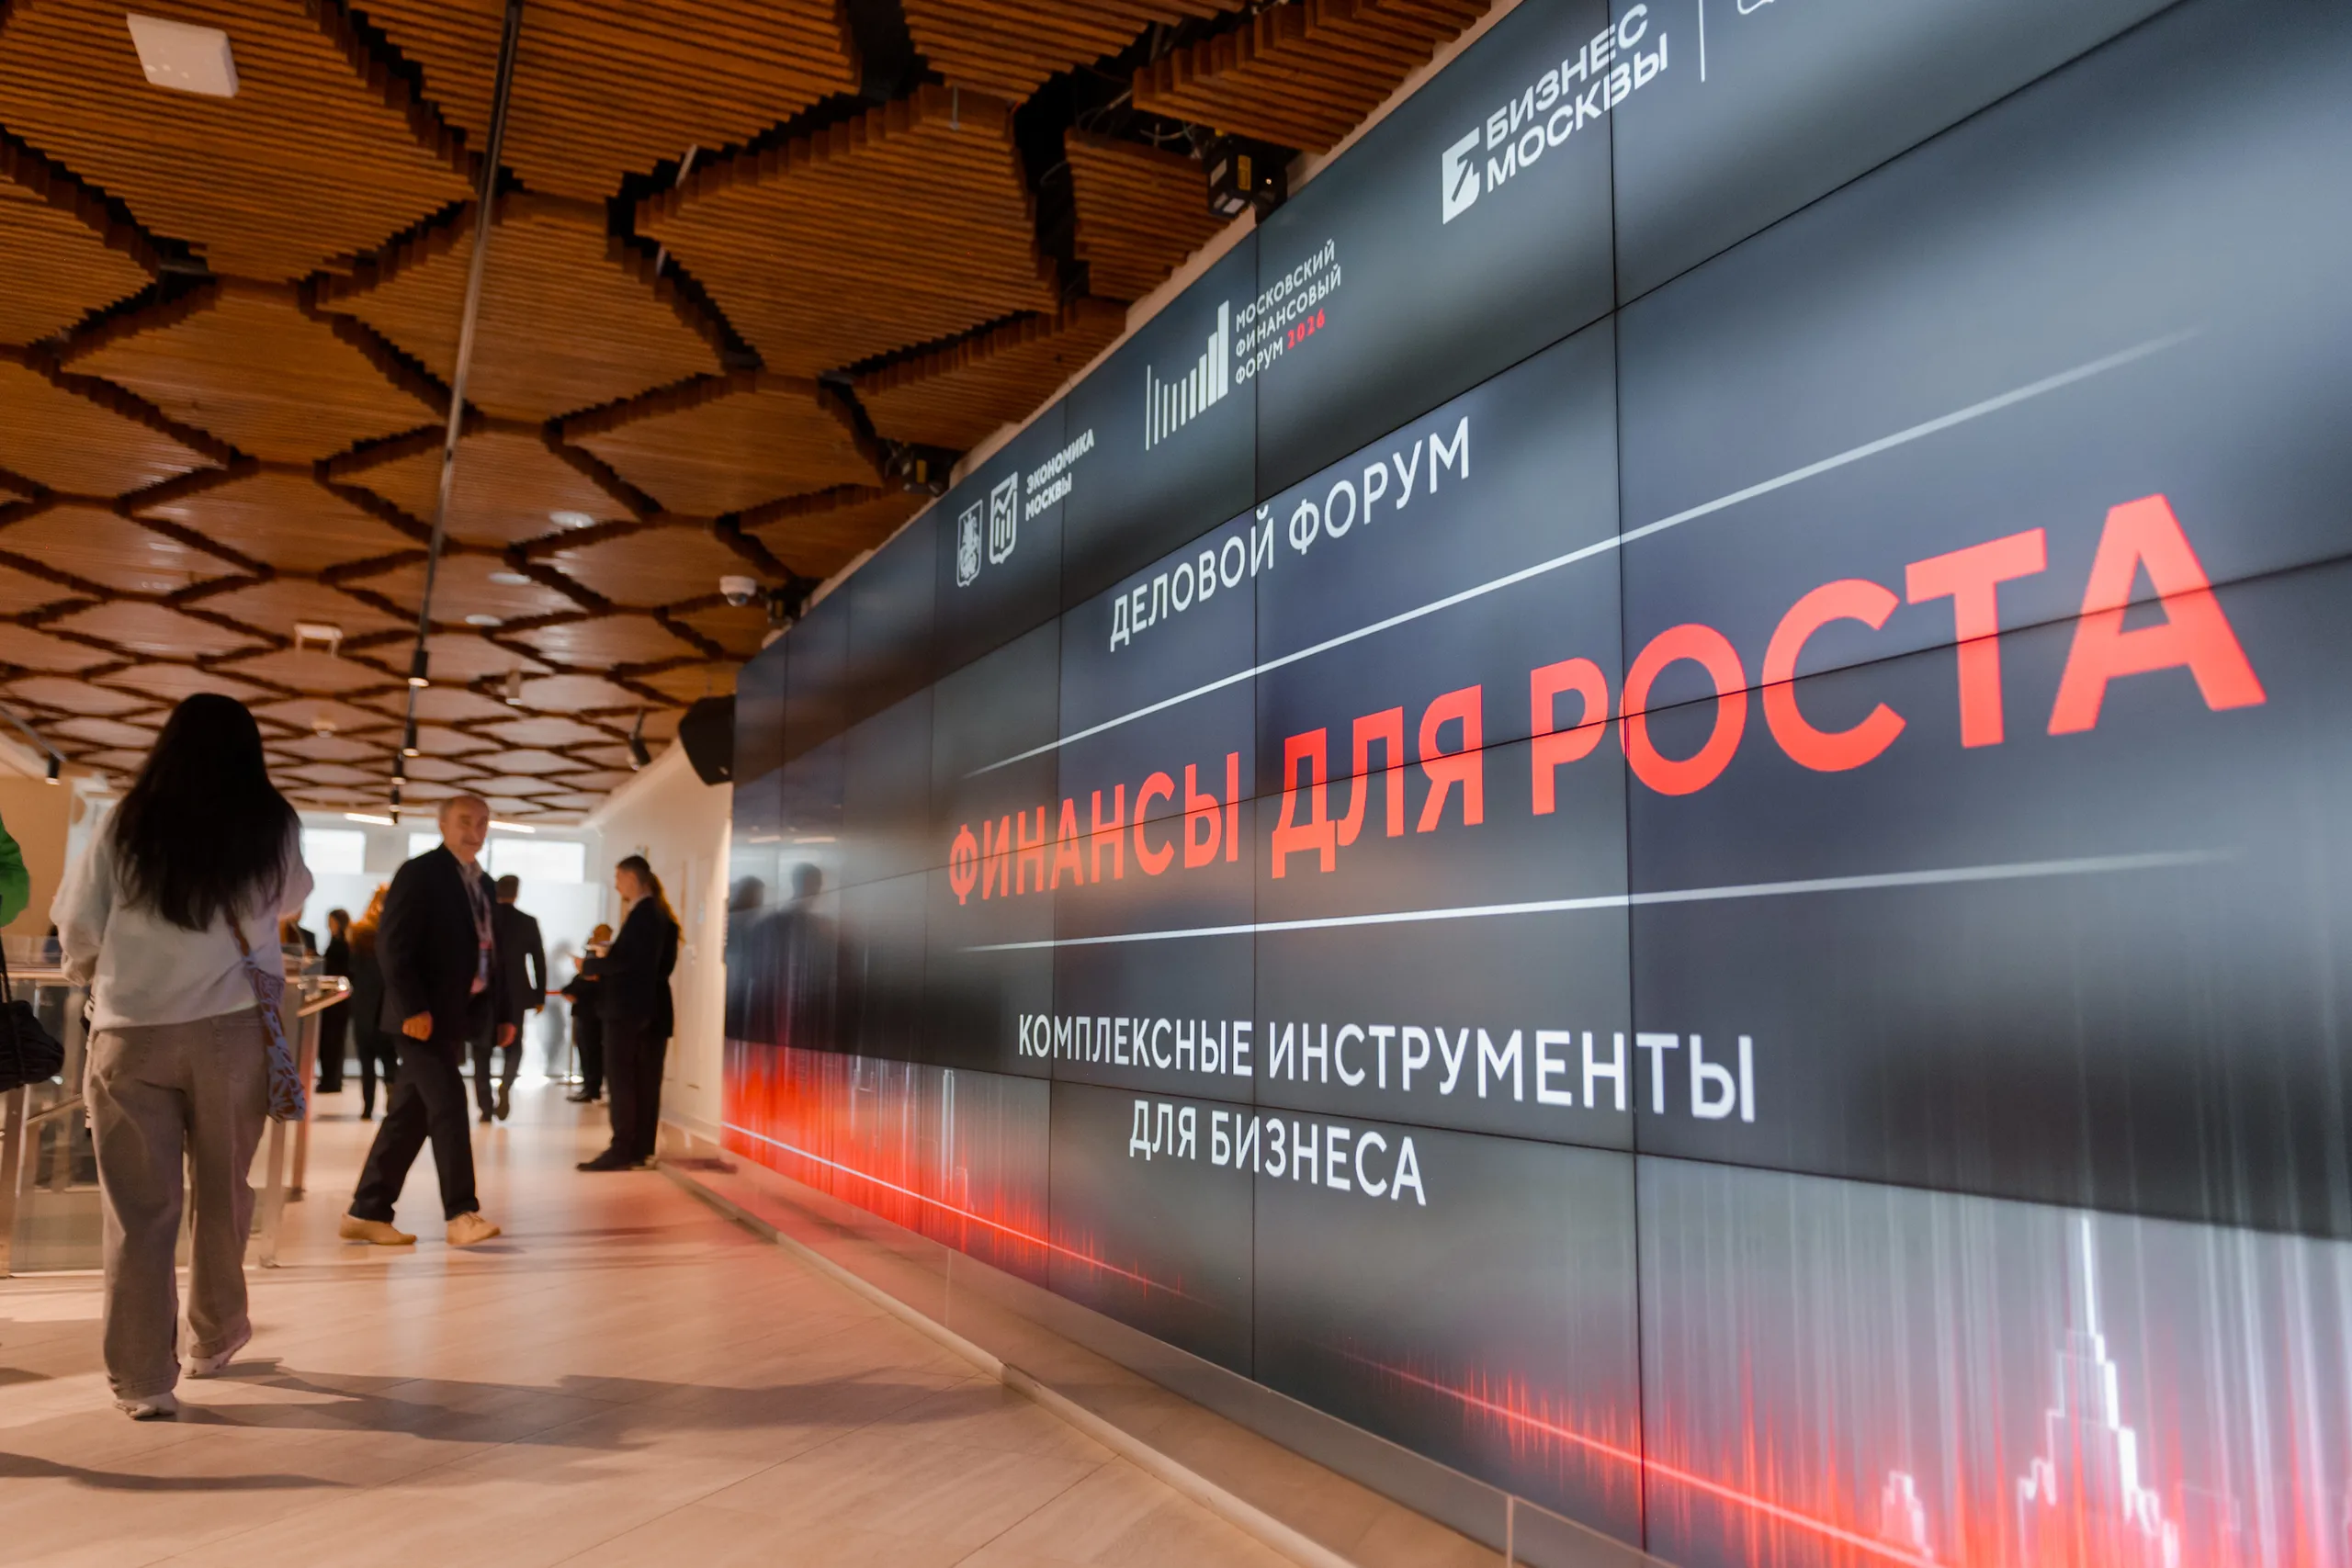
В рамках Московского финансового форума – 2026 прошло мероприятие «Финансы для роста. Комплексные инструменты для бизнеса». Оно привлекло свыше 500 руководителей и топ-менеджеров столичных компаний из разных секторов экономики, предпринимателей, представителей отраслевых объединений и финансовых организаций. В работе форума принял участие директор департамента факторинга Инго Банка Александр Варенников.
Домашние задания могут стать испытанием не только для школьника, но и для всей семьи. Ребенок тянет время, родители напоминают, потом садятся рядом «только на минутку»… И в итоге вместе решают половину примеров.
Современная городская финтех-инфраструктура и мобильные приложения кредитных организаций предлагают потребителям высочайший уровень повседневного комфорта. Процесс контроля за движением денежных средств стал абсолютно прозрачным: при совершении любой покупки на экране смартфона моментально всплывает пуш-уведомление или приходит СМС-сообщение с точной суммой траты и обновленным балансом дебетовой карты. Большинство людей относятся к этой услуге мобильного информирования как к базовому, копеечному...