


Мой опыт получения кредита без официального трудоустройства
Всем привет! Хочу поделиться своим опытом получения кредита без официального трудоустройства. Вдруг кому-то из участников форума пригодится.
Ситуация классическая – работаю на себя, фриланс, дохода «в белую» по ТК нет, а потребовался кредит на ремонт квартиры.
Пошёл в свой зарплатный банк. Принёс выписки по всем счетам за полгода. Обороты хорошие, деньги капают регулярно. Но банк смотрит только на штамп в трудовой. Итог – автоматический отказ. Скоринг не видит стабильности, а выписки для их алгоритмов просто набор цифр.
Начал думать, как иначе доказать платёжеспособность.
Первый шаг – легализовался. Оформил самозанятость. Стал пробивать чеки даже с тех переводов, что регулярно кидали мне заказчики. За три месяца набежала отличная история в «Мой налог».
Второй шаг – снизил кредитную нагрузку. Закрыл все кредитки, убрал старые микрозаймы, обнулил скрытые лимиты.
Третий шаг – сменил тактику и банк. Вместо запрошенных ранее 800 тысяч решил просить 200. Выбрал организацию, которая лояльна к самозанятым и умеет работать с выписками из ФНС.
Что в итоге реально помогло одобрить сделку?
– Справка из приложения «Мой налог» о постановке на учёт в ФНС.
– Выписка, сформированная напрямую через банк-партнёр по Open API (без моих личных походов в налоговую).
– Адекватная сумма кредита. Платёж должен составлять не более 30% от моего среднего дохода по чекам.
– Идеальная кредитная история без единой просрочки.
Вывод такой – голые выписки из банка сами по себе кредитный комитет не убеждают. Они видят просто «кашу» из переводов от физлиц. А вот официальные чеки от ФНС + снижение запрошенной суммы + чистая КИ – это рабочий инструмент.
Коллеги, кто ещё сталкивался с отказами из-за отсутствия 2-НДФЛ? Как выкручивались? Делитесь в комментариях!


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

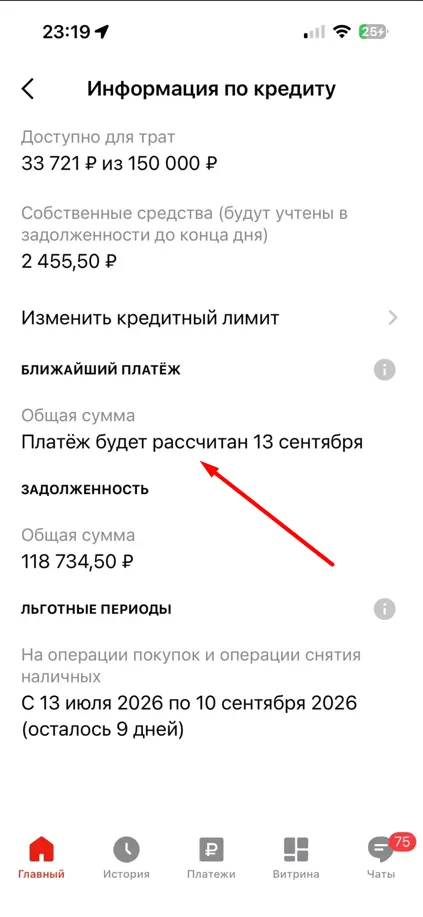
Я пользуюсь кредитными картами нескольких банков — Тинькофф, ОТП и Альфа-Банк. И если первые два всегда четко и понятно отображают в приложениях всю информацию по платежам и срокам льготного периода, то с Альфа-Банком у меня произошла ситуация, которую иначе как «введением в заблуждение» назвать сложно.

Открывается вклад от 50 000 ₽, максимальная сумма — 10 000 000 ₽. Срок депозита 300 дней.
Теперь максимальная ставка по вкладу составляет 13,55% годовых.
Альфа-Банк обновил ставки по потребительскому кредитованию без обеспечения.
С 1 октября изменились ставки по вкладу «Выгодный» (от 10 000 ₽). Теперь ставки составляют:
Ак Барс Банк снизил ставки по программам потребительского кредитования на любые цели на 0,3–0,5 процентного пункта.
С 1 октября скорректированы ставки на два срока.
Банк Акцепт обновил условие по кредитной карте «130 дней без процентов»: максимальная полная стоимость кредита (ПСК) изменена с 43,627% на 45,254% годовых.
Банк,, Дом РФ,, изменил изменил % ставки по вкладам с 1.10