ИИ‑подсказки в СБП: разбираем скрытые эффекты для счёта
Повсеместное распространение Системы быстрых платежей привело к тому, что процесс возврата долга знакомым, оплаты услуг уличных мастеров или перевода средств родственникам полностью избавился от необходимости вводить длинные реквизиты счетов. Потребителю достаточно просто открыть приложение на смартфоне, указать номер телефона получателя и вбить нужную сумму. В этот момент на экране телефона мгновенно всплывает подсказка со списком банков, куда можно отправить средства.
Главным вектором развития этого сервиса в последнее время стало внедрение умных алгоритмов искусственного интеллекта непосредственно в поле выбора финансовой организации. Нейросеть непрерывно анализирует историю прошлых транзакций, вычисляет самые частые маршруты перемещения денег и превентивно подсвечивает на дисплее один или два наиболее вероятных банка. Человеку больше не нужно вручную пролистывать огромный алфавитный перечень, ведь софт сам догадывается, куда именно планируется транзит. Большинство людей относятся к этой встроенной аналитике как к безусловному благу, экономящему драгоценное время на ходу и защищающему от случайных опечаток.
Как автоматические прогнозы путают маршруты
Однако за этой привычной картиной идеального комфорта скрывается жесткое противоречие между сухой математической логикой программного кода и реальными бытовыми ситуациями. Проблема заключается в том, что нейросетевые прогнозы строятся на основе прошлой статистики, которая мгновенно теряет актуальность при малейших изменениях в жизни получателя. Например, человек мог закрыть карту в предложенной организации, заблокировать счет из-за утери пластика или просто перевести все свои активные накопления в другое учреждение, где банк предложил более выгодные условия обслуживания.

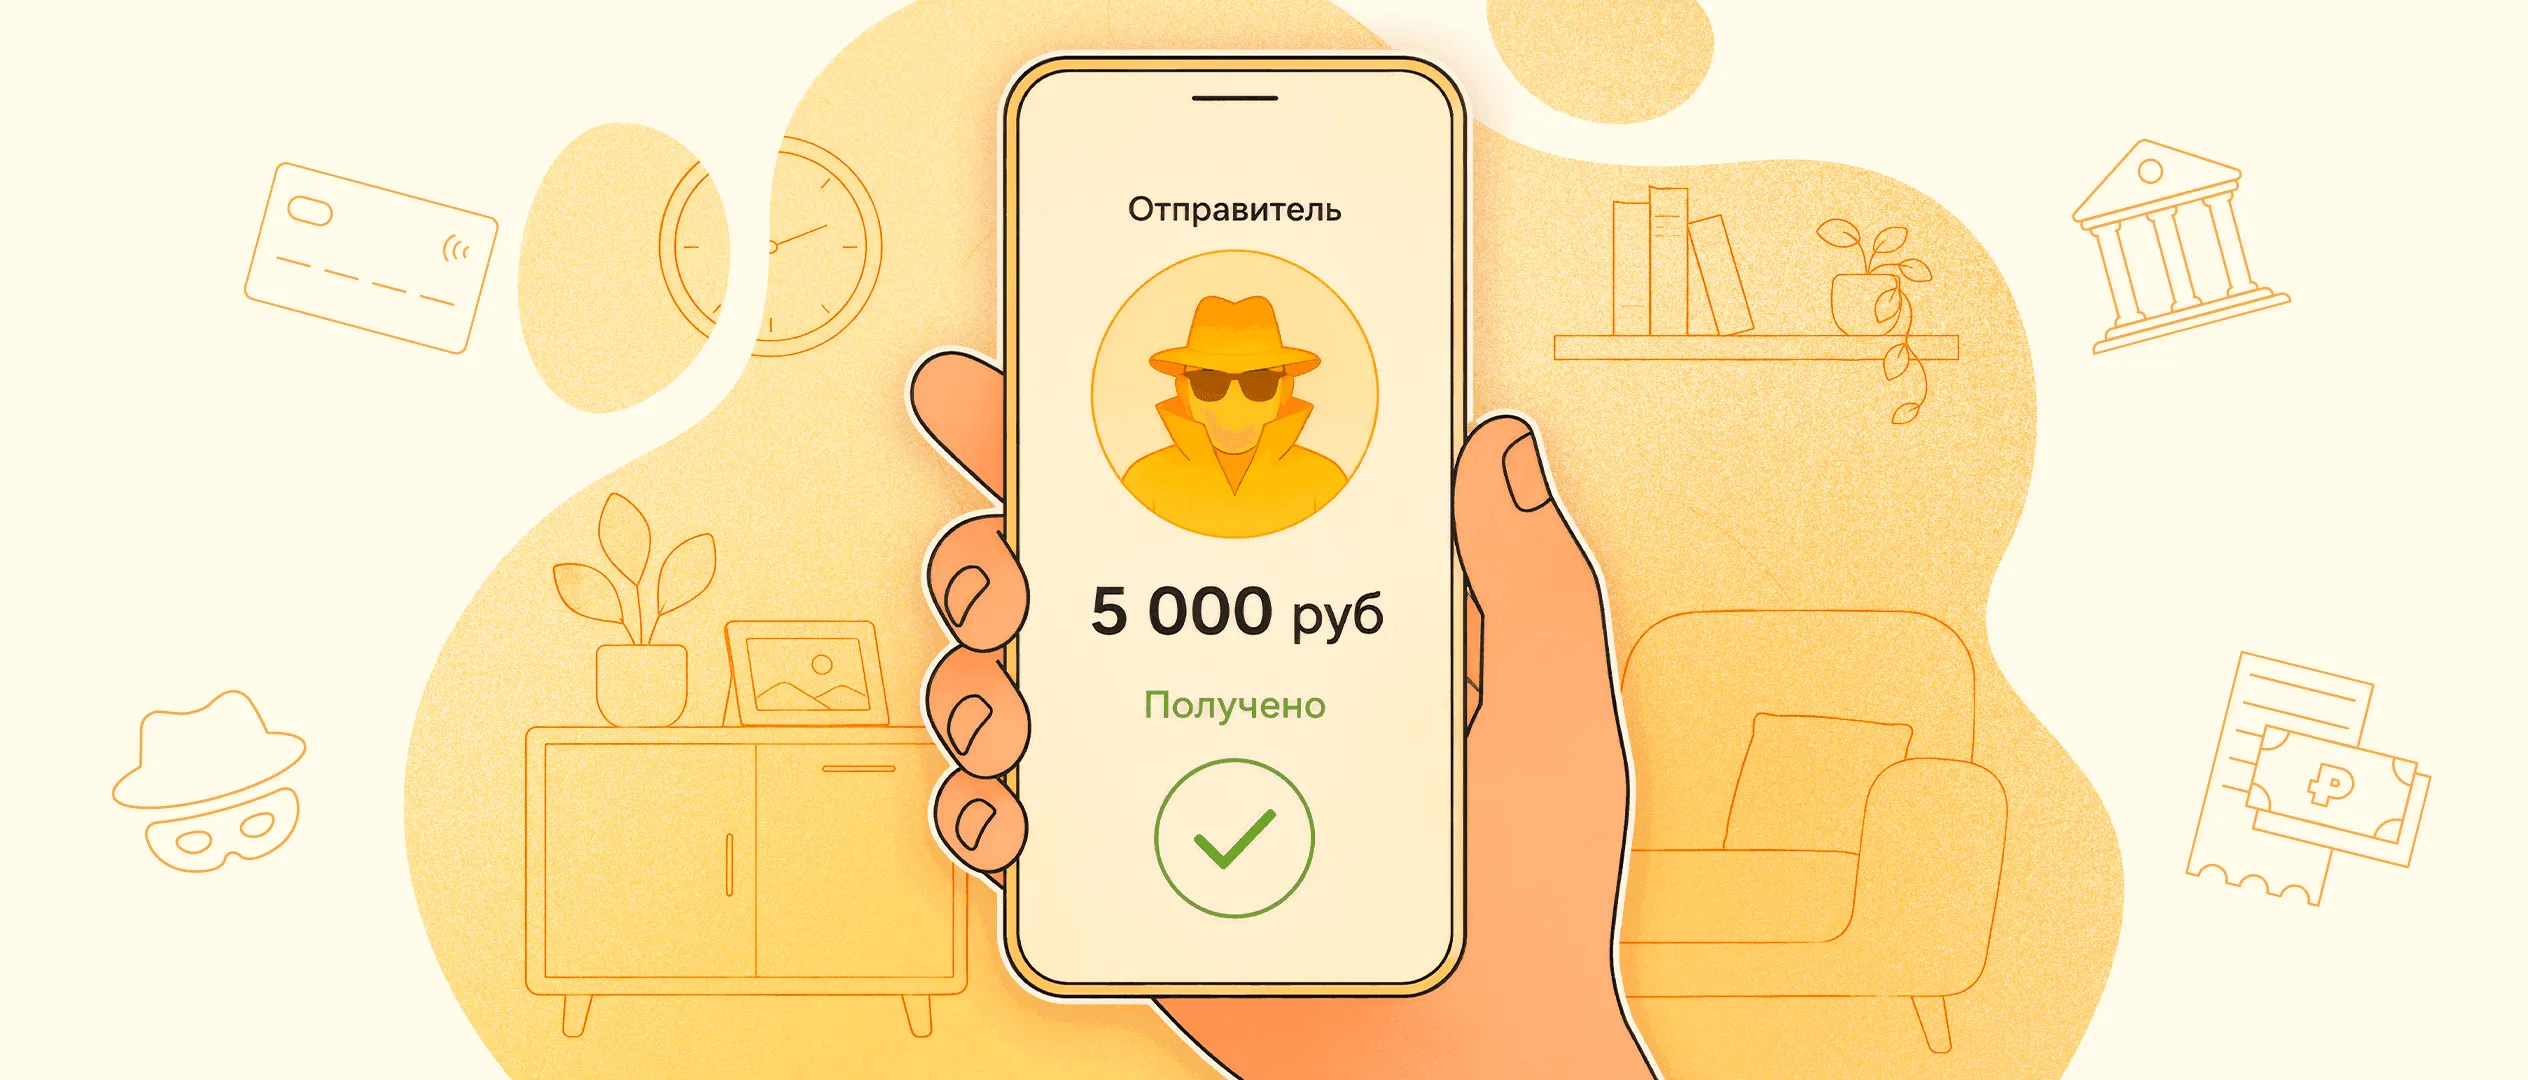
Умный софт мобильного приложения ничего не знает об этих внутренних изменениях на стороне получателя, так как внешние межбанковские базы данных не обмениваются приватной информацией клиентов в режиме реального времени. В итоге ИИ-подсказка на главном экране продолжает настойчиво выводить старый, привычный, но уже абсолютно неактивный маршрут. Автоматический клик по первой предложенной иконке приводит к тому, что крупные суммы улетают в пустоту, полностью выпадая из-под контроля владельца. Деньги списываются с дебетовой карты отправителя сразу, баланс уменьшается, но до конечного адресата они не доходят, зависая внутри межбанковского коридора.
Финансовые потери при зависании транзитных пакетов данных
Главный экономический риск при совершении таких ошибочных транзакций связан со спецификой работы платежных шлюзов и правилами начисления пассивной прибыли на остаток средств. Многие рачительные хозяева предпочитают использовать повседневный пластик не только для текущих трат, но и в качестве транзитного инструмента для сбережений, если банк начисляет ежедневный доход на фактический баланс. Когда средства уходят по неверному адресу из-за слепого доверия умной подсказке, запускается длительный и сложный процесс межбанковского клиринга.
Поскольку принимающая сторона не может зачислить эти ресурсы на закрытый или заблокированный счет, деньги переводятся в статус невыясненных платежей и холдируются на специальном транзитном узле. Возврат этой суммы обратно на карту отправителя может занимать от нескольких рабочих дней до трех недель из-за жестких регламентов безопасности и необходимости ручной проверки документов сотрудниками технической поддержки. Всё то время, пока приличная сумма висит в невидимом верификационном зазоре между банками, она полностью исключается из формулы сложного процента. Пассивный доход на эти замороженные ресурсы не начисляется, база для расчета ежедневной прибыли искусственно уменьшается, и ваш личный капитал бесплатно обеспечивает ликвидность чужих расчетных шлюзов.
Безопасные привычки при совершении переводов
Чтобы автоматические ИИ-прогнозы и скрытые клиринговые лаги при отправке денег не превращались в постоянный канал утечки пассивного дохода, процесс управления финансами необходимо полностью перестроить по принципу ручной верификации. Прежде всего стоит навсегда отказаться от импульсивных кликов по первым всплывающим иконкам, которые подсовывает интерфейс телефона ради мнимого ускорения процесса. Каждая финансовая операция требует хладнокровия и секундной паузы для перепроверки данных глазами.
Перед нажатием финальной кнопки подтверждения необходимо взять за правило обязательное устное или текстовое уточнение у получателя, какой именно банк является для него приоритетным в данный момент. Основную же массу свободных сбережений рекомендуется полностью изолировать от операционной суеты, переведя её на обособленные накопительные инструменты с ежедневным расчетом прибыли. Для текущих уличных расходов и быстрых переводов по номеру телефона разумно использовать пустую виртуальную карту-буфер, пополняя её баланс со сберегательного счета ровно под расчет за минуту до совершения транзакции. Это создаст надежный защитный рубеж, полностью застрахованный от любых алгоритмических накладок, интерфейсных ловушек и технических сбоев.
Вывод
Повседневное управление личным кошельком в современную высокотехнологичную эпоху требует от каждого человека высокого уровня концентрации внимания, строгой дисциплины и умения трезво оценивать оборотную сторону цифрового комфорта. Эффект умной ИИ-подсказки, невидимые простои заблокированного капитала в транзитных шлюзах на стыке операционных суток и лаги межбанковского клиринга способны незаметно уничтожать реальную доходность ваших накоплений при отсутствии должного ручного контроля. Рациональный отказ от слепого доверия автоматическим прогнозам приложений, обязательная ручная сверка конечного пункта назначения платежа и парковка ядра капитала на защищенных счетах с ежедневным расчетом базы гарантируют абсолютную безопасность ваших денег, юридическую чистоту всех операций и стопроцентную неприкосновенность личного семейного бюджета на долгие годы.


Здравствуйте, уважаемые участники Диалога! 🌞Помните недавний опрос и розыгрыш от Банки.ру здесь, ВКонтакте?? Сам опрос проходил 21 сентября, а уже 25 сентября огласили список победителей! 📅

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".

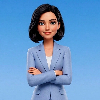
Много я писала про игры на альфе, и про то, что вот выигрывают ли люди реальные деньги. Оказывается выигрывают, сегодня банк написал поздравительное письмо.
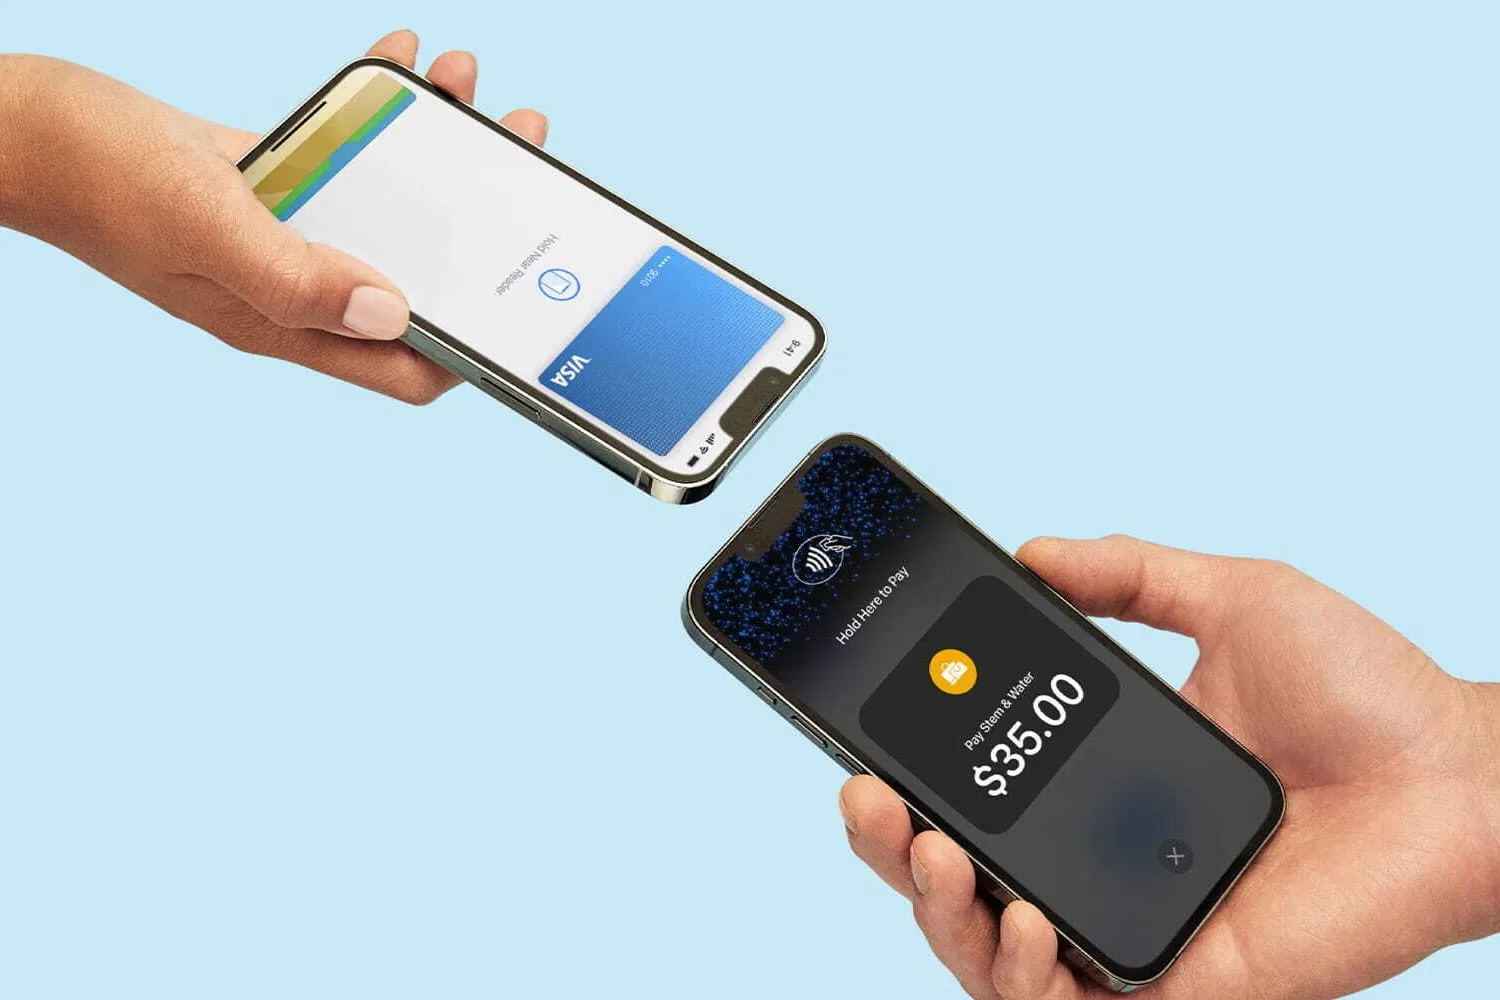
Современный городской быт и мелкий бизнес предлагают потребителям принципиально новый уровень расчетного комфорта. Процесс приема безналичных платежей на рынках, в небольших кофейнях, на островках оказания бытовых услуг или при доставке товаров курьерами полностью избавился от необходимости использовать громоздкие классические кассовые терминалы. Повсеместное внедрение технологии превращения обычного смартфона в полноценную точку приема карт сформировало устойчивый потребительский паттерн. Покуп...
Обычные системы безопасности банка видят только сухие цифры, но современный финтех идет дальше. Благодаря развитию эмоционального искусственного интеллекта приложения учатся распознавать наши чувства перед отправкой перевода через СБП.Технология, которую разработчики называют «финтех-эмпатией», не требует от вас прохождения психологических тестов. ИИ анализирует так называемые микромаркеры стресса и возбуждения в процессе использования смартфона. То, как судорожно вы скроллите экран, как...
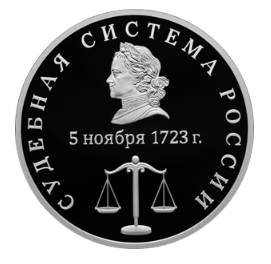
Давно в ленте не постили памятные монеты, выпускаемые Банком России. А они продолжают пополнять эту линейку: 2 октября, т.е. сегодня, выходит в обращение памятная серебряная монета номиналом 3 рубля «Судебная система России» (каталожный № 5111-0540).
В цифровом пространстве большинство из нас ведут себя как настоящие накопители. На наших смартфонах годами лежат тысячи старых СМС-сообщений, уведомлений от банковских приложений и контакты людей, с которыми мы не общались со времен школы. Кажется, что этот цифровой мусор никому не мешает, ведь память телефона позволяет хранить тонны данных. Но с точки зрения безопасности наших денег, этот архив - настоящая бомба замедленного действия.
Если Вы приобретаете недвижимость в собственность, обязательным условием сделки является страхование. Зачем она нужна?

СК «Росгосстрах Жизнь» второй год подряд принимает участие во Всероссийском семейном фестивале сбережений и инвестиций. Представитель компании на площадке финального этапа рассказала об актуальных изменениях на рынке страхования жизни и преимуществах защиты на случай непредвиденных ситуаций, а также ответила на вопросы конкурсантов. Страховщик наградил памятными призами три семьи, которые показали лучшие результаты в конкурсах по финансовой грамотности.
Однажды я заметил в выписке списание, которого там быть не должно. Банк удержал комиссию за услугу, которую я не подключал. Сумма небольшая - около 700 рублей, но сам факт задел. Рассказываю по шагам, как я вернул деньги.

Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.


А я не нашла в Ру сторе этого приложения, скачала с Гугл плей. Но суть не меняется. Да, бегаю (на велике😊😉🤣), да, глючит, но что поделаешь😅 Доставку люблю, особенно, когда найду промокоды на дополнительные кэшбэки...
«Ингосстрах», один из лидеров рынка страхования в России, стал финалистом премии Ассоциации по защите деловой информации (BISA) «За вклад в безопасность цифрового будущего» с продуктом «Кибер-Инго Смарт». Решение было представлено в номинации «Лучший проект – сервисы цифрового будущего».
О важных моментах взаимодействия с сотрудниками рассказала HR-директор ГК IT Smart Finance (МФК «Джой Мани») Ольга Светличная.