


Цена упрямства: почему попытка спасти прошлые траты стоит дороже
В экономике и психологии существует удивительный феномен, который заставляет даже самых умных и расчетливых людей совершать абсолютно нелогичные поступки. Представьте человека, который купил дорогой годовой курс по программированию, но уже через две недели понял, что эта сфера ему абсолютно не интересна, а уроки наводят тоску. Вместо того чтобы зафиксировать убыток и заняться чем-то полезным, он продолжает заставлять себя учиться, тратит кучу времени и даже докупает дополнительные учебники. На вопрос «зачем?» он отвечает: «Но ведь за это уже уплачено, жалко бросать». Этот парадокс называют синдромом невозвратных затрат.В этой статье мы разберем, как подсознательное нежелание признавать потери заставляет нас регулярно платить дважды и как вовремя выходить из заведомо проигрышных финансовых историй.
Почему наш мозг так боится фиксировать убытки
Главная причина, по которой мы попадаем в эту ловушку, кроется в особенностях человеческой эволюции. Наш мозг устроен так, что боль от потери он воспринимает примерно в два раза острее, чем радость от приобретения. Признать, что деньги на покупку или проект были потрачены зря - это сильный удар по нашему эго.Когда мы продолжаем вкладывать ресурсы в безнадежное дело, мозг создает иллюзию, что ситуация еще под контролем. Нам кажется, что если мы доведем начатое до конца, то потраченные ранее средства «окупятся» или хотя бы не будут выглядеть бессмысленной тратой. В итоге мы путаем упорство с обычным упрямством и продолжаем инвестировать туда, откуда давно пора уходить.
Где эта ловушка подстерегает нас в реальной жизни
Синдром невозвратных затрат работает не только в бизнесе, он активно грабит личные бюджеты обычных людей в самых разных сферах, не связанных с бытом:
Зависшие бизнес-проекты и хобби. Человек решает открыть свое небольшое дело или заняться сложным увлечением. Закупается дорогое оборудование, оплачивается софт. Через полгода становится ясно, что идея не приносит дохода и удовольствия. Но вместо закрытия проекта человек продолжает докладывать туда деньги со своей основной зарплаты, надеясь «спасти» первые вложения.
Тупиковое обучение и курсы. Сюда относятся не только онлайн-школы, но и полноценное высшее образование. Студент на третьем курсе понимает, что выбранная профессия - это ошибка. Но он решает доучиться еще два года «ради диплома». В итоге тратятся новые деньги на оплату семестров и, главное, теряются годы, которые можно было направить на получение актуальных навыков.
Финансовые рынки и инвестиции. Классический пример, когда начинающий инвестор покупает активы, они начинают стремительно падать, но вместо того, чтобы вовремя продать их с небольшим убытком, он продолжает держать их годами или «усреднять», вливая новые рубли в падающий инструмент.
Во всех этих случаях срабатывает одно и то же правило: попытка спасти прошлые расходы порождает еще большие расходы в будущем.
Как научиться вовремя нажимать на тормоза
Чтобы перестать кормить свои прошлые ошибки, нужно полностью перестроить логику принятия финансовых решений.
Во-первых, осознайте, что прошлые деньги ушли навсегда. Независимо от того, какое решение вы примете прямо сейчас, те 10, 50 или 100 тысяч рублей, которые вы потратили месяц назад, к вам уже не вернутся. Их больше нет в вашей реальности. Поэтому любое новое решение должно строиться только на основе выгоды для будущего, а не из-за чувства вины за прошлое.Во-вторых, задайте себе вопрос «с чистого листа». Спросите себя: «Если бы я сегодня стоял перед выбором и у меня были свободные деньги, стал бы я инвестировать в этот проект или покупать этот курс с нуля?». Если ответ «нет», то продолжать финансировать это дело дальше - чистая экономическая глупость.В-третьих, считайте упущенную выгоду. Каждый рубль и каждый час, который вы тратите на поддержание старого, неработающего решения - это ресурсы, которые вы забрали у чего-то по-настоящему перспективного. Иногда закрыть проект с убытком и открыть новый - это самый дешевый способ прийти к финансовому успеху.
Подведём итог
Финансовая зрелость заключается в умении вовремя признавать свои ошибки и фиксировать потери. Жизнь переменчива, и не все наши финансовые решения оказываются идеальными - это абсолютно нормально. Научившись вовремя закрывать неэффективные проекты и прекращать пустые траты, мы освобождаем огромное количество энергии и денег для новых, по-настоящему прибыльных начинаний. Будущее всегда важнее прошлого, особенно если речь идет о вашем кошельке.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Финансовый лайфхак, который реально работает (и не про «откладывай по 100 рублей»)
В финансовой среде много говорят о планировании будущего, инвестициях на десятилетия вперед и жесткой экономии ради глобальных целей. Однако в погоне за безопасным завтра люди часто попадают в психологическую ловушку - синдром отложенной жизни. Это состояние, когда реальное управление деньгами и получение пользы от них постоянно переносятся на некий идеальный момент, который может никогда не наступить.
Заходя в любой современный супермаркет, мы всё чаще видим на кассах самообслуживания небольшие черные камеры со светящимися ободками. Терминалы настойчиво предлагают отложить в сторону пластиковую карту, убрать смартфон и оплатить покупку лицом. Банковские приложения соревнуются в щедрости, обещая повышенный кэшбэк, скидки на продукты и бесплатный премиум-статус, если вы прямо сейчас загрузите селфи в систему и сдадите биометрию. Но откуда такая отчаянная щедрость? Зачем финансовым гигантам...
Копить деньги — это не про «жить впроголодь и прятать каждую копейку под матрас». Это про то, чтобы твоиденьги потихоньку работали на тебя, а ты при этом не чувствовал себя обделённым. И самое главное: копитьможно даже с небольшой зарплаты или стипендии. Главное — сделать это привычкой, а не разовой акцией «вэтом месяце точно начну».
Параллельно с основной работой я брал заказы на копирайтинг. Деньги приходили на карту, и поначалу меня это устраивало. Но однажды клиент попросил чек, и я понял, что работать «в серую» становится рискованно. Так я решил оформить самозанятость.Регистрация заняла десять минут. Я скачал приложение «Мой налог», вошёл через «Госуслуги» и подтвердил статус. Никаких походов в налоговую, очередей и бумаг. Сразу после регистрации мне начислили налоговый бонус - 10 000 рублей, который автоматически...
Недавно мне пришло на электронную почту выгодное предложение от Ренессанс Жизнь 20% годовых сроком на 6 лет при оформлении НСЖ. Я согласилась и оформила. Хотела бы получить комментарии, мнения по поводу этого предложения и правильном или неправильном моём действии. Сейчас 14 дней в моём распоряжении оставить или разорвать договор и вернуть деньги на свой банковский счёт. Заранее всем откликнувшимся большое спасибо.
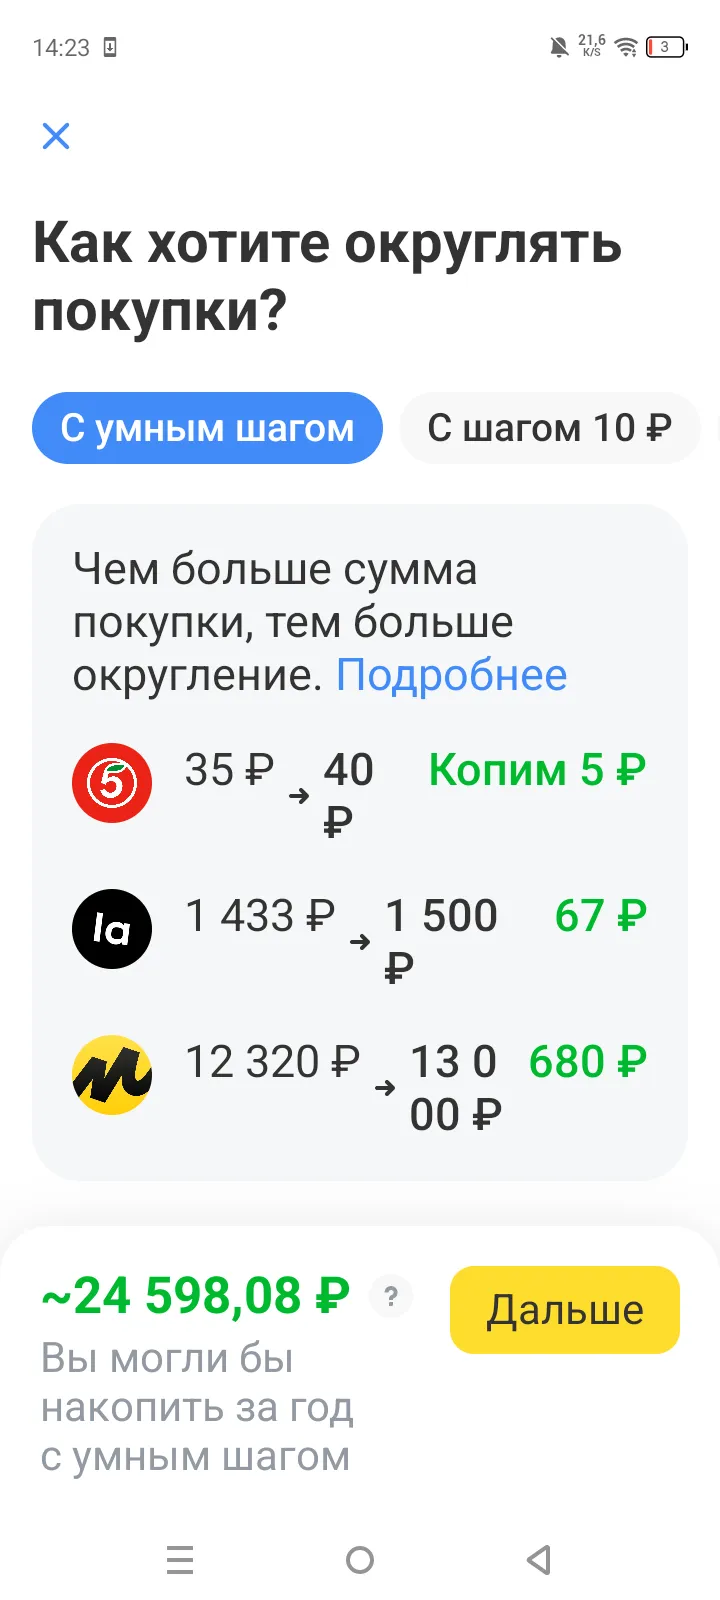
Представьте: вы даже не замечаете небольших отчислений с каждой покупки, а к декабрю в копилке уже лежит сумма на подарки близким. Звучит как фантастика? На самом деле это работает!
Когда я остался без работы, а на руках были жена и двое детей, я впервые всерьёз задумался о социальном контракте. Мы жили на мои случайные подработки и детские пособия, среднедушевой доход не дотягивал до прожиточного минимума в нашем регионе. Рассказываю, как я оформил помощь и на что её потратил.
Допустим, вы хотите накопить 300 000 ₽ за год. Кажется, что это много, но давайте разберёмся по шагам.
Допустим, вы хотите накопить 300 000 ₽ за год. Кажется, что это много, но давайте разберёмся по шагам.