


Мифы о вкладах: 5 заблуждений, из‑за которых вы теряете деньги
Думаете, что знаете про вклады всё? Часто именно «очевидные» вещи и подводят: кажется, что логика простая, а на деле теряешь доход из‑за пары нюансов. Разбираем самые популярные мифы — и как не попасться. 👇
1️⃣ «Чем выше ставка, тем лучше» Высокая цифра в рекламе цепляет взгляд, но не всегда это самый выгодный вариант. Часто максимальную ставку дают с условиями: только новым клиентам, только за «новые деньги», при подписке или тратах по карте. Иногда вклад со ставкой чуть ниже, но без лишних требований оказывается выгоднее.
2️⃣ «Все вклады застрахованы на 1,4 млн ₽ — значит, можно спокойно держать 2 млн в одном банке» Страхование действительно есть, но лимит считается на одного человека в одном банке. Если у вас два вклада в одном банке на 2 млн ₽, при проблемах с банком вернут максимум 1,4 млн. Хотите защитить больше — распределяйте по разным банкам.
3️⃣ «Проценты начисляются на всю сумму сразу» На практике проценты обычно считают ежедневно или ежемесячно, а выплачивают по графику. Итоговая сумма сильно зависит от капитализации: если проценты остаются на вкладе, доход растёт быстрее. Это как снежный ком — работает на вас, если правильно настроить. ❄️
4️⃣ «Можно в любой момент снять деньги и не потерять проценты» Если вклад не предусматривает частичного снятия, досрочное расторжение почти всегда означает пересчёт по ставке «до востребования» — а это обычно 0,01%. То есть почти без процентов. Если есть риск, что деньги понадобятся раньше срока, лучше смотреть на накопительные счета или вклады с опцией частичного снятия.
5️⃣ «Вклад — это пассивный доход, и на этом всё» Не забывайте про два важных фактора: налоги и инфляцию. Часть дохода по вкладам может облагаться НДФЛ, если он превышает необлагаемый лимит (он зависит от ключевой ставки). А инфляция «съедает» часть прибыли — поэтому реальная доходность — это то, что остаётся после всех вычетов и с учётом роста цен.
💡 Простой чек‑лист перед открытием вклада: • На какой срок я готов разместить деньги? • Понадобятся ли они раньше? • Какие условия дают максимальную ставку (подписки, траты, «новые деньги»)? • Есть ли частичное снятие или лучше выбрать другой инструмент?
Какой из этих мифов вы раньше считали правдой? Напишите цифру (1–5) в комментариях — расскажу подробнее про этот пункт! 👇😊


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Рейтинг банков по кредитам физлицам в 2026 году
Кажется, что идеальный вклад должен быть простым: можно регулярно докидывать деньги — и при этом получать высокий процент. Но банки редко предлагают такой вариант. Рассказываем, почему. 👇
Как заранее оценить комиссию за международный перевод
Решили мы тут обновить наши финансовые закрома и переложить скопленные деньги под более интересный процент. И тут у нас с супругой разгорелась нешуточная дискуссия в духе «аналитиков с Уолл-стрит». Решил поделиться нашим диалогом, может, кому-то сэкономит время.— Жена: Давай откроем классический вклад на год! Смотри, какие сочные ставки сейчас дают банки, зафиксируем доходность и будем спать спокойно.— Я: План надежный, как швейцарские часы, если бы не одно «но». А если деньги понадобятся...
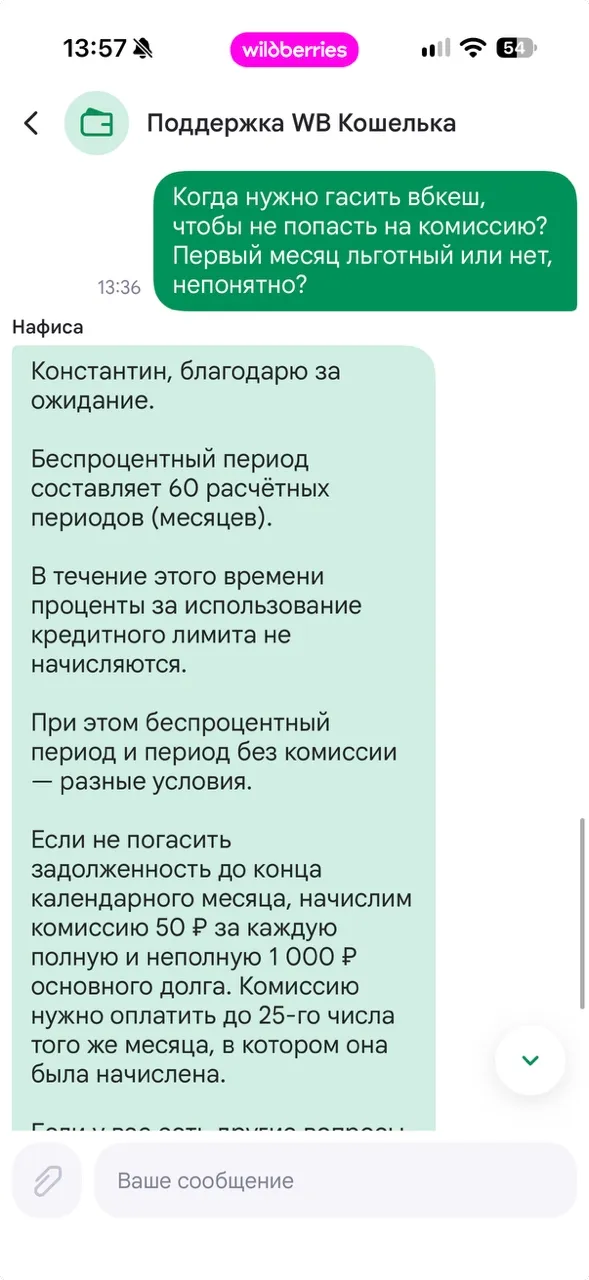
В последнее время крупнейшие маркетплейсы начали активно одобрять пользователям собственные возобновляемые кредитные лимиты для покупок (например, «WB Кэш» от WB Банка или Сбер Фикс). В рекламе и на экранах смартфонов нам обещают фантастические условия — «беспроцентный период до 60 месяцев (5 лет)». Однако за этой красивой вывеской скрывается жесткий маркетинговый капкан, о котором обычные покупатели узнают слишком поздно, получая огромные переплаты. Давайте разберем финансовую механику этого...
Банк ,, Локо,, снял ограничение -90дней по условиям тарифа, по периоду охлаждения клиента -90дней , для получения приветсвеной повышенной ставке по НС Локо счёт в статусе ,, новый клиент,,.
Банк ,, Кузнечный ,, повысил % ставки по вкладам с 3.10
Банк ГПБ повысил ставки по 7 своим вкладам из линейки вкладов , но снизил по вкладу ,, Ключевой момент ,, ( по- моему анализу на краткосроке ) . Флагманский ставка - 16% на сроке - 3года остаётся.
Банк ВТБ снижает % ставки для сумм , по вложению <1, 5 млн ₽ на,, ВТБ ,, вклад на краткосроке ( до 6 мес ) с 5.10
📜Разберем , что нужно сделать перед тем как брать кредит: что проверить в первую очередь?