


Высокие ставки и слабый спрос давят на застройщиков: кто не переживает кризис
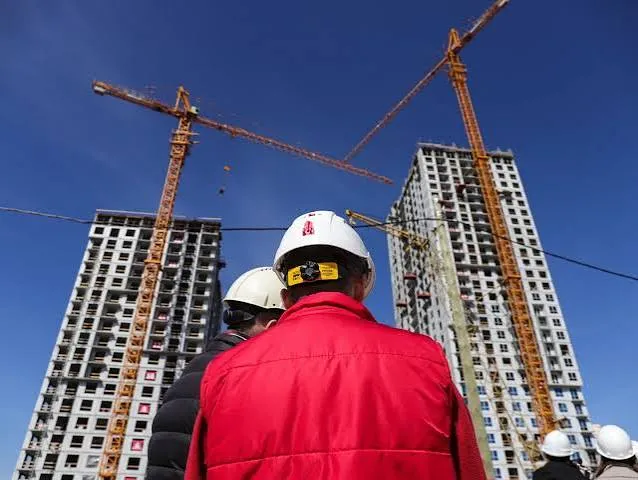
Российский строительный рынок продолжает сталкиваться с последствиями слабого спроса и дорогого финансирования. Особенно тяжёлая ситуация складывается у небольших и средних застройщиков, которые не имеют такого запаса прочности, как крупные игроки.
По данным исследования «Контур.Фокус», подготовленного на основе официальной статистики по видам экономической деятельности, число дел о банкротстве строительных компаний в 2026 году заметно выросло. К началу сентября было зафиксировано 1454 таких случая против 1089 в июне. По сравнению с 2025 годом объём дел о банкротстве застройщиков увеличился на 41%.
Региональные компании оказываются наиболее уязвимыми
Среди компаний, столкнувшихся с финансовыми проблемами, заметную долю составляют региональные девелоперы. В числе таких случаев — строительные компании и предприятия из Казани, Челябинска, Сургута, Перми, Красноярска и других городов.
При этом рост числа банкротств пока не означает остановки жилищного строительства в целом. Глава Минстроя Ирек Файзуллин заявлял, что несмотря на сложности в отдельных регионах, годовой план по вводу жилья должен быть выполнен. Ориентир отрасли — около 100 млн кв. м.
Однако отдельные территории отстают от плановых показателей. Это дополнительно показывает, насколько неравномерно сейчас развивается рынок.
По мнению экспертов, главная проблема небольших застройщиков заключается в ограниченных финансовых возможностях. Снижение спроса приводит к более медленному наполнению эскроу-счетов, а высокая стоимость кредитов увеличивает нагрузку на компании.
Крупные девелоперы при этом находятся в более выгодном положении. У них есть возможность перераспределять средства между проектами, сокращать расходы, договариваться с банками и использовать различные программы стимулирования продаж.
Высокая ставка усиливает давление
Для небольших компаний ситуация осложняется ещё и конкуренцией с крупными игроками. Последние способны предлагать покупателям дополнительные скидки, субсидированные ипотечные программы и квартиры с отделкой.
Региональному застройщику зачастую приходится конкурировать практически только за счёт стандартных ипотечных программ. При высоких рыночных ставках этого может быть недостаточно, чтобы поддерживать продажи на необходимом уровне.
В результате возникает замкнутый круг: покупателей становится меньше, деньги поступают медленнее, стоимость финансирования остаётся высокой, а обязательства перед банками и подрядчиками никуда не исчезают.
При этом банкротство не всегда означает полное исчезновение компании с рынка. В некоторых случаях активы проблемного застройщика могут перейти к более крупному игроку, который получает возможность завершить проекты.
Что могут сделать власти
Эксперты считают, что дополнительная поддержка особенно необходима региональным строительным компаниям. Среди возможных мер называют расширение местных программ субсидирования, создание более удобных условий для рассрочек и дополнительные механизмы поддержки спроса.
Один из вариантов — участие государства в выкупе части готового или строящегося жилья. Ещё одна возможная мера — использование квартир для программ льготной аренды, например для молодых специалистов.
Такие механизмы одновременно поддерживали бы застройщиков и помогали решать жилищные вопросы отдельных категорий граждан.
Перспективы зависят от стоимости денег
Аналитики связывают рост банкротств сразу с несколькими факторами: снижением спроса на жильё, высокими ипотечными ставками, ростом долговой нагрузки, увеличением себестоимости строительства и сложностями с привлечением финансирования.
Особенно чувствительными эти факторы становятся для небольших компаний, работающих в одном или нескольких регионах. В отличие от крупных девелоперов, у них меньше возможностей переносить сроки запуска проектов, оптимизировать портфель и компенсировать падение продаж за счёт других объектов.
Существенное улучшение ситуации на рынке во многом будет зависеть от стоимости заёмных средств. При дальнейшем снижении ключевой ставки ипотека может стать доступнее, а спрос на новостройки — восстановиться.
Пока же строительный рынок остаётся под давлением. И если стоимость кредитов будет оставаться высокой, основной риск банкротств по-прежнему будет приходиться на небольших и средних застройщиков, особенно в регионах.


Настала очередь конкурса для Народного рейтинга автодилеров! Снова мы будем награждать не самых быстрых, а самых полезных.

Новый день — новый выбор. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Осталось совсем немного пар. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Финальный выбор нашей серии! Ссылки на предыдущие пары и подробные условия конкурса — в стартовом посте.

Сегодня обратилась в банк за возвратом комиссии по подписке Альфа-Смарт, т.к. не пользовалась преимуществами подписки. Я была очень приятно удивлена, когда банк, рассмотрев мое обращение, вернул средства на счет, хотя списание было по условиям обслуживания. Хочу отметить, что обращение помог составить электронный помощник в личном кабинете очень легко и быстро. Средства вернулись на счет в течение нескольких минут. Благодарю за оперативность и внимание. Мне нравится быть клиентом Альфа-Банка.

Когда открываешь ИП или ООО, одним из первых встаёт вопрос, где открыть расчётный счёт. От выбора зависят ежемесячные расходы, удобство работы и время, которое вы потратите на рутину. Разберём, что предлагает Альфа-Банк и кому какие условия подходят.
Решил на днях плотнее заняться своими накоплениями и потестировать приложение «ВТБ Мои Инвестиции». До этого сидел у другого брокера, так что есть с чем сравнивать. Делюсь своими первыми впечатлениями без лишней воды — как всё работает на самом деле, какие плюсы заметил и к чему можно придраться.Как всё устроено и первые минуты ⏱️Порадовало, что счет открылся моментально. Так как у меня уже есть дебетовая карта ВТБ, мне не пришлось никуда ходить или загружать кучу сканов документов. Просто...
Всем доброго времени суток, не могли бы проконсультировать по вкладу, где лучше сделать, на какое время и под какие условия. Хотелось бы сделать вклад с ежедневными процентами, так как сумма не плохая. Спасибо.
Друзья мне нужен человек который сможет на языке 10 летнего объяснить как на этом заработать
Открыла вклад через площадку Банки.ру на 3 месяца под 15.13%.
Многие считают, что страхование имущества нужно только владельцам дорогих квартир и домов. На самом деле даже обычная бытовая авария — например, протечка, пожар или повреждение отделки — может привести к серьёзным расходам.
С одной стороны, золото, как и другие металлы, не может обесцениться до нуля даже в периоды гиперинфляции и глобальных потрясений на финансовых рынках. В этом смысле оно действительно надежней, чем ценные бумаги и валюта.

Банк СДМ изменил условия привлечения денежных средств клиента , в части, СУЩЕСТВЕННОГО, увеличения порога минимальный суммы и изменил ставки , по ,,СДМ вкладу,, , повысил % на сроке 1, 5года . При этом , многие сроки убрал по нему. По вкладу ,, Новая история ,,изменился порядок начисление %, с ежемесячного на в конце срока действия договора депозита.