


Пенсионеры без выбора категорий!
Сравнительно недавно в банковских программах лояльности (например, для повышенного кэшбэка) появился выбор категорий, чтобы сделать систему возврата денег персонализированной и выгодной для клиента. Клиент сам выбирает из предложенного списка те направления, на которых он сам тратит деньги чаще всего. Это позволяет получать больше возврата именно в тех сферах, которые для вас важны. Банки анализируют историю трат клиента и на её основе предлагают персонализированный список категорий. Это помогает сделать программу лояльности более точной и релевантной именно для клиента. Банк может предлагать категории, которые клиент раньше не рассматривал. Это побуждает клиента пробовать новые сервисы или магазины, что в итоге может увеличить общий объём расходов и, соответственно, сумму кешбэка.
Вот на этом интересном месте мы и остановимся.
Всё, что написано выше – это по классике. Видимо, так изначально задумывалось, но на самом деле в некоторых случаях всё выглядит анекдотично. Я пенсионерка. Мне 70, имею инвалидность 2 группы по зрению и, несмотря на свои 70 лет, я опытный пользователь или, точнее сказать, IT-энтузиаст., а потому я легко использую IT-технологии в своей жизни. Я давно знала о возможности выбирать категории, но этой возможностью я решила воспользоваться только в августе 2026 г.
Радость моя от выбора категорий в личном кабинете банка продлилась всего 2 месяца. Ну, что нужно слабовидящему пенсионеру в 70 лет? Покупки в гипермаркетах и, конечно же, аптека. Всё это предлагалось в категориях и я несказанно была этому рада, т.к. основная часть расходов приходится имен на эти категории. Наступил октябрь. В предложенном списке на октябрь 2026 было всё, чем я никогда не воспользуюсь даже, если там будет 100 % кешбэк. В данном случае это были - образование, рестораны, салоны красоты и СПА (парикмахеру плачу наличкой), топливо и АЗС, искусство, одежда в обувь в магазинах (покупаю на макетплейсах). Доставкой по состоянию здоровья (на диете) не пользуюсь, но мне предлагалась доставка Перекресток, Яндекс лавка, Дикси. Откуда это всё взялось?
Анекдотичность этих категорий заключается ещё и в том, что у пенсионеров низкая пенсия, а категории приглашают в рестораны, заправиться топливом на АЗС, пойти куда-нибудь учиться в 70 лет, сделать СПА-процедуры (водоросли, грязи, масла, травы) и это в то время, когда денег хватает только на самое необходимое. Кто-нибудь и когда-нибудь задумывался, что делать пенсионеру с этими категориями? Я не хочу свой пост привязывать к какому-то конкретному банку. Думаю, такими категориями грешат все.
Я обращаюсь ко всем банкам. Мне бы очень хотелось, чтобы все банки продумали достаточно хорошо эту часть своей программы лояльности для пенсионеров, учитывая их настоящие потребности и низкий уровень дохода. Заранее спасибо.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Банкротство списывает долги, но оставляет след в кредитной истории. Это не приговор — запись хранится 7 лет с момента последнего обновления, и досрочно удалить её законным способом нельзя. Но через 1 год грамотных действий банки снова начнут рассматривать вас как надёжного заёмщика.
Шаг 1. Проверьте кредитную историю (через 1 месяц после процедуры).
Делюсь лайфхаком. Намедни отстоял 2 часа за бензином и не смог расплатиться приложением МТС Pay. Живой карты с собой не было, пришлось уехать. На горячей линии посоветовали перевыпуск карты)
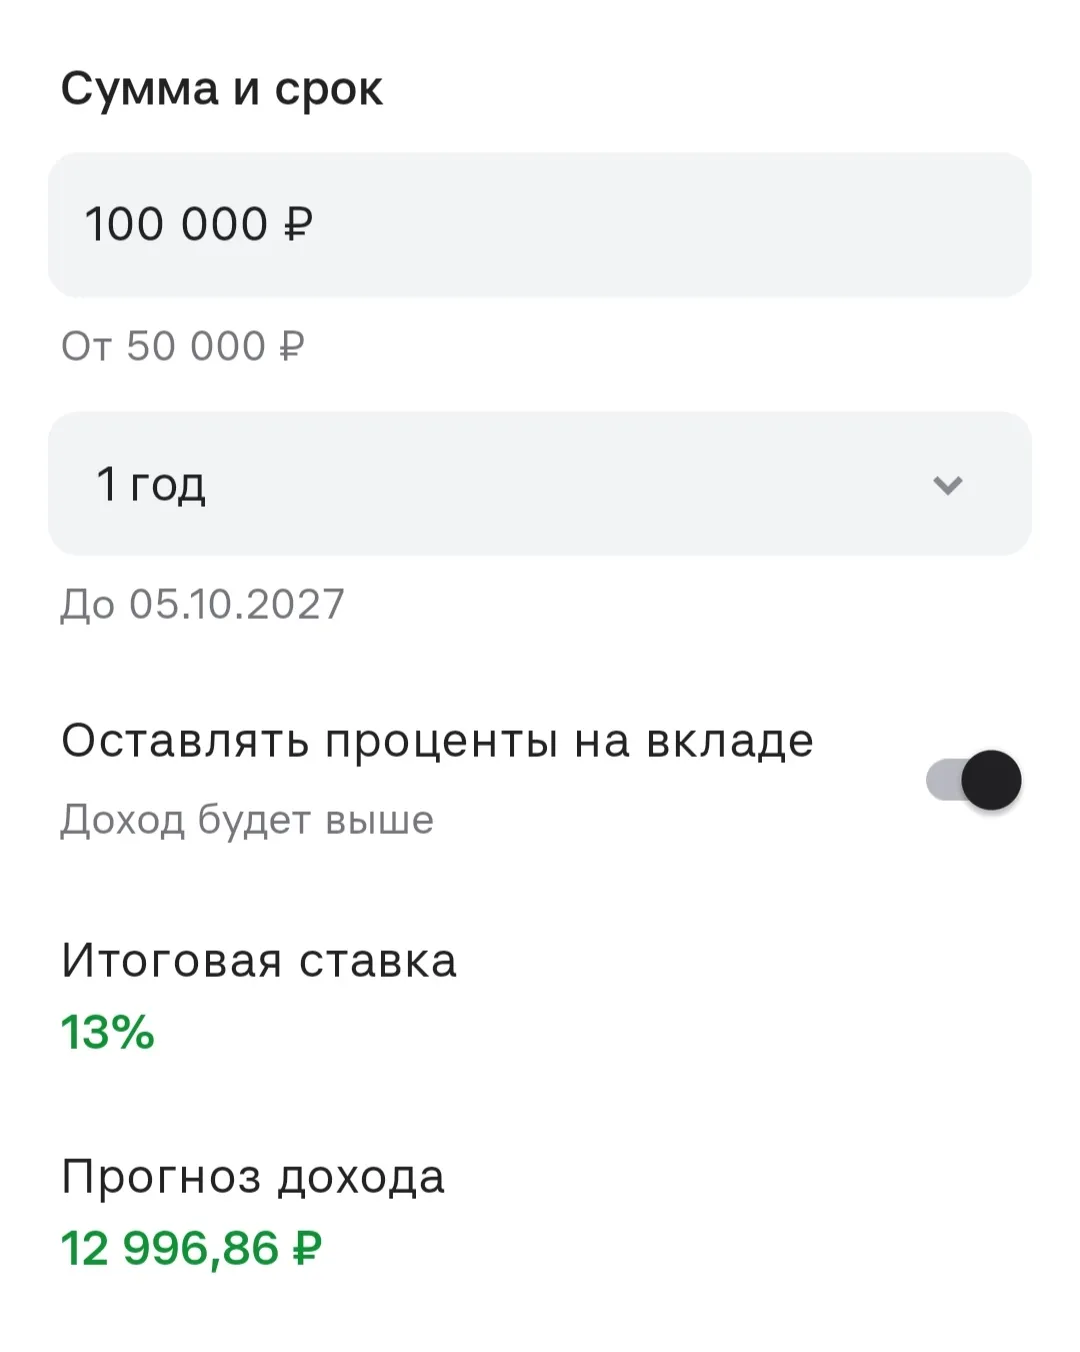
Всем доброго времени суток, не могли бы проконсультировать по вкладу, где лучше сделать, на какое время и под какие условия. Хотелось бы сделать вклад с ежедневными процентами, так как сумма не плохая. Спасибо.
Открыла вклад через площадку Банки.ру на 3 месяца под 15.13%.
С одной стороны, золото, как и другие металлы, не может обесцениться до нуля даже в периоды гиперинфляции и глобальных потрясений на финансовых рынках. В этом смысле оно действительно надежней, чем ценные бумаги и валюта.
Банк СДМ изменил условия привлечения денежных средств клиента , в части, СУЩЕСТВЕННОГО, увеличения порога минимальный суммы и изменил ставки , по ,,СДМ вкладу,, , повысил % на сроке 1, 5года . При этом , многие сроки убрал по нему. По вкладу ,, Новая история ,,изменился порядок начисление %, с ежемесячного на в конце срока действия договора депозита.
Задачка на засыпку: у вас есть свободные 100.000 рублей. Рука тянется открыть привычный рублевый вклад, но внутренний инвестор шепчет: «А может, в юани?»
Очень часто люди задают один и тот же вопрос:
Мои наиболее выгодные вклады и счета сегодня,начало октября 2026 года.Итак давайте пробежимся.На данный момент я вкладчик банков МКБ ,Т,Альфа,Сбер,ВТБ,БКС,МТС,Газпром,ПСБ,Совкомбанк,Убрир,Уралсиб,ОТП,Россельхоз,Дом РФ,Озон,Финам.Брокерскте счета в Альфе,Т ,Финаме и БКС.Начнём с вишеньки на торте -вклад в ПСБ на 50 000 под 30? на 32 дня-доступен раз в 180 дней.Далее РОССЕЛЬХОЗ банк наконец-то поднял до 14% накопительный счет на ежедневный остаток(для новых)и теперь там храню на 3 месяца.В ОТП...