


Просрочка по кредиткам упала до минимума за 2,5 года: причины и прогноз
Просрочка по кредитным картам в России опустилась до минимума за 2,5 года. Во II квартале 2026 года доля долгов со сроком просрочки от 30 до 90 дней составила 1,6%. Кварталом ранее показатель достигал 2,3%, а в начале 2025 года — 2,8%.
Объем такой задолженности за 3 месяца сократился на 32% и составил 58,12 млрд рублей. Почему россияне стали реже задерживать платежи по кредиткам и может ли ситуация измениться, рассказывает Денис Загребельный, генеральный директор ПКО «Защита онлайн».
Что помогло сократить просрочку
На снижение просрочки повлияли сразу несколько причин. Одна из основных — банки стали осторожнее выдавать кредиты. Макропруденциальные лимиты ограничили выдачу займов наиболее рискованным категориям клиентов. Поэтому банки тщательнее проверяют заемщиков и чаще отказывают по заявкам. Сам рынок кредитных карт при этом почти перестал расти. Число пользователей держится примерно на одном уровне — около 30 млн человек.
На снижение просрочки повлияли и другие факторы:
- Клиенты стали реже использовать банковские кредитные карты для повседневных расходов и погашения других долгов. Раньше такая схема встречалась чаще. Сейчас банки все реже одобряют небольшие займы, а сами кредитки стали ощутимо дороже: ставка по ним может достигать 50% годовых.
- Одновременно растет финансовая грамотность. Пользователи лучше понимают условия кредитных карт и чаще стараются уложиться в льготный период, чтобы не платить проценты.
- Еще один фактор — у населения накопились заметные сбережения. По данным ЦБ, на 1 июня 2026 года на счетах и вкладах физлиц в банках находилось 68 трлн рублей. Поэтому кредитка для некоторых людей стала скорее инструментом управления своими деньгами. Например, человек может временно оплачивать покупки кредитной картой и не трогать деньги на вкладе. Когда вклад закрывается, он погашает долг полностью и сохраняет проценты по депозиту. При таком использовании кредитка помогает выиграть время без переплаты.
- Меняется и сама аудитория. За годы существования кредитных карт появилось новое поколение пользователей. Эти люди уже видят опыт предыдущих заемщиков и лучше знают, как работает такой финансовый инструмент.
Может ли просрочка снова вырасти
Пока просрочка снижается, но считать эту ситуацию гарантированно долгосрочным трендом рано. Один из главных рисков — инфляция. Если цены будут расти быстрее доходов населения, людям может снова понадобиться больше небольших займов.
Тогда привычка пользоваться кредиткой для повседневных расходов может вернуться. С ее помощью заемщики могут снова начать закрывать текущие платежи и другие обязательства. При росте такой нагрузки просрочка по кредитным картам тоже может увеличиться.
Получается, нынешнее снижение связано сразу с несколькими изменениями: банки стали строже отбирать заемщиков, спрос на небольшие кредиты изменился, а сами пользователи стали осторожнее обращаться с кредитками. Пока эти условия сохраняются, просрочка может оставаться на низком уровне. Но если реальные доходы населения начнут снижаться, ситуация может измениться.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

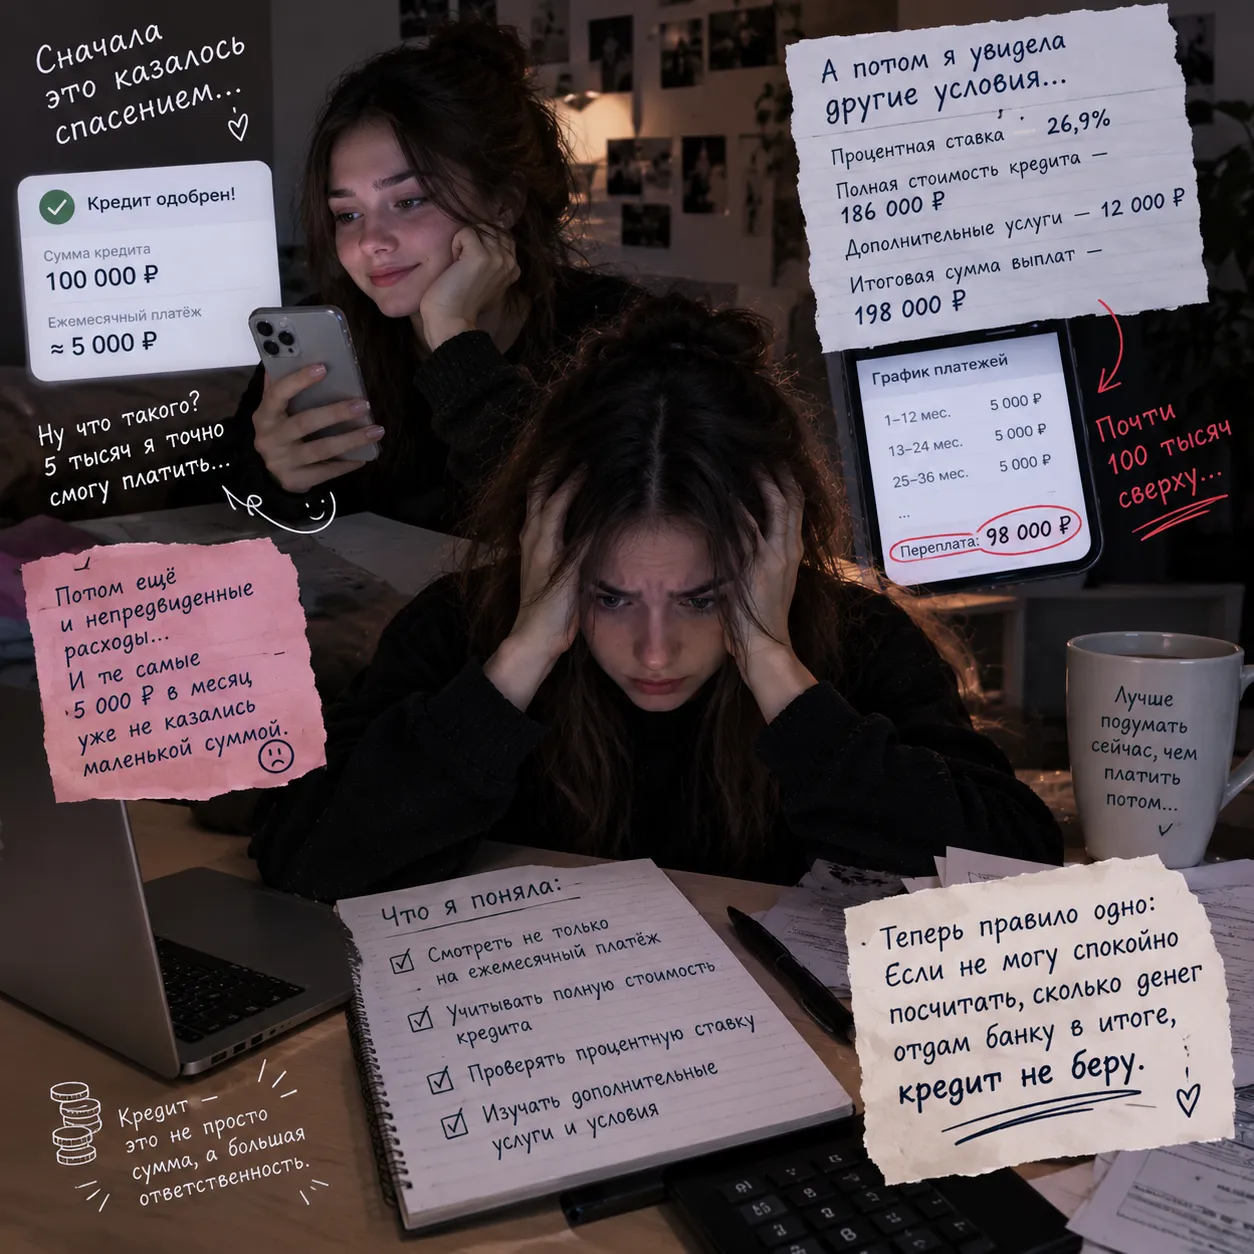
Однажды мне срочно понадобились деньги на крупную покупку. Своих накоплений не хватало, поэтому я решила взять кредит.
Посмотрев очередной платёж по кредитной карте Халва, сначала обнаружил не свою рассрочку по Осаго (3 мес., вместо 12 мес.), потом увидел сумму за Осаго - то же другая, больше в 1,5 раза.Стал смотреть внимательно, оказалось, что сумма значительно больше чем я должен был оплатить.Откуда -то появились 4 покупки в "Озон" за 08 сентября, которых я не совершал (их нет даже в истории покупок), зато пропали мои июльские покупки в "Озон". Причём у моих пропавших покупок рассрочка была...
Все мы видели эту заманчивую рекламу: «Закажи карту, купи что-нибудь на 1000 рублей и получи 1000 бонусов». Звучит как отличный старт, правда? Банки активно разбрасываются такими предложениями, чтобы заманить новых клиентов.Но на деле всё оказывается не так радужно.Часто ты проходишь всю процедуру: оформляешь карту, тратишь свои деньги, ждешь обещанное вознаграждение... и получаешь отказ. Причина всегда находится — в мелком шрифте, в «скрытых правилах» или в технических условиях, о которых...
ФНС начала рассылать налоговые уведомления за 2025 год. В них указаны суммы налога на имущество, транспортного и земельного налогов, а также НДФЛ с процентов по банковским вкладам. Заплатить начисления необходимо до 1 декабря 2026 года.
В своём предыдущем посте я писала о том, как кредитные карты помешали мне взять кредит
В последние месяцы поведение банков на депозитном рынке всё больше напоминает затяжные качели. На текущий момент, когда ключевая ставка удерживается на высоком уровне и банки вынуждены вести агрессивную борьбу за частную ликвидность, у инвесторов появляется соблазн постоянного «поиска лучшей доходности». Прошлым летом у меня была ситуация: закончился крупный депозит на 800 тысяч рублей, и передо мной встал выбор — зафиксировать тогдашние 17% годовых на 1,5–2 года или снова погнаться за...
На текущий момент, когда стоимость новых заемных средств держится на высокой планке из-за жесткой денежно-кредитной политики, привычные привычки гасить любые долги при первой возможности начинают играть против нас. В конце лета у меня была ситуация: пару лет назад я брал потребительский кредит на ремонт под фиксированные 17% годовых. Остаток долга составлял около 550 тысяч рублей, а ежемесячный платеж уходил в районе 24 тысяч. Получив солидную премию и закрыв крупный рабочий проект, я решил, вед...
Есть у меня одна абсолютно бесполезная, но очень любимая финансовая привычка — я играю во все игры, которые придумывают банки и сервисы.
Когда банк громко заявляет о том, что он ориентирован на клиента, ожидаешь хотя бы базового человеческого отношения и решения элементарных вопросов. В реальности же Московский кредитный банк демонстрирует образцовую бюрократию и абсолютное нежелание вникать в проблемы тех, кто пользуется его услугами. Столкнулся с ситуацией, которая наглядно показала истинное отношение к клиенту: пока у тебя все хорошо, ты им интересен, но стоит возникнуть рабочей проблеме, тебя просто выталкивают один на один...