


Как легально зарабатывать на банках, используя их кредитки
Большинство людей до сих пор воспринимают кредитные карты как абсолютное зло, долговую яму и финансовую кабалу. И банки этому только рады, ведь их основные доходы строятся как раз на тех пользователях, которые не умеют читать договоры, выходят за рамки беспроцентного периода и платят огромные проценты. Однако, если убрать эмоции и включить холодный расчет, кредитка превращается в бесплатный финансовый инструмент, который может стабильно приносить вам пассивный доход.
Разворачиваем банковские правила в свою пользу
Вся схема строится на правильном управлении ликвидностью. Большинство современных карт предлагают грейс-период (беспроцентный срок) от 120 дней и более. Главная ошибка обывателя - тратить по кредитке деньги, которых у него ещё нет в надежде закрыть долг с будущей зарплаты. Профессиональный же подход выглядит принципиально иначе.
В день получения зарплаты вы не тратите со своего дебетового счета ни копейки. Всю сумму под чистую отправляете на накопительный счёт или краткосрочный вклад, который сейчас, при высоких ставках Центробанка, приносит отличный процент. А все свои ежегодные бытовые расходы (продукты, бензин, ЖКХ) вы оплачиваете исключительно кредитной картой.
Что происходит в итоге? Ваши реальные деньги лежат в банке и каждый день генерируют вам проценты из воздуха. Деньги же банка вы крутить абсолютно бесплатно. За пару дней до окончания беспроцентного периода вы просто переводите накопившуюся сумму с вклада, гасите долг по кредитке в ноль и не платите банку ни копейки процентов. В дополнение к этому вы собираете кэшбэк рублями за все покупки по карте. По сути, вы заставляете банк платить вам дважды за то, что вы просто тратите свои обычные деньги на жизнь.
Конечно, эта стратегия требует жесткой дисциплины и понимания того, как работает финансовая математика. В свое время моё отношение к деньгам как к жёсткому ресурсу перевернула книга Нассима Талеба "Одураченные случайностью", которая учит видеть скрытые риски и математические вероятности там, где остальные действуют на эмоциях. А чтобы детально разобраться в том, как устроенна современная банковская система изнутри и не попадаться на скрытые комиссии, страховка и уловки маркетингов, я очень рекомендую прочитать книгу Елены Федоренко "Кризис и порядок". Она отлично отрезвляет и снимает розовые очки при подписании любых финансовых документов.
Банковские продукты создаются не для того, чтобы делать нас богаче, это нужно чётко понимать. Но правила игры всегда можно развернуть в свою пользу, если подходить к каждому счёту и карте не с позиции потребителя, которому "очень хочется купить вон ту вещь прямо сейчас", а с позиции хладнокровного казначея собственного маленького государства.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Мошенники могут оформить кредит на ваше имя, даже если вы никогда не теряли паспорт. Достаточно утечки данных или доступа к аккаунту на Госуслугах. Самозапрет - это добровольный запрет на выдачу вам потребительских кредитов и займов, который фиксируется в кредитной истории. Банки и МФО обязаны проверять её перед выдачей денег. Увидев запрет, они откажут.
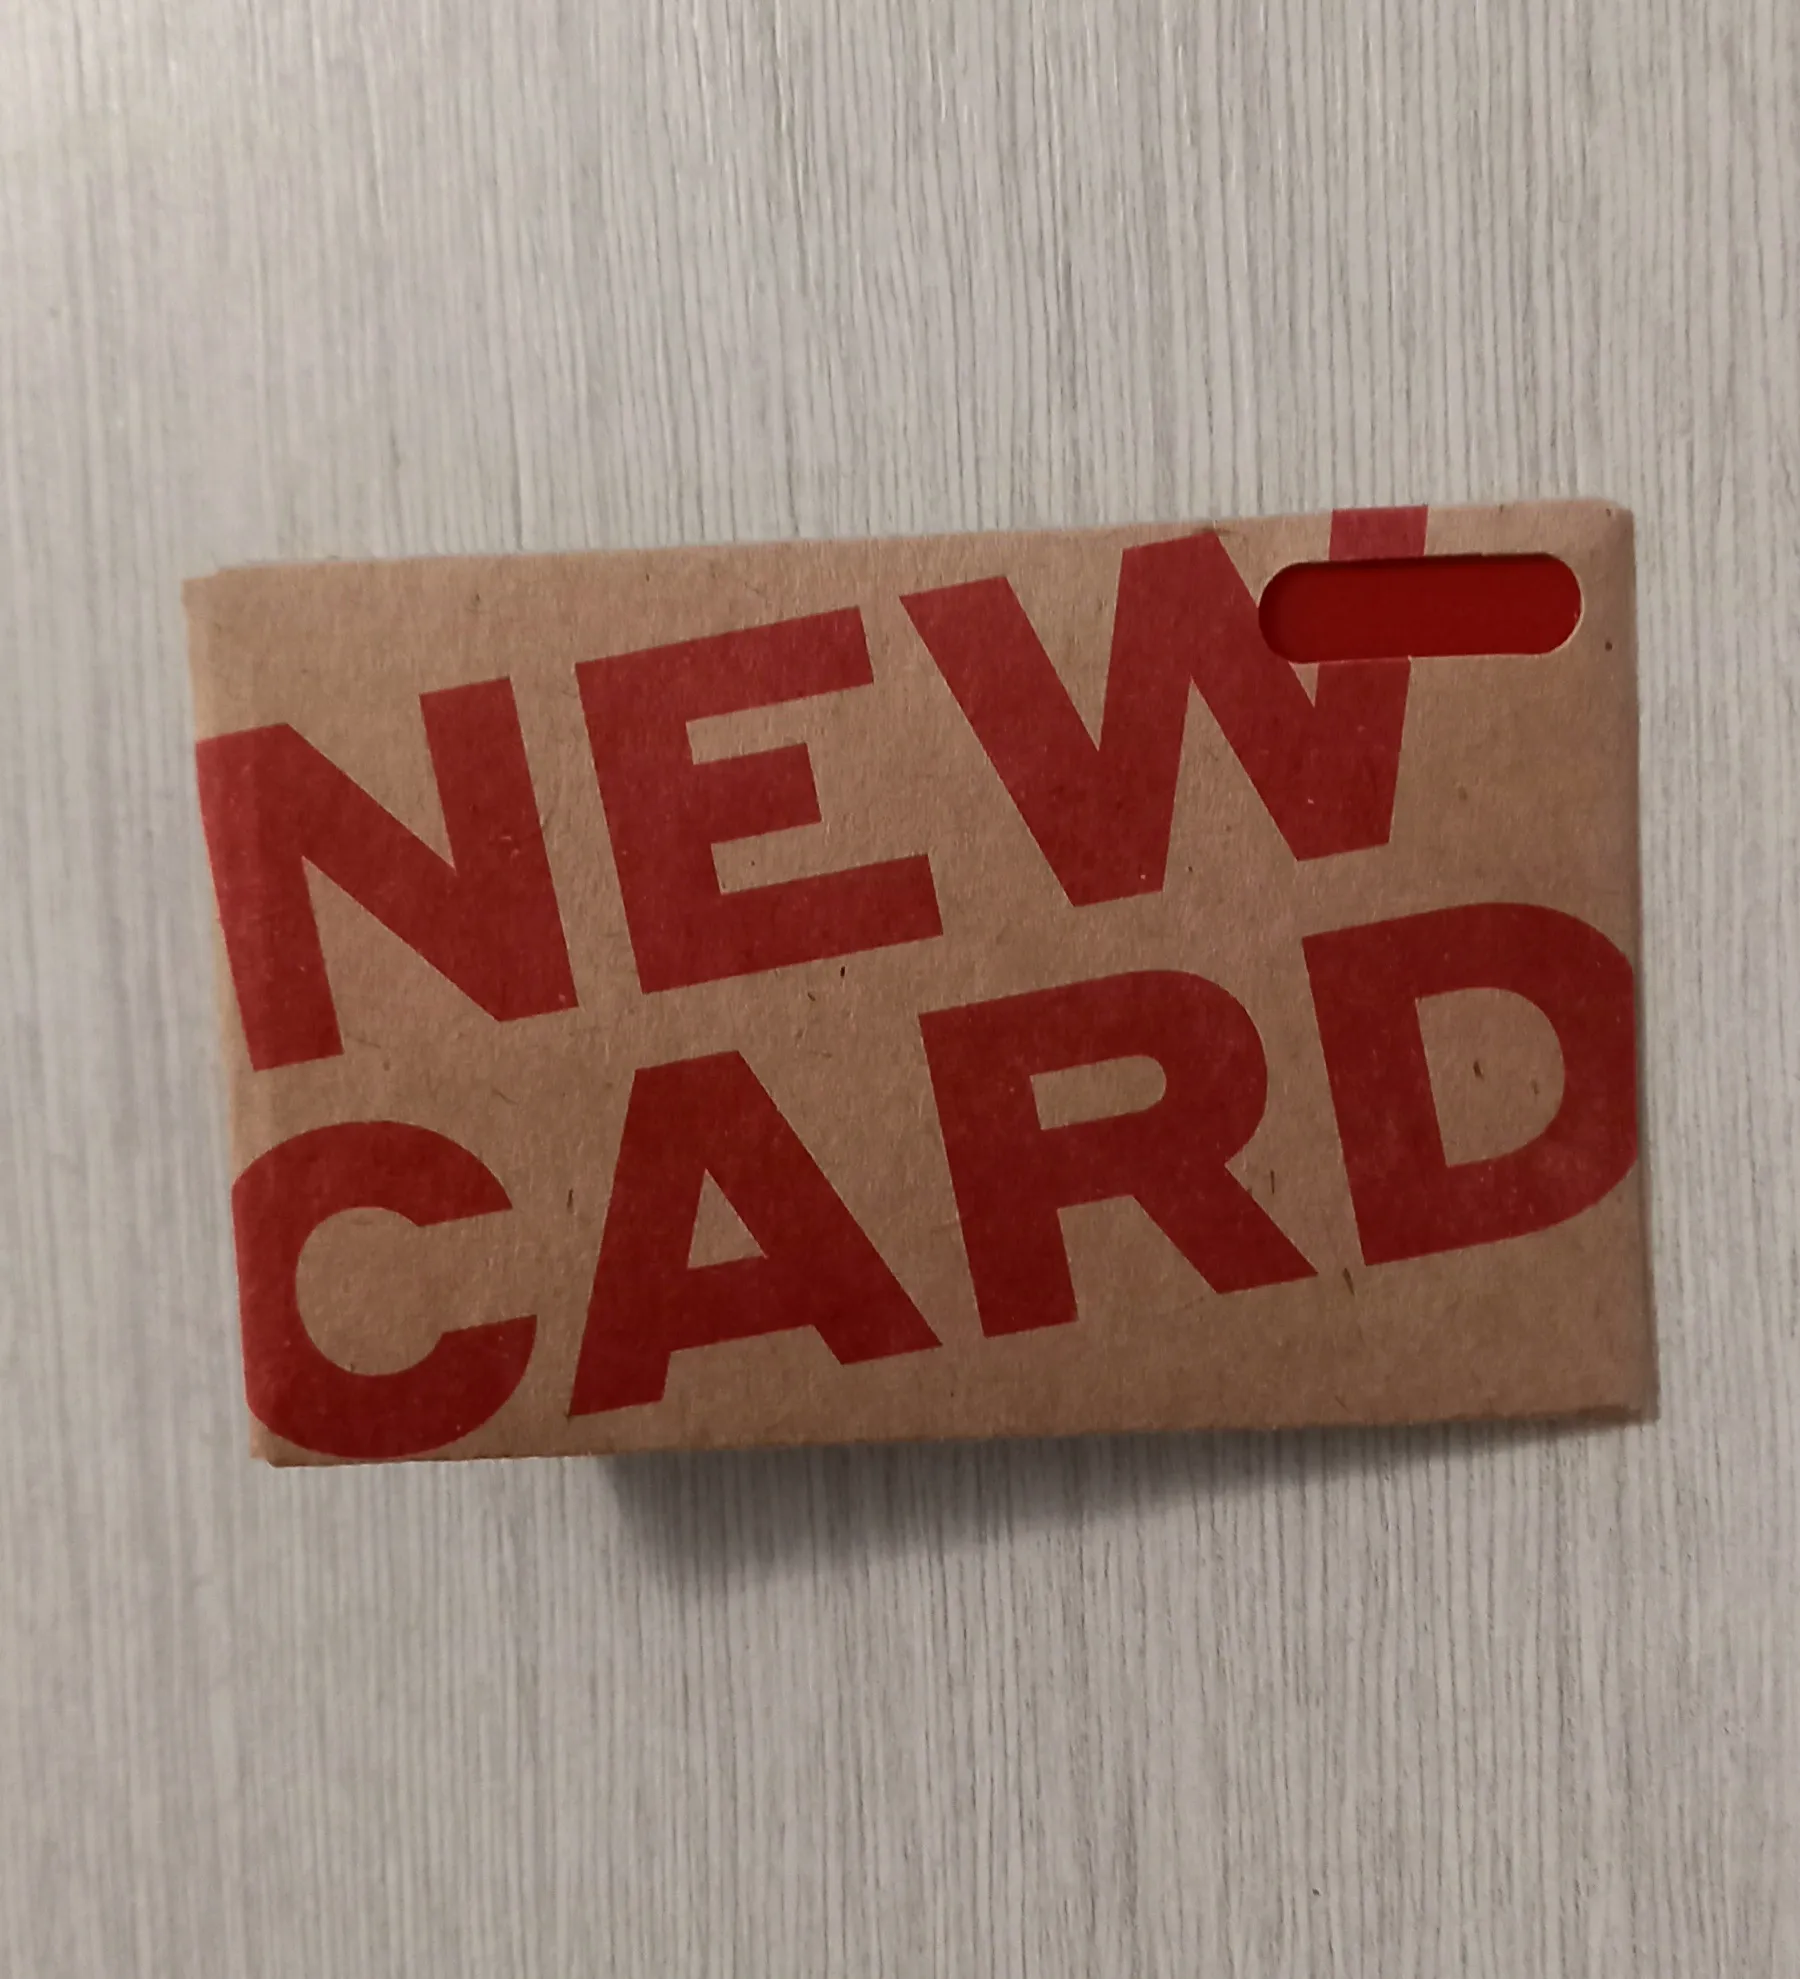
Раньше я получала банковские карты не через курьера. А, например, в офисе банка. Но время шло, и мне захотелось получить карты и других банков. К примеру, Альфа-банка. Я начала смотреть, как их можно получить. Оказалось, что сейчас довольно популярна доставка банковской карты курьером. Это был новый для меня способ. И я начала смотреть, что пишут об этом люди.
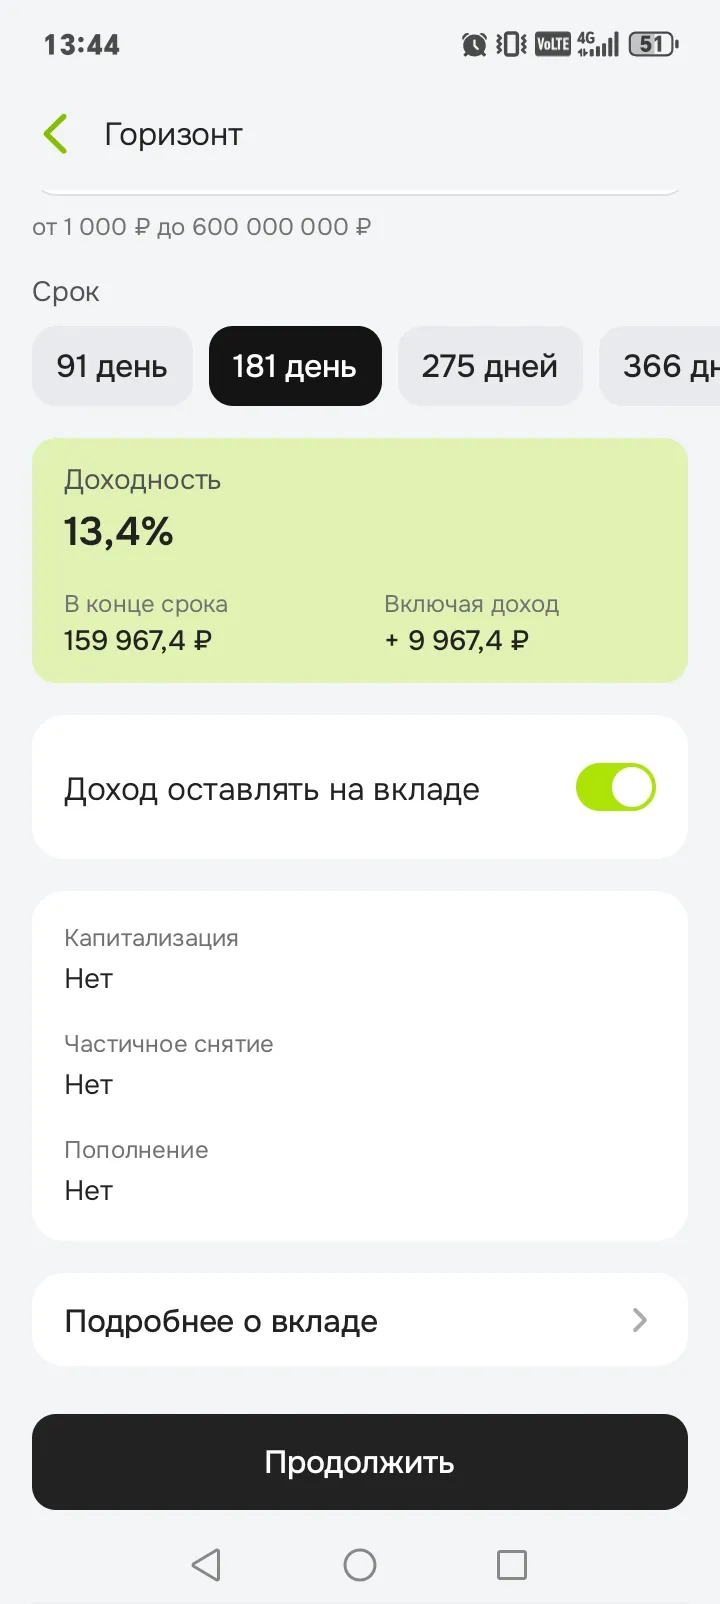
Решил оформить вклад на 150 000 рублей в Т-банке, со сроком на 181 день, ставка 13,4 является самой наивыгодной, моя прибыль составит 9 тысяч 967 рублей, считаю, что это неплохой результат. Можно процент оставлять на вклале, либо чтоб он начислялся на карту, на сумму это никак не влияет.
Я искала себе дебетовую карту с выгодным кешбэком на мед. услуги, так как часто хожу в стоматологию и подобный кешбэк мне бы очень не помешал. По совету одной прекрасной девушки и по совместительству - участницы Диалога, решила оформить себе карту Совкомбанка "Кешбэк на категории".
Заемные средства помогают исполнить мечту здесь и сейчас.

Металлинвестбанк изменил условия обслуживания карт:
Просрочка по кредитным картам в России опустилась до минимума за 2,5 года. Во II квартале 2026 года доля долгов со сроком просрочки от 30 до 90 дней составила 1,6%. Кварталом ранее показатель достигал 2,3%, а в начале 2025 года — 2,8%.
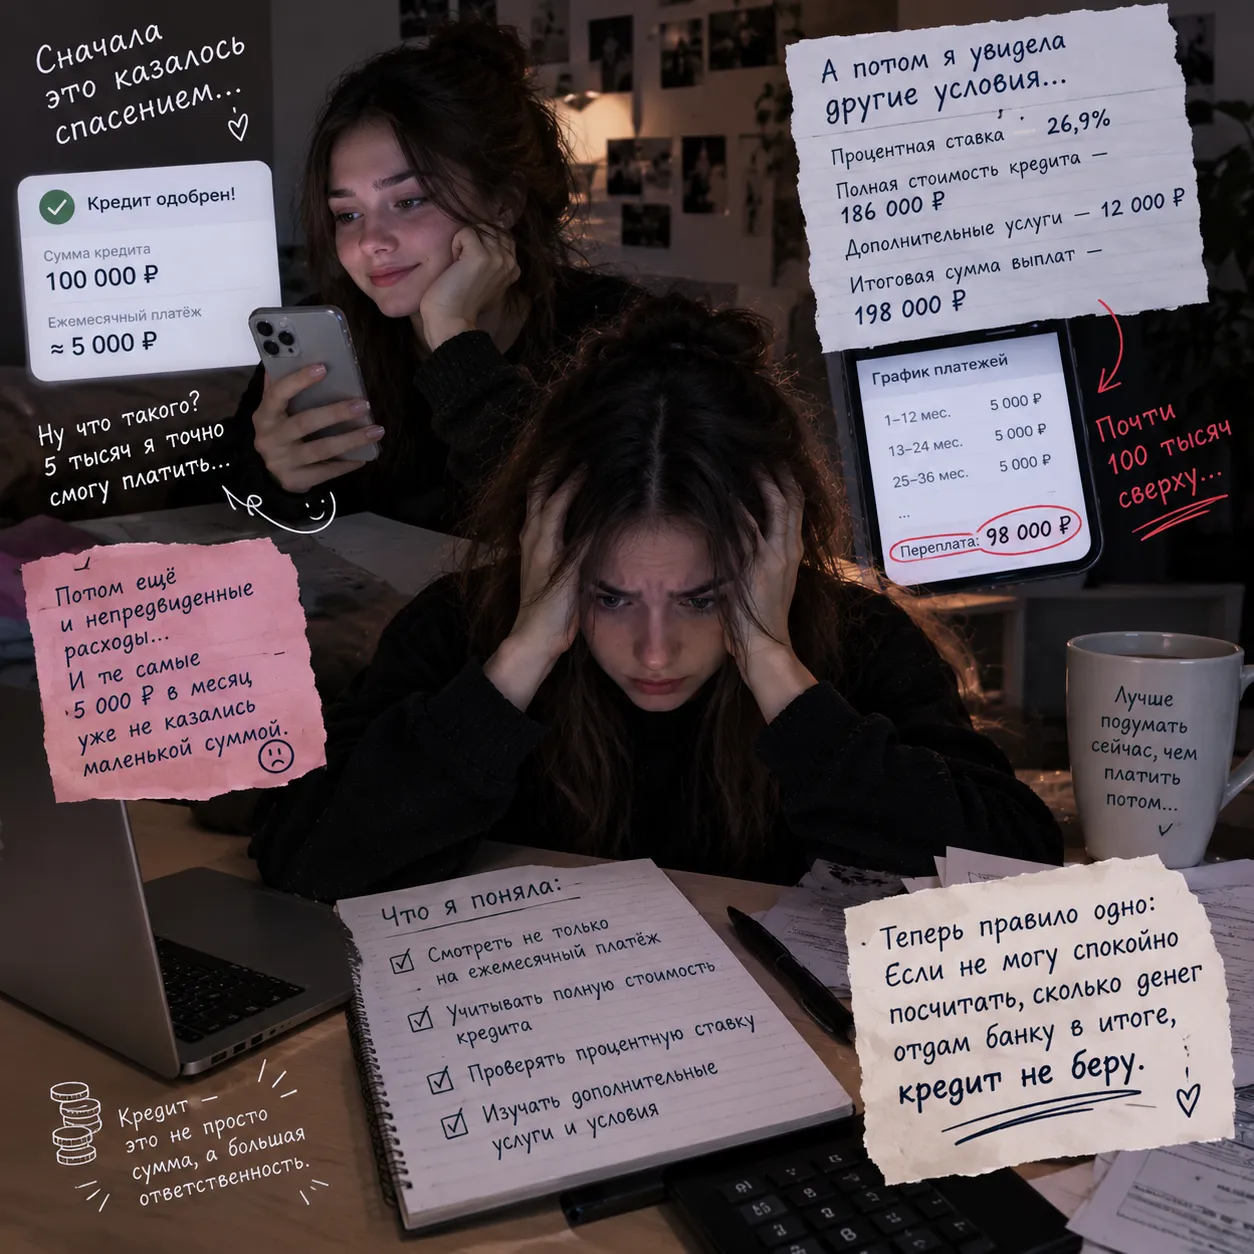
Однажды мне срочно понадобились деньги на крупную покупку. Своих накоплений не хватало, поэтому я решила взять кредит.
Посмотрев очередной платёж по кредитной карте Халва, сначала обнаружил не свою рассрочку по Осаго (3 мес., вместо 12 мес.), потом увидел сумму за Осаго - то же другая, больше в 1,5 раза.Стал смотреть внимательно, оказалось, что сумма значительно больше чем я должен был оплатить.Откуда -то появились 4 покупки в "Озон" за 08 сентября, которых я не совершал (их нет даже в истории покупок), зато пропали мои июльские покупки в "Озон". Причём у моих пропавших покупок рассрочка была...