


Анатомия паники: как ложный дефицит крадет наши деньги
Каждый из нас хотя бы раз в жизни наблюдал картину, когда в супермаркетах внезапно исчезает какой-то копеечный товар. Это может быть крупа, сахар, соль или туалетная бумага. Люди в панике забивают багажники машин коробками с продуктами, создавая огромные очереди. При этом мало кто задумывается, как эта поведенческая ловушка влияет на экономику и наш личный карман. Пока мы пытаемся защитить свои сбережения и ищем выгодные варианты для сохранения капитала, феномен ложного дефицита заставляет нас совершать самые невыгодные финансовые сделки в жизни, пополняя доходы магазинов.
Как рождается иллюзия нехватки товара
В основе любой потребительской паники лежит древний эволюционный страх остаться без ресурсов. В экономике этот баг человеческого мышления называют «эффектом дефицита». Наш мозг устроен просто: если какого-то товара мало или его трудно достать, его ценность в наших глазах мгновенно взлетает до небес.Продавцам даже не нужно придумывать сложные рекламные кампании. Достаточно пустить слух в социальных сетях или просто выставить в торговый зал полупустые поддоны, как запускается цепная реакция. Один человек взял пять пачек про запас, второй это увидел и взял десять, а третий скупил весь остаток. В итоге дефицит создают не производители, а сами покупатели, которые поддались стадному инстинкту.
Экономические последствия панических закупок
Когда миллионы людей одновременно начинают скупать один и тот же продукт, включаются жесткие законы рынка, которые всегда бьют по кошельку обывателя:
Искусственный рост цен. Видя сумасшедший спрос, магазины и поставщики абсолютно законно поднимают цены. В итоге паникеры покупают товар на самом пике его стоимости.
Заморозка личного капитала. Деньги, которые могли бы работать, приносить доход или тратиться на текущие нужды, превращаются в горы мешков с сахаром на балконе. Эти продукты часто портятся, гниют или съедаются насекомыми до того, как их успевают использовать.
Удар по качеству. В спешке люди хватают любой бренд, не глядя на состав, срок годности и реальное качество товара, лишь бы успеть урвать хоть что-то.
Как сохранить разум и деньги в период всеобщего хаоса
Противостоять давлению толпы сложно, но необходимо для сохранения финансового здоровья. Главный способ защиты - это «правило трех дней». Если вы видите, что вокруг какого-то товара начался ажиотаж, запретите себе покупать его в течение 72 часов. За это время заводы успеют отгрузить новые партии, полки магазинов снова заполнятся, а первая волна паники спадет.Всегда задавайте себе сухой математический вопрос: сколько моя семья реально потребляет этого продукта в месяц? Если вы тратите одну пачку соли в полгода, то покупка коробки из двадцати штук не имеет никакого экономического смысла, даже если она подорожает на несколько рублей. Холодный расчет всегда эффективнее эмоциональных порывов.
Конечный вывод
Искусственный дефицит - это мощный триггер, который заставляет людей временно терять финансовую грамотность и действовать во вред собственному бюджету. Переплата за товары первой необходимости во время массового психоза приносит колоссальную прибыль торговым сетям, но истощает ресурсы обычных граждан. Умение сохранять критическое мышление, анализировать реальные объемы потребления и не поддаваться влиянию толпы позволяет защитить свои сбережения от нелепых и разорительных трат в любые турбулентные времена.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.


Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".

Сегодня - ничего не подозревая, решила покрутить барабан кэшбека на покупки в Рив Гош в приложении Альфа-Банка.
Емкость российского рынка труда снизится до 69 млн человек, приводит расчеты Президентской академии «Коммерсантъ». По данным Росстата, в июне текущего года численность рабочей силы в возрасте 15 лет и старше составляла 76,5 млн человек.

Расскажу Вам сказку про то, как я (белая и пушистая) превратилась в злую Волшебницу👿
Третий и четвертый день эксперимента - дни затишья. Продаж нет, просмотры неплохие, есть добавления в избранное.
Это была та самая подписка, которую я оформила «на пробу» год назад. Бесплатный период, пара кликов — и всё. А потом она тихо и незаметно превратилась в ежемесячный платёж, который я не замечала.
Я всегда считал себя аккуратным в финансах: ставлю лимиты, проверяю выписки, отключаю лишнее. Но однажды меня подловил самый безобидный на вид сервис — облачное хранилище. Не какой-то там премиум-стриминг, а просто место под фото и документы. Казалось бы, что может пойти не так?
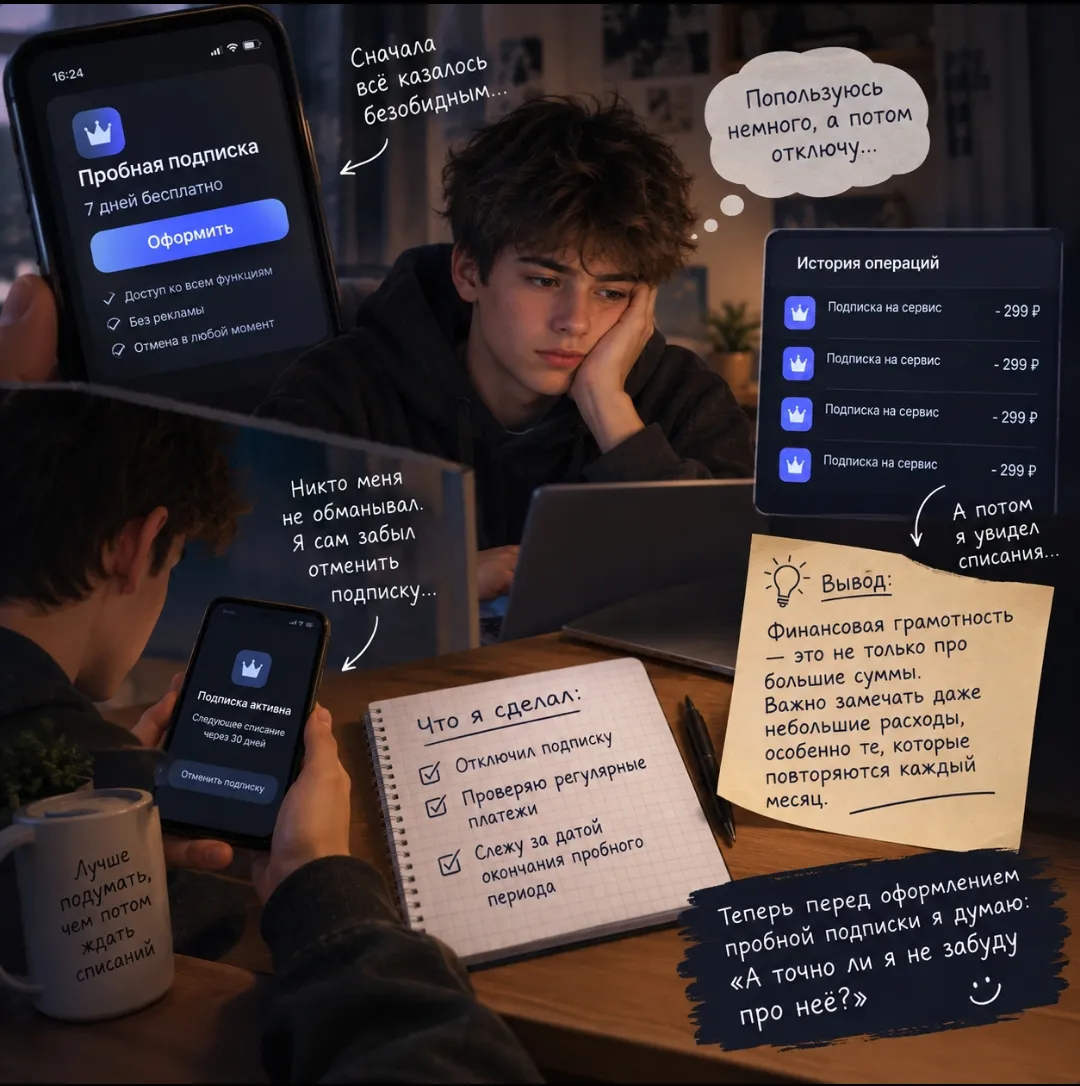
Раньше мне казалось, что деньги могут исчезать только из-за больших покупок. Купил что-то ненужное — заметил, потратил слишком много — сделал выводы. Но однажды я понял, что небольшие суммы тоже могут незаметно опустошать кошелёк.
Как-то я решил оформить пробную подписку на один сервис. Первые несколько дней были бесплатными, поэтому я подумал: «Попользуюсь немного, а потом отключу». Я посмотрел то, что мне было нужно, и вскоре совсем забыл про подписку.
Прошёл месяц, потом ещё один. Я не...
Многие думают, что для закрытия карты достаточно её разрезать или заблокировать в приложении. Это опасное заблуждение. Блокировка лишь останавливает доступ к счёту, но сам договор продолжает действовать, а вместе с ним могут начисляться комиссии и расти долг. Чтобы окончательно разорвать отношения с банком, нужен чёткий алгоритм.
Вот еще одна очень мистическая история произошла со мной в прошлом году. Честно сказать, до сих пор вспоминаю и помню, что все было как в том самом ночном кошмаре. Только это был не сон страшный, а реальность. Рассказываю как было дело, но согласитесь заинтреговала? 🤭


Вот это напор и стремление к цели! 👍 Обидно, что не полетели, но хорошо что добились возвращения своих кровных.
С другой стороны - как говорится в мультике: "Таити, Таити! Нас и здесь не плохо кормят! " 🤗
Долгое время я не проверял выписки по карте внимательно. Смотрел на общую сумму, видел, что деньги есть, и успокаивался. А потом решил разобраться, куда уходит каждая копейка. Оказалось, что ежемесячно с меня списывали за три услуги, которые я не подключал осознанно.
Оформил дебетовую карту онлайн — нужна была для получения зарплаты. В процессе оформления галочки на дополнительных услугах стояли по умолчанию: SMS-информирование за 59 рублей в месяц и «защита карты» за 99 рублей в месяц. Я не обратил внимания, нажал «Далее». Обнаружил списания только через два месяца, когда проверил выписку. Итого — 316 рублей ушло непонятно куда.