Тёмный интерфейс: где прячутся импульсы к лишним покупкам
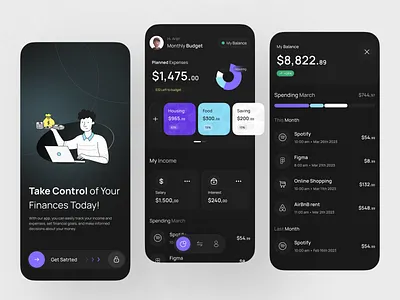
Повседневное взаимодействие с цифровой средой предлагает современному городскому жителю беспрецедентный уровень эргономики и заботы о здоровье. Одним из самых популярных и востребованных интерфейсных решений последних лет стало повсеместное внедрение темной темы оформления в операционных системах и приложениях. Переключение экрана на приглушенные черные, графитовые или темно-синие тона изначально позиционировалось как исключительно полезная опция, снижающая нагрузку на зрение в вечерние часы и помогающая экономить заряд аккумулятора устройства. Пользователи массово перевели свои смартфоны в этот режим, воспринимая его как безусловный стандарт технологического удобства.Владельцы мобильных телефонов относятся к такому оформлению экрана как к полностью нейтральной эстетической детали, которая помогает комфортно листать ленту новостей или проверять сообщения перед сном. Кажется очевидным, что смена цветовой палитры интерфейса влияет только на восприятие картинки и никак не связана со счетами в банке или движением денежных средств. Это стандартное житейское заблуждение, порожденное непониманием законов поведенческого маркетинга. За привычной мягкостью темного дисплея скрывается жесткое противоречие между психологическими особенностями восприятия информации и алгоритмами коммерческих платформ. На стыке визуального расслабления и снижения бдительности возникает скрытая аномалия, из-за которой свободные средства исчезают на полном автопилоте.
Психологические механизмы снижения финансового сопротивления в условиях приглушенного света
Главный экономический подвох использования ночного режима на экранах смартфонов заключается в целенаправленном снижении психологического дискомфорта, который естественным образом возникает у человека при потере материальных ресурсов. Исследователи поведенческой экономики доказали, что яркий белый свет и контрастные интерфейсы подсознательно ассоциируются у человека с дневной рабочей активностью, офисной строгостью и необходимостью вести учет. В таких условиях мозг сохраняет высокую концентрацию внимания и критичность мышления, что помогает вовремя останавливать незапланированные расходы.
Переключение экрана в темные тона полностью меняет восприятие ценности вещей. Мягкий графитовый фон стирает ощущение реальности происходящего, превращая процесс взаимодействия с финансовыми инструментами в изолированную, комфортную и безопасную игру. В условиях приглушенного света и общей вечерней усталости организма критический порог осмысления цен за секунды падает. Импульсивное подтверждение корзины на темном экране телефона приводит к тому, что со счета улетают крупные суммы на оплату ненужных вещей, развлекательного контента или премиальных статусов. Разработчики интерфейсов торговых интернет-площадок намеренно адаптируют свои ночные темы так, чтобы кнопки оплаты выглядели максимально органично, плавно и не вызывали у покупателя чувства внутренней тревоги в момент расставания с деньгами.
Последствия вечерней расслабленности для общей маржинальности личного капитала
Дополнительная скрытая опасность эффекта темноты напрямую бьет по долгосрочной бережливости и пассивному доходу, который можно было бы непрерывно извлекать из свободных ресурсов. Многие стремятся поддерживать определенный уровень ликвидности на банковских картах ради получения процентов на остаток средств. Когда каскад таких легких, неосознанных ночных покупок происходит регулярно в течение недели, общая масса свободных ресурсов на счете начинает стремительно уменьшаться без видимых на то причин. Позволяя внешним торговым алгоритмам списывать деньги в моменты максимальной психологической расслабленности, потребитель лишает себя возможности использовать силу сложного процента.
Каждая спонтанная покупка перед сном, совершенная под влиянием приглушенного интерфейса, принудительно уменьшает базу для расчета пассивной прибыли в мобильном банке. Окончательное финансовое протрезвление наступает лишь в конце месяца, когда эмоции от быстрых приобретений полностью улетучились, а в личном кабинете отображается урезанная сумма процентов по счету, поскольку реальные деньги уже покинули кошелек, безвозвратно перейдя на счета крупных розничных сетей.
Способы возврата холодного контроля над собственными расходами
Чтобы заманчивые и бесшовные системы ночных интерфейсов не превращались в постоянный канал утечки свободного капитала, процесс взаимодействия с мобильными приложениями необходимо полностью перестроить по принципу искусственного усложнения операций. Главным правилом должно стать намеренное установление жестких временных лимитов на работу любых торговых и развлекательных программ в вечернее время. Блокировка доступа к интернет-магазинам после определенного часа возвращает системе необходимое трение, за время которого разум успевает включиться и остановить спонтанный расход.
Перед подтверждением любой транзакции полезно перевести экран телефона в стандартный контрастный режим или просто отложить покупку до утра. Если вещь действительно необходима, её ценность не уменьшится после того, как она проведет ночь внутри корзины личного кабинета. Размещение основного массива свободных средств в финансовые инструменты с ежедневным, посуточным расчетом процентов создает надежный рубеж безопасности против любых импульсивных списаний. Для текущих повседневных трат разумно использовать пустую цифровую карту с нулевым балансом, пополняя её строго под сумму конкретного чека непосредственно перед оплатой. Это возвращает процессу расчетов холодную осознанность и полностью защищает бюджет от алгоритмического давления розничного рынка.
Финальное заключение
Повседневное управление личным кошельком в современную высокотехнологичную эпоху требует от каждого человека высокого уровня психологической стойкости, строгой дисциплины и умения трезво оценивать оборотную сторону цифрового сервиса. Эффект темноты в мобильных интерфейсах, невидимое вымывание ликвидности из-за бесшовных ночных покупок и жесткие правила фиксации остатков на накопительных счетах способны незаметно уничтожать реальную доходность ваших накоплений при отсутствии должного ручного контроля.

Многие жители нашей необъятной страны проходили такой опыт как сдача и аренда (съём) жилья. Я сам прошёл этот путь, сменил четырёх хозяев в арендованных квартирах. Общий "стаж" проживания на съёмной площади у меня составил около шести лет. Судьба была благосклонна - все хозяева были достаточно адекватные люди. Да и я не давал повода на какие-либо эксцессы. Вовремя вносил плату, поддерживал порядок и сохранность бытовых приборов. Делал мелкий ремонт по мере необходимости.
В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.
Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.
Сегодня - ничего не подозревая, решила покрутить барабан кэшбека на покупки в Рив Гош в приложении Альфа-Банка.
Пока во многих регионах России глубокая ночь, у нас уже утро и происходит мистика.
В конце семнадцатого столетия европейские правительства находились в непрерывном поиске альтернативных механизмов пополнения государственного бюджета. Традиционные подати с земли, скота или подушные сборы вызывали сильное социальное недовольство и часто приводили к открытым бунтам крестьянства. В это время английская корона столкнулась с острой необходимостью масштабной замены изношенной серебряной монеты в стране, что требовало гигантских финансовых вливаний. Чиновники стремились создать...
Это случилось около восьми лет назад. Иногда я думаю: если бы тогда всё пошло чуть иначе, я могла бы потерять приличную сумму денег буквально за несколько минут.
В августе 2026 была в Екб по делам и в последний день захотелось с кем нибудь пообщаться и погулять. Ввиду того, что знакомых в этом городе нет, решила найти нового знакомого через бот знакомств. Написала девочка, мы пообщались и она предложила мне сходить на стендап шоу Сергея Орлова, скинула ссылку на билеты, на которые распространялся огромный кэшбэк у Сбербанка, Тбанка, Альфа-банк (например, билет стоил 5000р, а кэшбэк был 4000р.). У меня конечно закрались подозрения о такой щедрости, но...
Попал мне давеча на глаза пост одной гражданки, не планировал встревать, но тоже есть что рассказать. Были мы в этих водах ПДСа, перевел уже свои пенсионные накопления я в фонд сбербанка. Поверил их словам что они лучшие на свете, а все вокруг – закрываются и загибаются. И просто обалдел по итогу. В этом году – каким-то интересным расчетом они мне дали разную доходность по моим взносам по ПДС и переведенным пенсионным накоплениям. Нормально вообще? То есть мне говорили что я переведу...
Я всегда считала себя внимательной к финансам: ставлю лимиты, проверяю выписки, отключаю всё лишнее. Но однажды обнаружила, что с карты каждый месяц уходило по 399 рублей — и я понятия не имела, за что.
Ну что продолжим наши страшилки, 🤭 рассаживайтесь поудобнее перед камином с милыми соседями 🎃🕷️🕸️🕷️🦇
Если банк нарушил ваши права, и вы не смогли решить вопрос напрямую, следующий шаг - жалоба в Банк России. Это не суд, но регулятор может обязать банк исправить ситуацию и даже оштрафовать его. Рассказываю, как это работает.
В феврале я участвовал в акции от Совкомбанк-Инвестиции. Условия были простыми: открыть свой первый брокерский счёт, пополнить его минимум на 10 000 рублей и продержать деньги до конца месяца. За это в марте мне должны были начислить 100 подарочных акций Совкомбанка. На тот момент они стоили примерно 1300 рублей. Я внимательно прочитал правила и прекрасно знал, что продать подарочные акции нужно до 10 апреля включительно.
Если у банка отзывают лицензию, это не значит, что вы теряете все деньги. В России работает система обязательного страхования вкладов, которую администрирует Агентство по страхованию вкладов (АСВ). Главное правило - базовый лимит возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. В эту сумму входят не только ваши деньги, но и начисленные проценты, поэтому важно следить, чтобы тело вклада с процентами не перевалило за лимит.
2 недели назад меня срубило, прям конкретно. После родов прошел год, а организм до сих пор восстанавливается. И заметила за собой, что если ничего не принимаю, при контакте с больным - сваливаюсь с болезнью. Сегодня расскажу, как значительно сэкономила на лекарствах за этот период.