Юань вместо рубля: стоит ли менять стратегию сбережений в 2026 году?
Юаневые вклады привлекают тех, кто хочет диверсифицировать сбережения и заработать на возможном ослаблении рубля. Но насколько оправданно переводить деньги в китайскую валюту, если ставки по таким депозитам заметно уступают рублёвым? Разбираемся, от чего зависит доходность и какие риски стоит учитывать. 👇
💰 Два фактора, которые определяют доход
При размещении денег в юанях результат зависит не только от условий банка. Важен и курс, по которому вы покупаете валюту, а затем конвертируете её обратно в рубли.
Допустим, вы купили юани на 100 000 ₽. За время действия вклада банк начислил проценты. Если за этот период юань подорожал к рублю, при обратном обмене вы получите дополнительный доход. Но если рубль укрепится, курсовая разница может уменьшить прибыль или привести к убытку.
📌 Именно поэтому ставка по валютному вкладу не отражает всей потенциальной доходности.
📉 Почему высокая доходность не гарантирована
В сентябре 2026 года ставки по юаневым вкладам в российских банках остаются сравнительно низкими. В зависимости от банка и срока размещения они могут составлять от долей процента до нескольких процентов годовых. Для сравнения: по отдельным рублёвым депозитам ставки достигают 13% годовых.
Получается, что основная привлекательность юаневого вклада связана не с процентами, а с возможным изменением валютного курса. Однако заранее предсказать его направление и масштаб сложно.
На стоимость юаня влияют экономическая ситуация в Китае, решения китайских властей и состояние валютного рынка. Даже если валюта укреплялась в предыдущие месяцы, это не гарантирует продолжения роста.
🏦 Кому может подойти такой вклад?
Юаневые депозиты могут быть интересны тем, кто хочет распределить накопления между разными валютами и готов учитывать колебания курса. Такой инструмент логичнее рассматривать в рамках долгосрочной стратегии, а не для хранения денег, которые могут понадобиться в любой момент.
Если же цель — заранее понимать, какой доход принесут сбережения, рублёвый вклад с фиксированной ставкой может оказаться более подходящим вариантом.
🔎 Что предлагают банки?
На рынке есть предложения с разными сроками и условиями. Например, по данным сентябрьского обзора:
🔹 Т-Банк — до 6% годовых на двухлетнем вкладе.
🔹 Россельхозбанк — до 3,4% на срок 1 год и 1 месяц.
🔹 Альфа-Банк — до 2,96% на год.
🔹 МТС-Банк — около 1,5% на отдельных сроках.
🔹 Сбербанк — до 1% на год.
Условия могут меняться, поэтому перед открытием вклада стоит проверить актуальные ставки, минимальную сумму, возможность пополнения и последствия досрочного закрытия.
⚠️ Также важно учитывать действующие ограничения на выдачу наличной иностранной валюты: по новым валютным вкладам получить наличные юани может быть невозможно, а выдача средств производится в рублях по установленным правилам.
💡 Что в итоге?
Юаневый вклад — не универсальная замена рублёвому депозиту. Он позволяет диверсифицировать накопления, но добавляет валютный риск и не гарантирует более высокой прибыли.
При выборе важно оценивать не только процентную ставку, но и срок размещения, возможный курс обмена и валюту, в которой вам в конечном счёте понадобятся деньги.
💬 А вы предпочитаете хранить сбережения в одной валюте или распределяете их между рублями и иностранной валютой?
Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.
Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.
Летом 2025 года я оформила и получила кредитную карту Т-Банка с одобренным лимитом 120 000 руб. Карту доставил курьер, который очень кстати оказался словоохотливым. В ходе встречи он поведал мне, что кредитные деньги можно перевести на вклад или накопительный счет на 1 месяц и немного заработать (но предварительно деньги без комиссии и процентов можно вывести на дебетовую карту Т-Банка). Спасибо ему за наводку, если бы не этот курьер, я бы не познакомилась с Банки.ру.
"Моя история о том, как одна «ведьмочка» безрассудно решила совершить под покровом ночи «Колдовской ритуал» и открыть накопительный счет по приветственной ставке в АО «Экси Банк» по 15,5 %. Именно ночью "ведьмочку" посетила эта "гениальная идея", т.к. все «колдовские обряды и замыслы» совершаются именно ночью. А когда же еще?)))
Все мы пользуемся своими банковскими картами. В конце месяца все выбираем категории по карте с получением кэшбека за конкретные товары.
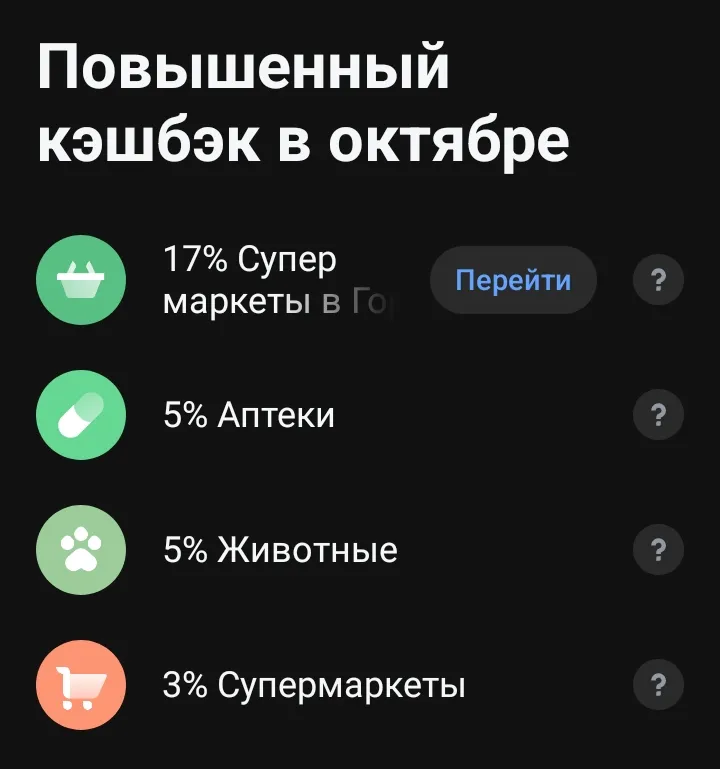
У меня , в октябре,начался новый период по тарифу: ,, дебетовая карта с повышенными категориями кэшбека,, в Совкомбанке. Обратил внимание , что покупки, при расчёте стали округлятся до -100₽ , для начисления кэшбэка на выбранные категории. Ранее , не было округления. Посмотрел новую Редакцию Программа лояльности дебетовых карт с кэшбэком. п..4.1 по округлению. Изменения касается+ и тарифа ,, дебетовая карта с кэшбэком на все категории,,
Выбирая, куда положить накопления, обычно смотрят на ставку. Но сначала стоит ответить на другой вопрос: когда понадобятся эти деньги. От ответа зависит, где их держать и сколько они в итоге принесут.
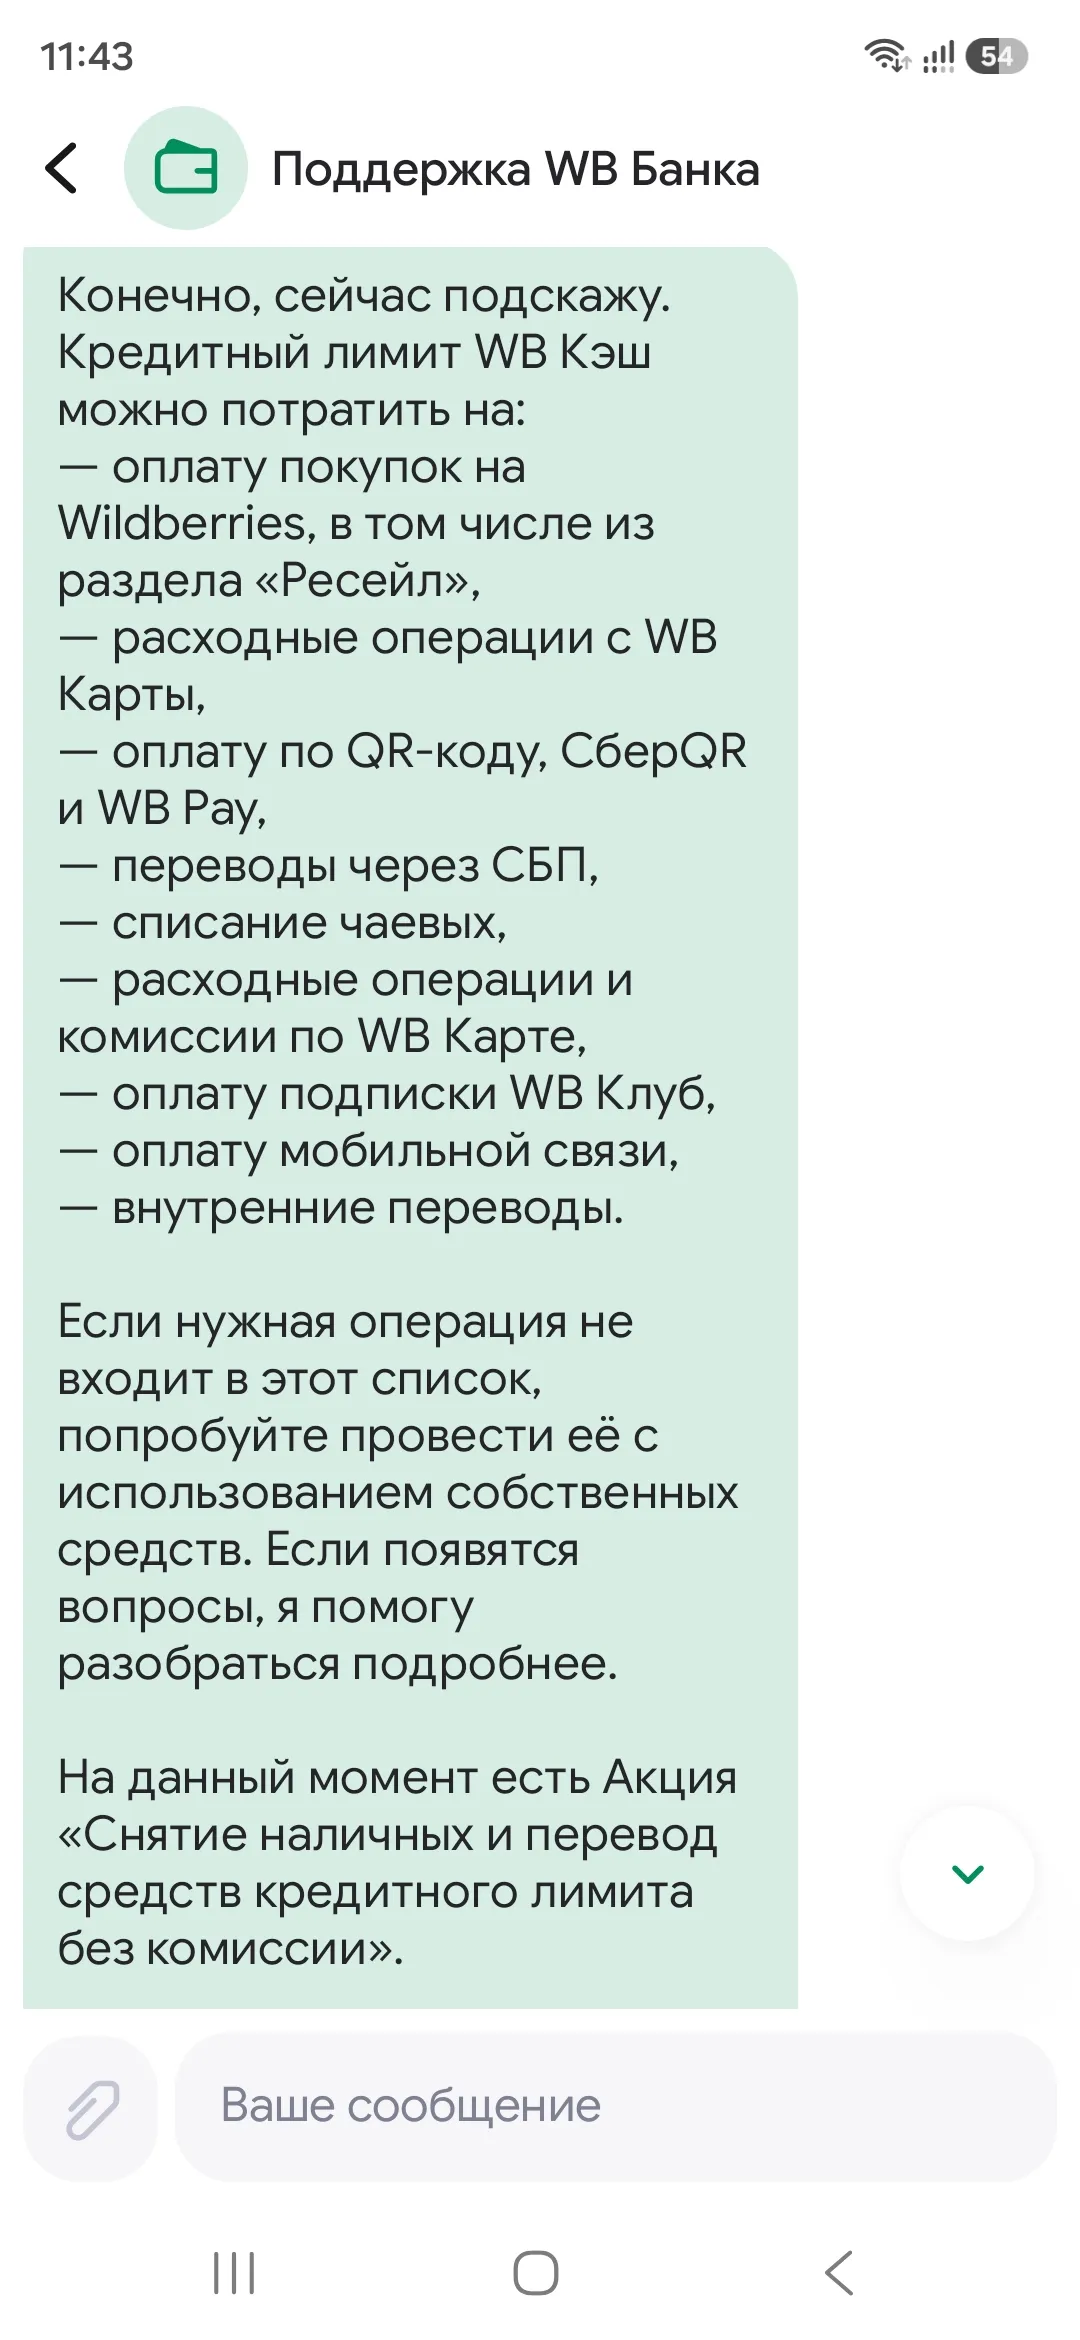
Кто-нибудь подключил WB кэш к дебетовой карте WB банка? Хотелось бы узнать о возможности перевода кредитных денег без комиссии. Обратилась в чат за консультацией и получила такой ответ
Что-то в этом году явно у меня с ВТБ диалог не складывается. Сначала банк, несмотря на действующий договор страхования, повысил ставку на 1 процент, несколько месяцев подряд взимал больше, увидела - написала, пересчитали. Ладно, думаю, тех сбой, бывает, обойдусь без жалобы, хотя, конечно, так себе история - ни уведомления, что ставка изменилась, ни тебе извинительных бонусов за то, что так жестко накосячили. А спустя месяц, как обнаружила незаконное увеличение процентной ставки, ждал новый...
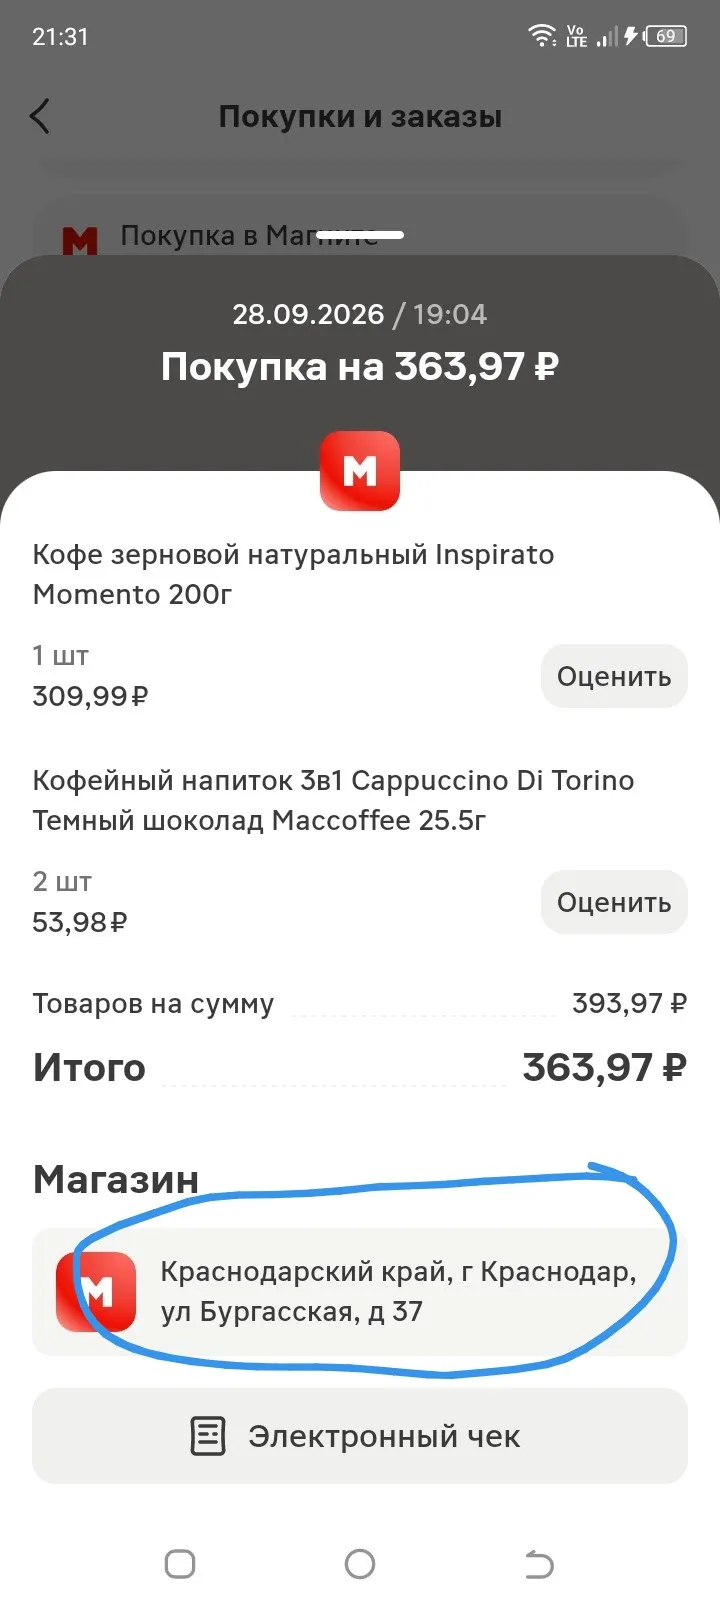
Карту "Магнит Пэй" я оформила в середине июня, соблазнившись приветственным бонусом в 500 баллов и возможностью получать повышенный кэшбэк за покупки в сети "Магнит". Помню, как в банке ВТБ мне объяснили, что к карте "Магнит Пэй" автоматически привязывается скидочная карта "Магнита" и её больше не нужно показывать на кассе.

Разве, что кот!!!! 😂👍
Таинственный незнакомец, который перемещался по городам, скупая всякую мелочевку! 😁
Ну все ваш пост сделал мой день... смешным👏🤭
Банк Дом РФ изменил условия тарифа по вкладу,, Активный процент,, с 9.10: снизив базовую % ставку и повысив % за траты. Максимальная ставка может достичь 14,5%.
Однажды я увидела рекламу телефона за 60 000 ₽. Магазин предлагал оформить рассрочку всего на 12 месяцев. Получалось по 5 000 ₽ в месяц — звучало вполне доступно!
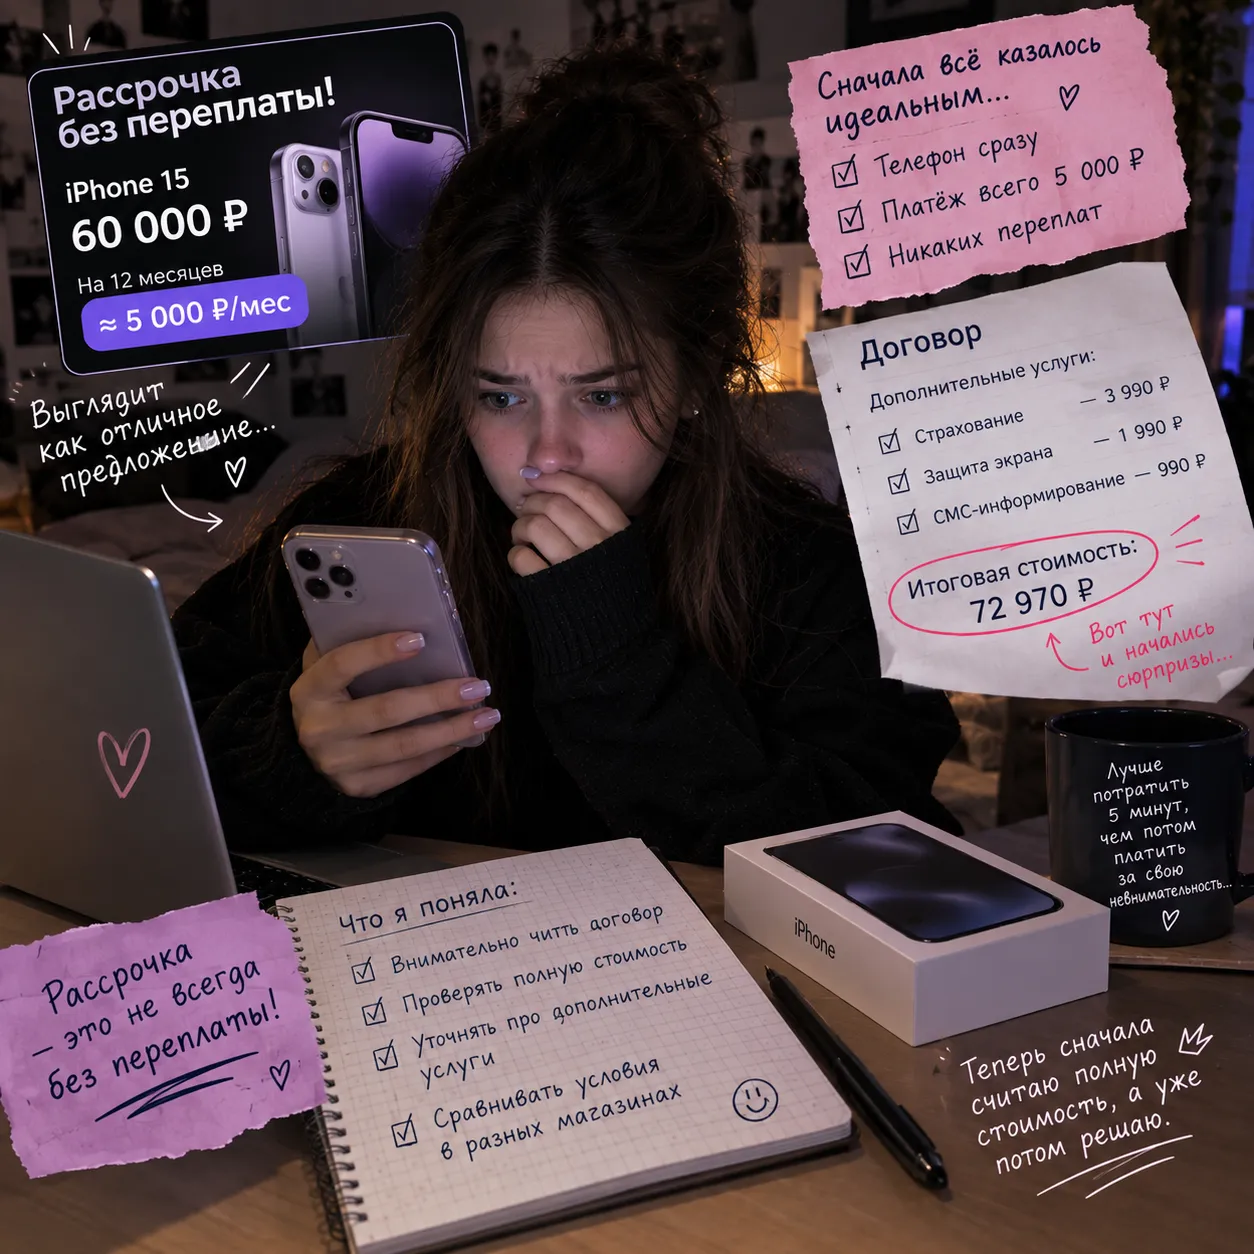
💸 Как не попасть в долговую ловушку: разбираем кредитные продукты без паники
Добрый день, дорогие читатели. Этот пост особенно актуален для тех, кто часто делает покупки на Яндекс -маркете. Уверена, Вы видели кнопочку покупка в "Сплит". Прежде чем ее нажать , прочтите этот пост до конца, это поможет Вам сохранить Ваши средства 🌿 😇