


Зарабатываю больше, а денег всё равно не хватает…» Знакомо? 💸
Это классическая ловушка под названием «инфляция образа жизни». Как только вырастает доход, мы тут же меняем кофе за 150 ₽ на латте за 450 ₽, берём авто подороже, чаще заказываем доставку — и в конце месяца на счёте снова остаётся ноль.
Главная истина финансов проста: богатство определяется не тем, сколько вы зарабатываете, а тем, сколько вы сохраняете и приумножаете.
Вот 4 базовых правила, которые помогут навести порядок в кошельке раз и навсегда:
1.
«Сначала заплати себе» 💰
Получили зарплату или доход? Первым делом отложите 10–15% на накопительный счет. Не в конце месяца «что останется» (обычно не остается ничего), а сразу.
2.
Создайте подушку безопасности 🛡
Это ваш запас прочности на случай форс-мажора: 3–6 месяцев обязательных расходов (аренда, еда, кредиты). Когда подушка есть, вы спите спокойно и не берете кредиты на непредвиденные траты.
3.
Правило 24 часов для импульсивных покупок ⏳
Захотелось купить очередную вещь не первой необходимости? Дайте себе сутки. В 80% случаев на следующий день вы поймете, что она вам не так уж и нужна.
4.
Заставьте свободные деньги работать 📈
Просто держать рубли «под подушкой» — значит отдавать их инфляции. Начните хотя бы с банковских вкладов или надежных накопительных счетов с ежедневным начислением процента. Сложный процент со временем делает чудеса.
Финансовая свобода начинается не с миллионных зарплат, а с привычки управлять тем, что есть прямо сейчас.
👇 А как у вас с финансами: ведете учет расходов или покупаете по настроению? Какое правило дается сложнее всего?

Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.
Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.
Летом 2025 года я оформила и получила кредитную карту Т-Банка с одобренным лимитом 120 000 руб. Карту доставил курьер, который очень кстати оказался словоохотливым. В ходе встречи он поведал мне, что кредитные деньги можно перевести на вклад или накопительный счет на 1 месяц и немного заработать (но предварительно деньги без комиссии и процентов можно вывести на дебетовую карту Т-Банка). Спасибо ему за наводку, если бы не этот курьер, я бы не познакомилась с Банки.ру.
"Моя история о том, как одна «ведьмочка» безрассудно решила совершить под покровом ночи «Колдовской ритуал» и открыть накопительный счет по приветственной ставке в АО «Экси Банк» по 15,5 %. Именно ночью "ведьмочку" посетила эта "гениальная идея", т.к. все «колдовские обряды и замыслы» совершаются именно ночью. А когда же еще?)))
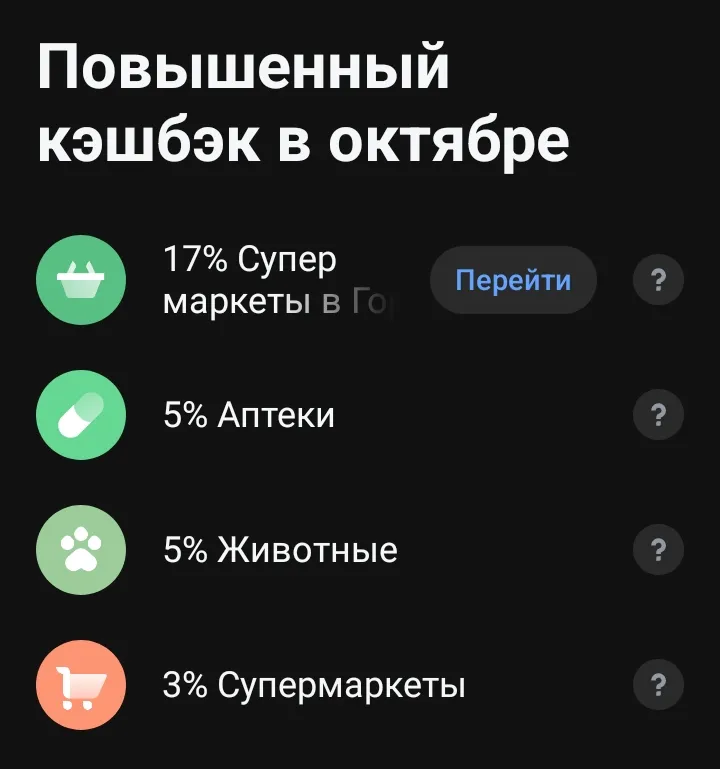
Все мы пользуемся своими банковскими картами. В конце месяца все выбираем категории по карте с получением кэшбека за конкретные товары.
За последние полгода я набил пару шишек на этом и хочу поделиться тремя моментами, о которых часто забывают.
Плюсы и минусы которые я выявила за 3 месяца использования сайтом банка.
С 2021 года проценты по вкладам облагаются НДФЛ, но налог платят не все - только те, чей процентный доход превысил установленный лимит. В 2026 году правила остались прежними, но суммы изменились. Разбираем, как рассчитать налог и проверить начисления.
Авто Финанс Банк повысил % ставки на 0,1% на сроках от 6 мес до 1года и снизил , на такой-же %- 0, 01% на сроках до 6 месяцев по вкладу ,, Конвейер дохода дохода,,
По картам Совкомбанка , в настоящее время изменения : по дебетовым картам с кэшбэком возможно получение промокода( ранее только по карте ХАЛВА) и дальнейшего его применение в разделе ,, ввести промокод,,в зависимости от его условий , по карте ХАЛВА , оплата кредитными средствами БАНКА НЕ входит в Грейс период, как ранее в прошлом,но поддержка банка утверждает, что банк работает над этим вопросом и возможно решение ближе к сроку оплаты 1.12
Сейчас банки активно заманивают людей открывать депозиты на два-три года вперед, предлагая рекордные двухэтажные проценты. На первый взгляд, предложение выглядит максимально логичным: запереть высокую доходность на долгий срок и ни о чем не думать. Но если отбросить эмоции и включить холодный математический расчет, долгосрочный вклад в текущих реалиях может оказаться ловушкой, которая просто сожжет покупательную способность ваших денег.
5 ошибок при попытке снять банковские ограничения
Как составить обращение в банк, если операции по счёту ограничены
В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.
Я гражданин РФ. В настоящее время проживаю за пределами Российской Федерации. В России у меня остались счета в двух крупнейших кредитных организациях — ВТБ и Сбербанке. Оба банка фактически заблокировали мне доступ к моим же деньгам. Государству в этих банках (по открытым данным) принадлежит контрольный пакет акций, но это корпоративные структуры. Однако, именно наличие государственного участия накладывает на них особую ответственность. Они обязаны соблюдать не только внутренние регламенты, но...