


👻 Подписка-призрак: маленькая сумма, которая поселилась в моём кошельке
Представьте: обычный день, открываешь банковское приложение, смотришь на расходы и вдруг замечаешь незнакомое списание. Сумма небольшая. Не настолько большая, чтобы сразу бить тревогу, но достаточно странная, чтобы задуматься: «А это вообще за что?»
Сначала кажется, что это какая-то ошибка. Может, покупка, о которой забыл? Или платёж, который прошёл с задержкой? Проверяешь историю операций, вспоминаешь последние покупки, но загадка не раскрывается.
И вот начинается расследование.
Оказывается, где-то раньше была оформлена подписка. Возможно, когда-то понадобился пробный доступ к сервису, хотелось проверить приложение или воспользоваться функцией, которая была доступна только по подписке. Тогда всё выглядело совершенно безобидно.
Но время прошло, интерес исчез, а списания продолжились.
Самое неприятное в этой истории — не размер одного платежа. Страшнее то, что деньги уходят автоматически, а человек даже не вспоминает об этой услуге.
Допустим, подписка стоит 299 рублей в месяц. На первый взгляд — сущие мелочи.
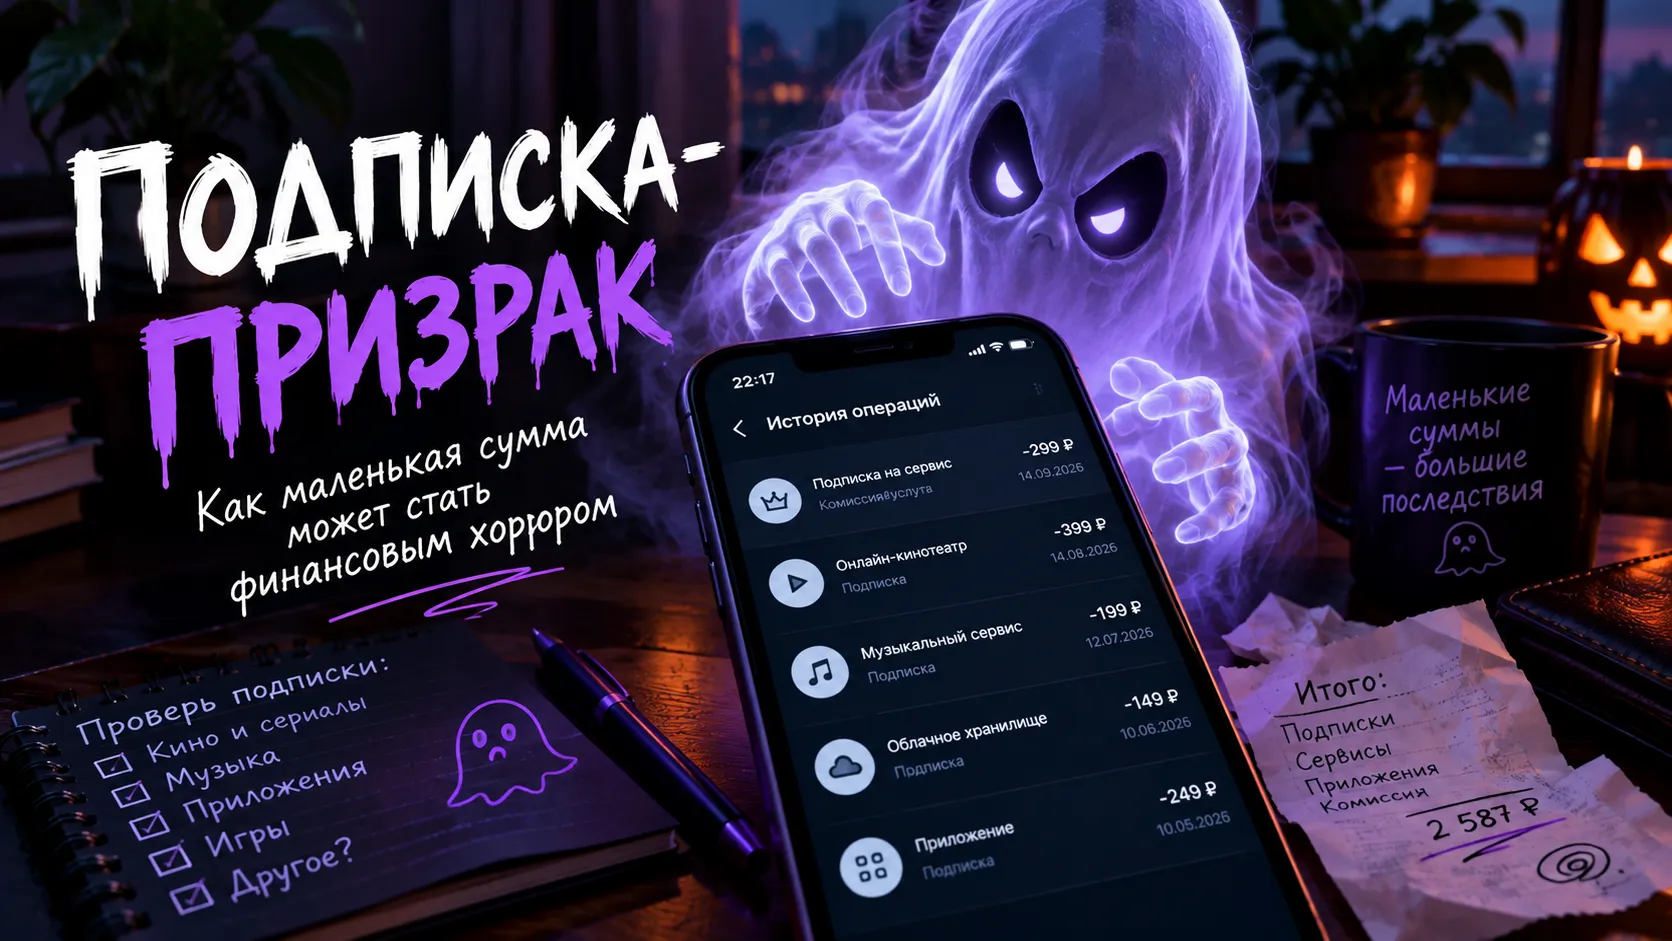
Но давайте посмотрим, что произойдёт, если забыть о ней на год:
🕷️ За один месяц — 299 ₽.
🕸️ За полгода — 1 794 ₽.
⚰️ За год — 3 588 ₽.
И это всего одна подписка. А если таких несколько?
Конечно, не каждое автоматическое списание — зло. Подписки могут быть удобными, полезными и действительно экономить время. Проблема начинается тогда, когда ты платишь за то, чем больше не пользуешься.
Как прогнать финансового призрака?
Я бы начал с простого расследования:
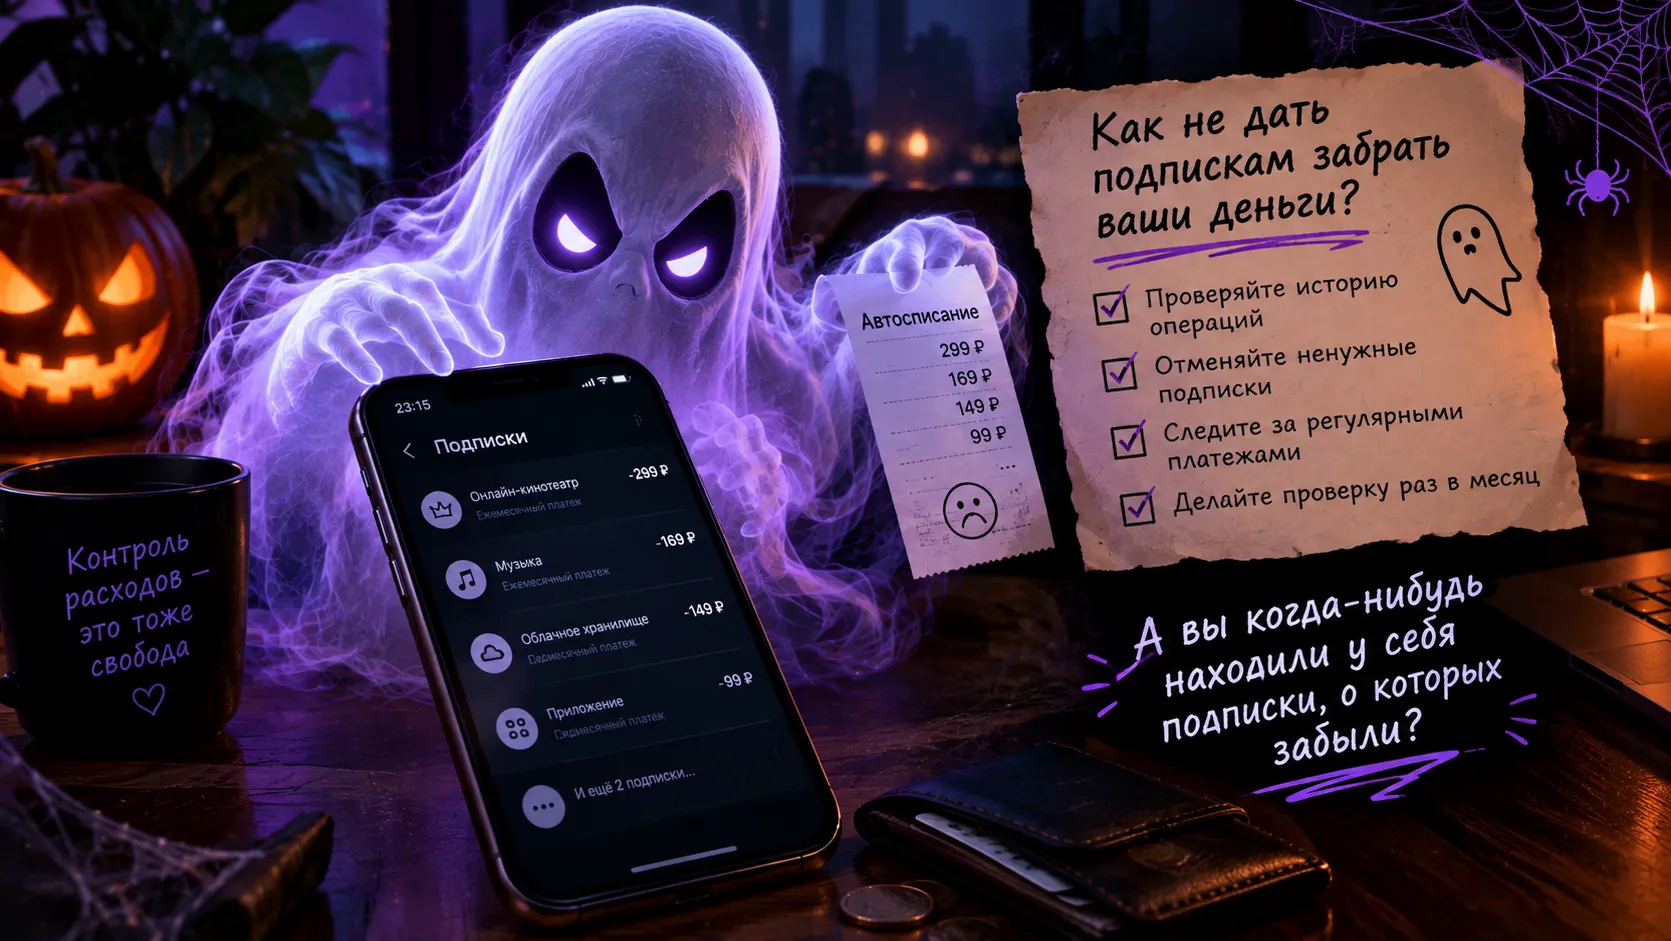
🔎 Первое: проверить историю операций за последние несколько месяцев и найти повторяющиеся платежи.
🔎 Второе: вспомнить, какими приложениями и сервисами действительно пользуешься.
🔎 Третье: проверить условия подписок и отключить ненужные, если они больше не нужны. При этом важно убедиться, что отмена прошла успешно.
🔎 Четвёртое: поставить напоминание о проверке подписок раз в месяц. Пять минут внимания иногда полезнее, чем очередной финансовый лайфхак.
И вот что интересно: финансовая грамотность — это не только умение зарабатывать, инвестировать или выбирать выгодные продукты. Иногда это способность заметить маленькую проблему до того, как она станет большой.
Ведь самый хитрый финансовый призрак — тот, о существовании которого ты даже не подозреваешь.
🎃 А теперь вопрос: если бы вы могли одним нажатием увидеть все забытые подписки, регулярные платежи и ненужные расходы за последний год, решились бы посмотреть на эту сумму? Или боитесь узнать, сколько денег утекает незаметно?
Многие жители нашей необъятной страны проходили такой опыт как сдача и аренда (съём) жилья. Я сам прошёл этот путь, сменил четырёх хозяев в арендованных квартирах. Общий "стаж" проживания на съёмной площади у меня составил около шести лет. Судьба была благосклонна - все хозяева были достаточно адекватные люди. Да и я не давал повода на какие-либо эксцессы. Вовремя вносил плату, поддерживал порядок и сохранность бытовых приборов. Делал мелкий ремонт по мере необходимости.
В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.
Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.
Сегодня - ничего не подозревая, решила покрутить барабан кэшбека на покупки в Рив Гош в приложении Альфа-Банка.
Пока во многих регионах России глубокая ночь, у нас уже утро и происходит мистика.
В первую очередь появится просрочка, ухудшится кредитная история, а на сумму задолженности могут начисляться предусмотренные договором и законом проценты и неустойка.
Деньги вроде есть, а куда они уходят — непонятно. Знакомо?
В последнее время всё чаще думаю о том, что финансовая грамотность — это не обязательно про инвестиции, акции и большие зарплаты. Иногда она начинается с самых обычных вещей.
Например, с вопроса: а действительно ли мне нужна эта покупка? Или я просто устал, увидел что-то интересное и решил себя порадовать?
Раньше я бы не придал особого значения небольшим тратам. Кофе, перекус, какая-нибудь мелочь по дороге домой. По отдельности суммы...
Мне 35 лет, работаю менеджером в страховой компании, одна воспитываю двоих сыновей. Постоянно видела по телевизору и в интернете сюжеты, как мошенники людей обманывают. Тогда еще думала: «Как эти дурачки верят?» А потом сама попалась.
Представьте ситуацию: вы заходите в магазин за одной вещью за 2 000 ₽. Но видите привлекательную акцию: «Вторая покупка со скидкой 50%». В итоге берёте ещё одну вещь за 2 000 ₽.
Бывало ли у вас такое: в начале месяца кажется, что денег достаточно, а ближе к концу непонятно, куда ушла значительная часть суммы?
Часто мы даже не замечаем, как мелкие траты съедают бюджет. Вот три привычки, которые я внедрил за последний месяц, и они реально работают:
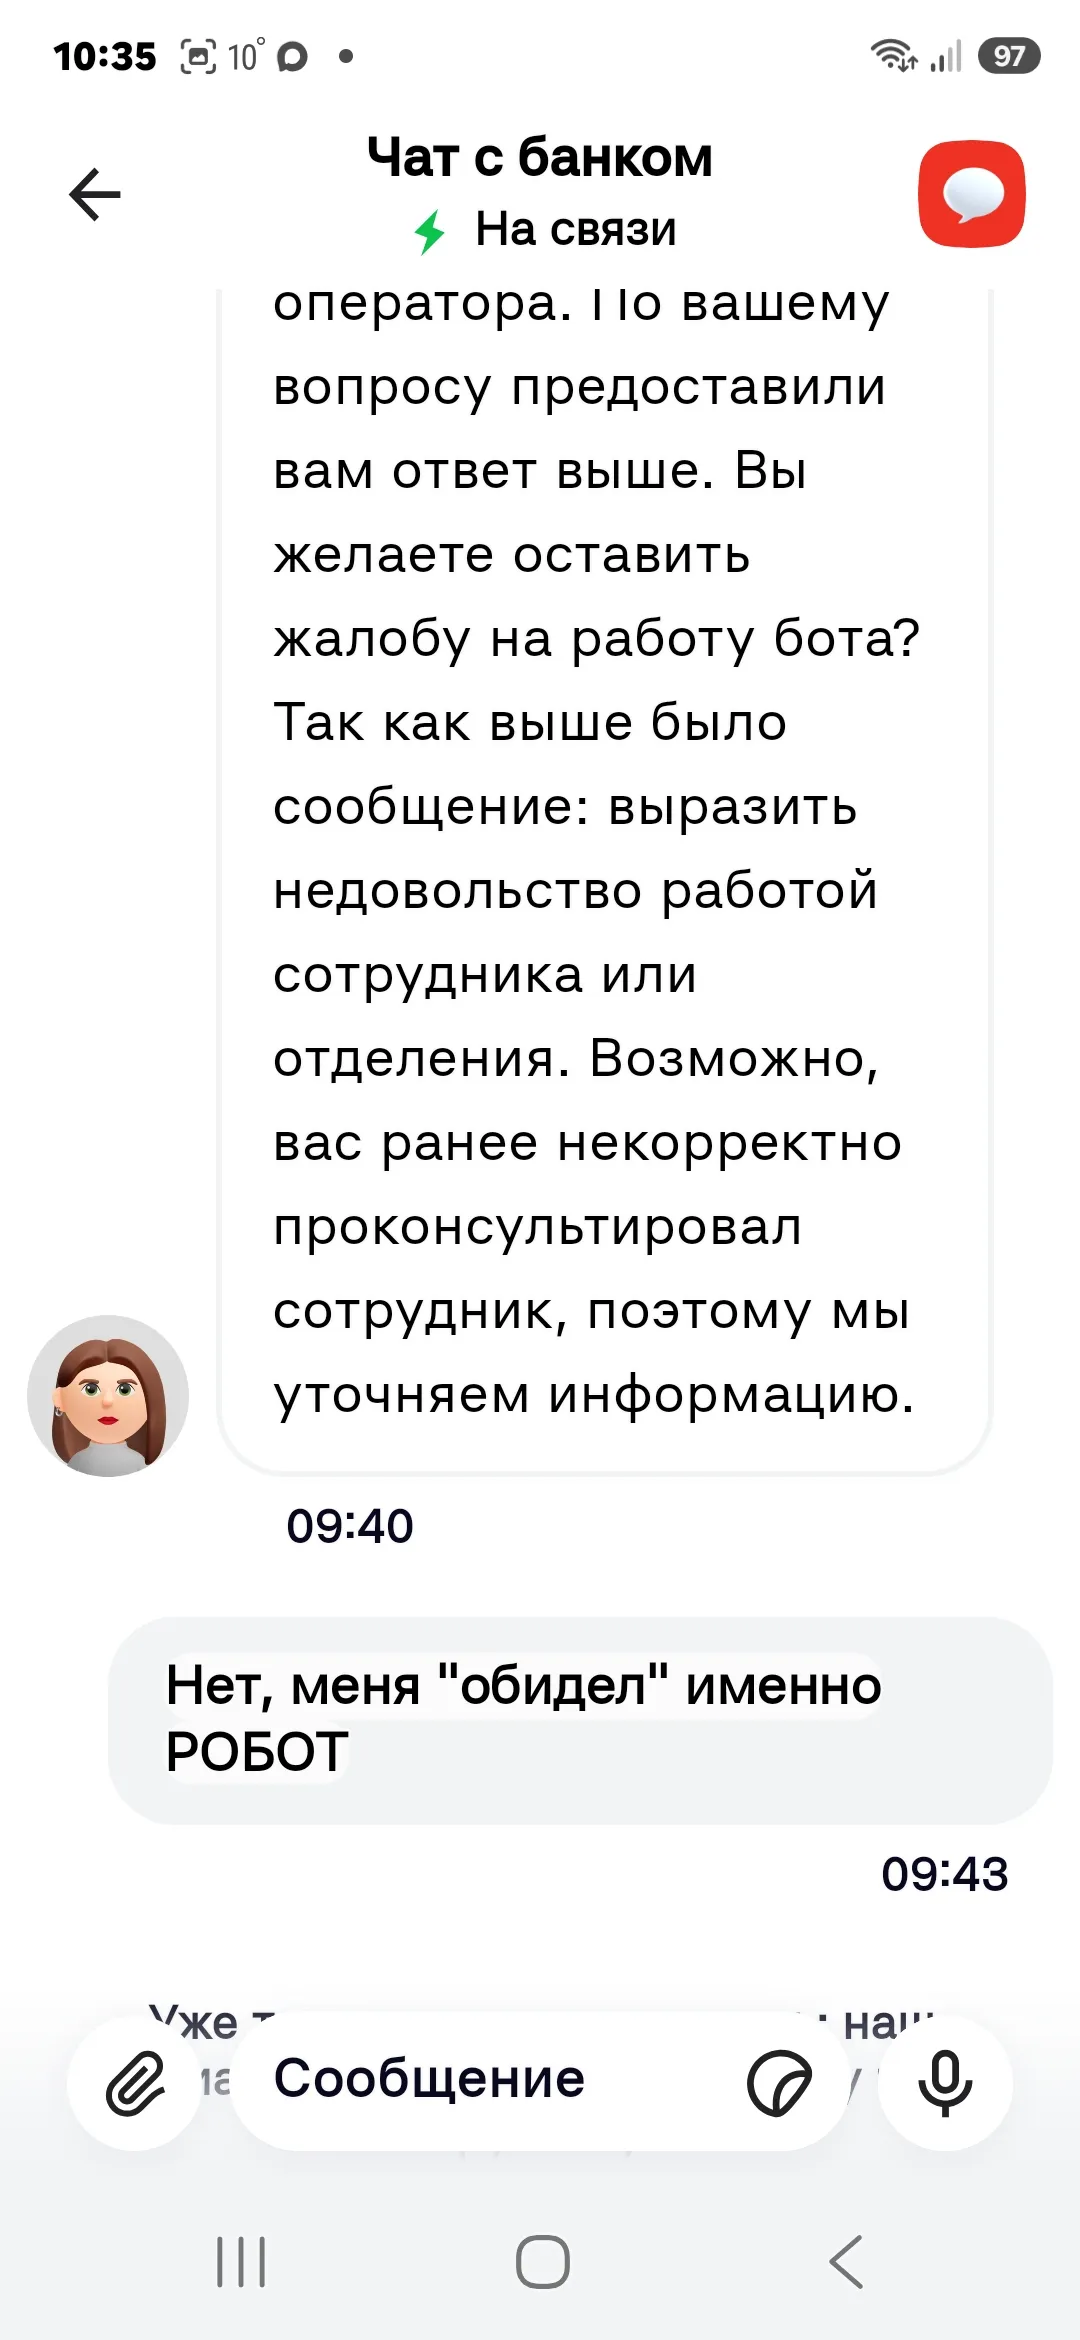
Уже в который раз в онлайн-приложениях банков мне приходится терять время из-за плохо обученных , "тупых" ботов, которые не могут ответить на четко поставленный вопрос. Да еще и не хотят звать сотрудников онлайн-чатов банка, раз за разом повторяя "переформулируйте вопрос, я многое знаю..."
Иногда я выставляю вещи на продажу. И вот отдыхаем мы с семьей на пляжу. Мне приходит сообщение с этого сайта. Что готовы оформить покупку с доставкой, смогу ли отправить яндекс доставкой. - Конечно, в чем вопрос. Оплачивайте на авито)
Здравствуйте. Со вчерашнего вечера сервисы Яндекса работают с перебоями. Вчера утром еще все было хорошо: я , как всегда, зашла в раздел акции товара за один рубль , оставалось несколько дней до заветной цели - получения товара за один рубль за заход в раздел ежедневно на протяжении 21 дня 🎯
У меня все сервисы Яндекса работают плохо, неизвестно, когда полностью починят сервера( очень жаль
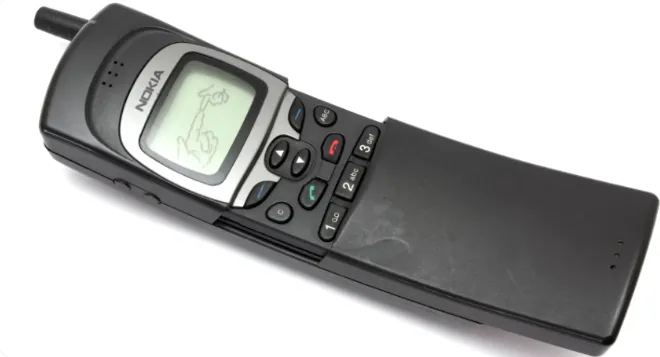
Лихие 90-е , а точнее сказать, «лохие», когда наступил рай для всякого рода мошенников и «напёрсточников»даже на высшем уровне. Апофеозом служит анекдот: «Одесское кладбище. В самом центре за очень красивой оградой стоят три мраморных памятника. На одном написано – «Здесь покоится самый известный наперсточник Аркаша с Молдаванки». На другом – «Или здесь», на третьем – «А может здесь». Эти времена теперь почти былинные, с телефонами- раскладушками с цветным дисплеем NOKIA, вспоминаются...

Всё повторилось, все уже было (украдено до нас) описано у Ильфа и Петрова ;). Эх, ничего нового не придумано