


Как выжать максимум из текущих ставок по вкладам и не потерять на налогах
Решил поделиться личным опытом, как сейчас эффективно парковать свободную ликвидность без долгосрочных рисков. Столкнулся с тем, что многие просто открывают первый попавшийся вклад в своем зарплатном банке под средний процент. На прошлой неделе я пересобрал свой портфель депозитов и делюсь пошаговым алгоритмом, который помог мне поднять чистую доходность почти на 2% годовых.
Используйте финансовые маркетплейсы. Не ограничивайтесь топ-3 банками. Я открыл два коротких вклада на 3 месяца в региональных банках. Для новых клиентов там часто идут приветственные бонусы и промокоды, которые дают реальную прибавку к базовой ставке. Ограничение в 1,4 млн рублей агентства по страхованию вкладов (АСВ) строго соблюдаю, раскидал суммы так, чтобы даже с учётом будущих процентов не выйти за лимит в одном банке.
Выбирайте правильный тип выплаты процентов. При открытии вклада всегда считайте разницу между ежемесячной выплатой и выплатой в конце срока с капитализацией. На коротких дистанциях (3-6 месяцев) капитализация даёт реальный плюс к эффективной ставке. Специально проверял на калькуляторе: при сумме от миллиона рублей разница за квартал выходит вполне ощутимая, которой можно оплатить ту же коммуналку.
Дробите сроки для управления ликвидностью. Чтобы не остаться без кэша в случае форс-мажора, я разделил свободные деньги на три равные части. Первую положил на 3 месяца, вторую на 6 месяцев, а третью оставил на накопительным счёте с начислением на ежедневный (это важно, не на минимальный!) остаток. Так у меня каждые 90 дней освобождается крупная сумма, которую я могу перепривязать под новые условия, если ставки пойдут вверх.
Учитывайте налог на вклады. Не забывайте, что сейчас необлагаемая база привязана к максимальной ключевой ставке за год. Чтобы не попасть на налог на доходы физических лиц (НДФЛ) в следующем периоде, я распределил закрытие вкладов так, чтобы часть выплат пришлось на конец этого года, а часть - уже на начало следующего.
Схема абсолютно рабочая, все инструменты проверены лично. Надеюсь, кому-то это сбережет время и поможет заработать больше на своих же деньгах.

Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.
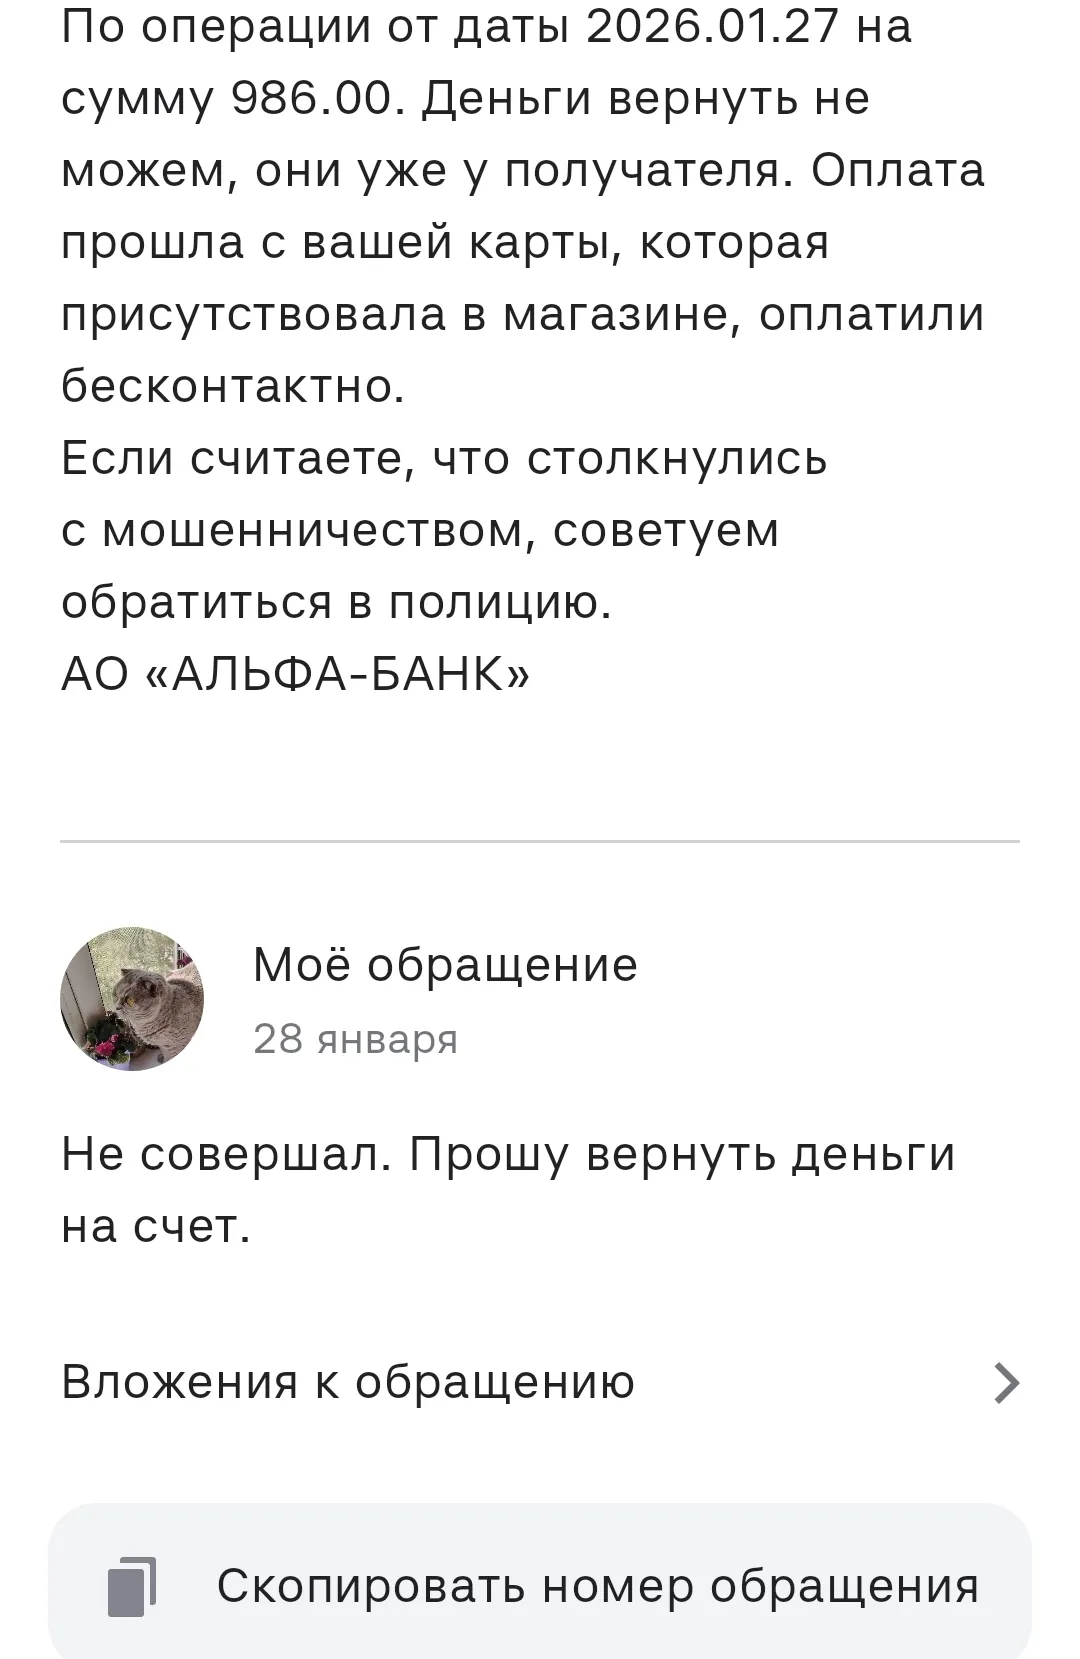
Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.
Летом 2025 года я оформила и получила кредитную карту Т-Банка с одобренным лимитом 120 000 руб. Карту доставил курьер, который очень кстати оказался словоохотливым. В ходе встречи он поведал мне, что кредитные деньги можно перевести на вклад или накопительный счет на 1 месяц и немного заработать (но предварительно деньги без комиссии и процентов можно вывести на дебетовую карту Т-Банка). Спасибо ему за наводку, если бы не этот курьер, я бы не познакомилась с Банки.ру.
"Моя история о том, как одна «ведьмочка» безрассудно решила совершить под покровом ночи «Колдовской ритуал» и открыть накопительный счет по приветственной ставке в АО «Экси Банк» по 15,5 %. Именно ночью "ведьмочку" посетила эта "гениальная идея", т.к. все «колдовские обряды и замыслы» совершаются именно ночью. А когда же еще?)))
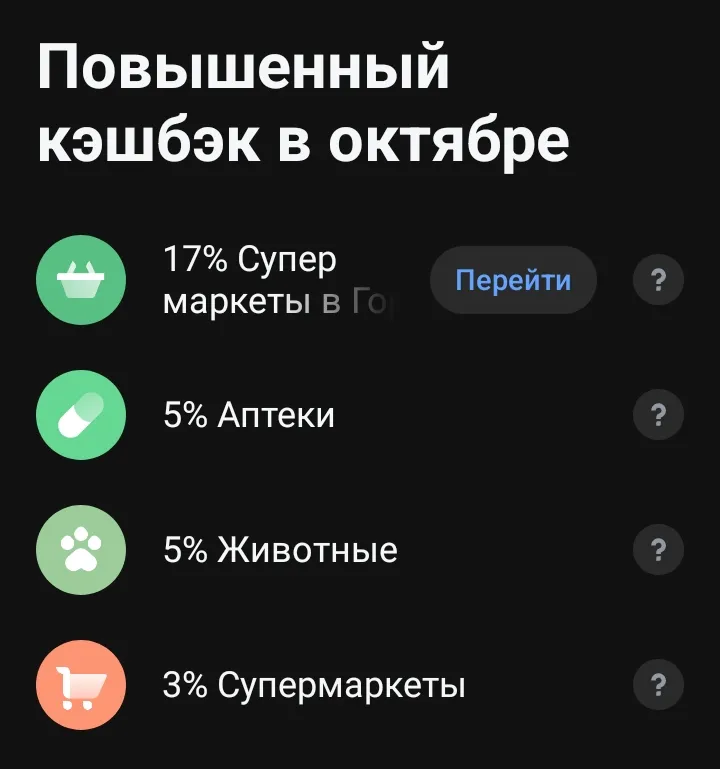
Все мы пользуемся своими банковскими картами. В конце месяца все выбираем категории по карте с получением кэшбека за конкретные товары.
Когда ставки по депозитам и накопительным счетам находятся на двузначных максимумах, держать деньги на обычной дебетовой карте или простом текущем счете - это финансовое преступление против своего же кошелька.Последние полгода я тестирую стратегию «вкладной лестницы». Она позволяет мне одновременно получать максимальную доходность и всегда иметь под рукой свободные деньги на случай непредвиденных расходов. Делюсь своей рабочей схемой из трех шагов.Шаг 1. «Короткие» деньги под максимальный...
Расскажу еще одну жизненную, поучительную и несколько страшную финансовую историю😈
Тетя кредит закрыла , все хорошо же 😇Надо выручать близких, но с гарантиями для себя, а не пуская ситуацию на самотёк
Я являюсь клиентом банка ВТБ. В настоящее время я нахожусь в Республике Конго (г. Браззавиль). Моя банковская карта ВТБ заблокирована.
Когда я только ушла в декрет, я думала: «Ну какой кэшбэк, это же копейки». А потом села и посчитала. За полгода у меня накопилось около 5 000 рублей просто за то, что я покупала то, что и так покупаю каждый день. Подгузники, продукты, лекарства, бытовая химия.
Авито теперь партнёр Халва Совкомбанка. Банк предлагает клиентам , принять участие и в акции - 20% за первую покупку покупку до конца месяца(максимальный кэшбек до 1000₽ ), с подлючением обязательно подписки..
Сегодня наконец-то получил Озон карту. Попался очень приятный молодой человек, который старался решать все проблемы на пути к получению карты. Приходилось переназначать встречи т.к. были технически ошибки на стороне банка, даже при заглушенном интернете человек смог адекватно всё показать и рассказать. Дожидался когда я приеду с другого района, умничка. Очень приветливый, добрый, побольше бы таких!
Когда заходишь в банковское приложение или видишь баннер с заманчивой ставкой по потребительскому займу, в глаза сразу бросается минимальный процент. Кажется, что оформить ссуду под 14% годовых — дело абсолютно понятное, а ежемесячный платёж легко рассчитать в любом калькуляторе. Однако реальная финансовая нагрузка на заёмщика редко совпадает с этими рекламными цифрами.
В линейке предложений, от 10.10 по анонсированой информации для клиентов от Яндекс банка , появился ,,вклад Турбо,,, со сверхставкой , ужасно выгогодной -30% , на сумму до 200т ₽ и с данной новостью , я спешу поделится со своими читателями и одновременно потенциальными вкладчиками , по окоыьию новых выгодных вкладов. Но есть , нюансы и некоторые ужастики, с которыми, я и попытаюсь познакомить. Начну с того , что срок вклада - 14дней ( всего , что маловато для размещения своих...
Почему банк может запросить документы по платежам между компаниями
Это классическая ловушка под названием «инфляция образа жизни». Как только вырастает доход, мы тут же меняем кофе за 150 ₽ на латте за 450 ₽, берём авто подороже, чаще заказываем доставку — и в конце месяца на счёте снова остаётся ноль.