


Вчера перебирал зимние вещи - и в куртке нашёл 2000 рублей! €
Миф: «Все кэшбэк-карты

Муж всегда говорил: «Мы семья, зачем тебе отдельные накопления?» Я и сама так думала. Мы вместе платим ипотеку, вместе копим на ремонт. Но случился случай, который перевернул мое отношение к деньгам.
Раньше я жил от зарплаты до зарплаты, пока не попробовал составить подробный финансовый план. Результат — за 18 месяцев накопил 300 000 рублей на новый автомобиль. Делюсь методикой. 6.
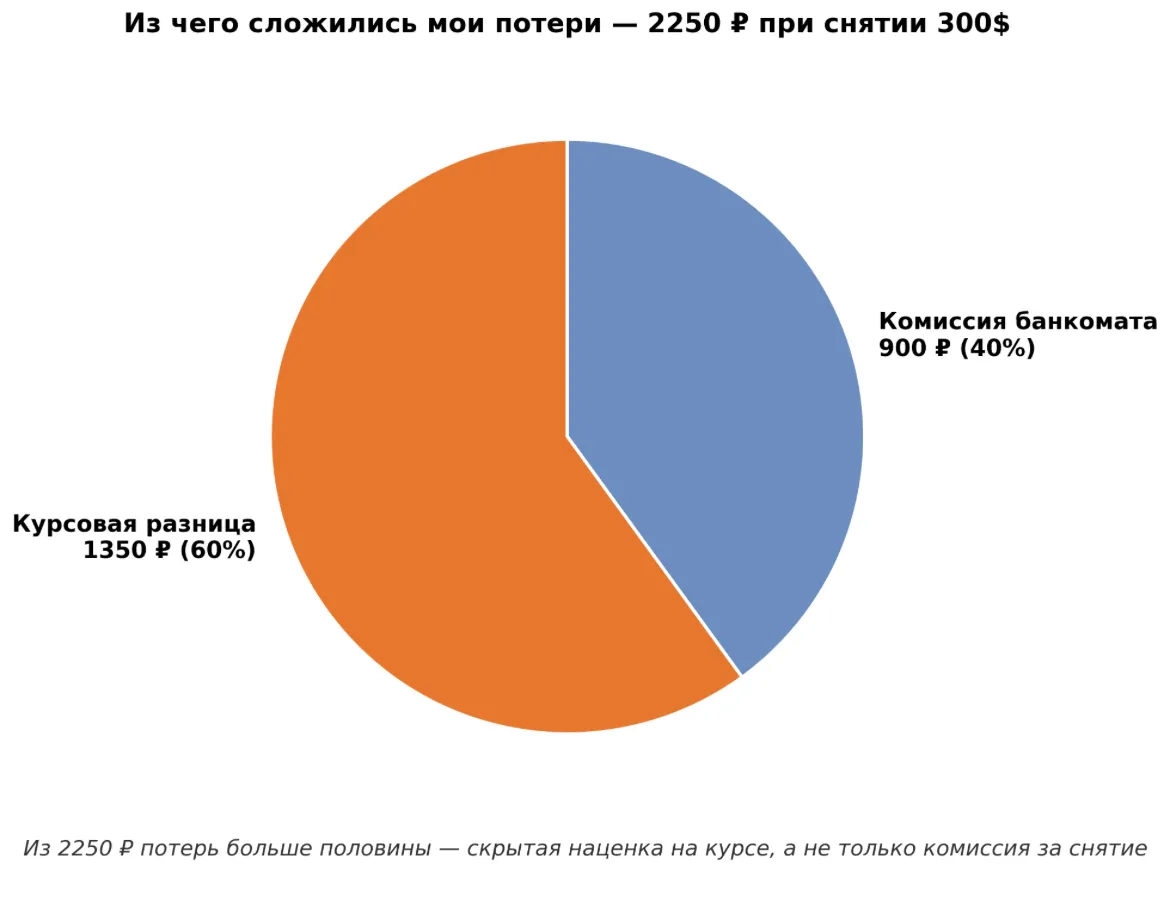
В прошлом месяце летал в Анталью на неделю. Решил не заморачиваться с обменником, а снять местные лиры прямо в банкомате по прилёту. Снял 300 долларов (примерно 27 000 ₽ по курсу тех дней). Вернулся домой, открыл выписку и офигел.
Полгода назад я решил положить 500 000 ₽, которые точно не понадобятся ближайшие 6 месяцев. Думал: «Возьму максимальную ставку — и всё». Но когда начал изучать условия, понял, что высокий процент — не всегда лучший выбор. Рассказываю на своём примере, из-за чего я потерял бы почти 12 000 ₽, если бы не вчитался в договор.
Что вообще происходит с российским рынком в 2025?

Многие думают, что кешбэк - это сложно. Я тоже так думал, пока не настроил свою систему. Теперь я пользуюсь 5 картами и не плачу банкам ни копейки, а только получаю назад. Рассказываю, как всё устроено.💳
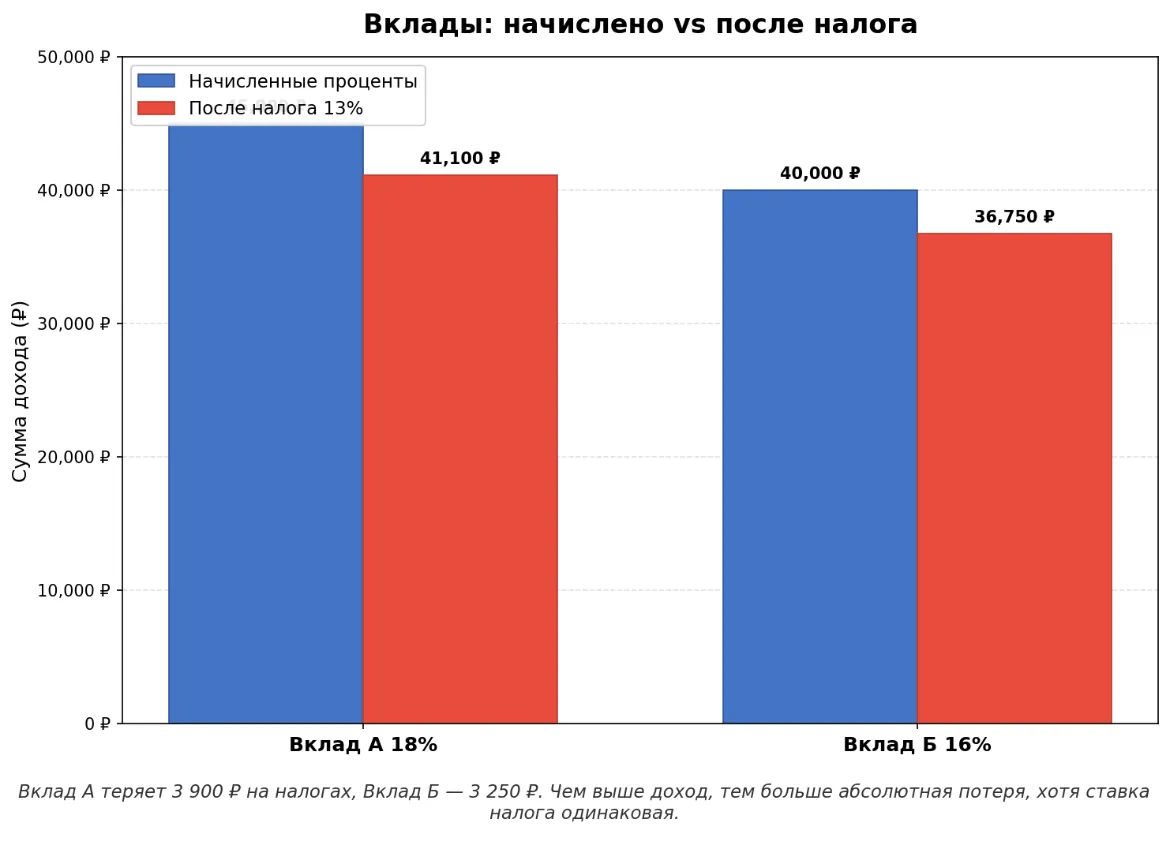
Полгода назад я увидела рекламу: «Вклад под 19% годовых! Лучшее предложение на рынке!» Я побежала в банк, отдала 700 000 ₽ — свои накопления, которые копила на новый телефон и подушку безопасности. Думала: «Положу на год, получу сверху 133 000 ₽, куплю себе планшет и ещё останется».
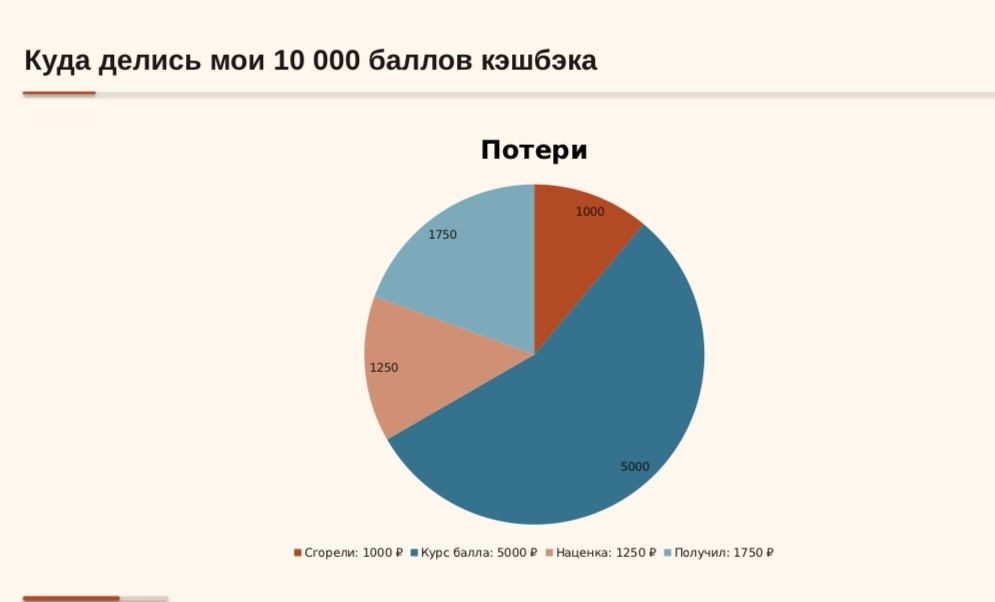
Полгода назад я оформил дебетовую карту с кэшбэком 5% баллами. Думал, умный — за 200 000 ₽ трат в месяц получу 10 000 ₽ кэшбэка. Копил баллы полгода, накопил 10 000 баллов. Пришёл тратить — и оказалось, что 1 балл = 0,3 ₽, а не 1 ₽. Ещё баллы сгорают через 3 месяца, а тратить их можно только у партнёров с наценкой 20%. В итоге из 10 000 баллов я смог получить только 3000 ₽ реальной выгоды. Рассказываю, почему теперь выбираю кэшбэк рублями.
Когда мой накопительный счет достиг 1,2 млн рублей, я решила перевести их на вклад под 15% годовых. Казалось, выгода очевидна. Но через полгода я поняла, что ошиблась. Вот какие скрытые нюансы я не учла.

Когда я купила свою первую машину три года назад, я просто заходила на первый попавшийся сайт-агрегатор, вбивала данные и платила ту сумму, которую мне выдавали. Думала, что цена ОСАГО — это что-то вроде налога, который нельзя изменить. Но в прошлом году, когда мой полис вдруг подорожал на 25% без единой аварии, я взбунтовалась. Села, разобралась и нашла пять способов, которые теперь стабильно экономят мне от 3000 до 5000 рублей каждый год. Делюсь ими с вами!
- Инвестиции в акции vs. недвижимость - Долгосрочно акции обычно приносят большую доходность, но недвижимость даёт ощущение стабильности и пассивный доход (аренда). Выбор зависит от риска, который ты готов принять.
Я всегда считала себя финансово дисциплинированной. Платежи по ипотеке — вовремя, коммуналка — без просрочек, на спонтанные покупки — отдельный лимит. Но когда мне в приложении банка предложили кредитную карту с кэшбэком 5% на всё и бесплатным обслуживанием — я клюнула.
Когда я решила оформить налоговый вычет за свои курсы, я перерыла кучу сайтов и форумов. Везде писали примерно одно и то же: «соберите документы, заполните декларацию». Но конкретного списка, что именно нужно и в каком виде, я не нашла. Пришлось собирать методом проб и ошибок. Теперь, когда я успешно вернула 15 600 рублей, могу дать чёткий чек-лист — берите и пользуйтесь, девочки.
Хочу поделиться успешным опытом оформления загранпаспорта нового образца. Весь процесс занял у меня меньше времени, чем обеденный перерыв, а главное - ни одной очереди! Рассказываю по шагам, как это было.
Признаюсь честно: я долгое время был тем самым «идеальным» плательщиком, который просто открывает квитанцию, вздыхает и идет оплачивать. Мне казалось, что оспаривать суммы, пересчитывать ОДН или разбираться в формулах — это удел пенсионеров или параноиков. Но однажды летний счет за отопление (да, в июне!) заставил меня сесть за калькулятор. Я понял: я не просто плачу за комфорт, я спонсирую чужую безалаберность.
Для всех, кто устал от ежемесячных вопросов «Куда ушли деньги?» и хочет копить без усилий. Расскажу про систему, которая за 4 месяца помогла мне перестать тратить наугад и создать финансовую подушку.
В прошлом году мне пришлось лечить зубной канал, и страховка от работы это не покрывала. Потратил 35 000 рублей, но знал, что могу вернуть часть через налоговый вычет. Сделал всё через «Госуслуги» и через 4 месяца получил 23 100 рублей на счет.
Когда этой осенью Центробанк снова заговорил о ключевой ставке, я, честно говоря, сначала запаниковала. У меня на руках была сумма, которую я копила на первый взнос по ипотеке, и я не понимала: то ли бежать срочно открывать вклад, то ли ждать, то ли вообще не трогать деньги. Раньше я просто несла всё в ближайший банк и открывала то, что предложат. А потом поняла: так я теряю деньги. Теперь у меня есть чёткий алгоритм, которым хочу поделиться.
Осенью у меня появились 150 000 ₽, которые я копила на отпуск. Деньги лежали на обычной карте, и я заметила, что они потихоньку тратятся на ерунду. Решила убрать их туда, где они не будут мозолить глаза, но при этом дадут хоть какой-то доход. Выбирала между накопительным счетом и срочным вкладом.
Когда я уходила в декрет, подруги советовали: «Бери всё лучшее, потом не до этого». Я забила корзину на 150 000 ₽ — и в последний момент нажала «отмена». Подумала: а что, если я просто заплачу за маркетинг?
