С тех пор как услыхал от товарища об аттракционе неслыханной щедрости под названием " Социальный налоговый вычет за обучение", я начал планировать его использовать за курсы китайского языка. Сам товарищ использовал вычет за курсы английского для себя. Набор документов/та и способ тоже чрезвычайно просты. Фокус в том, что нужно осторожно не допускать маленьких ошибок и не упустить из виду критических деталей.
Прежде всего - Накопительные счета ( далее - НС) естественно привлекли более высокой ставкой, чем у вкладов (фактор отсутствия фиксированности у большинства НС, то есть у НС есть небольшой фактор риска падения ставки/потери процентов по сравнению с вкладами). Возможность снимать деньги, лично для меня, была второстепенной.
Для людей, которые истощили приветственные ставки во многих других банках (я), выбор нового вклада с достойной ставкой может затянуться. Помимо высокой ставки, мне нужен был вклад длиной по времени в 2-4 месяца, минимальной суммой в 70000 и от банка, клиентом которого я уже являюсь/являлся (время настолько активно поджимало).

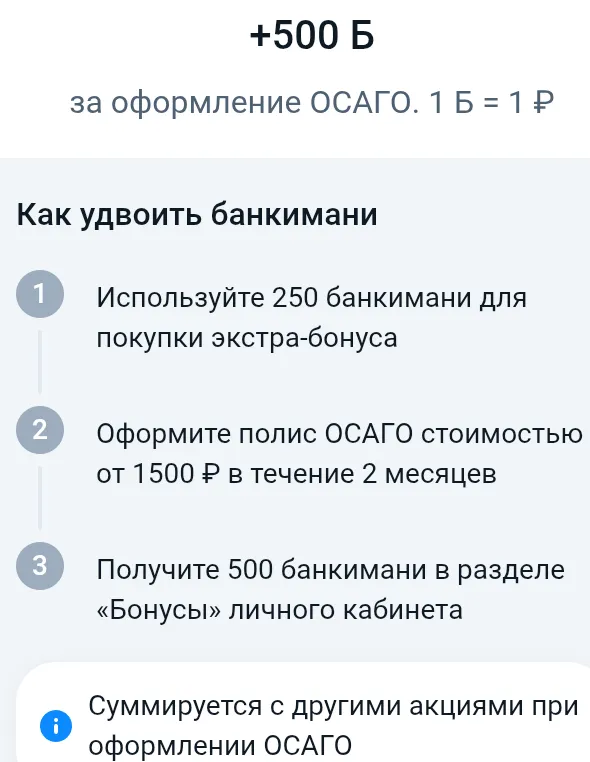
Заранее предупреждаю - здесь речь пойдёт исключительно об обязательном и необходимом для повседневной жизни автомобилиста. Большинство (читайте: все) банков будут пропагандировать высокую важность КАСКО (добровольное страхование транспортных средств для защиты от повреждения и угона) , но я, в свою очередь, буду советовать быть в два/три/итд раза осторожнее на дорогах, мотивируясь дополнительной экономией. Заранее подсознательно побережёте здоровье, машину и бумажник. Но если Вы - человек...
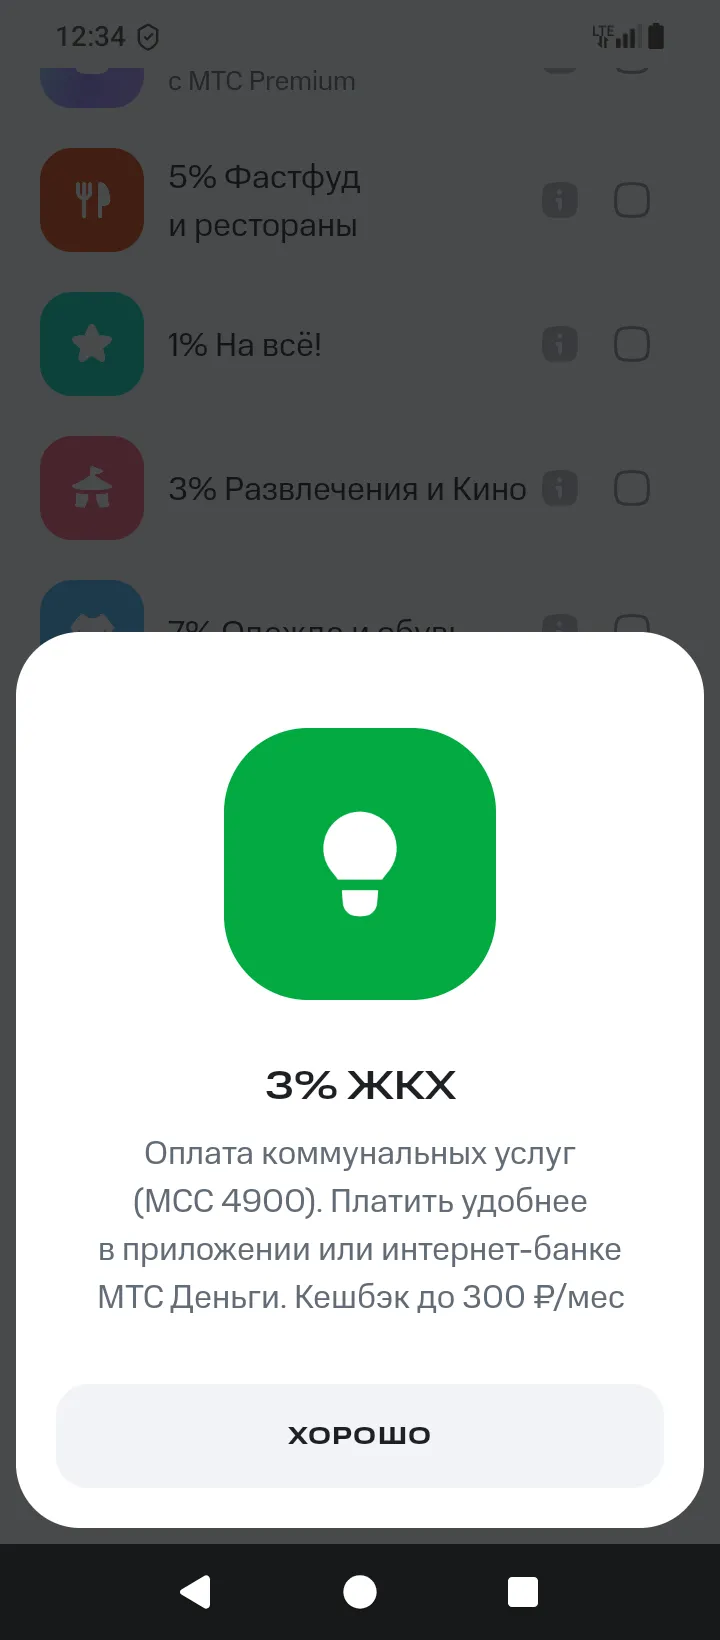
На этой платформе советовать экономить на ЖКХ логичнее и легче всего с помощью дебетовых карт. Перечислю лист самых доступных/популярных банков с соответствующей кэшбэк-опцией, чтобы людей не беспокоила потенциальная утеря уплат/счетов из-за уплаты через маленькие банки с более слабой инфраструктурой/приложениями. Вы сэкономите деньги и нервы.
Принцип таких счётов очень простой - Вы держите N-ую сумму на счету, имеете право снимать и пополнять их со счёта и вам начисляют проценты на ежедневный остаток с N-ой ставкой. Не вдаваясь в дополнительные подробности, этот тип накопительного счёта подходит для определённой суммы денег динамичного оборота. Если попробовать его (счёт) просто охарактеризовать, то я бы сделал это фразой "Динамичный счёт для ленивых".
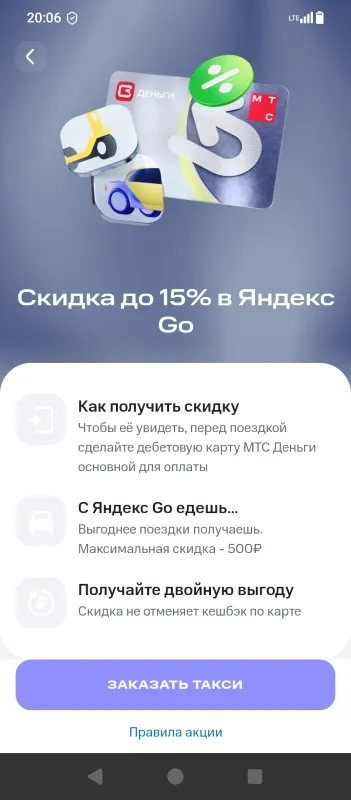
Помимо очевидных советов об экономии с помощью общественного транспорта и/или нижних конечностей, второй самой очевидной и самой подходящей опцией для большинства людей различных возрастных и социальных групп является такси. Если добавить к этому любимый многими на этой платформе фактор дебетовых карт, эта опция становится ещё более подходящей.
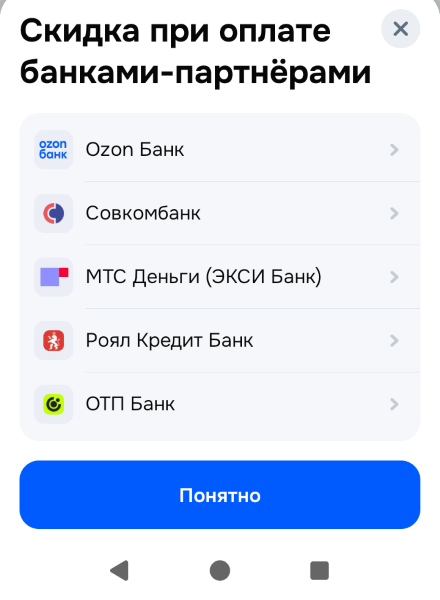
- Карты семейства "Зелёной Цены" (Ozon Банк/Совкомбанк/Роял Кредит Банк/ОТП Банк/МТС Деньги) - Скидки до 30% на Ozon. Разницы между этими картами/банками в плане выгоды за покупки на Ozon по "зелёной цене" нет. Важная nota bene - Эта скидка распространяется далеко не на все товары. И хоть "скидка до 30%" звучит весьма вдохновляюще, но товаров, которые нужны конкретно Вам с этой скидкой не так уж много.
Это в помощь людям, которые любят дебетовые карты, кэшбэк и пишут статьи на соответствующие темы на Дзен.