И снова об экономии и накоплениях
Понимаю, что данная тема уже неоднократно проговорена-прописана, разжевана, что способов и приемов много, у каждого свои плюсы и минусы. Но хочу внести и свои 5 копеек в копилку житейской мудрости. Ну или хотя бы попытаться).
Честно признаюсь, копить и откладывать я не умею совершенно. Про таких говорят: «деньги карманы жгут» - чуть появляются свободные средства, как у меня сразу находятся 100500 причин их пристроить: то джинсы новые нужны «вотпрямщас», то босоножки по акции, то праздники, себя и родных побаловать хочется, ну и всё в таком духе. Думаю, многие меня поймут. Ну и конечно, скидки и распродажи, где часто, действительно, можно купить что-то действительно выгодно и недорого. Вопрос в том, нужно ли это именно мне и именно сейчас.
Так вот, про накопления. Я задалась целью накопить первый взнос на ипотеку (если точнее, то половину взноса, ещё столько же обещали родители). Времена были ещё давние, доковидные, когда деревья были большими, процентные ставки и цены на жилье были вполне приемлемыми. Но вот проблема: как копить, ведь не умею же? И тогда на помощь пришла мама – я каждый месяц откладывала посильную сумму и отдавала ей, а она складывала в отдельный конвертик (и подписывала дату и сумму, для отчетности). Я сумму не помнила и часто про неё вообще забывала, что она существует – соответственно, у меня не было соблазна её потратить на очередные «очень нужные» вещи. Таким нехитрым способом и получилось постепенно накопить.
Но что делать, если некому доверить быть личным казначеем (по разным причинам: к сожалению, бывает, что человека уже нет, или он есть, но доверять ему нельзя – оба варианта одинаково печальны). Ну и вторая печалька – деньги просто лежат в кубышке, а могли бы приносить хотя бы небольшой доход. Повторюсь, времена были давние, я тогда не особо вникала в банковские продукты, счета, вклады и прочее. На этот счет тоже давно придумали неплохое решение – можно открыть вклад на определенный срок и запретить себе снятие, только пополнение. Таким образом решается и проблема – где и как копить, и проблема – как не потратить. Ещё и проценты какие-никакие хоть немного, но сумму увеличивают. Для таких, как я, это хороший вариант, потому что с обычного счета постоянно есть соблазн взять и потратить, а здесь уже всё, до конца срока не получится.
Главное, чтобы было, с чего эти деньги для накоплений откладывать, но это уже совсем другая история)

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Каждый третий россиянин ежемесячно оставляет в кофейнях от 3 до 5 тысяч рублей. А 26% наших соотечественников, напротив, укладываются до 500.
Мы часто думаем, что финансы — это скучные таблицы и сложные проценты. На самом деле, всё начинается в голове. Деньги — это просто инструмент. И вот как научиться им управлять, а не быть его заложником.
1. Плати себе сначала. Это не про эгоизм. Это про инвестиции в самого себя. Получили доход — сразу 10-15% отправляйте на счёт, который не трогаете. На пополнение «подушки безопасности», инвестиции или обучение. Сначала вы, потом — аренда, кредиты и развлечения.2. Знайте свои демоны. Импульсивные...
Вдохновлено постом из Телеги, показалось интересным
Коротко о феномене «67»/Six Seven.
Алфа-поколение подхватило цифру из трека рэпера Skrilla (под саунд накладывали ролики с Ламело Боллом), кричалка разлетелась по TikTok и превратилась в жест/код: дети орут «сикс-сэвэн», когда где-то видят 67 — на номере задачи, на шкале 67 F, в годе «1967». До темы уже добрался и «Южный парк» — там «67» сравнили с мини-сектой.
Пусть сегодняшний день будет наполнен новыми открытиями и продуктивной работой! Не забывайте, что даже небольшие шаги ведут к большим результатам.
Удачного дня и вдохновения!


Свинка-домовитое животное. Всё в утробу поглощает. И растёт вширь и кормит нас.. Ну чем не копилка?

Вы уже видели эту новость?
Недавно купила пылесос со скидкой 60%. Была уверена, что совершила невероятно выгодную покупку. А потом увидела в другом магазине тот же самый пылесос еще дешевле. Причем безо всяких скидок. Просто по белому ценнику. Поняла, что магазин обманул меня с информацией по снижению цены.
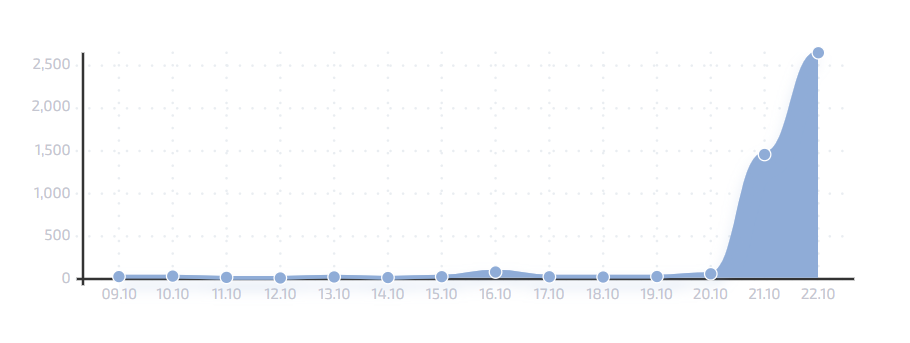
Столкнулся с тем, что сегодня массово не работает WhatsApp по многим регионам РФ.
Предлагаем снова проявить ваши аналитические и провидческие способности ;) Вам достаточно предположить, какой ставка будет в эту пятницу. Если вы угадаете, то получите приятный бонус.
Сегодня, 22 октября, отмечается Международный день защиты мужской нервной системы от женского насилия. Финансы часто становятся причиной конфликтов, но их можно превратить в союзника гармонии. Вот как:
1. Прозрачность. Обсуждайте бюджет регулярно, делитесь информацией о доходах и расходах, создайте общие счета и правила трат.
2. Уважение разных подходов. Один экономит, другой тратит? Используйте метод трёх корзин: общие расходы, сбережения и личные траты.
3. Открытый диалог о долгах. Всегда...