


Фиксируем доходность: Стоит ли заходить в новый выпуск облигаций МТС?
1. Не путаем долги и доли: Облигации — это не акции
Когда мы видим яркий баннер «МТС» в приложении Т-Инвестиций, рука сама тянется купить, ожидая дивидендов. Но важно понимать: сейчас идет сбор заявок на облигации, а не на акции. Покупая акцию, вы становитесь совладельцем бизнеса и зависите от его прибыли. Покупая облигацию, вы становитесь кредитором. МТС берет у вас деньги в долг и обязуется вернуть их с четким процентом. Когда я выбирал инструменты для своего портфеля через каталог дебетовых карт на Банки.ру, я понял одну вещь: в периоды нестабильности лучше быть тем, кому должны, чем тем, кто надеется на рост котировок.
2. Математика без формул: Сколько реально упадет на счет?
МТС предлагает купон 13,9% годовых. Главная фишка этого выпуска — ежемесячные выплаты (каждые 30 дней). Это как вторая зарплата. Но если вы не будете выводить эти деньги, а на каждый пришедший купон будете докупать те же облигации или паи фонда «Ликвидность», включается магия сложного процента.
Реальная доходность в этом случае вырастет до 14,82% годовых. Для сравнения: обычные вклады сейчас часто дают меньше, если учитывать налоги и условия снятия. Если вам кажется, что 14,8% — это мало, загляните в сервис подбора карт на Банки.ру. Там можно найти накопительные счета с приветственной ставкой 15-16%, но они действуют всего 2–3 месяца, а МТС предлагает зафиксировать доходность на гораздо более долгий срок.
3. Пугающие 10 лет и реальная «форточка» через 2 года
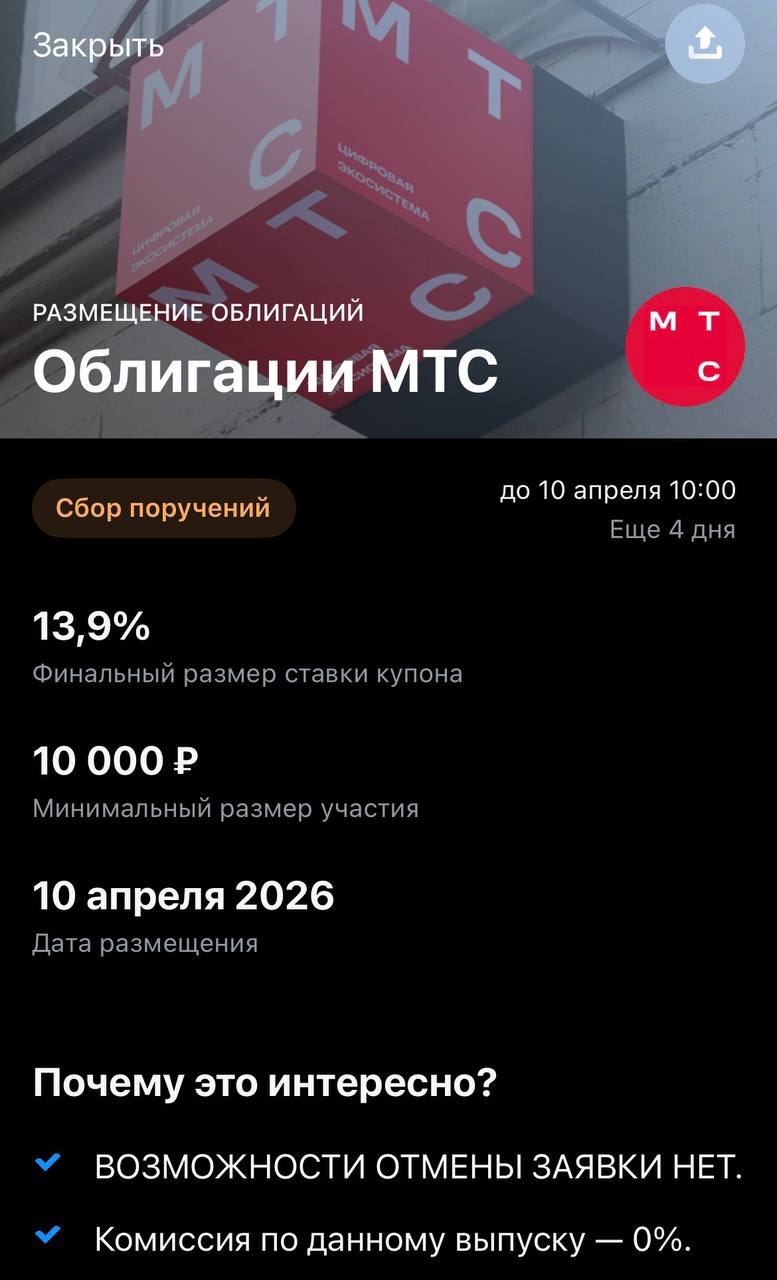
На скриншоте многих смущает срок обращения — 10 лет (3600 дней). Кажется, что деньги замораживаются до пенсии. Но смотрим внимательнее на пункт «Put-оферта через 2 года». Это ваша страховка. Через 720 дней у вас будет право прийти к компании и сказать: «Забирайте свои бумаги обратно по номиналу, верните мои деньги». Это критически важно: если через два года ключевая ставка в стране взлетит до 20%, вы выйдете из МТС без потерь и переложитесь в более выгодные инструменты. Если же ставки упадут до 10%, вы останетесь в шоколаде со своими 14%, которые будут выше рынка.

4. Стоит ли уходить из фонда «ВИМ Ликвидность»?
Фонд «Ликвидность» (LQDT) — это отличная «парковка» для денег, его доходность всегда идет вслед за ключевой ставкой. Но как только ЦБ начнет снижать ставку, доходность фонда снизится. Облигации МТС с фиксированным купоном позволяют «запереть» высокую ставку на замок. Это классическая стратегия: пока ставки высокие — сидим в фондах денежного рынка, как только чувствуем пик — переходим в облигации. МТС — это эмитент с высшим рейтингом надежности (ААА), так что риск здесь минимальный, сопоставимый с банковским депозитом, но с гораздо большей гибкостью.
5. Технический момент для тех, кто в Т-Банке
В приложении висит предупреждение: «Возможности отмены заявки нет». Это значит, что после нажатия кнопки «Участвовать» ваши деньги будут заблокированы до даты размещения — 10 апреля 2026 года. Комиссия за покупку при первичном размещении в Т-Инвестициях сейчас составляет 0%, что очень приятно, так как обычно брокеры забирают себе долю от сделки.
Вопрос к инвесторам «Диалога»
Я планирую переложить часть своего кэша из Ликвидности в этот выпуск МТС.
- Как вы считаете, купон 13,9% — это адекватная премия к ОФЗ или стоит подождать выпусков от более «рисковых» компаний с купоном 16%?
- Будете ли вы пользоваться офертой через 2 года или планируете держать бумагу «до упора»?
- И не смущает ли вас долговая нагрузка МТС, о которой так много пишут в последнее время?
Пишите свои мысли в комментариях. Давайте прикинем, есть ли сейчас на рынке что-то более сбалансированное по риску и доходности с ежемесячными выплатами.
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.


В данной статье делюсь личным опытом. Начало тут. Моему брокерскому счету нет и полугода. Думаю, начинающему инвестору будет интересно.
Несколько месяцев назад завела брокерский счет.
Вы все делаете правильно:
Начала с 25 тыс., каждый месяц пополняю счет от 2-5 тыс. руб.
Самое главное с брокерами (об этом уже в соседней теме пришлось говорить) — это использовать их по назначению. Для инвестирования в ценные бумаги. А то некоторые залипают на игры и бонусы, после чего первоначально поставленная цель выпадает из поля зрения. :)

На днях увидела у себя в личном кабинете на Банки.ру (на главной странице) новый для меня финансовый продукт "Первое предложение". Предложение это находится у меня под информацией об открытом недавно вкладе на Банки.ру.
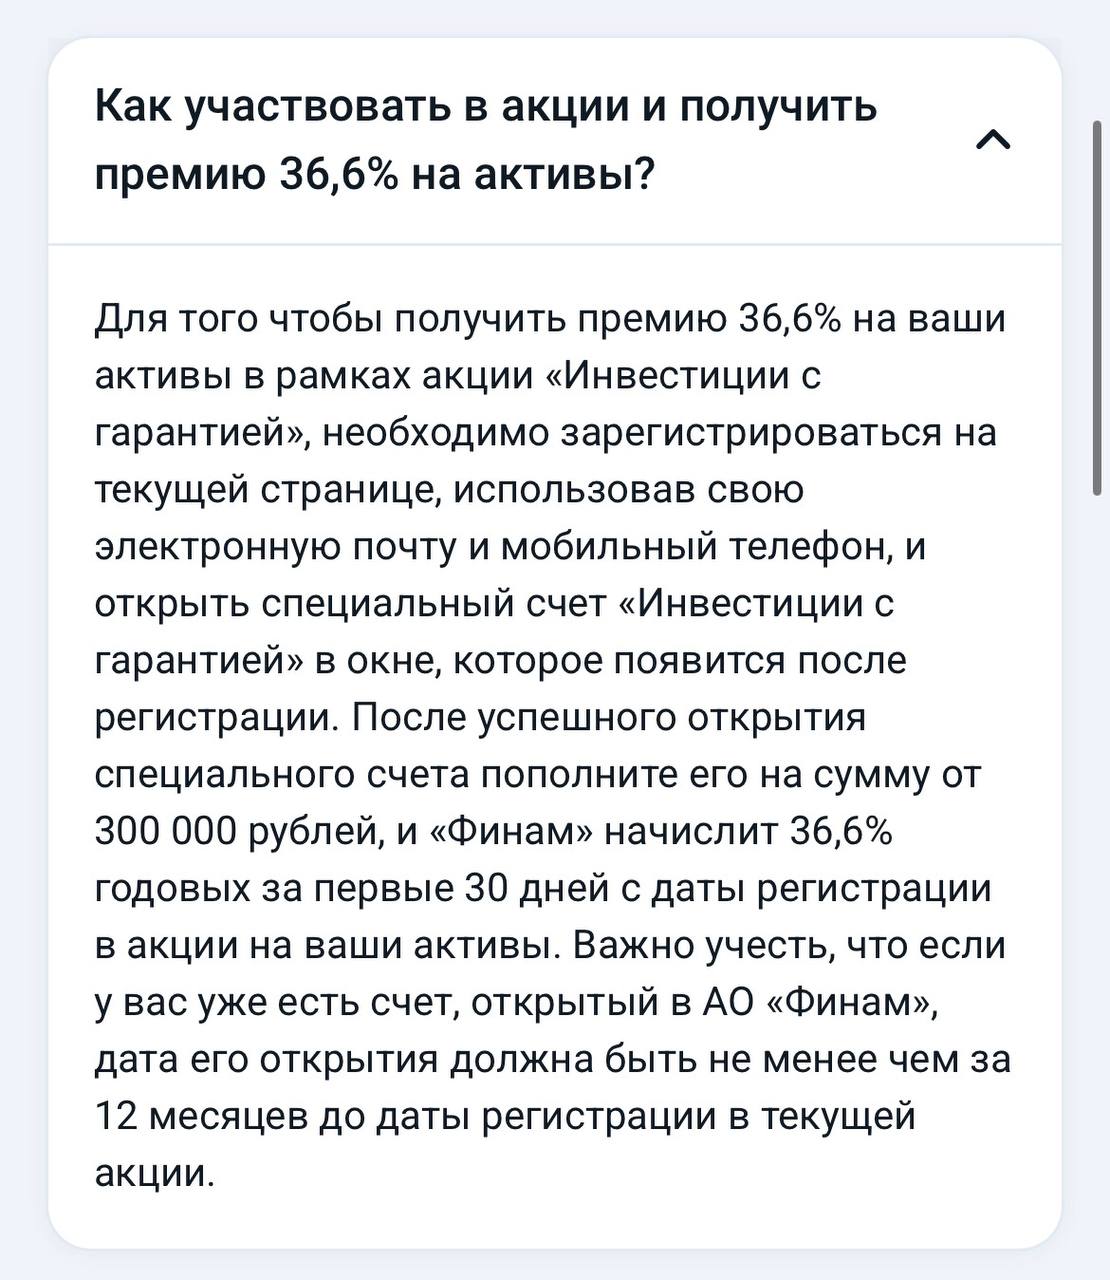
После моих последних постов о накопительных счетах под 16% и инвестициях в фонды, я решил, что пора изучить более агрессивные предложения по доходности. Листая сервис подбора инвестиционных продуктов на Банки.ру, я наткнулся на баннер от «Финама» с какой-то космической цифрой — 36,6% годовых. Не долго думая, я отправил заявку через маркетплейс, чтобы зафиксировать за собой условия, но теперь пришло время детально разобраться в «матчасти».Написать пост

Долгое время я думала, что инвестиции — это для «избранных»: тех, кто разбирается в графиках, читает финансовые отчеты и не боится потерять всё.
С 2024 г. уже нельзя открыть никаких ИИС типа А и ИИС типа Б, есть один большой ИИС-3 для всех, объединяющий в себе оба типа вычетов (но с лимитом необлагаемого дохода от инвестиций в 30 миллионов). А трехлетний срок отменен в пользу пятилетнего. Который будет увеличиваться, поэтому желающим открыть ИИС следует поспешить это сделать до конца 2026 г.
К деньгам на разные сроки у меня один и тот же подход: «надо бы инвестировать», но все смешано в одну кучу. В итоге сел и разделил горизонты: короткий, средний и длинный. Под каждый горизонт подобрал свой инструмент — ИИС, ЛДВ и ПДС. Делюсь схемой, может, кому‑то сэкономит пару вечеров на раздумья.
В прошлых постах я много рассказывал о том, как экономить на повседневных тратах в Ростове, но наступил момент, когда накопленные «излишки» пора заставить работать. В свое время именно здесь, в «Диалоге», мне посоветовали обратить внимание на брокерский счет в ВТБ, и вот, наконец, я созрел для первой серьезной закупки.
С развитием искусственного интеллекта появилось огромное множество стартапов, которые стремятся заменить человека. И такие стартапы обречены на провал. Они усиливают социальное напряжение, дефицит рабочих мест, идут против экономики.
Мы часто воспринимаем финансы как сложную математику с графиками и таблицами. Но на самом деле финансовая грамотность — это умение договариваться с самим собой.Вот 3 неудобных вопроса, которые изменят ваш подход к тратам уже сегодня:Цена в «часах жизни» ⏳Прежде чем купить новый гаджет или брендовую вещь, посчитайте: сколько часов (или дней) вам нужно работать, чтобы это оплатить? Готовы ли вы буквально отдать 40 часов своей жизни за эту вещь? Иногда ответ отрезвляет лучше любого финансового...
📌 ЦИАНу удалось достичь верхней границы прогнозного диапазона по росту выручки — в 2025 году показатель вырос на 16,7% г/г, до 15,2 млрд руб. По итогам IV квартала выручка выросла на 21%. Ожидания изменения условий льготной ипотеки оживили спрос на рынке жилья. Основной вклад в рост выручки в прошлом году внесли лидогенерация и вторичный рынок, где сохраняется высокий темп роста (+11,8%).
Знаете, раньше у меня был такой проверенный план: получила зарплату, сразу часть на "подушку", остальное на вклад, где проценты были просто отличными. И все, можно было спокойно жить. Но вот наступил 2026 год, и я чувствую, что эта схема уже не работает так, как раньше.
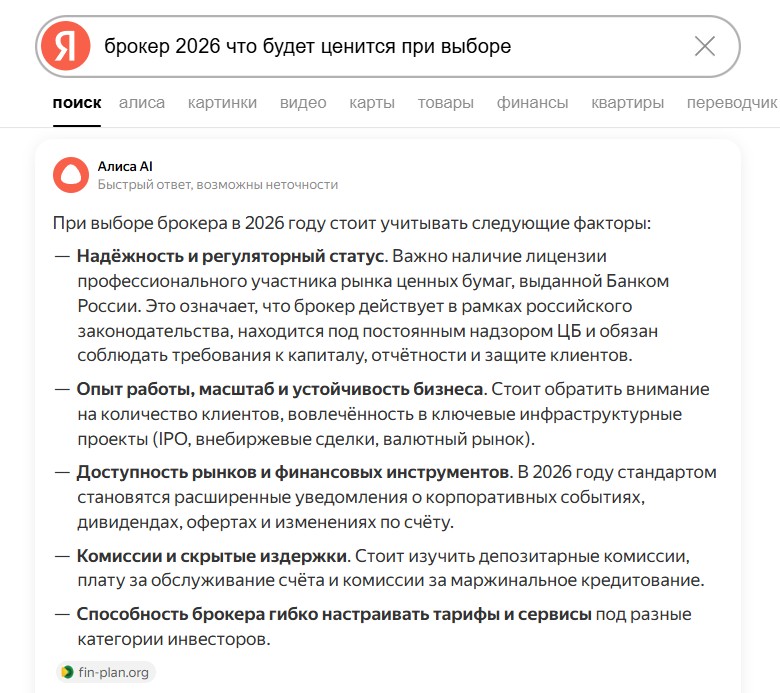
В 2026 году начать инвестировать стало проще с точки зрения технологий, но выбор брокера по-прежнему требует внимания. Брокеров много, условия похожи, а риски никуда не исчезли, более того, после введения западных санкций, у каждого из известных игроков появились свои нюансы и ограничения. Я решил упростить задачу и спросил у AI, на что стоит смотреть при выборе брокера, если хочется не просто открыть счет, а работать с ним на длинной дистанции.
Если вы хотите преумножить накопления в этом году, лучше всего рассмотреть накопительные счета или вклады на три шесть месяцев. В марте Центробанк традиционно изменил ключевую ставку, и теперь она ниже прошлогодней, поэтому доходность депозитов тоже уменьшилась, это несколько ограничивает возможности для заработка, но шанс сохранить и увеличить деньги остается, главное действовать гибко. Мне встречалась информация от Инны Солдатенковой, руководителя экспертной аналитики маркетплейса Банки.ру, он...
Куда переводить пенсионные накопления — вопрос, в котором нет универсального ответа, зато есть последствия на десятилетия вперёд.