


Мой опыт по открытию НС ,, Про запас,,через маркетплейс банки ру.
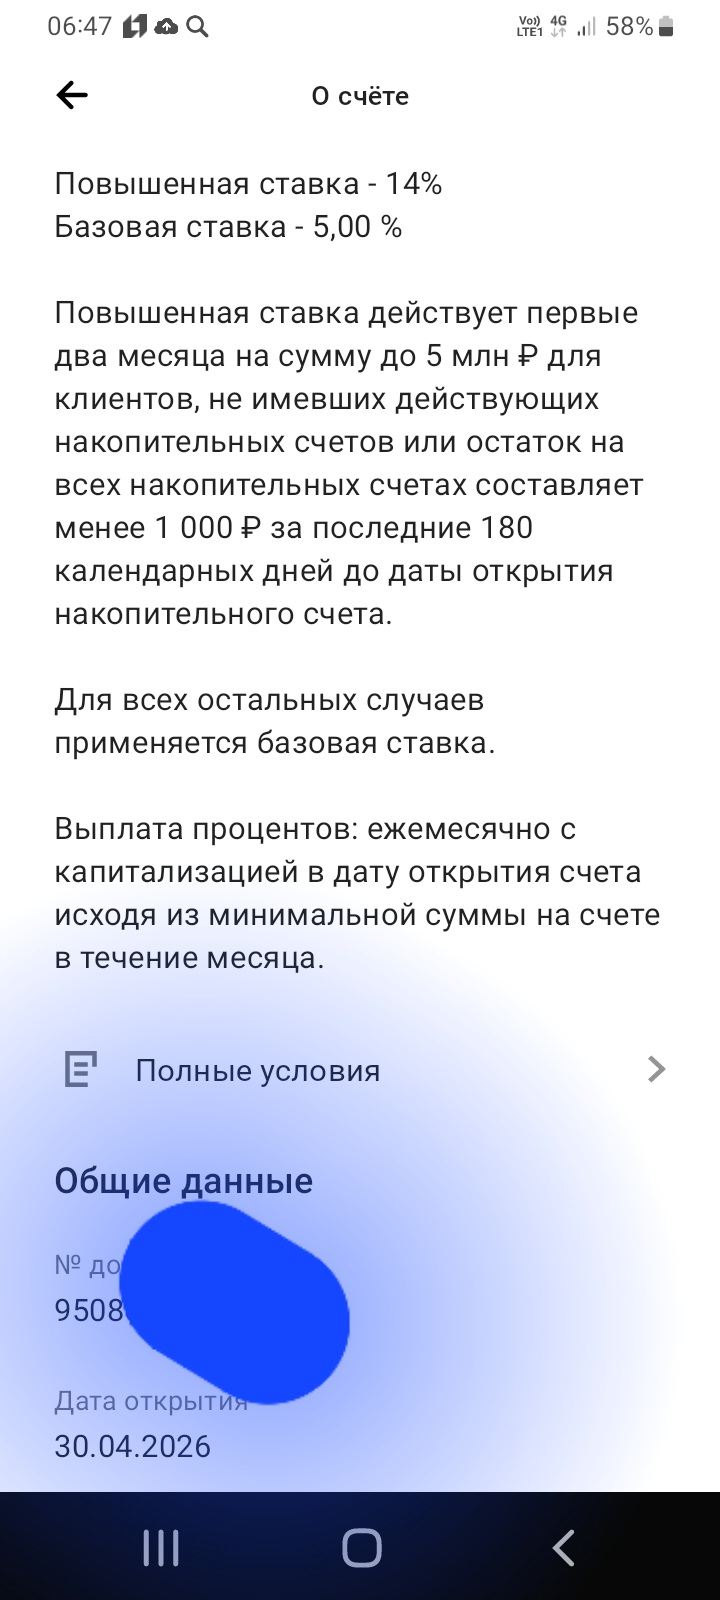
Сегодня , 30апреля, открыл НС ,, Про запас ,, в банке ПСБ под привлекательную ставку 14% через маркетплейс банки ру. https://www.banki.ru/products/deposits/.и делюсь опытом. Данный банковский счёт , я выбралтиз предложенных для открытия НС , введя параметры по сумме для открытия и сроки. Т.к у меня отсутствовал НС в банке ПСБ , более 90дней, то я получил приветсвенную ставку и по условиям тарифа , она зафиксировала в дату открытия счета на срок 2месяца , без возможности , со стороны банка её снижения , в одностороннем порядке , т.к это актуально на сегодняшний день по тенденции снижения ставок , в связи с недавним снижением КС ЦБ РФ. НС счёт , Про запас ,, я открыл на сумму 960010₽ с начислением процентов в сумме 11046,69₽ у меня за 1й период. Условия тарифа по НС понятны, для однозначного понимания и толкования условий , подводных камней нет, но есть нюансы, которые вкладчик должен учитывать , а именно : если дата начисление % на счёт приходится на выходной день , как , например , в моём случае 30мая - суббота и в банке ПСБ этот день считается выходным , даже, если некоторые офисы банка и работают по субботам ,то срок выплаты % приходится на 1й рабочий день и капитализации % в этом случае нет, что указано в условиях тарифа этого продукта и вкладчику экономически эффективно их просто снять, после начислени, т к на них уже не будет начисления %. Если, дата окончания периода приходится на рабочий день , то происходит капитализация , путём присоединения начисленных % к сумме тела счёт и увеличение общей суммы НС , для начисления % за следующий период. Вкладчикам рекомендуется подбирать для себя дату открытия по этому НС , т.к период продолжается не календарный месяц , как обычно по таким НС в других банках , а с даты открытия , до аналогичной даты в следующем месяце. Других нюансов в условиях тарифа нет по пользованию и открытию.


Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Давайте разберемся, как на самом деле должен выглядеть ваш кредитный договор. Не то, что вам "рисуют" в приложениях, а то, что требует закон.
Поговорим про кредитный договор, на что обратить внимание:
Я заметил одну вещь, которую многие упускают, когда выбирают кредит. Решил написать, потому что периодически разбираюсь в таких темах и просто делюсь наблюдениями, вдруг кому-то сэкономит деньги.
Раньше я относился к кредитным картам с осторожностью, казалось, что это почти всегда переплата. Но когда понадобился финансовый запас на пару месяцев, решил разобраться и попробовать оформить карту через маркетплейс.
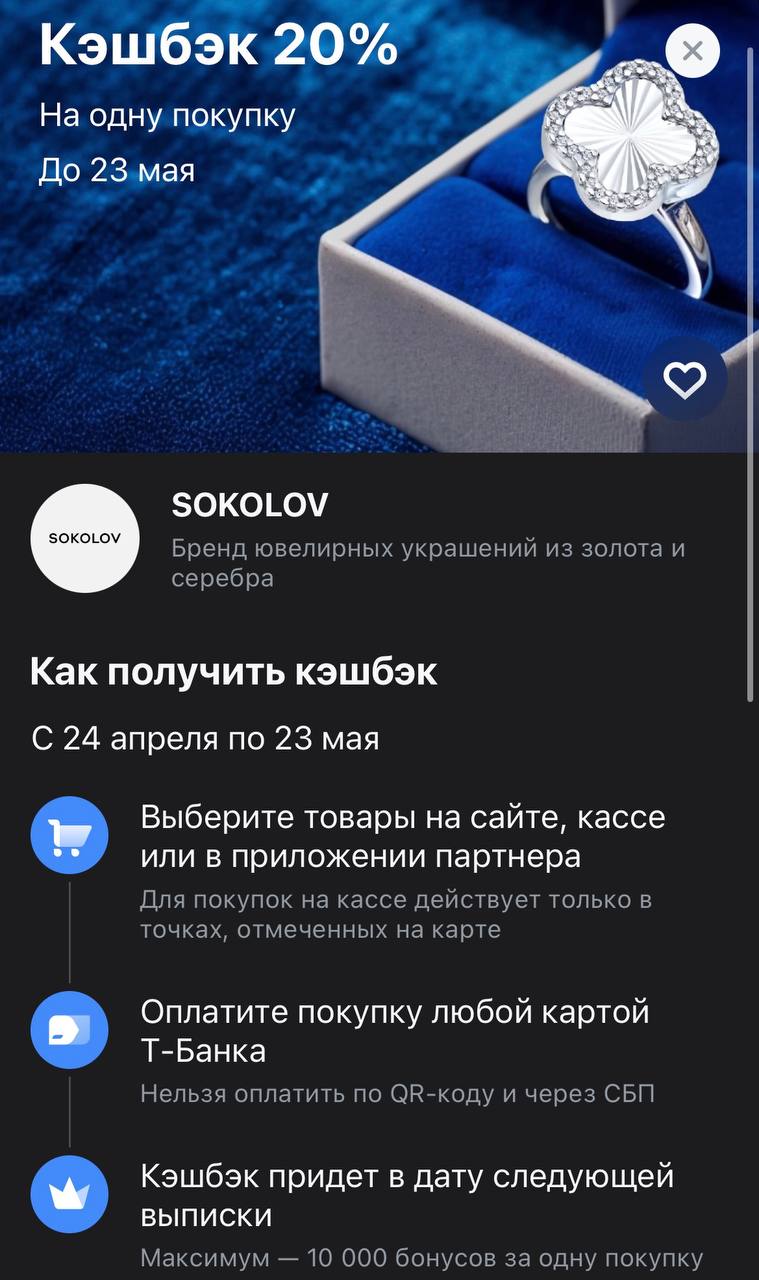
Украшения — это всегда про эмоции, будь то подарок близкому человеку или заслуженная награда самой себе за продуктивную неделю. Сейчас в приложении Т-Банка действует предложение, которое позволяет добавить немного блеска в жизнь без лишних трат: кэшбэк 20% на покупки в SOKOLOV. Учитывая стоимость ювелирных изделий, такой возврат превращает покупку из «роскоши» в очень грамотный и расчетливый шопинг.
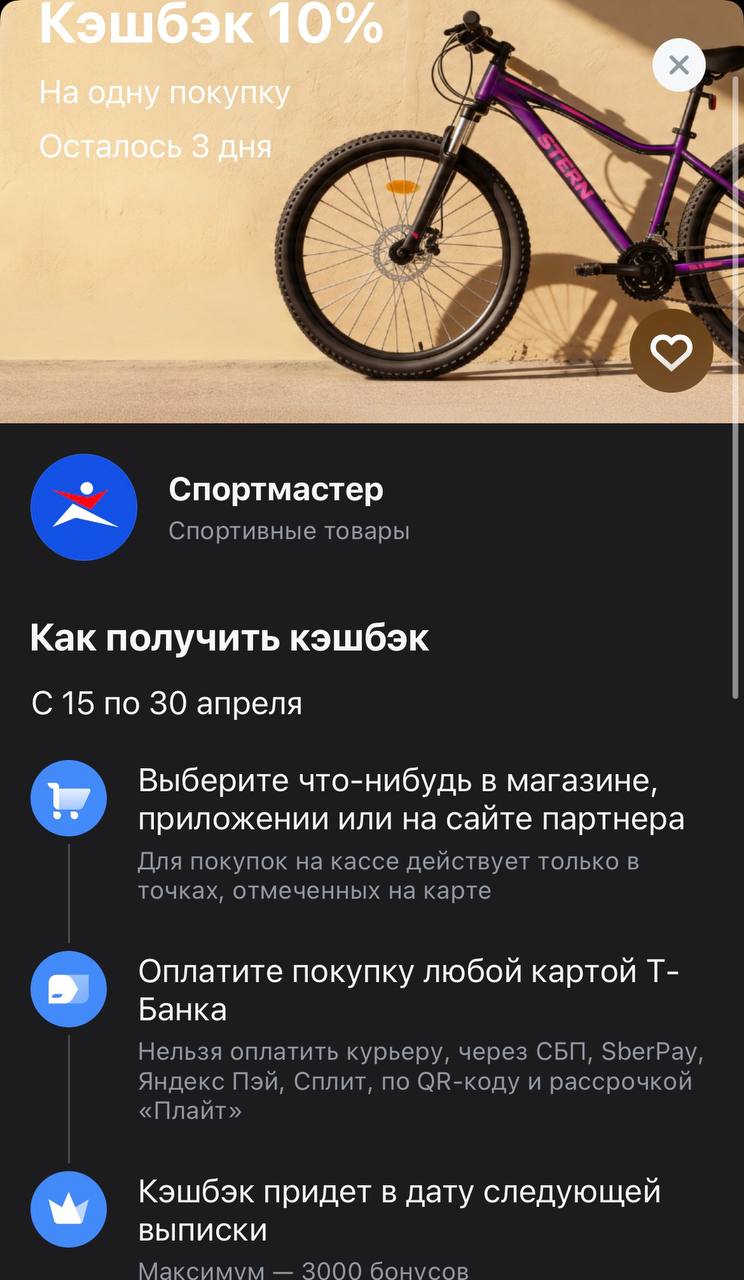
Велосипеды, новые кроссовки для пробежек или полный апгрейд экипировки для походов — сейчас самое время проверить свой спортивный инвентарь. Чтобы подготовка к лету не пробила брешь в бюджете, Т-Банк запустил акцию в «Спортмастере». Кэшбэк 10% на покупки — это отличная возможность сэкономить на качественном снаряжении и вернуть часть потраченного на новые приключения.
Морской Банк снижает ставки по вкладам с 30.04
Азиатско - Тихоокеанский Банк снижает ставки по вкладам с 30.04
Еще пару лет назад сценарий был простой: достал карту, приложил, оплатил. Чуть позже - достал телефон, открыл Apple Pay или Google Pay, снова приложил.