


Как я чуть не попал на проценты по кредитке и почему сравнивал карты на Банки.ру
Раньше думал: «Взял кредитку, пользуюсь 50 дней — вообще бесплатно». На деле едва не заплатил 2000 ₽ только потому, что не знал одно правило. После этого искать карты стал только через маркетплейс Банки.ру — там видно все нюансы сразу.
Ситуация
Покупал технику на 45 000 ₽. Решил взять кредитку с классическим кэшбэком и грейс-периодом. Думал, что если верну всю сумму в течение 50 дней — переплаты не будет. Ошибался.
Что пошло не так
Банк сказал: грейс работает, только если тратить от 10 000 ₽ в месяц. А в следующем цикле я потратил всего 5000 ₽ — и на остаток долга «накапали» проценты по ставке 29% годовых. Дополнительные 1800 ₽ за месяц — неприятно.
Как начал правильно выбирать
Пошёл в каталог кредитных карт на Банки.ру. Включил не только сортировку по длине грейса, но и заглянул в раздел «Условия льготного периода». Сравнил три карты:
· Карта X — грейс 100 дней, но если не платить минимальный платёж 5% от долга, проценты начисляются с первого дня покупки.
· Карта Y — грейс 55 дней, работает без дополнительных условий, но кэшбэк 1%.
· Карта Z — грейс 75 дней, минимальный платёж 2000 ₽, иначе льготный период обнуляется.
Что выбрал
Карту Y. Кэшбэк скромный, зато грейс честный. Трачу — возвращаю без сюрпризов. Теперь перед оформлением всегда читаю про условия обнуления грейс-периода.
Простые выводы
- Грейс — не всегда «просто 50 дней». Бывают требования по сумме трат или обязательный минимальный платёж. Не следовать им — потерять льготный период.
- На Банки.ру всегда открывайте вкладку «Подробнее» о грейс-периоде. Краткие обзоры банков часто лукавят.
- Проверяйте, платит ли банк кэшбэк даже при просрочке минимального платежа — часто нет.
Не повторяйте моих ошибок. Пользуйтесь фильтрами на Банки.ру и читайте мелкий шрифт — там живут ваши деньги.


Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».

- Отсутствие письменного согласия
До недавнего времени я свято верил в установку «кредитки — зло». Мне казалось, что это прямой путь в долговую яму. Стереотип разрушила рядовая ситуация: сломалась стиральная машина аккурат в день зарплаты, когда все свободные средства ушли на аренду и ежегодную страховку. Свободных накоплений на такую крупную покупку в моменте просто не оказалось. Пришлось срочно разбираться, как работают эти «страшные» инструменты, и, честно говоря, сейчас я даже рад, что так вышло.Как я подходил к выбору:
— Слушай, я, кажется, достиг дзена. Третий банк подряд присылает мне «персонально одобренный» кредит. Я почти почувствовал себя избранным.

Банк Ак Барс изменения по НС с 13, 05. Базовую ставку снижают на - 0,5% , а приветсвенная ставка доя новых клиентов повышается 0, 5%
Почему приостановлена сельская ипотека? Почему такая несправедливость для коренных жителей Северной Осетии?
Однажды я заметил, что зарплата приходит на карту, лежит там месяц и только потом тратится. Банк начислял процент на остаток, но копеечный. Тогда я перенастроил схему: зарплата приходит, я оставляю на карте минимум на текущие расходы, остальное сразу перекидываю на накопительный счёт. Траты идут с карты, но основная сумма лежит под процентом.
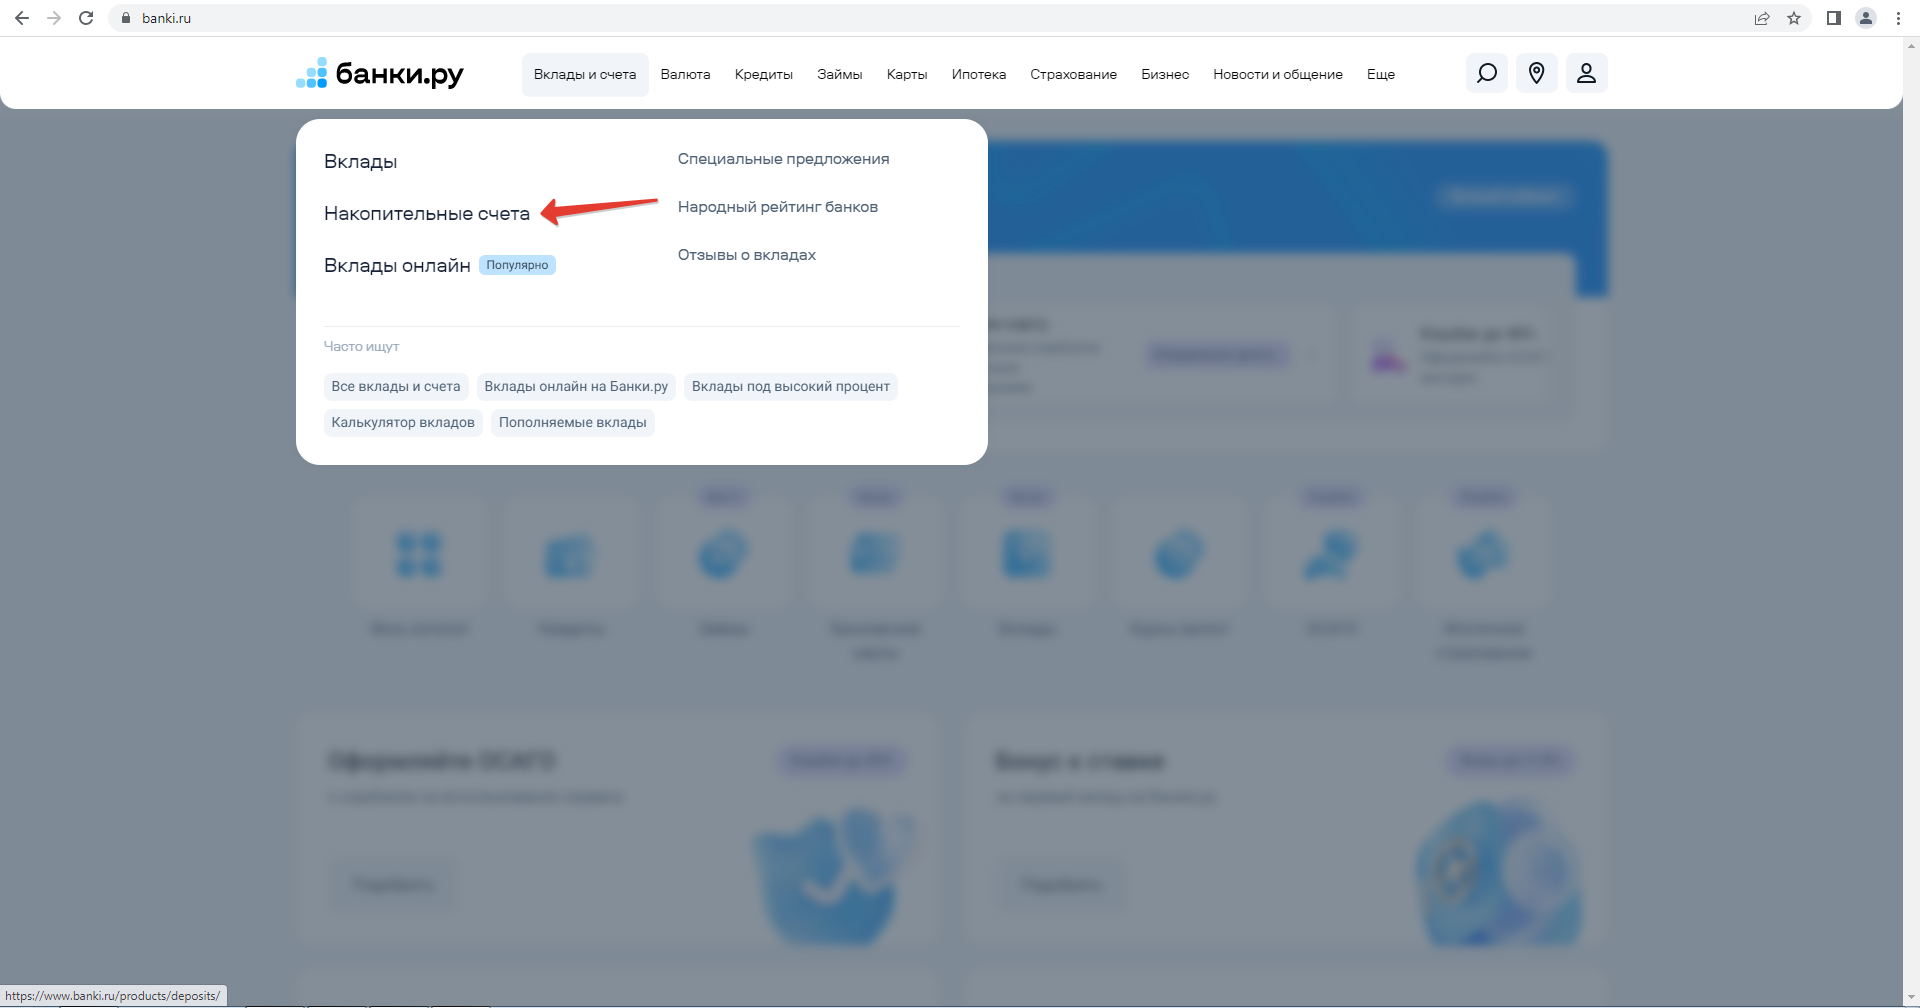
Когда ставки по вкладам начали расти, я сидел с открытым полугодовым депозитом по старой ставке и смотрел на новые предложения как на витрину с пирожными, которые нельзя купить. Тогда я придумал схему «лестница»: разбил накопления на четыре части и открыл вклады на 3, 6, 9 и 12 месяцев. Когда трёхмесячный заканчивался, я переоткрывал его уже на год по новой ставке. Через полгода у меня на руках была лестница из четырёх годовых вкладов, открытых в разное время по разным ставкам.
Я всегда считал кредитки злом. Но друг-финансист переубедил: кредитка — это не долг, а инструмент. Можно положить свои деньги на накопительный счёт, тратить по кредитке, а в конце грейса вернуть долг, оставив проценты по накопительному счёту себе. Звучало как магия. Я решил проверить.
У меня скопилось три дебетовые карты разных банков. Открывал их через Банки.ру сравнив в каталоге дебетовых карт: одну для зарплаты, вторую для кэшбэка на путешествия, третью — потому что друг посоветовал. В какой-то момент я запутался, какая за что отвечает, и решил устроить им тест-драйв. Месяц я везде платил одной, месяц второй, месяц третьей, записывая кэшбэк, комиссии и удобство.
Раньше я был консерватором: все свободные деньги нёс на вклад. Срок, фиксированная ставка, проценты в конце. Но однажды мне срочно понадобилась часть сбережений, а вклад закрывать досрочно означало потерять проценты за полгода. Я закрыл, потерял, и решил, что нужен более гибкий инструмент. Тогда коллега рассказал про накопительный счёт. Я сначала отмахнулся: «это то же самое, только ставка ниже». Оказалось, не совсем.
