


Рост цен на топливо становится все более значимым фактором для инфляции
Последние данные Росстата показали ускорение недельной инфляции до 0,22% с 23 по 29 июня (после 0,25% неделей ранее). С начала июня потребительские цены выросли на 0,85%, с начала года — на 4,17%. Львиную долю прироста вновь обеспечили волатильные компоненты — прежде всего моторное топливо. За неделю дизель подорожал на 2,2%, бензин — на 1,6%.
🛒 На бензин и дизель приходится почти 4,801% индекса потребительских цен — это сопоставимо с вкладом плодоовощной продукции. Но гораздо важнее косвенный эффект: топливо является одним из ключевых элементов себестоимости логистики, поэтому его устойчивое удорожание может отражаться на стоимости широкого круга товаров и услуг. Иными словами, рост цен на бензин со временем способен трансформироваться в более широкое инфляционное давление.
⭐ Безусловно, главным ограничением для более быстрого снижения ключевой ставки остаются бюджетная политика и связанные с ней проинфляционные риски. Однако если рост цен на моторное топливо окажется устойчивым и начнет распространяться на другие категории товаров, это станет дополнительным аргументом в пользу более длительного периода высоких процентных ставок, указывает Александр Джиоев, руководитель группы макроэкономики и фондового рынка УК «Альфа-Капитал».
🤔 Для инвесторов такой сценарий означает сохранение повышенных доходностей облигаций и более осторожные ожидания относительно темпов снижения ключевой ставки. Для экономики — более продолжительное действие жестких денежно-кредитных условий, которые будут сдерживать инвестиционную активность и темпы экономического роста. Именно поэтому рынок сейчас внимательно следит не только за общей инфляцией, но и за тем, насколько быстро удастся нормализовать ситуацию с топливом.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Многие считают, что кредит и овердрафт - это одно и то же, ведь в обоих случаях банк предоставляет возможность пользоваться заемными деньгами. Однако между этими финансовыми продуктами есть существенные отличия. Понимание их особенностей поможет выбрать подходящий вариант и избежать лишних переплат.

В прошлом выпуске мы говорили о том, зачем нужен учёт расходов, даже если доход небольшой. Сегодня разберёмся, с чего начать на практике.

Вот вам факт, который меняет отношение к деньгам:
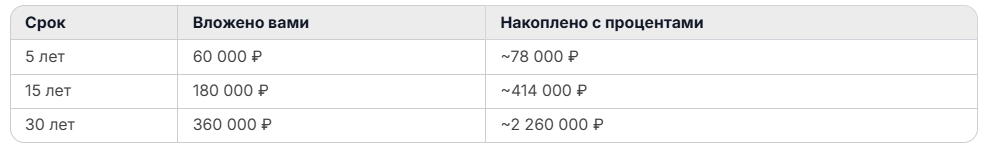

Теперь максимальная доходность по вкладу «В плюсе» с опцией «Накопления» и сервисом «Газпром бонус» составляет до 13,6% годовых. Без подключения сервиса ставки будут ниже.
Теперь доходность депозита «Гибкий» в зависимости от срока составляет 10–12,5% годовых.
Максимальная ставка по вкладу «Доход» с выплатой процентов в конце срока составляет 13,35% годовых, ежемесячно — 12,6% годовых.
Скажем так, в наше время это похоже на умственную отсталость.
Знаете этот анекдот про «идеальный момент для вклада»? Обычно он был позавчера. Следующий лучший момент — сегодня.

В июне Банк России снизил ключевую ставку до 14,25% годовых. У многих заемщиков сразу сработал рефлекс: «Ура, кредиты дешевеют, надо брать!». Но радоваться рано. Пока аудитория празднует символическое падение ставки на четверть процента, банки устроили на рынке настоящие голодные игры. Под шумок красивых новостей правила переписали так, что обычный заем превратился в кабалу.
Как вы считаете, в каком банке кредит сейчас выгодный?