


Как не потерять деньги на «выгодных» предложениях - 3 популярные ловушки
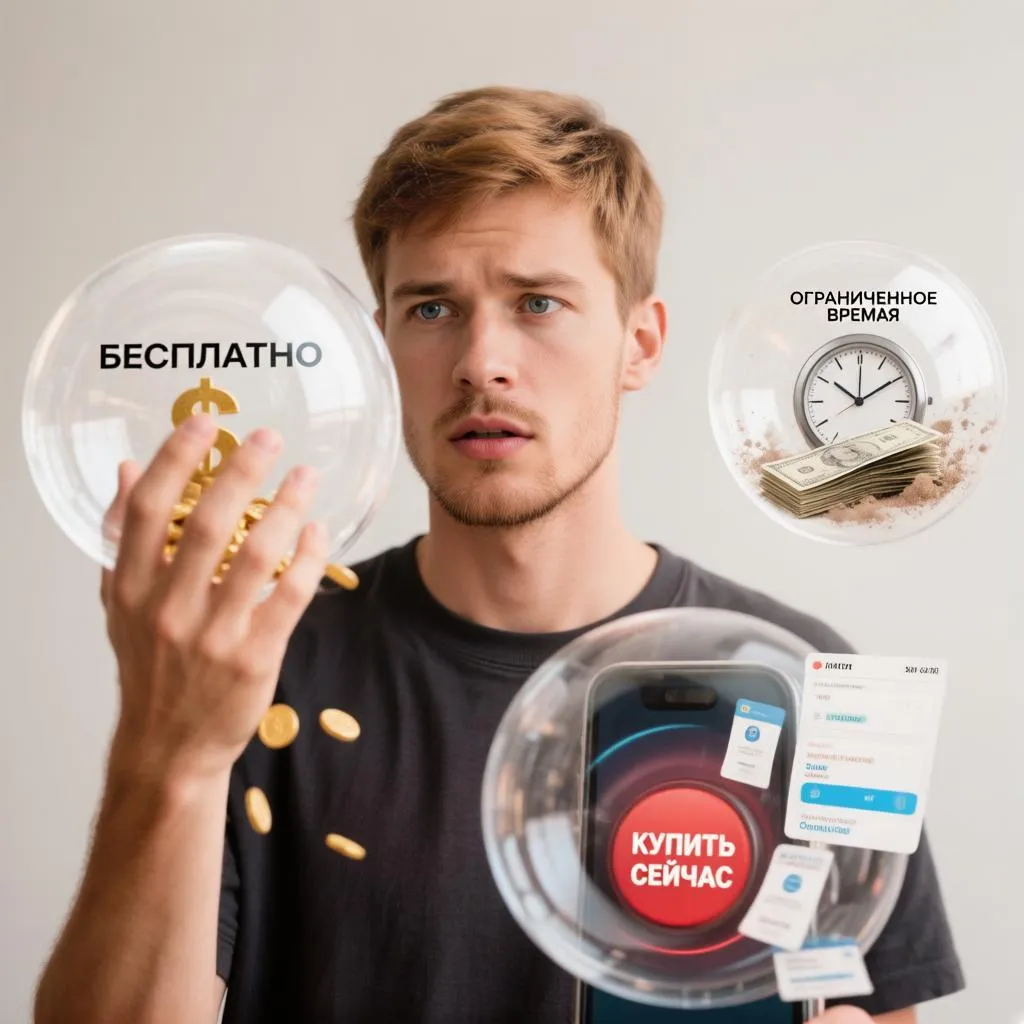
Кажется, что если внимательно читать условия, то никаких сюрпризов не будет. Но в мире финансов есть ловушки, которые маскируются под заботу о клиенте — и бьют по кошельку, когда этого совсем не ждёшь. Разбираю самые частые и рассказываю, как себя обезопасить.
Ловушка №1: «0% по кредиту»
Реклама кричит: «Рассрочка 0%!», и рука сама тянется нажать «Оформить». На деле нулевая ставка часто работает только при выполнении дополнительных условий: покупке страховки, подключении платных услуг или оплате «сервисного пакета». В итоге переплата может быть даже выше, чем по обычному кредиту.
Что делать:
- Всегда просите полный расчёт платежей — в рублях, а не в процентах.
- Уточняйте, что будет, если отказаться от дополнительных услуг.
- Сравнивайте итоговую стоимость товара с ценой при оплате наличными.
Ловушка №2: «Повышенный кэшбэк за траты в категории»
Вы видите категорию с кэшбэком 10–15% и начинаете активнее тратить в этой категории, думая, что экономите. Но часто повышенный кэшбэк даётся на ограниченный список магазинов или действует только на первые 2–3 тысячи рублей. А дальше — стандартные 1%.
Что делать:
- Проверяйте список партнёров и условия начисления кэшбэка в приложении банка.
- Смотрите лимиты: сколько максимум можно получить по акции.
- Не тратьте больше только ради кэшбэка — это иллюзия выгоды.
Ловушка №3: «Бесплатный счёт и обслуживание»
Многие банки предлагают бесплатное обслуживание при выполнении условий: например, при поддержании минимального остатка, определённом количестве транзакций или оформлении подписки. Если условие не выполнено, банк списывает комиссию — и иногда довольно ощутимую.
Что делать:
- Внимательно читайте мелкий шрифт: при каких условиях обслуживание действительно бесплатное.
- Настройте уведомления о списаниях, чтобы вовремя заметить комиссию.
- Регулярно проверяйте тарифы: банки могут менять условия.
Практический совет: создайте свой «финансовый фильтр»
Перед тем как согласиться на любое предложение, задайте себе три вопроса:
- Что я реально получаю? (Не проценты, а рубли и конкретные выгоды.)
- Какие условия нужно выполнить? (И насколько они для меня реалистичны.)
- Что будет, если я их не выполню? (Штрафы, комиссии, повышение ставки.)
Такой подход помогает отсекать «слишком хорошие» предложения и выбирать то, что действительно выгодно.
А с какими финансовыми ловушками сталкивались вы? Поделитесь в комментариях — разберём вместе.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Давайте начистоту - я не люблю маркетплейсы.
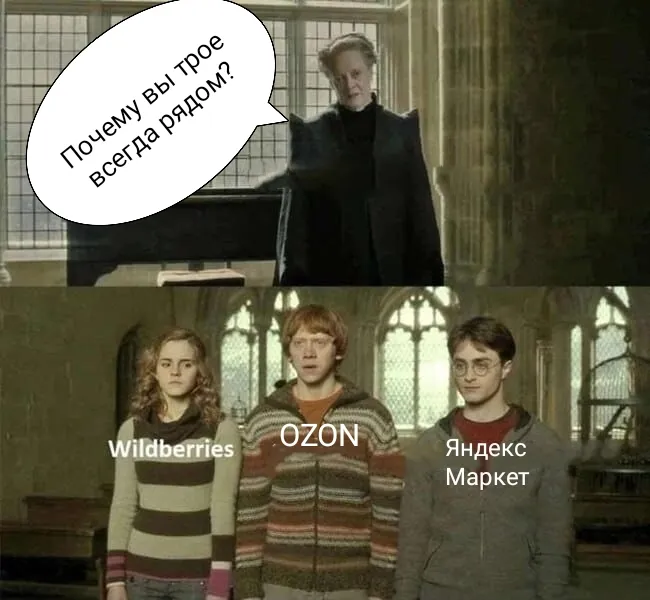


Любой подход хорош лишь бы он приносил и удовольствие от покупки и не опорожнял семейный бюджет 👛💰. Картинки прикольные)) 🤣
Своего кабриолета у меня пока нет, но путешествовать я очень люблю. Учитывая мой многолетний опыт, хочу поделиться своими лайфхаками, как можно сэкономить на поездках до желаемого места прибытия.
Ещё не так давно поход в магазин был сродни испытанию на прочность. Покупатель ступал за порог лавки, не зная, во что ему обойдётся приглянувшаяся вещь. Фиксированных цен попросту не существовало, а стоимость товара рождалась в напряжённом диалоге между продавцом и клиентом. Эта система, веками считавшаяся нормой, диктовала свои жёсткие правила и превращала обычную покупку в настоящее искусство переговоров.
Разговор о деньгах в нашей культуре нередко напоминает ходьбу по минному полю: одно неловкое слово - и можно столкнуться с неловкостью, осуждением или даже конфликтом. Тема зарплаты десятилетиями остаётся в зоне табу, и за этим молчанием скрывается целый клубок противоречивых чувств, страхов и установок, которые формировались годами, а порой и поколениями.
Здравствуйте многие задаются вопросом как выбрать товар моё мнение я опираясь на отзывы ии оценку на товар а вы как выбираете?
Вообще то до недавнего времени и не знала, что можно как-то экономить на покупках на маркетплэйсах, спасибо блогерам и диаложникам на банки ру.
В современном мире, где финансовое планирование и разумное потребление становятся все более
Бывает так, что отношения с брендом напоминают не деловое партнёрство, а запутанную личную историю - с обидами, оправданиями и упрямым нежеланием поставить точку. Мы продолжаем платить, продлевать подписки, возвращаться за новыми покупками, хотя внутри всё кричит: «Хватит!». Это странное, почти парадоксальное поведение психологи окрестили «финансовым стокгольмским синдромом». По сути, это та же рационализация после покупки, только растянутая во времени: человек не просто оправдывает разовую...
В силу воспитания и личных планов на жизнь, я захожу на маркет плейсы только тогда, когда это мне точно надо.