ВТБ, Тинькофф и МП Банк выдали 10 млн + 2 авто — не остановились
ВТБ автокредит Выдал. Документы не проверил, хотя работа была указана иная, чем в Сбере.
Тинькофф автокредит Выдал. Документы не проверил, работа указана третья.
Сбер - кредит выдал только на 100 000 заблокировав подозрительные действия. Сработала система безопасности.
Ипотека 24 10 000 000 руб. Выдал под залог квартиры. Не проверил платёжеспособность, хотя работа указана четвёртая.
Ключевой вывод: Сбер, получив свои данные (отличные от других банков), остановил выдачу, увидев риски. ВТБ, Тинькофф и Ипотека 24 сознательно проигнорировали аналогичные сигналы, так как сделки были обеспечены залогом и приносили комиссию. Это указывает на прямое нарушение п. 2 ст. 10 ФЗ «О банках» (обязанность оценивать финансовое положение заёмщика) и ст. 179 ГК РФ (сделка под влиянием обмана).
· Уголовное дело возбуждено УВД по ЗАО, заявительница признана потерпевшей. Дело приостановлено. Сотрудники банков не опрошены, аудиозаписи и IP-адреса не запрошены.
· Суды встали на сторону банков. Исполнительное производство заблокировало все счета.
· Судебные приставы по производству ВТБ выставили на торги долю квартиры, в которой живёт тётя заявительницы. Доля получена по наследству от бабушки, не является предметом залога, к ипотеке не относится. Третье лицо оказалось под ударом из-за действий ВТБ.
Чего добиваюсь:
1. Возобновления уголовного дела и опроса сотрудников ВТБ, Тинькофф и Ипотека 24 — на каком основании были выданы кредиты при наличии у банков инструментов проверки, которыми воспользовался Сбер.
2. Приостановления исполнительного производства до завершения следствия.
3. Отмены торгов по доле в квартире тёти как незаконных (ст. 446 ГПК РФ — имущество третьих лиц не подлежит реализации).
Призыв: Если вы или ваши знакомые столкнулись с аналогичной схемой в этих банках — отзовитесь. Готовим коллективное обращение в прокуратуру и ЦБ с требованием проверить системные нарушения.

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.


Карта лежит в ящике. Долга нет. Покупок нет. Про нее вообще забыла.
Добрый день. Хочу поделиться информацией о выгодном предложении банка ВТБ. У меня много различных онлайн приложений банков: Сбербанк, Россельхозбанк, Кредит Урал Банк и ВТБ. Стала пользоваться накопительным счетом приложений. Мелочи, но приятно когда на остаток по накопительному счету поступают проценты. В этом месяце накопительным счетом пользуюсь банком ВТБ под 13,5 процентов!!!
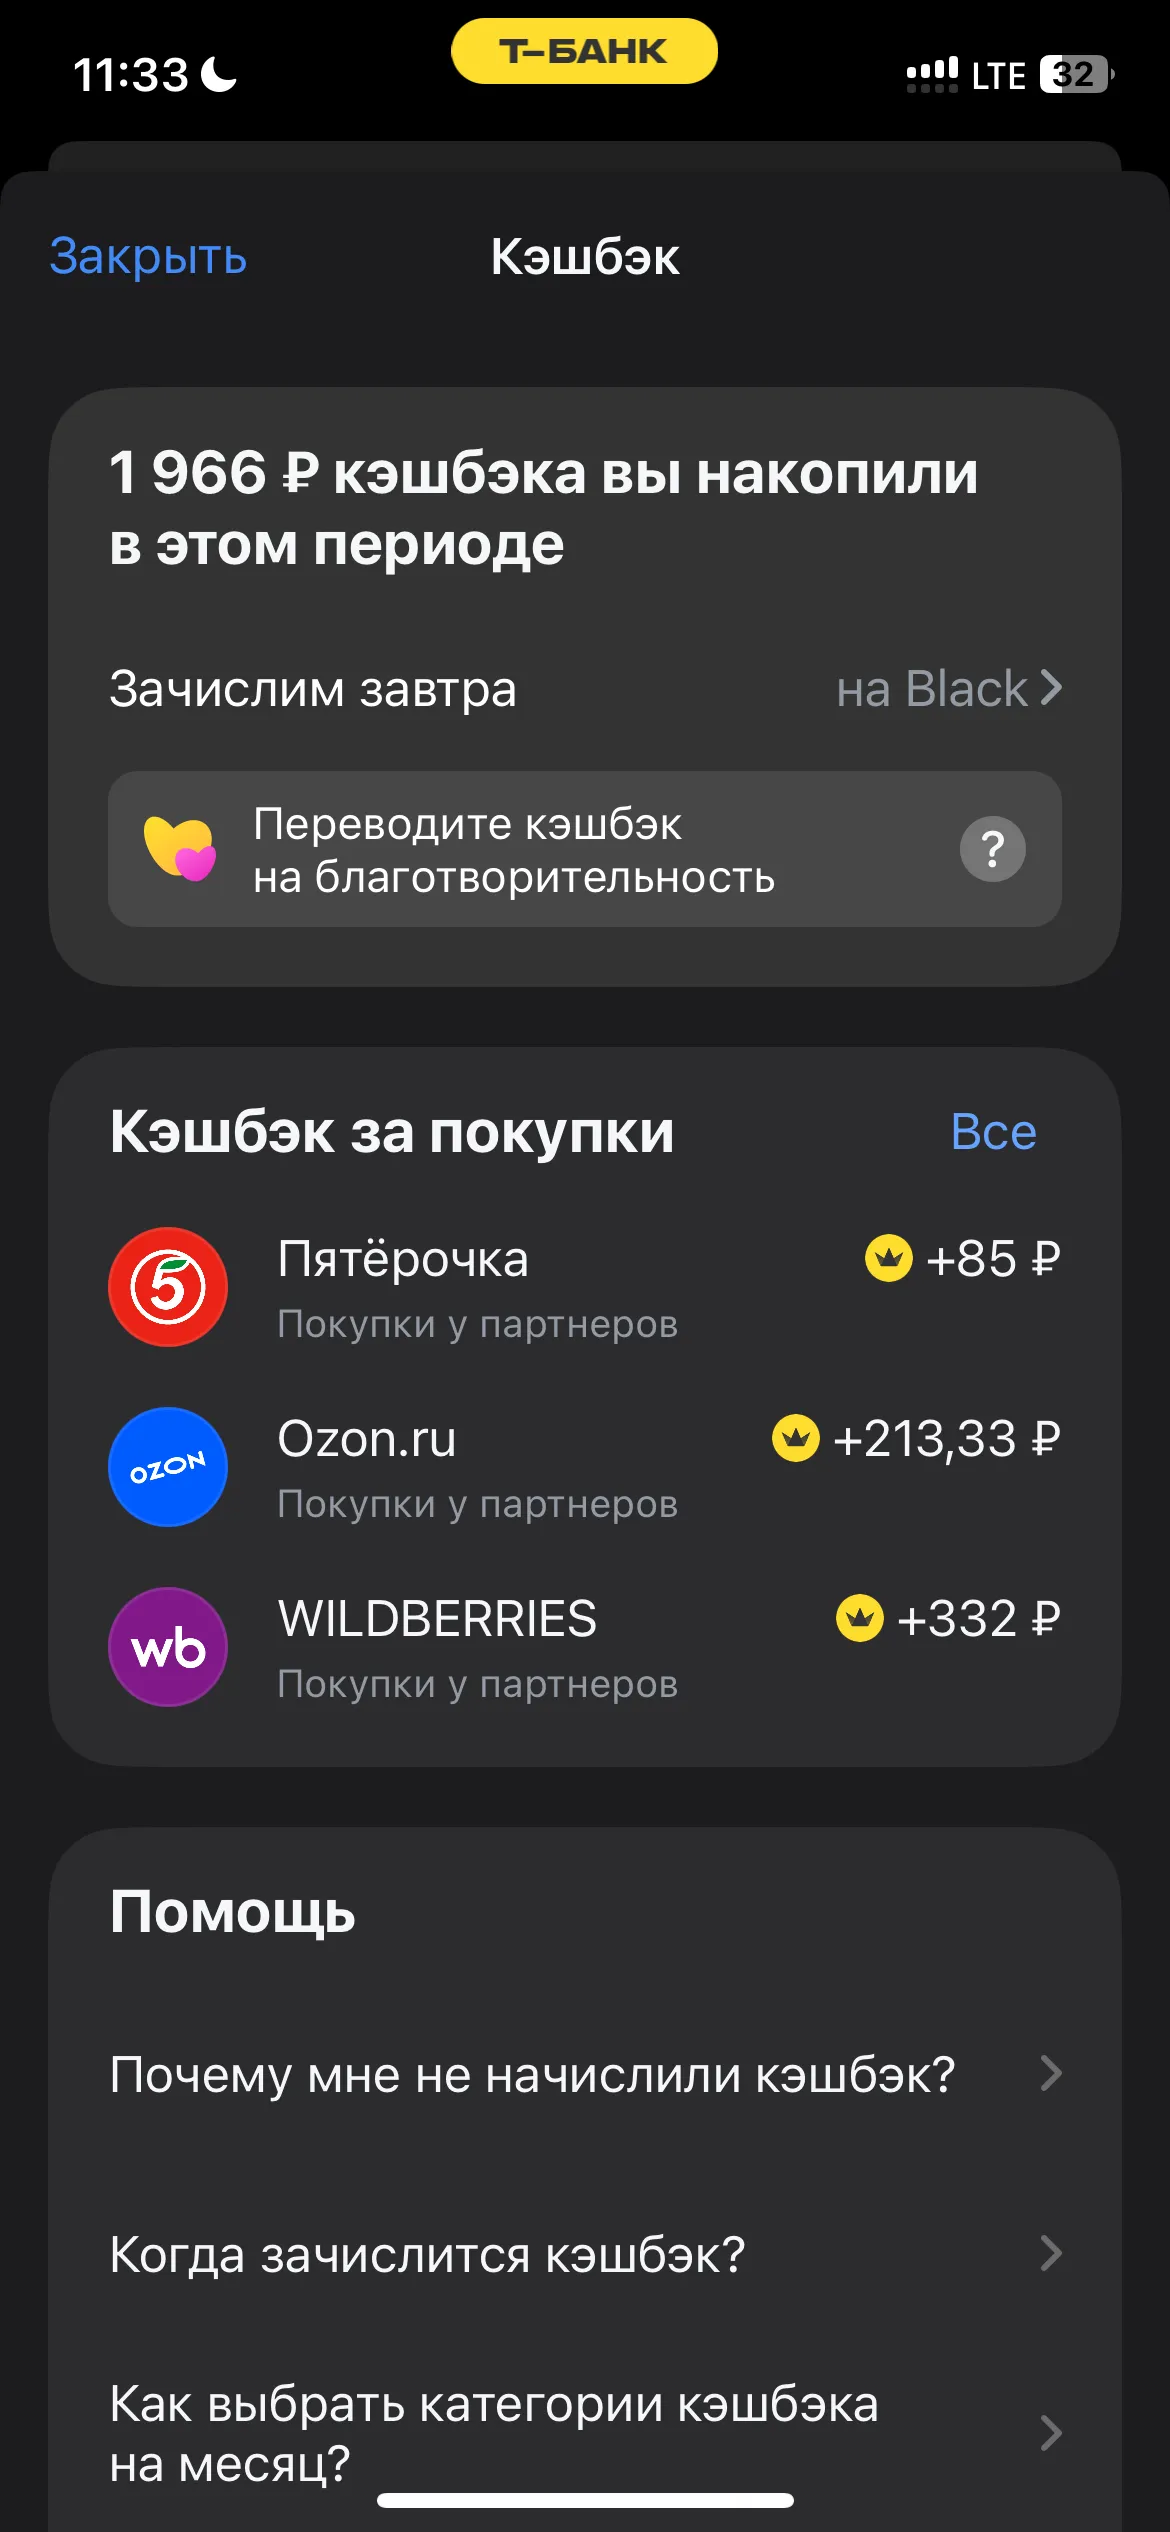
Многие считают кэшбэк мелкой сдачей с покупок — упало 200 рублей, и ладно. Но если подходить к тратам с умом, за месяц набегает приличная сумма. В этом периоде только мой чистый возврат по карте Т-Банка составил 1 966 рублей (скриншот из приложения прикрепил). В год это почти 24 000 рублей из воздуха! В этом кейсе я покажу, на каких категориях удалось заработать, как я совмещаю Т-Банк с картой ВТБ и какие ловушки нужно обходить.Моя стратегия: Ставка на маркетплейсыРаньше я покупал всё подряд...

Сегодня в 13:30 по московскому времени Банк России огласит свое решение по ключевой ставке. Градус дискуссии в кулуарах накален до предела: аналитики впервые за долгое время разделились на три лагеря. Одни ждут снижения до 14%, другие уверяют, что ставку заморозят на текущих 14,25%, а третьи и вовсе пугают рисковым контрударом и повышением до 14,5%.
Полгода назад я увидела рекламу: «Вклад под 19% годовых! Лучшее предложение на рынке!» Я побежала в банк, отдала 700 000 ₽ — свои накопления, которые копила на новый телефон и подушку безопасности. Думала: «Положу на год, получу сверху 133 000 ₽, куплю себе планшет и ещё останется».
Долгое время я считал, что деньги на карте — это удобно. Они всегда под рукой, можно тратить в любой момент, не нужно никуда бежать и ничего открывать. На моей дебетовой карте Сбера лежало 500 000 ₽. Два года. Я думал: «Ну и ладно, это же моя подушка безопасности, пусть лежит». И только недавно я сел и посчитал, сколько денег я реально потерял за это время.
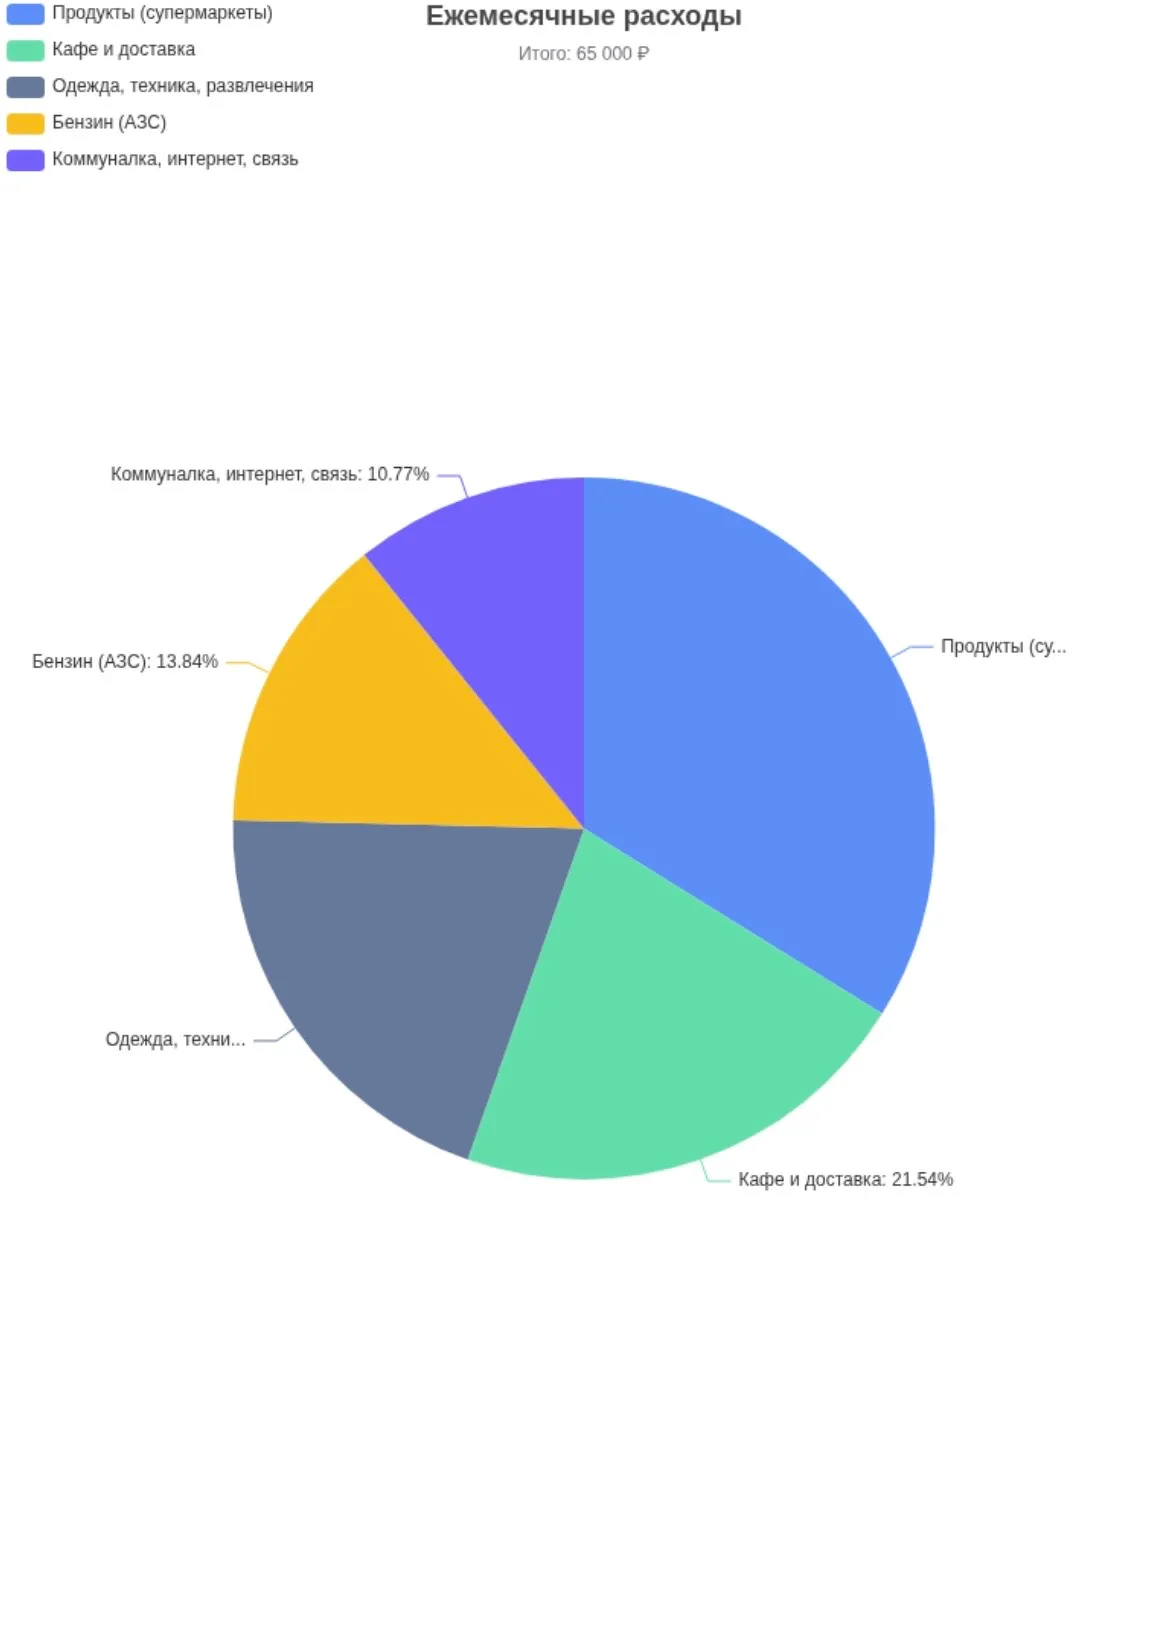
До недавнего времени я был фанатом одного банка. У меня там зарплатный проект, кредитка и вклад. Казалось, ну что может быть удобнее? Все в одном приложении. Но в прошлом месяце я сел и решил реально посчитать, сколько денег я теряю на этой «лояльности». У меня была простая задача: найти дебетовую карту, которая приносит максимум выгоды при моем среднемесяльном обороте в 65 000 ₽.
Выбрал карту Альфа банк и уже 3 года ей активно пользуюсь. Выпуск и обслуживание совершенно бесплатно. Действует беспроцентный период, распространяется на снятие наличных и покупки.
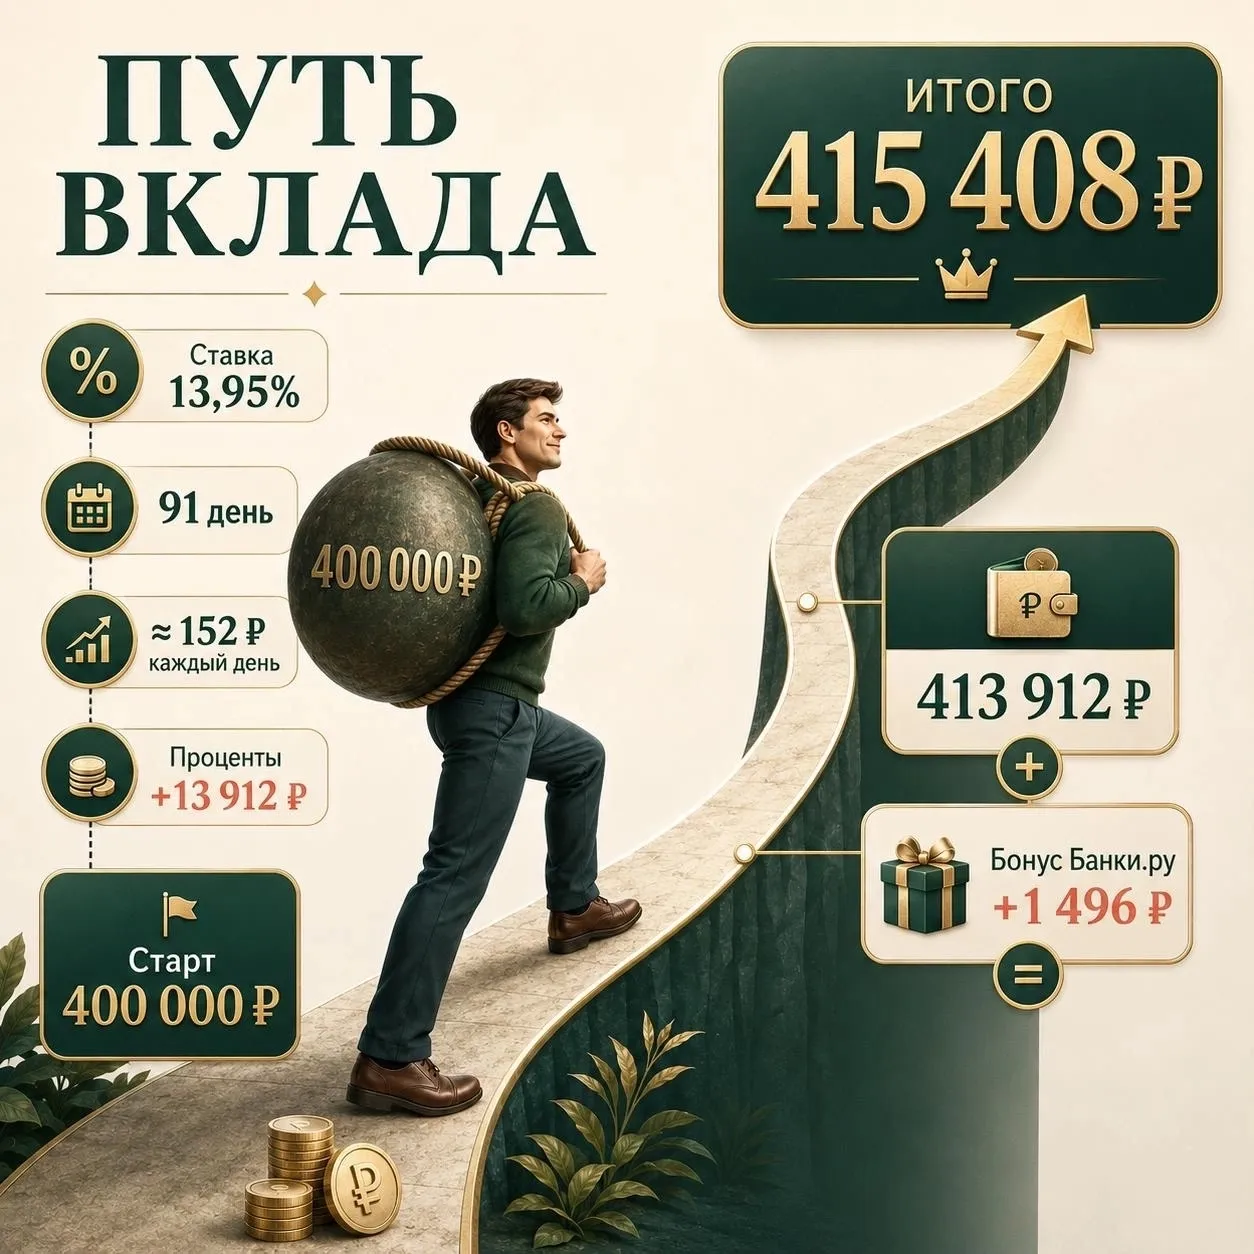
В апреле текущего года у меня появилась дополнительная сумма. Учитывая. что наши пользователи на площадке "Диалога" постоянно делятся опытом по вложению средств на выгодных условиях и читая их посты, я решил тоже узнать условия по вкладам и воспользоваться возможностью получить информацию о текущих ставках банков и сроков. Меня устраивал срок до трёх месяцев.


Хороший информативный пост: весь алгоритм открытия, закрытия разложен по полочкам. Он поможет новичкам без проблем оформить первый вклад или н/с
Большинство граждан воспринимают дебетовую карту исключительно как электронный кошелек для получения зарплаты и совершения повседневных покупок. Однако при правильном подходе этот базовый финансовый инструмент способен приносить стабильный ежемесячный доход. Современная конкуренция между банками заставляет их предлагать клиентам гибкие программы лояльности, повышенный кешбэк и проценты на остаток средств. Главная задача держателя карты - детально разобраться в условиях и адаптировать...