Банковская лояльность: почему мы годами сидим в «невыгодном» банке
Мы привыкли жаловаться на свой банк: «кешбэк урезали», «проценты смешные», «приложение зависает». Но при этом продолжаем хранить там деньги, получать зарплату и оплачивать счета. Знакомо?
Цифры подтверждают: 94% россиян выбрали один банк, где совершают все финансовые операции. И это не просто привычка — такой банк становится центром финансовой жизни. При этом около 60% респондентов допускают смену основного банка, если другой предложит более интересные условия. Парадокс: готовность сменить есть, а реальных переходов мало. Почему?
Почему мы не меняем банк?
Привычка и удобство — главный якорь. 58% россиян выбирают банк из-за удобного мобильного приложения, 46% — из-за выгодных условий, а 45% остаются просто по привычке или из-за зачисления зарплаты. Банк становится частью рутины: зарплата приходит сюда, кредит погашается здесь, коммуналка оплачивается там. Менять всё это — как переезжать в другой город.
Доверие. За последние 10 лет доверие к банкам выросло с 67% до 77%. Но это доверие — к конкретному банку, с которым вы уже знакомы. Новый банк нужно изучать, проверять, привыкать. 13% россиян не меняют банк именно из-за недостаточного уровня доверия к альтернативам.
Страх технических сложностей. Переход кажется бюрократическим квестом: сменить реквизиты для зарплаты, перенастроить автоплатежи, уведомить контрагентов. Хотя на самом деле сменить банк для зарплаты можно, написав заявление за 5 дней до выплаты — это ваше право по статье 136 ТК РФ. А перевести пенсию или соцвыплаты — через портал «Госуслуги».
Выгодные тарифы больше не драйвер. По данным НАФИ, значение «выгодных тарифов» как драйвера лояльности резко упало — с 22% до 5%. Клиенты перестали бежать за лучшей ставкой. На первый план вышли надёжность (15%), удобство цифровых каналов (11%) и наличие небанковских сервисов (рост с 1% до 10%).
Что изменилось в 2026 году?
Банки сокращают программы лояльности. В 2026 году ожидается внедрение более строгих требований для получения бонусов и уменьшение кешбэка. Объём поощрений клиентам в 2025 году достиг 450–500 млрд рублей — вдвое больше, чем в 2023-м. Но щедрый кешбэк уходит в прошлое.
Клиенты хотят не денег, а сервисов. 60% россиян готовы сменить банк ради персонализированных предложений и нефинансовых сервисов. В топе востребованных — заказ продуктов и еды (56%), бронирование отелей и билетов (49%), покупка электроники (46%).
Банки маркетплейсов растут, но им не доверяют. 74% респондентов уже являются клиентами банков маркетплейсов, но 85% не считают их полноценной альтернативой традиционным банкам. Главный барьер — восприятие надёжности.
Что делать, если вы задумались о смене?
· Начните с малого. Откройте карту в другом банке, попробуйте приложение, переведите часть расходов.
· Проверьте, за что вы платите. Сравните условия по вкладам, кешбэку и комиссиям. Возможно, вы переплачиваете за то, что в другом банке дают бесплатно.
· Перенесите зарплату. Напишите заявление в бухгалтерию за 5 дней до выплаты — и всё.
· Переведите соцвыплаты. Это можно сделать через «Госуслуги» за пару минут.
А как у вас? Вы давно задумывались о смене банка или остаётесь верны своему?

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.

Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Многие сейчас задумываются, как выбрать карту, которая принесла бы наибольшую выгоду. Сайты наполнены различными предложениями, ставками и процентами. Для своего ежедневного пользования я выбрала карту т банка, которая, как мне кажется, предлагает наибольшее количество выгодных предложений.
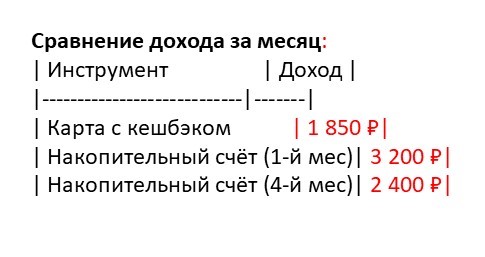
Вопрос выбора между картой с кешбэком и накопительным счётом рано или поздно встаёт перед каждым, кто хочет тратить деньги с умом. Оба инструмента помогают сэкономить, но работают по-разному. Я разобрал их плюсы и минусы, посчитал на реальных цифрах и сделал конкретный алгоритм для разных ситуаций.
Решили мы тут с мужем, что пора «взрослеть». Ну, знаете, как в тех красивых видео в соцсетях: уютная кухня, два ноутбука, чашка латте и табличка в Excel под названием «Финансовая стратегия семьи». Мы же люди современные, осознанные, не какие-то там дикари, которые просто сваливают деньги в общую кучу и надеются на чудо.

Я к вам без кэшбэка. Хочу осветить вот какую тему.
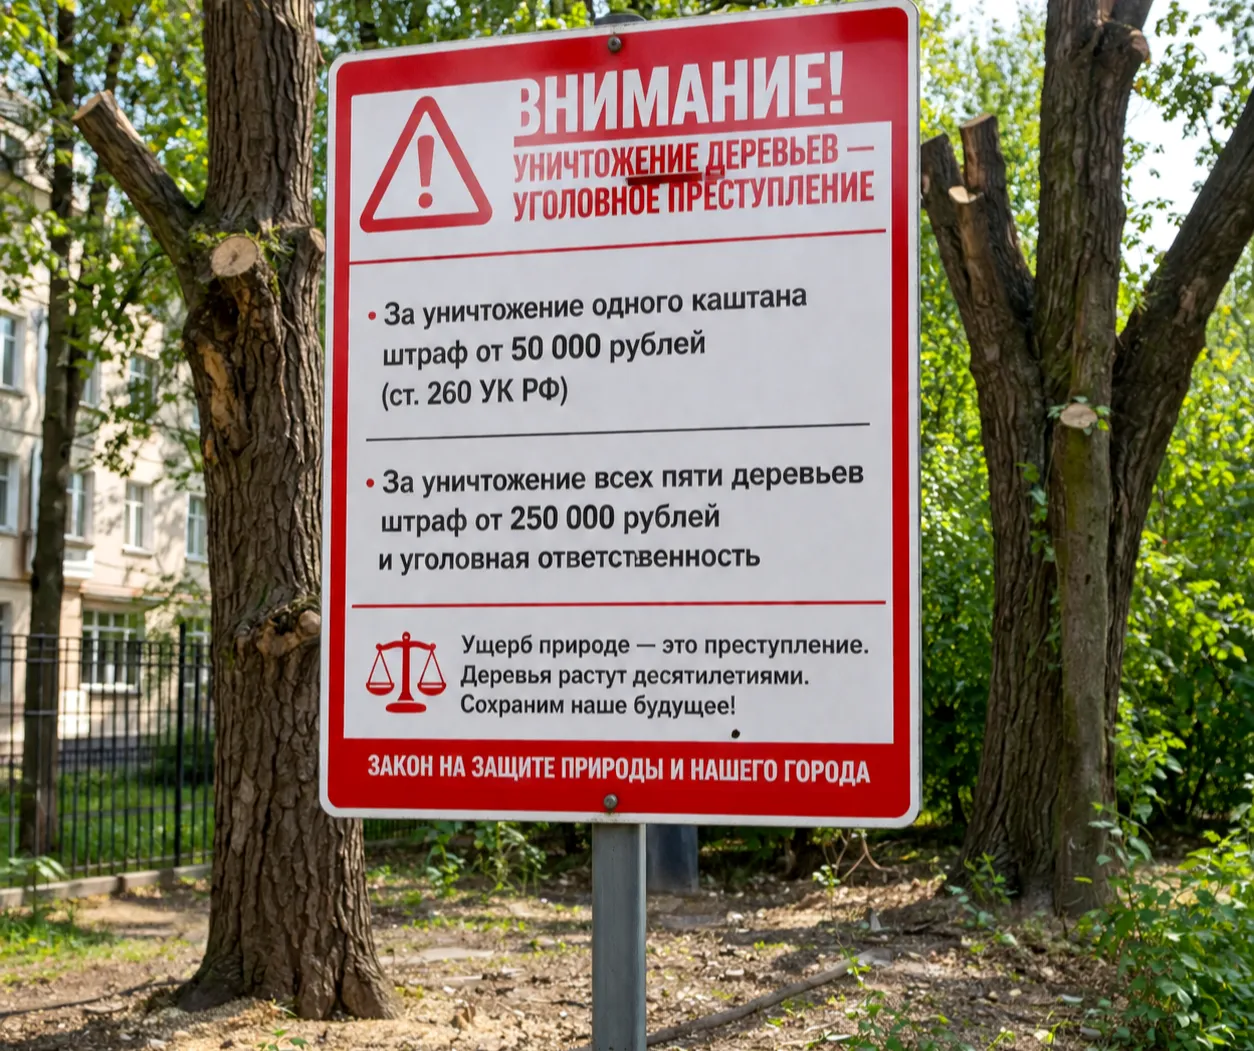


Кстати, забыла про рябину. Ее спилили начисто. Вот так. По закону, спилить дерево даже в пределах своего участка можно, но оно должно быть засохшим; законно можно пилить яблоню, грушу, вишню.
Либо совсем ничего не сажать.
Три часа от дома, разгар отпускной трассы — и колесо со звуком выстрела уходит в обочину. Или индикатор температуры двигателя медленно, но уверенно ползёт в красную зону.
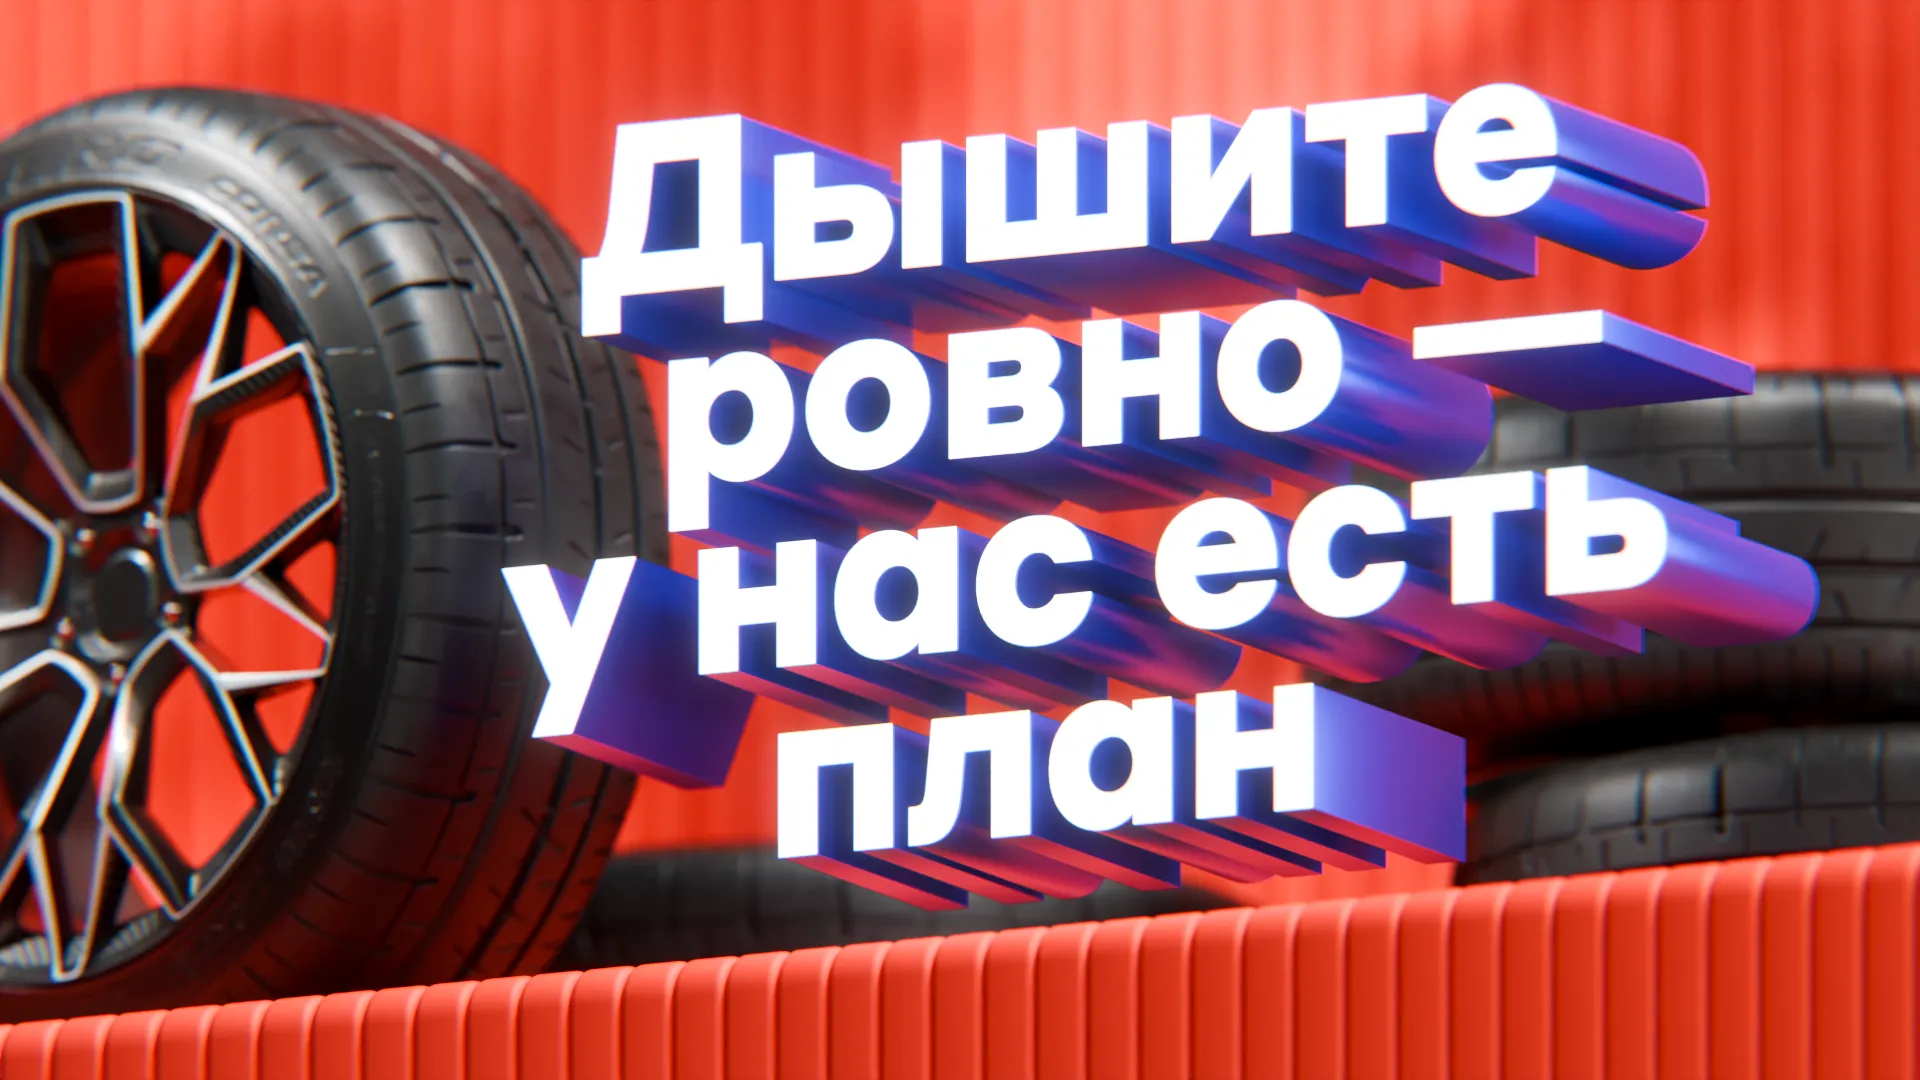
Каждый год я говорила себе:
Раньше я никогда не задумывалась, насколько важно читать условия банковских продуктов. Казалось, что это длинный текст мелким шрифтом, который все равно никто не открывает. Но одна ситуация полностью изменила мое мнение. 🤷♀️
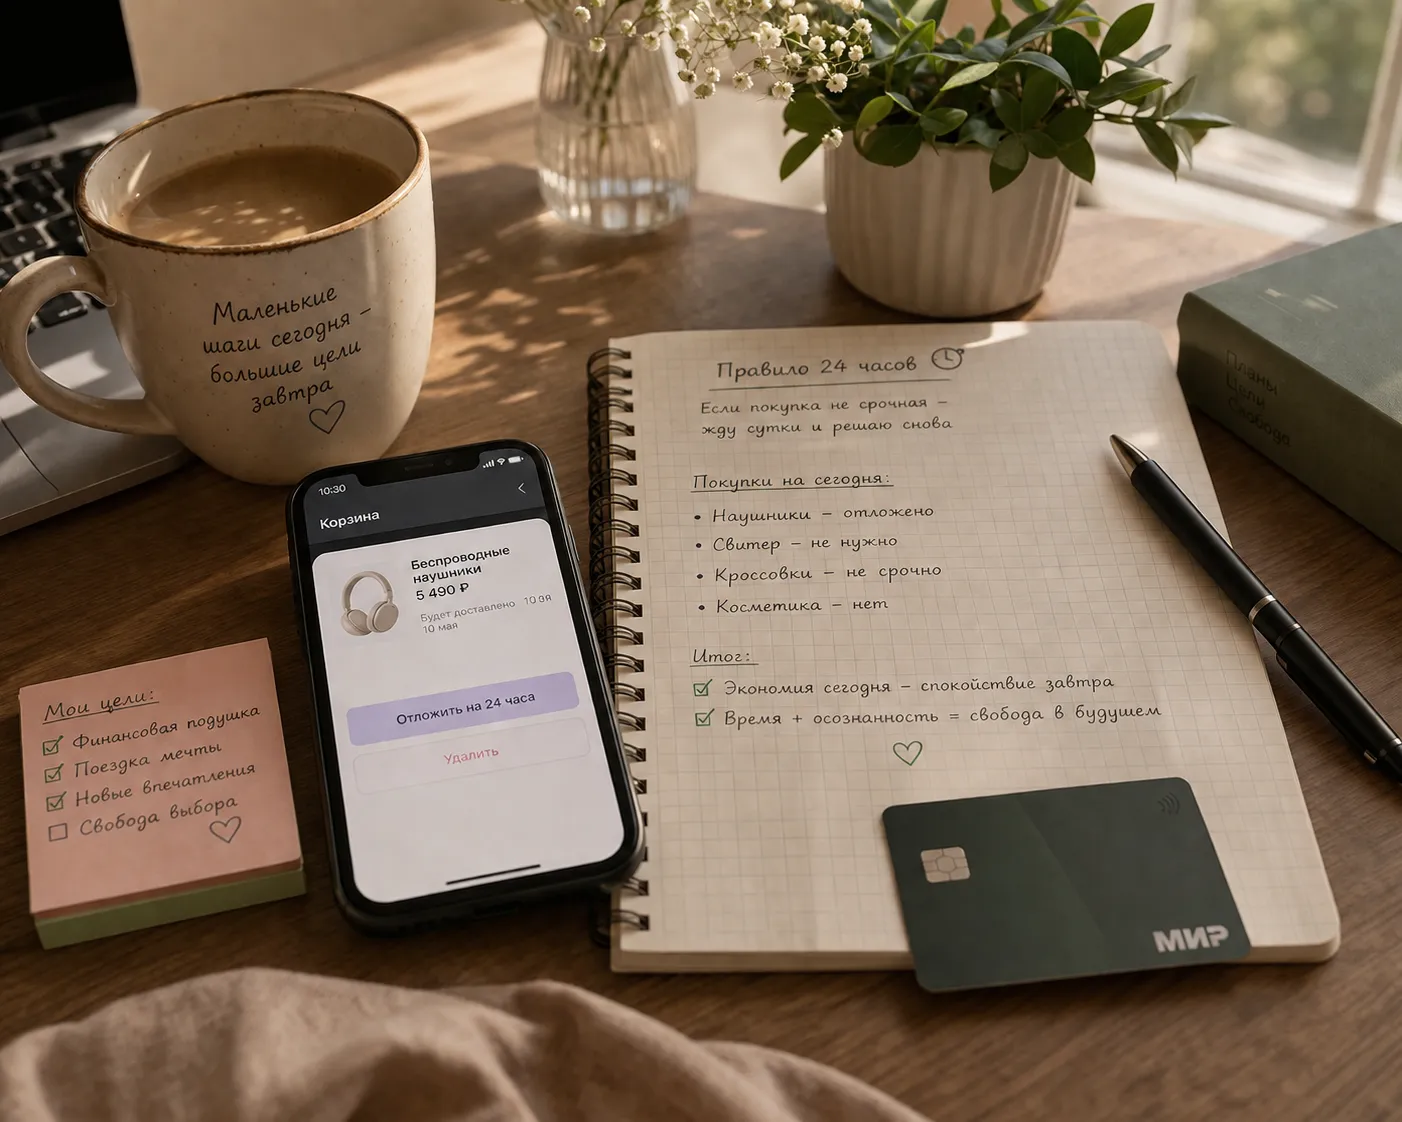
Раньше я часто покупала вещи спонтанно. Достаточно было увидеть скидку или красивую рекламу — и через несколько минут заказ уже был оформлен. Казалось, что без этой покупки просто нельзя обойтись. Но через пару дней понимала, что вещь не такая уж и нужная. 🤷♀️
Не секрет, что многие из нас азартны, и хотели бы получать приятные сюрпризы и подарки. Например, выиграть какой-то приз в игре или в лотерее. Эту нашу склонность заметили маркетологи и активно используют и в банковских приложениях и в магазинных.
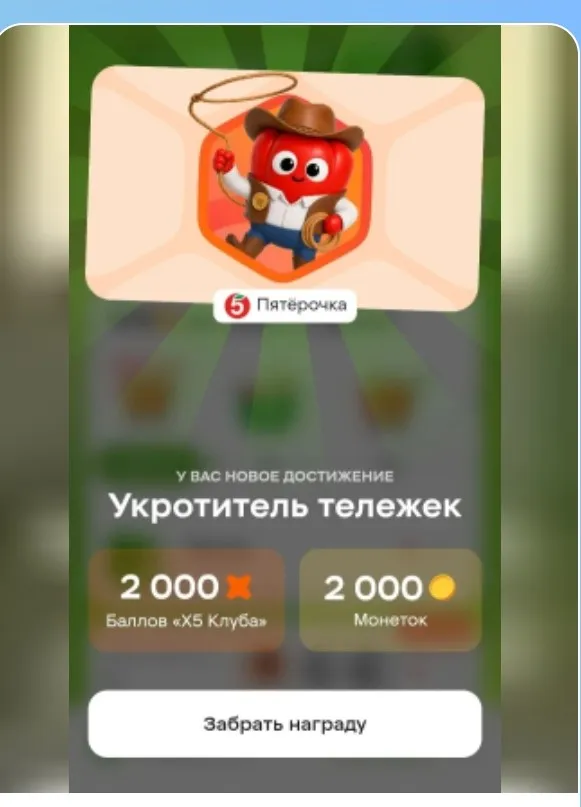

Посмотрела сейчас, у меня чтобы получить достижение укротитель тележек нужно купить 60 РАЗНЫХ товаров в одном чеке, это как вообще, на мой взгляд это не совсем реально!
В 19 лет я поняла, что финансовая грамотность — это не про большой доход, а про привычки. Я студентка, поэтому мои доходы не всегда одинаковые: в один месяц могу получить около 25–30 тысяч рублей, в другой — меньше. Именно поэтому пришлось учиться распоряжаться деньгами.