


Как я выбирал вклад под высокий процент и чуть не потерял доход
Как я чуть не потерял 15 000 рублей на «выгодном» вкладе: мой опыт и работа над ошибками
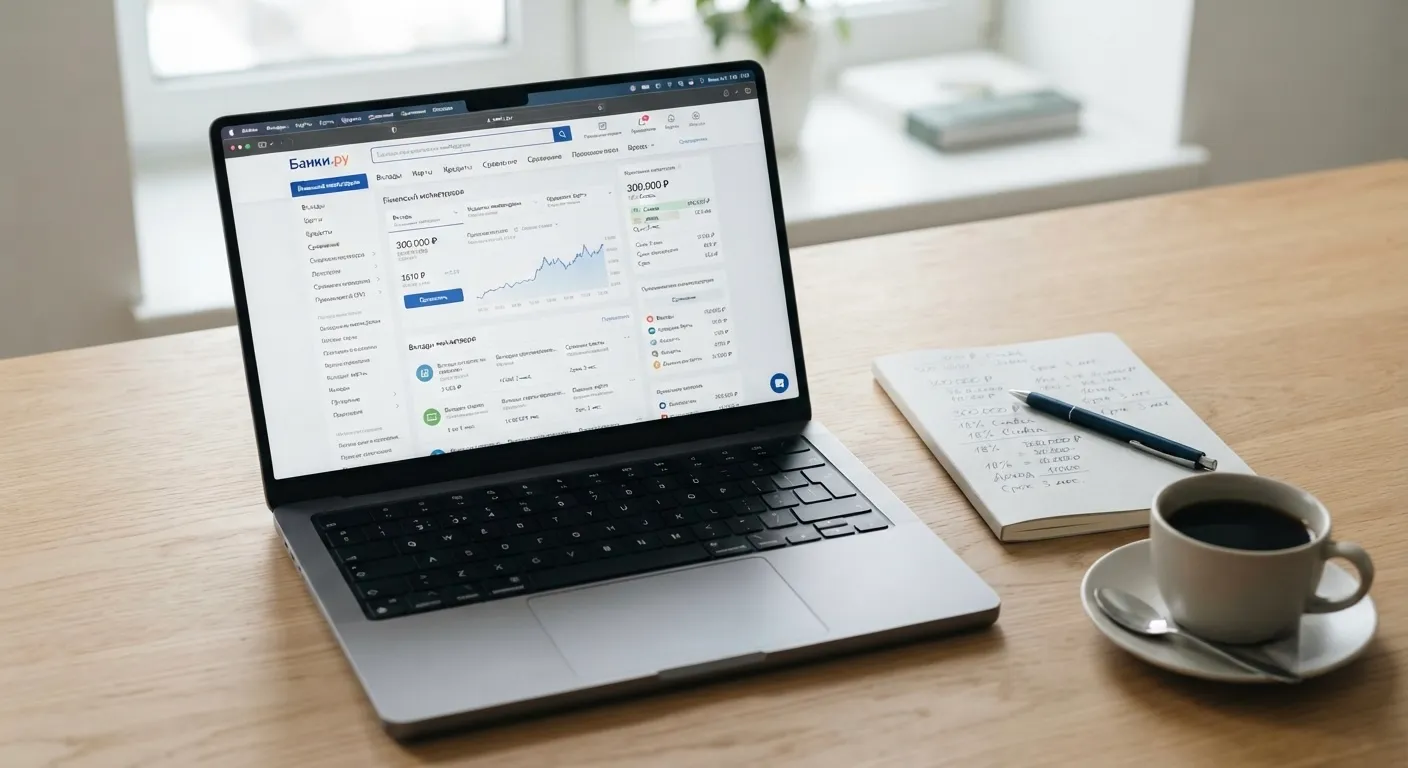
Месяц назад у меня высвободилась сумма в 300 000 рублей, которую я решил положить на депозит на 3 месяца. На рынке сейчас много заманчивых предложений, и я чуть было не попался на удочку «призрачных» процентов.
Изначально я хотел открыть вклад в первом попавшемся банке с рекламы, где сулили 20% годовых. Но когда начал внимательно читать договор, вскрылись неприятные детали: максимальная ставка действовала только при оформлении платной подписки за 5 000 рублей в месяц и покупке страхования жизни еще на 10 000 рублей. В итоге вся математика «сгорала».
Я решил подойти к вопросу системно и воспользовался агрегатором, чтобы отфильтровать предложения без скрытых комиссий. Сравнить актуальные ставки и подобрать надежный вариант мне помог сервис Вклады на Банки.ру.
https://www.banki.ru/products/deposits/
В итоге я выбрал другой банк: там ставка чуть ниже (18% годовых), но зато без дополнительных платных опций и с выплатой процентов в конце срока.
Мои главные выводы:
Всегда читайте сноски мелким шрифтом внизу страницы — именно там прячется информация о дополнительных услугах.
Считайте чистую доходность за вычетом всех навязанных подписок и страховок.
Не гонитесь за максимальным процентом на коротких срезках, если условия кажутся слишком сложными.
А вы сталкивались с тем, что реальные условия по вкладу отличались от рекламных листовок?

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

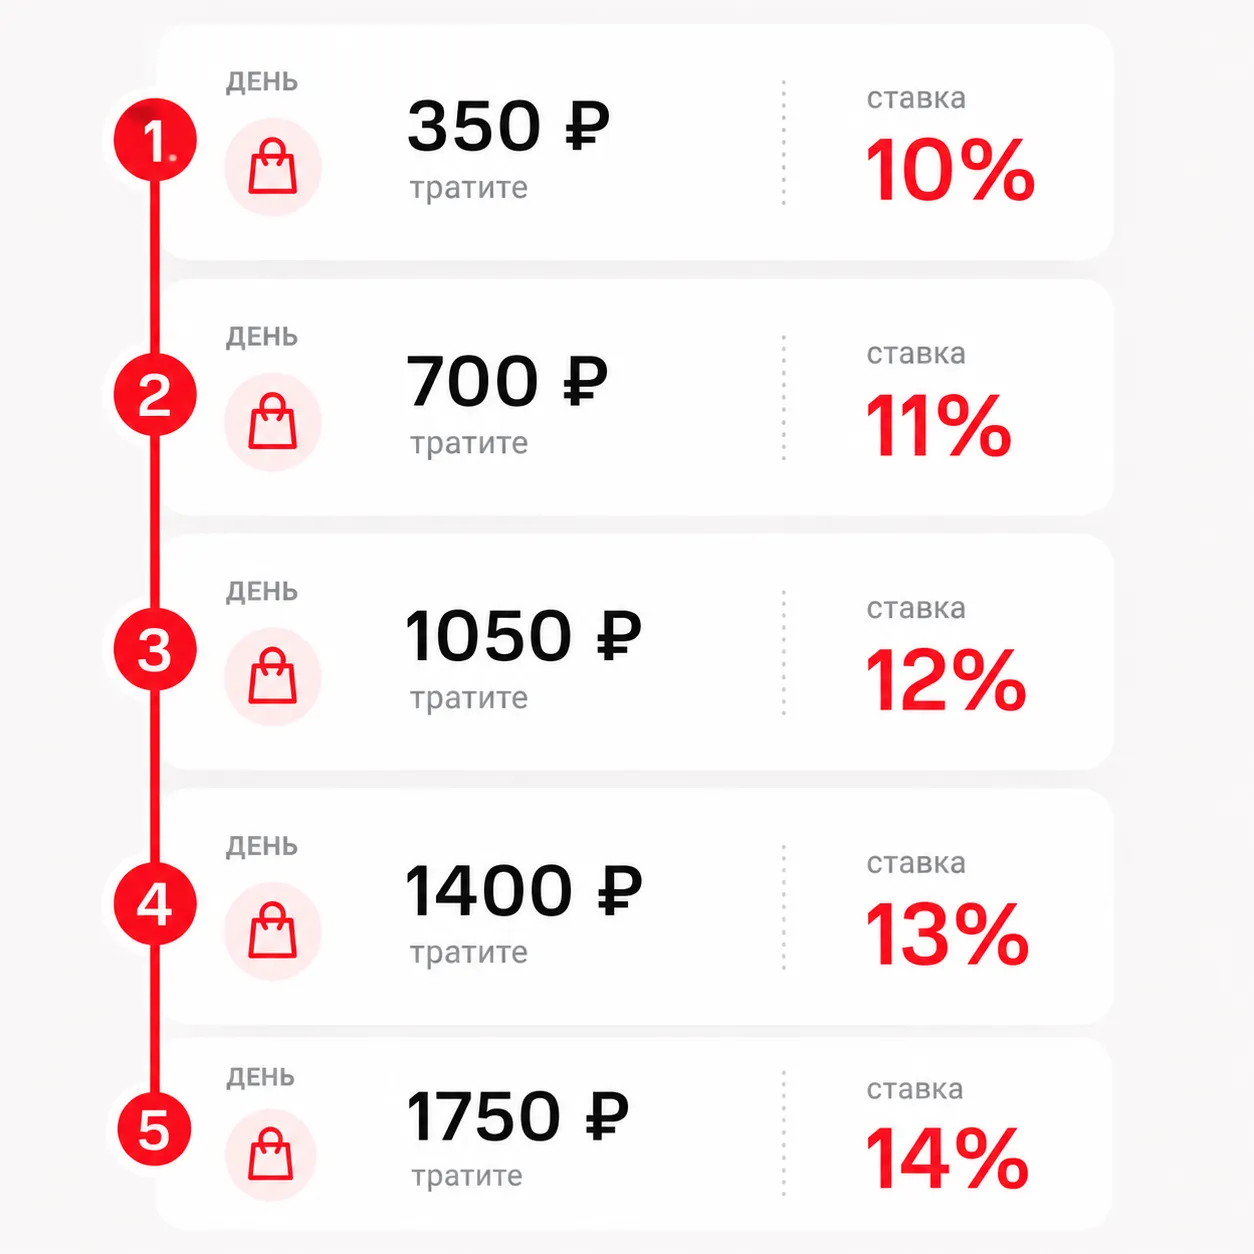
Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

4 июля 2026 года президент подписал закон о жилищных вкладах. С 1 января 2027 года россияне смогут заключать с банками договоры жилищных сбережений (ДЖС). Новый инструмент позиционируют как гибрид вклада и накопления на квартиру. Но так ли он выгоден, как обещают? Разбираем условия, отличия от обычного депозита и кому это действительно может пригодиться.
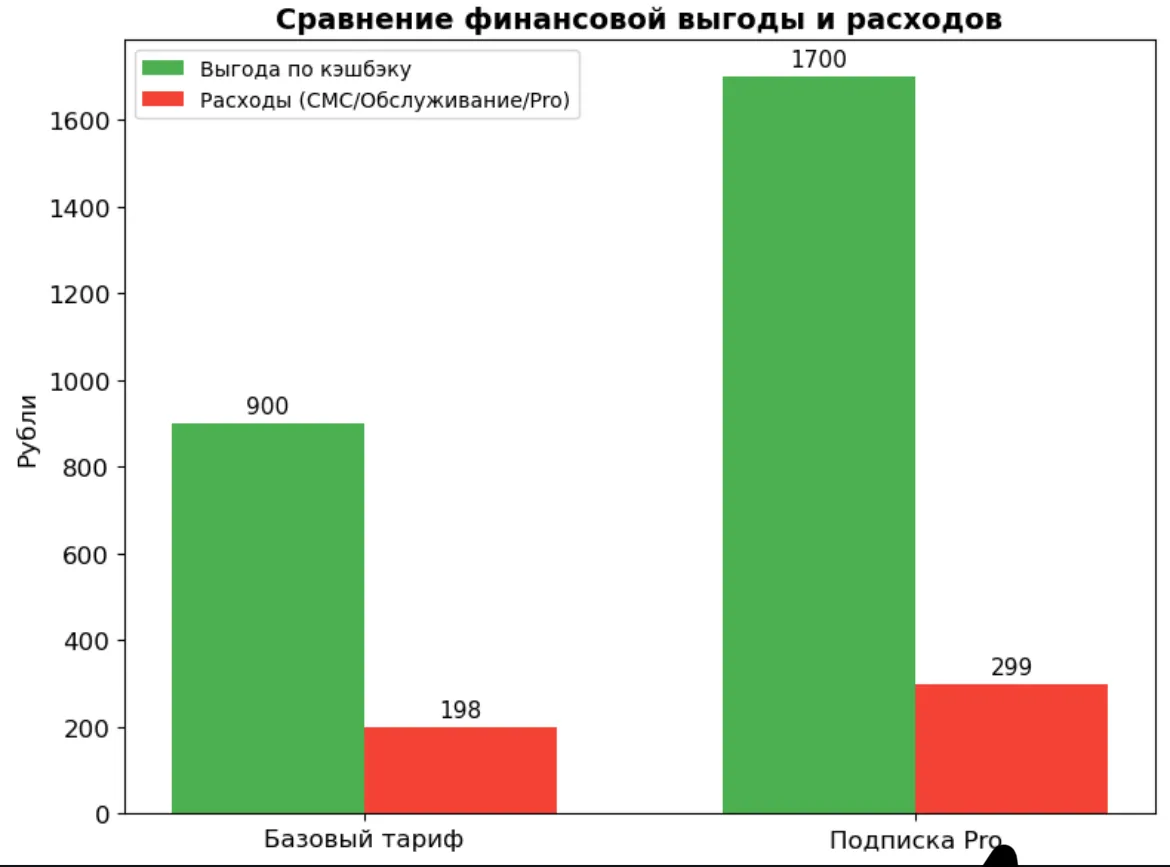
Платные подписки часто кажутся лишней тратой денег. Я тоже долго думал, зачем мне платить за подписку Pro 299 рублей в месяц, если картой Т-Банка можно пользоваться бесплатно? Но когда сел и посчитал свои расходы, понял, что без подписки я просто дарил банку деньги.Вот 3 простые фишки подписки Pro, на которых я лично экономлю каждый месяц без всяких кредитов и сложных схем.1. Полное обнуление платы за банк без подписки банк каждый месяц незаметно списывает с карты деньги за базовые услуги: 99...
Развитие цифровых технологий полностью меняет формат взаимодействия человека и финансовых организаций. Еще несколько лет назад для открытия вклада под выгодный процент нужно было лично посещать отделение конкретного банка, везти туда наличные или платить огромные комиссии за межбанковский перевод. Сегодня в России активно развивается система финансовых маркетплейсов - специальных регулируемых платформ, которые позволяют дистанционно сравнивать и приобретать финансовые продукты десятков разных...
Когда читаю в сети отзывы людей, которые держат деньги под условные 6-9% годовых на обычном накопительном счете, или пишут, что "все пропало, инфляция", эта пассивная стратегия меня удивляет. В финансовых вопросах помогает творческий подход. Существует масса легальных способов иметь эффективную ставку, приближенную к ключевой. Нужно считать, изучать условия и комбинировать инструменты.


Очень классный пост! И карта неплохая с хорошей программой лояльности. Всегда с удовольствием Вас читаю. Есть несколько авторов, которых я никогда не пропущу - Вы в первых рядах. Плохо, что у меня времени в обрез. Побольше Вам лайков, просмотров и заслуженной победы🏆
Многие до сих пор боятся кредитных и дебетовых карт, считая их финансовой ловушкой. Но если пользоваться ими с умом, на банках можно отлично зарабатывать. Я активно пользуюсь самыми разными предложениями, но Т-Банк (бывший Тинькофф) и Альфа-Банк — это мои самые любимые карты, ибо они приносят реальный доход. Рассказываю на своем опыте, как превратить этот пластик в источник выгоды.Т-Банк: спасает наличными и радует «Кэшбэком дня»У Т-Банка я использую как кредитную, так и дебетовую карту. У них...
В последние месяцы, когда рынок кредитования зажат высокими процентами, наткнуться на «выгодное» предложение по перекредитованию кажется настоящей удачей. На текущий момент, когда большинство банков выдают потребительские займы под космические проценты, даже небольшая скидка по ставке выглядит спасительным кругом. У меня была ситуация пару месяцев назад: висел остаток по старому потребкредиту на 700 тысяч рублей под 24,5% годовых. И тут мне приходит «персональное» предложение от другого...
Я несколько лет активно пользовался кредитной картой с длинным беспроцентным периодом для оплаты всех повседневных покупок. Я строго следил за графиком выплат и никогда не платил банку проценты.
По своей ошибке забыл выбрать категории кэшбека на месяц. Да, понимаю, что моя ошибка, но ниже ситуация, как банки по разному к клиентам относятся.
Еще пару лет назад я выбирала банковскую карту очень просто: если ее советовали друзья или она была популярной, значит, можно оформлять. Мне казалось, что все карты примерно одинаковые.
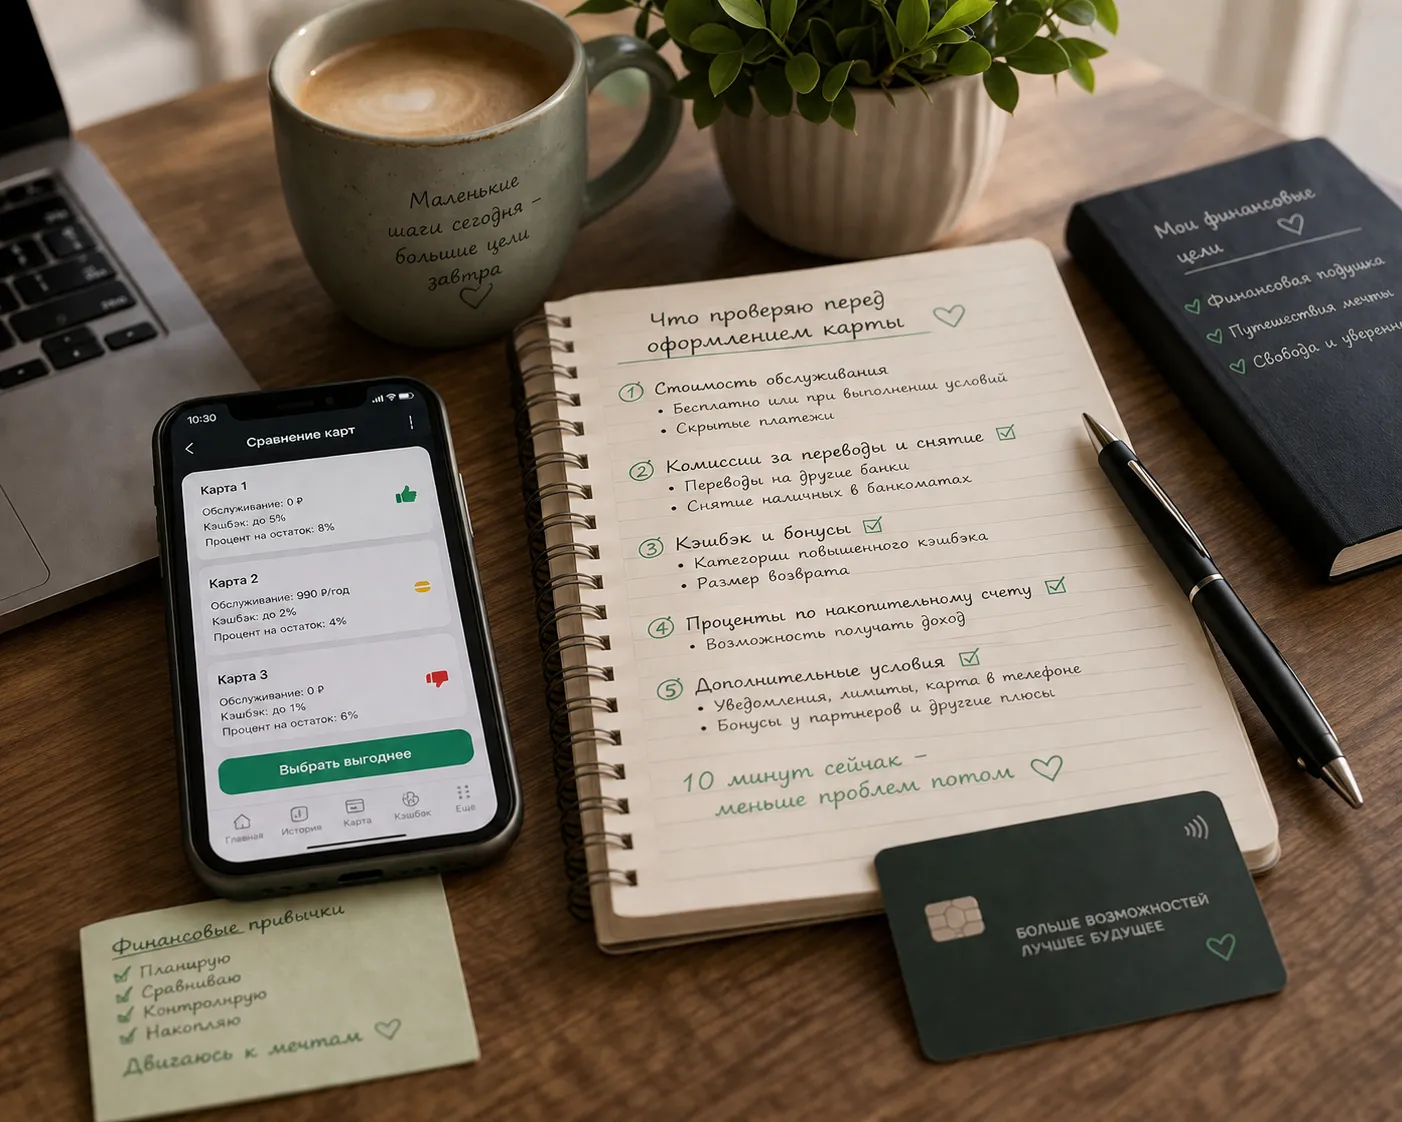
Вклад под 20% — это круто, но инфляция и привычки могут съесть всю выгоду. Эксперты Банки.ру выделяют три главные «дыры» в бюджете россиян .