Что такое показатель долговой нагрузки (ПДН)
ПДН — это доля ежемесячного дохода, которую клиент тратит на выплаты по долгам. Банки и МФО рассчитывают его, чтобы оценить платёжеспособность заёмщика и снизить риски просрочки или невозврата долга
Как рассчитывают ПДН
Формула простая:
ПДН = (сумма ежемесячных платежей / средний доход за месяц) × 100 %.
В платежи включают кредиты, ипотеку, займы в МФО, минимальные выплаты по кредиткам, рассрочки. Даже неиспользуемый лимит по карте банки могут учитывать как потенциальную нагрузку. Доход берут подтверждённый: зарплату, пенсию, доходы от бизнеса и т. п.
Нормативы Центробанка и уровни нагрузки
Банк России регулирует выдачу рискованных кредитов через макропруденциальные лимиты и надбавки к коэффициентам риска. Кредиты заёмщикам с ПДН выше 80 % почти не выдают, а с ПДН 50–80 % попадают под ограничения.
Уровни ПДН:
- до 30 % — низкий, комфортный уровень;
- 30–50 % — умеренный, обычно допустим;
- 50–80 % — высокий, растёт риск проблем;
- свыше 80 % — критический, кредит выдавать нельзя.
Пример: при платежах 40 000 руб. и доходе 80 000 руб. ПДН равен 50 %.
Чем опасна высокая нагрузка
При высоком ПДН на повседневные траты остаётся мало средств. Даже небольшое снижение дохода или непредвиденные расходы могут привести к просрочке, росту долга из‑за штрафов и ухудшению кредитной истории. Опасная ситуация — «долговая спираль», когда новые займы берут для погашения старых, а условия становятся хуже.
Влияние на одобрение кредита и ставки
Высокий ПДН снижает шансы на одобрение и ухудшает условия: ставку повышают, сумму и срок уменьшают. При низком ПДН банки предлагают более выгодные условия.
Когда пора снижать ПДН
Стоит задуматься о снижении нагрузки, если:
- трудно вносить платежи;
- новые займы идут на покрытие старых;
- нет финансовой подушки;
- расходы растут, а доход — нет.
Критический уровень — свыше 70–80 %: без мер (рост дохода, рассрочка) рассчитаться почти невозможно.
Как снизить ПДН
- Увеличить официальный доход: найти подработку, оформить трудоустройство, подтвердить дополнительные доходы
- Погасить действующие кредиты: даже частичное досрочное погашение снизит ежемесячные платежи.
- Рефинансировать или реструктурировать долг: получить новый кредит на более выгодных условиях, объединить платежи, уменьшить ежемесячный взнос.
- Закрыть ненужные кредитные карты или снизить лимиты: это уменьшит расчётную долговую нагрузку.
Контролируйте ПДН, чтобы сохранять финансовую стабильность и доступ к финансовым продуктам на хороших условиях. Если сейчас не хватает средств — важно сначала оценить долговую нагрузку: это поможет избежать рисков и подобрать оптимальное решение

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Пока общая безработица в России бьёт исторические рекорды, молодёжь всё чаще остаётся за бортом рынка труда. В мае 2026 года без работы остались 353 тысячи россиян в возрасте от 15 до 25 лет - почти на четверть больше, чем годом ранее. При этом общая безработица в стране опустилась до 2,1% - минимального значения за всю историю наблюдений. Доля молодых людей среди всех безработных выросла с 17,3% до 22%. Парадокс налицо: рабочих рук не хватает, но молодёжь не может трудоустроиться.
Девочки, хочу поделиться способом, который в последнее время стал для меня настоящей находкой.
Мы часто не замечаем, как мелкие траты «съедают» бюджет. Кофе на вынос, подписки, которые не используешь, или вещи с распродаж «на всякий случай». Как перестать сливать деньги и начать откладывать? Делюсь проверенной схемой.
Звучит странно, правда? Но это парадокс бедности.
Все мы любим слово «скидка», но настоящая экономия — это не спонтанная распродажа, а система. Я собрал 5 рабочих стратегий, которые реально сберегут ваш бюджет без чувства лишений.
Надоели постоянные пустые звонки от Совкомбанка. Звонят и бросают трубку. Бесит!!!
Мы так привыкли к тому, что баланс всегда на виду: открыл приложение - и сразу видишь, сколько осталось на карте, сколько лежит на вкладе, сколько набежало процентов. Банковские дизайнеры специально делают эти цифры крупными и яркими - чтобы всё было понятно и под рукой. Но именно эта наглядность в неподходящем месте может стать первой ступенькой к потере денег. Если кто‑то рядом мельком увидел сумму на вашем экране - этого порой достаточно, чтобы запустить сложную схему обмана. Разберём, почему...
Представьте: вы открываете приложение, а оно не просто показывает баланс, а говорит: «Вы переплачиваете за мобильную связь, вот три тарифа дешевле» или «Через два месяца у вас закончится подписка, но я уже подобрал альтернативу». Это не фантастика - это банк будущего, каким его видят аналитики.
На бумаге у Евросоюза единый рынок финансовых услуг. На практике банковская система остаётся глубоко фрагментированной по национальным границам. Так в чём же отличие и почему «единые правила» не сделали банки одинаковыми?
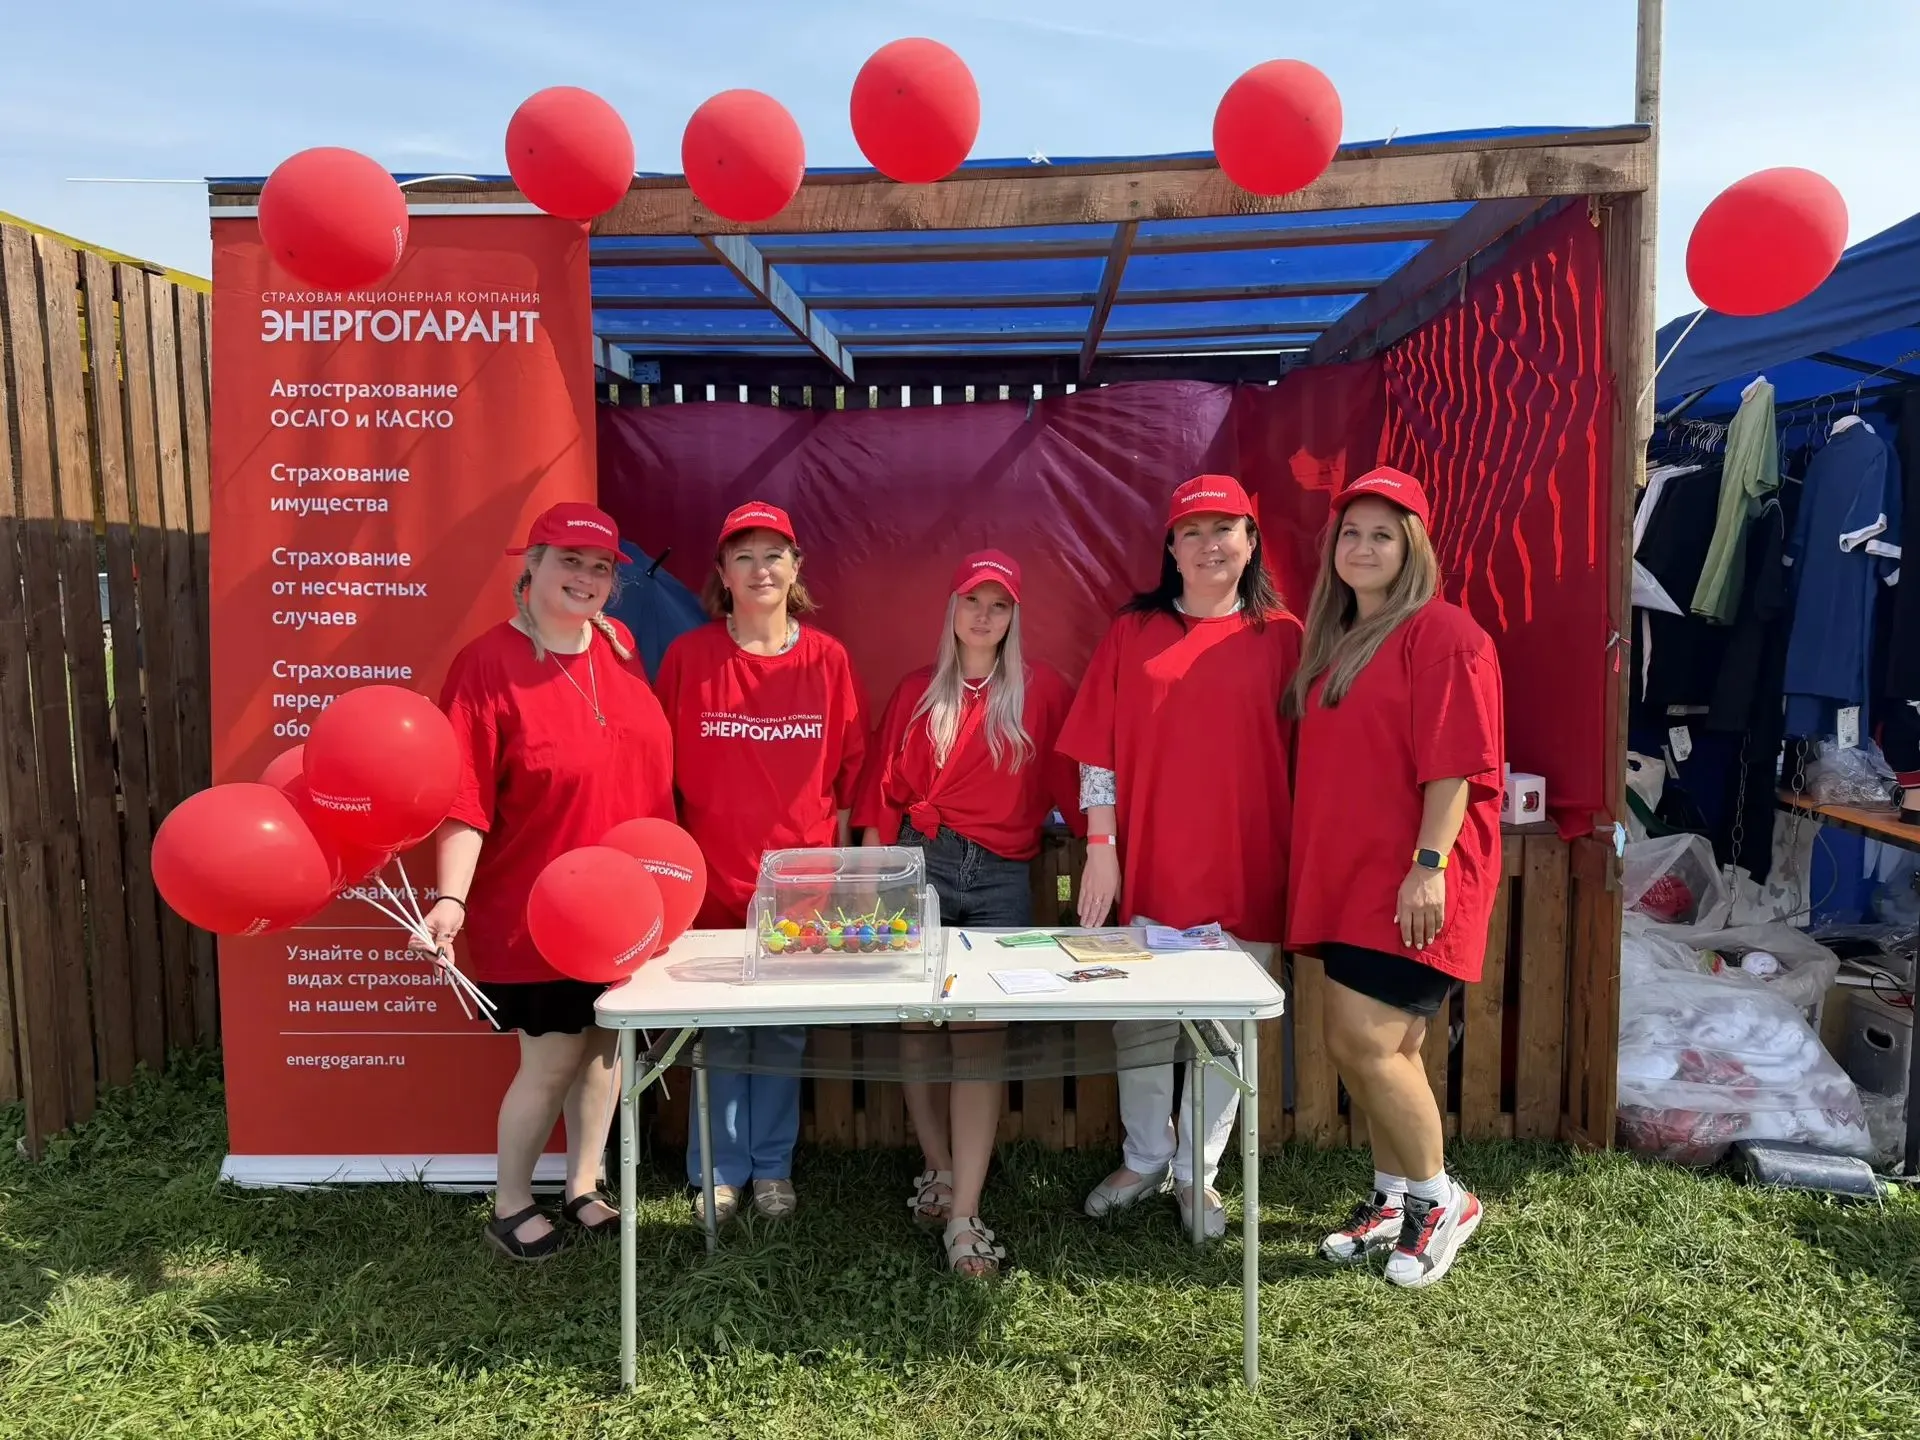
25 июля 2026 года в деревне Мувыр Игринского района Удмуртской Республики прошел IV этнический фестиваль возрожденных деревень «Деревня – душа России». На мероприятие собрались гости из нескольких регионов страны. Страховая компания ЭНЕРГОГАРАНТ выступила партнером фестиваля.