


Как на самом деле начисляются проценты по накопительному счету
- Каким продукт показался на первый взгляд: Когда я впервые открывал накопительный счет со ставкой 15% годовых, я думал, что он работает абсолютно так же, как обычный вклад, только с возможностью в любой момент снимать и пополнять деньги. Логика казалась простой: держишь деньги — получаешь доход, снял часть — проценты просто пересчитаются на оставшуюся сумму
- Как оказалось на самом деле: (главная неочевидная деталь) На практике выяснилось, что у многих банков ставка применяется не к ежедневному остатку, а к минимальному остатку за календарный месяц.Если на начало месяца у вас на счете лежало 100 000 рублей, а 25-го числа вы временно сняли 90 000 рублей на пару дней (оставив 10 000 ₽), банк посчитает минимальным остатком за весь месяц именно 10 000 рублей. Проценты за все 30 дней будут начислены только на эти 10 000 ₽, а не на 100 000 ₽, которые пролежали почти весь месяц. Разница в цифрах:Ожидание (на ежедневный остаток): 100 000 ₽ × 15% / 365 × 25 дней + 10 000 ₽ × 15% / 365 × 5 дней ≈ 1 047 рублей.Реальность (на минимальный остаток): 10 000 ₽ × 15% / 12 месяцев = 125 рублей.Потеря: 922 рубля просто из-за снятия денег в конце месяца.3. Что теперь знаю и делаю (конкретный совет)
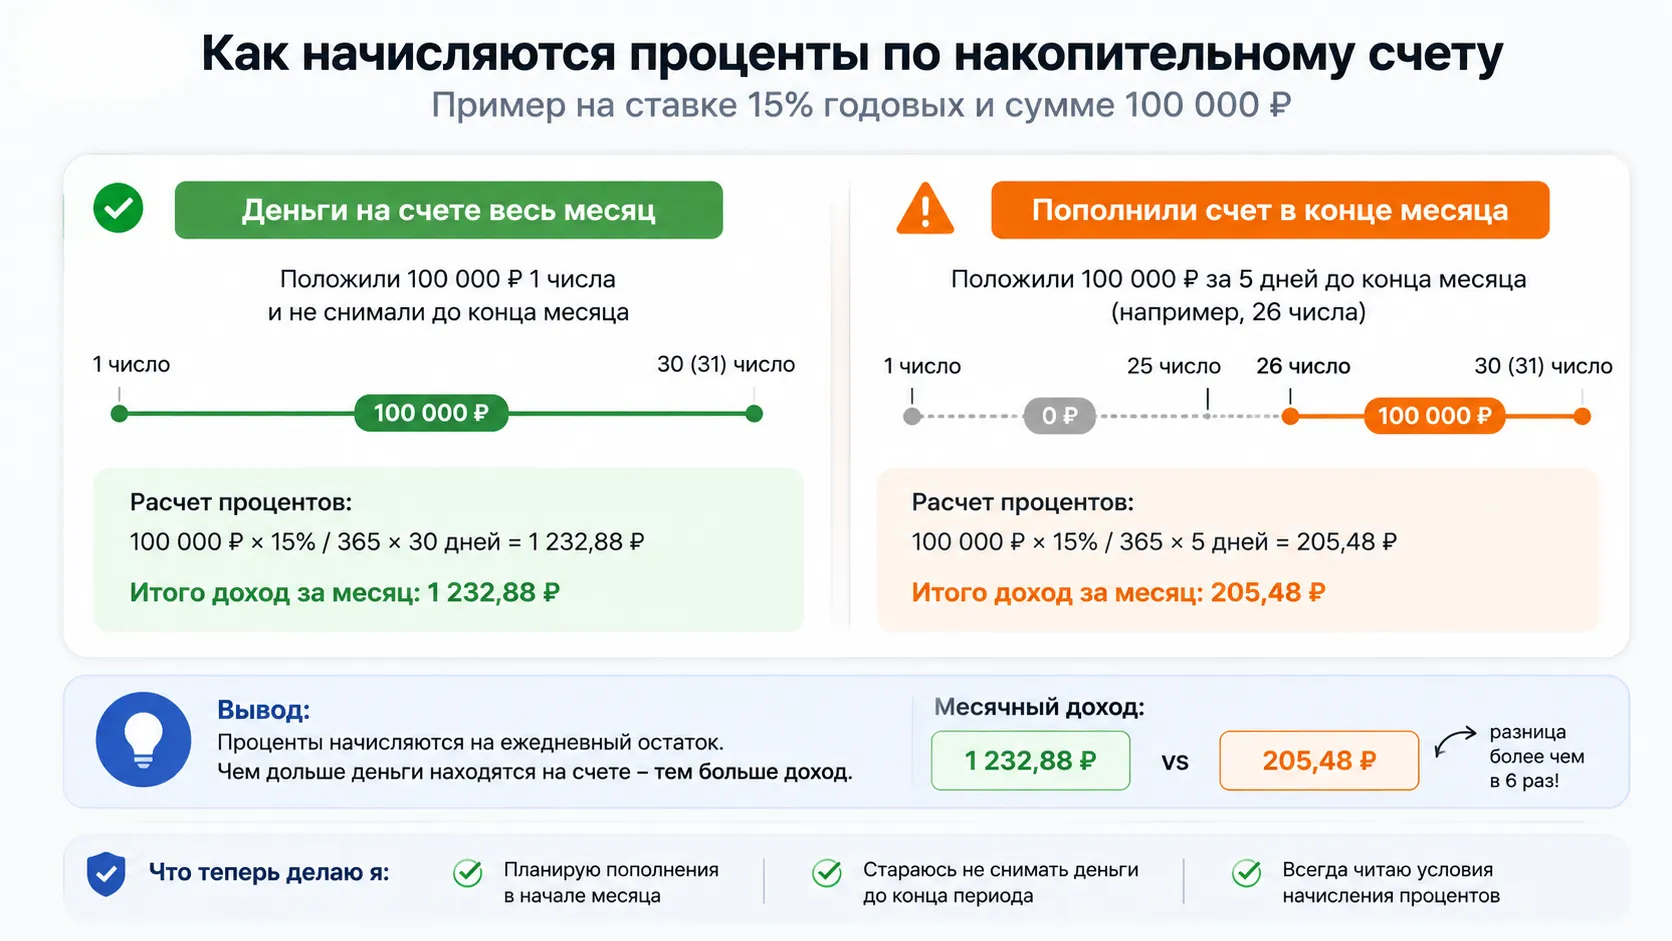
- Чтобы не терять доход, я выработал для себя несколько жестких правил работы с такими счетами: Пополнять счет только в последний день месяца или 1-го числа: Пополнение счета в середине месяца (например, 15-го числа) не увеличит минимальный остаток за текущий месяц — с точки зрения процента эти деньги пролежат бесплатно до начала следующего месяца. Не снимать деньги до конца месяца: Если средства срочно потребовались, лучше снять их в самый последний день месяца или 1-го числа нового периода, когда минимальный остаток на новый месяц еще не зафиксировался. Выбирать счета с ежедневным начислением: При выборе банка я теперь всегда проверяю в условиях формулировку: если написано «начисление на ежедневный остаток» — этот счет подходит для активных трат и пополнений. Если «на минимальный остаток» — использую его строго как «неприкосновенный запас» без снятий в течение месяца.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Когда я впервые оформил кредитную карту, смотрел в первую очередь на очевидные вещи: процентную ставку, кредитный лимит и наличие кэшбэка. А про одну важную деталь вообще не задумывался — про то, как именно работает льготный период.
Процентная ставка по кредиту — не всегда главный показатель. Даже если банк предлагает кредит под привлекательные 0,01%, 4,9% или 9,9% годовых, это еще не означает, что заем действительно выгодный.
Знаете, раньше у меня была такая привычка: как только на карте скапливалась какая-то сумма сверх повседневных трат, я начинал немного нервничать. Казалось, что эти деньги просто висят без дела, а инфляция потихоньку их съедает. Хотелось, чтобы они хотя бы немного работали, но при этом чтобы я мог до них дотянуться в любой момент — ну, вдруг срочно понадобится такси, лекарства или билеты.
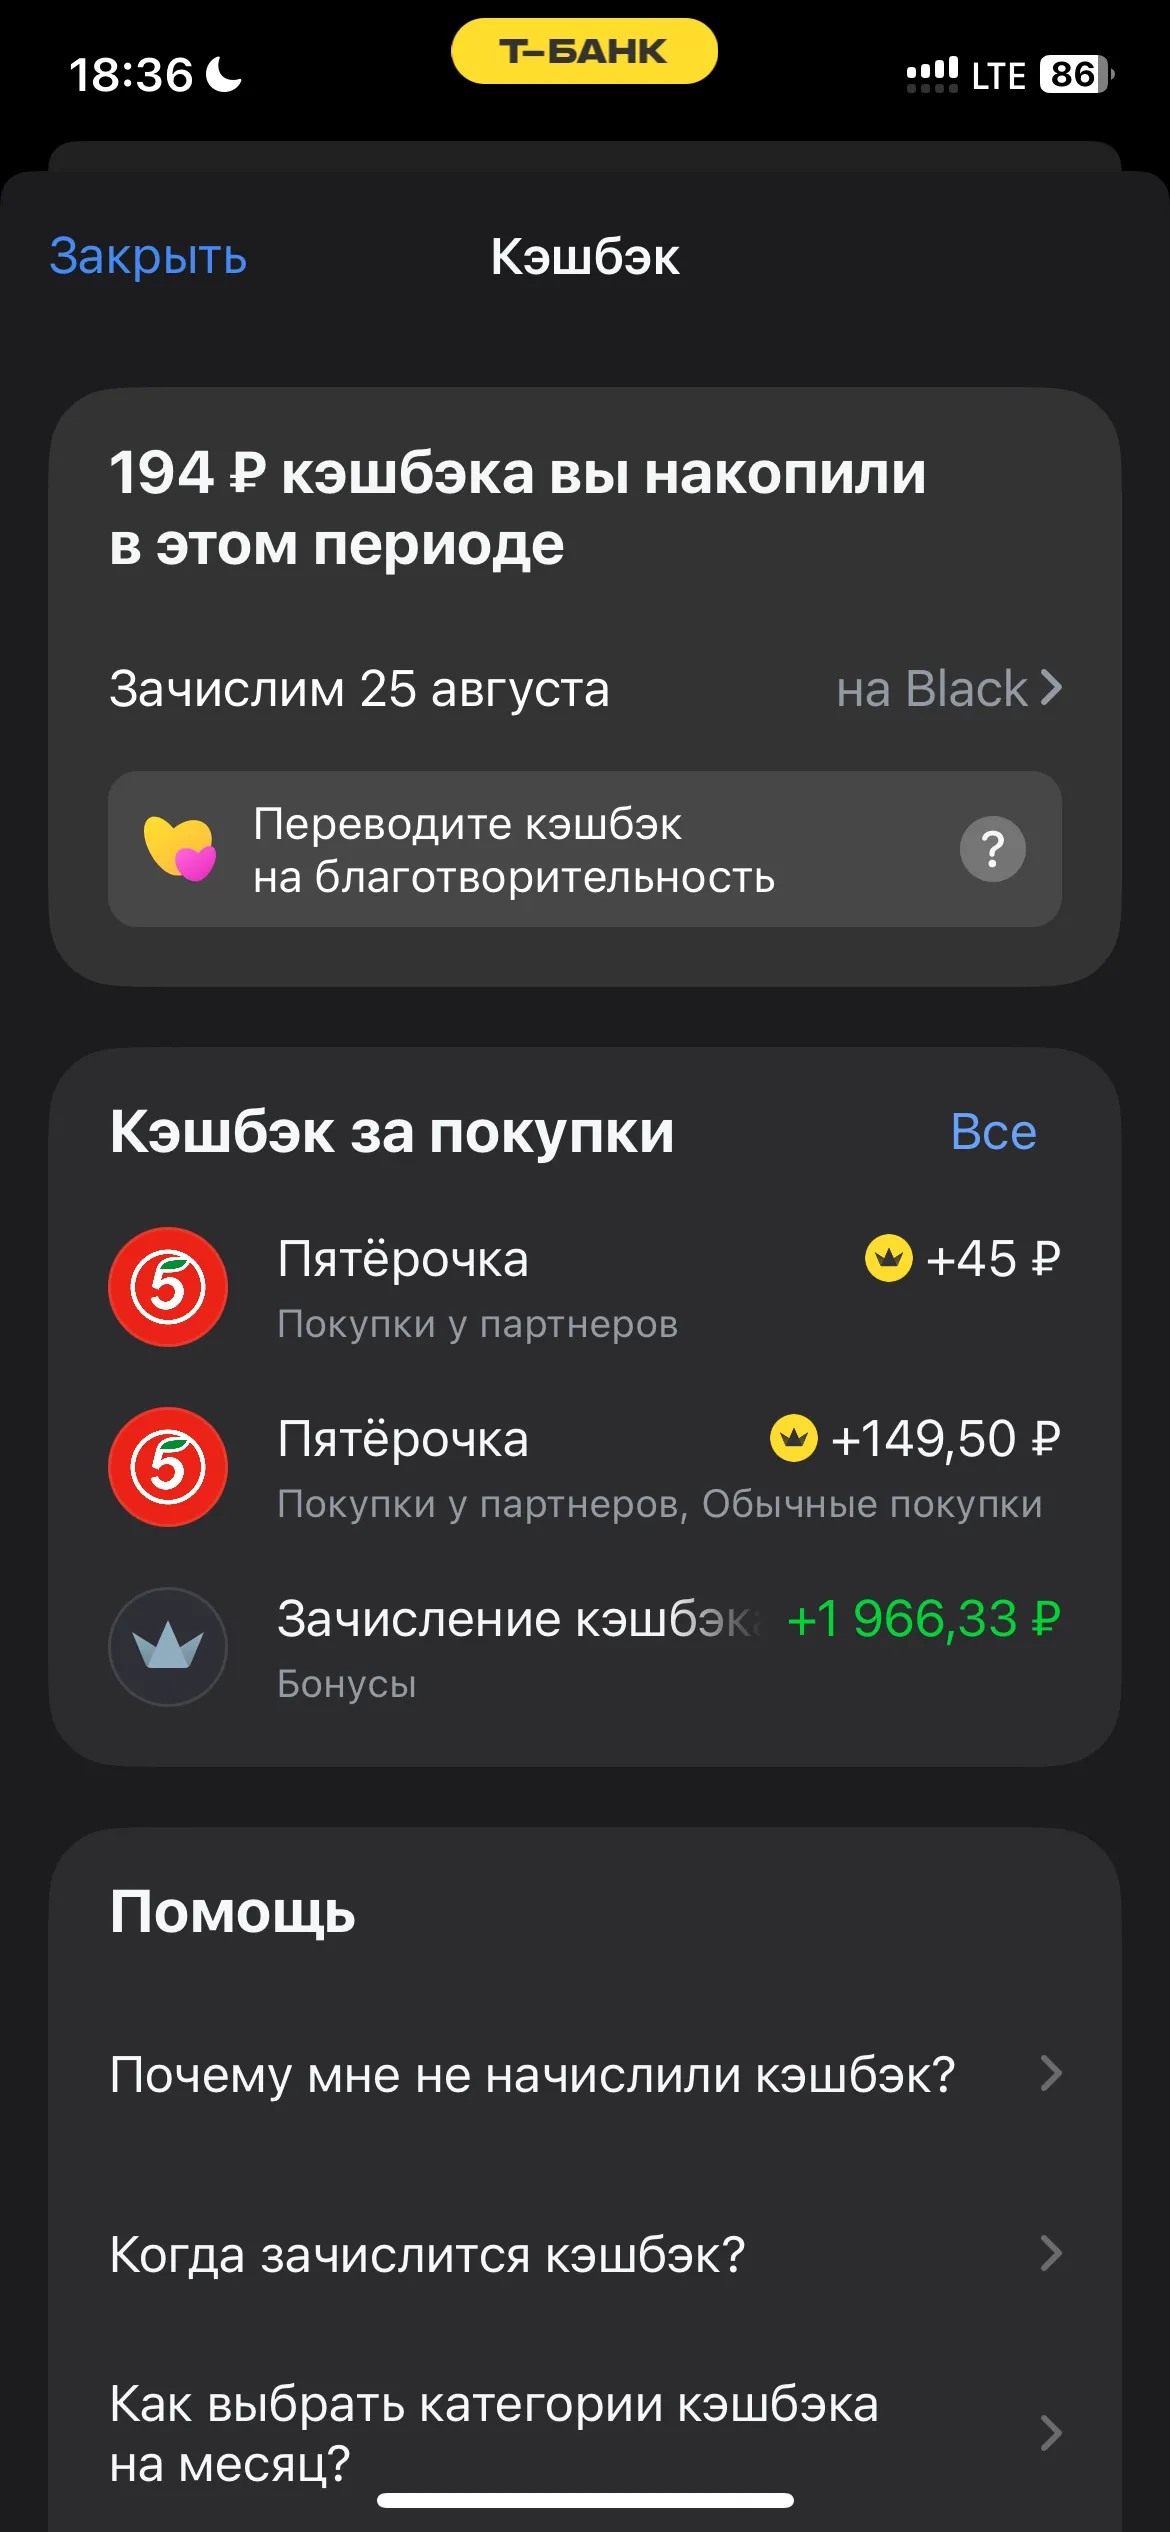
Хочу на своем примере рассказать про дебетовую карту и накопительные счета в Т-Банке. Я активно пользуюсь этим пластиком каждый день, но одну крутую фишку общей доходности понял далеко не сразу.Что казалось сначалаКогда я решал, где выгоднее держать свободные деньги, я оценивал только сухие проценты по обычным классическим вкладам и накопительным счетам. Моя логика была стандартной: открываешь депозит, фиксируешь ставку, а карту используешь для повседневных покупок ради стандартного кэшбэка. Я...
Когда я впервые открыла накопительный счет с высокой ставкой, я искренне радовалась. Думала, вот она идеальная схема: деньги не заморожены как на обычном жестком вкладе, можно свободно снимать и пополнять когда угодно, да еще и процент хороший идет.
Банки всё чаще предлагают повышенный кэшбэк в обмен на поддержание определенного остатка на текущем счете (без начисления процентов). Я проанализировала несколько предложений, чтобы понять, есть ли в этом реальная выгода.
В данном посте , я раскажу пользователям площадки о своём открытие НС ,, Премиум Привилегия ,, в ГПБ и с теми моментами, с которыми мне пришлось столенутся в процессе оформления этого банковского продукта и как я их обошёл. Итак , когда банк ГПБ клиентам анонсировал ввод этого НС в линейку своих депозитных банковских продуктов и описал в рекламном банере основные его моменты и выгоду для вклпдчика , м...
Когда я только завел свою первую кредитную карту, мне казалось, что всё просто: «Банк дает мне деньги на 120 дней, я их трачу, а потом просто возвращаю сумму долга». Я был уверен, что если я потратил 10 000 рублей, то через 4 месяца я просто верну 10 000 рублей — и всё.
Когда я впервые открыл накопительный счет, мне казалось, что все очень просто: положил деньги, подождал месяц и получил проценты на всю сумму. Я даже не задумывался, что дата пополнения или снятия денег может заметно повлиять на итоговый доход.

Вы заходите в магазин за хлебом, а выходите еще с сыром, йогуртом и парой шоколадок. Или открываете маркетплейс, чтобы посмотреть цену одного товара, а спустя некоторое время обнаруживаете в корзине несколько незапланированных позиций.
