Почему накопительный счет оказался полезнее, чем я думал
Раньше мне казалось, что накопительный счет — это что-то не очень интересное. Проценты ниже, чем по вкладу, да и доход не такой впечатляющий. Но со временем понял, что для повседневной финансовой подушки это, пожалуй, один из самых удобных инструментов.
Сейчас стараюсь держать на накопительном счете сумму, которой хватит на несколько месяцев базовых расходов. Деньги всегда доступны, при этом они не лежат без дела и приносят небольшой доход.
Конечно, если точно знаешь, что средства не понадобятся долгое время, вклад часто оказывается выгоднее. Но когда важна возможность в любой момент воспользоваться деньгами без потери процентов, накопительный счет становится очень удобным вариантом.
А вы пользуетесь накопительными счетами или предпочитаете классические вклады? Интересно узнать, что для вас оказалось выгоднее и удобнее.

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Высокие ставки в банках, это хорошо, но мы не учитываем риски. В 2025 году коллега, назовем ее Мариной, использовала все супер-выгодные акции в банках.
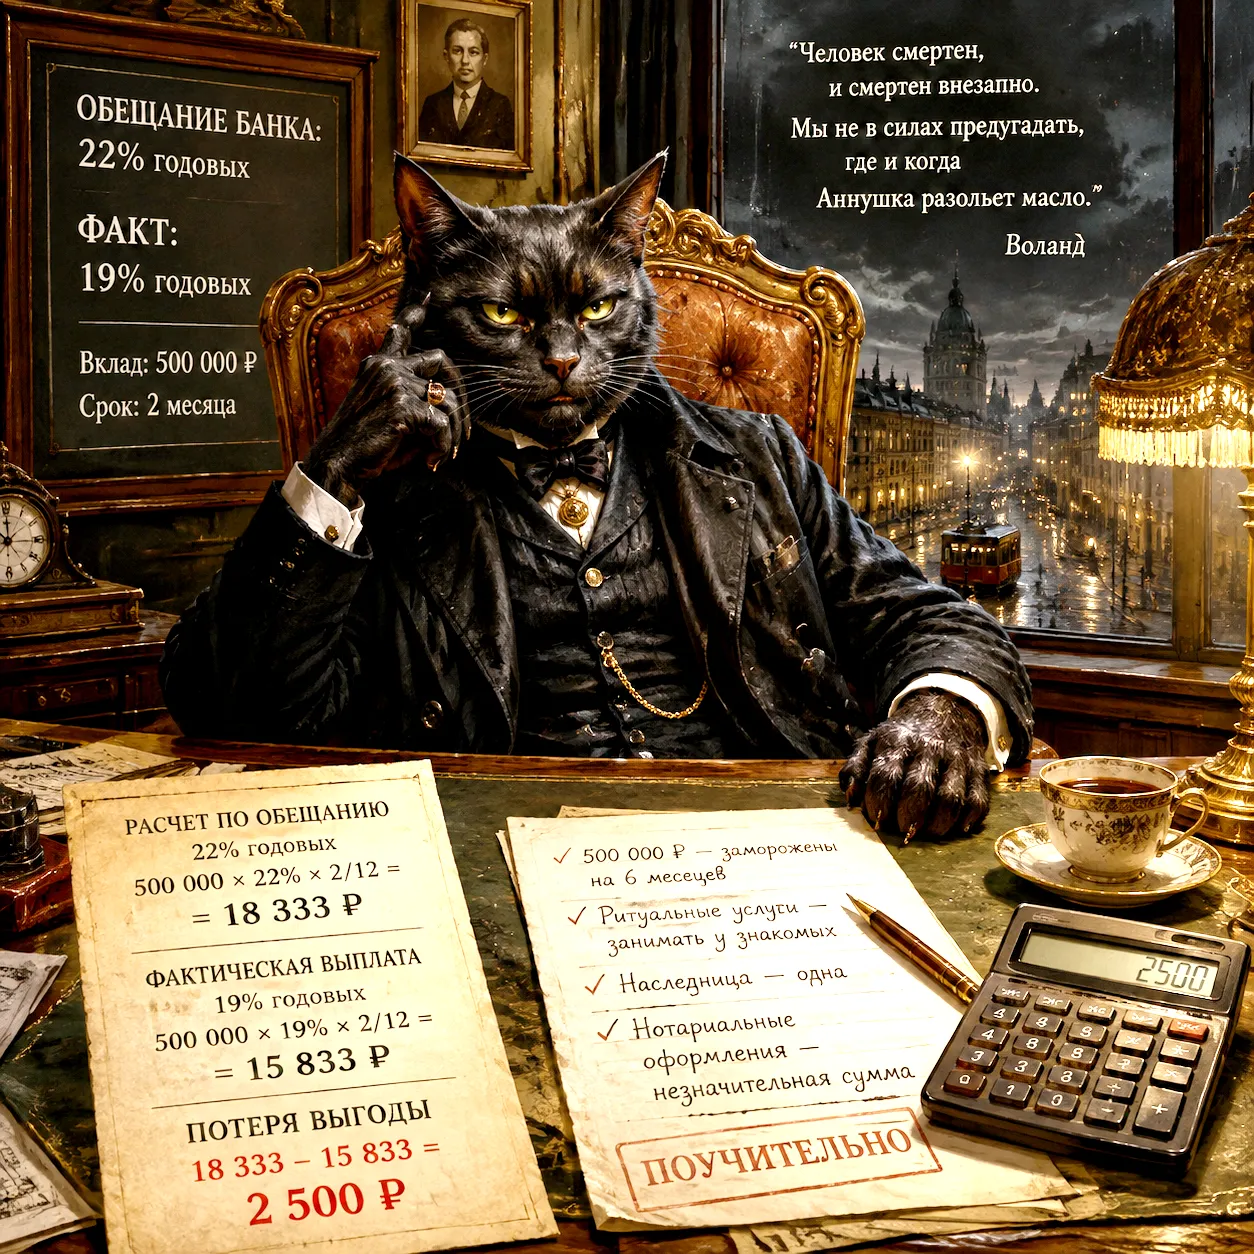


Очень жизненная и поучительная история. Прям наука для всех!
Насчёт открыть счёт на родственника - мне наоборот дети сбросили деньги, что бы я их "прокрутила" по своим картам с выгодными % ставками. Я им всё уже вернула, слава Богу. Но после Вашей истории - больше не буду таким заниматься. Моё - это моё, а детей - это уже чужое.
В данном посте, хочу поделится со своими читателями на Площадке Диалог интересным банковским и выгодным для меня продуктом, в Альфа-Банке НС,, Альфа-счет,, и раскрытить моменты, по наиболее выгодному открытию этого банковского продукта, о чём я напишу далее. Особенностью этого НС, с чем, я и не сразу разобралась ,является то обстоятельство , что в отличие от аналогичных накопительных счетов в других банках,это можно открыть...
- Каким продукт показался на первый взгляд: Когда я впервые открывал накопительный счет со ставкой 15% годовых, я думал, что он работает абсолютно так же, как обычный вклад, только с возможностью в любой момент снимать и пополнять деньги. Логика казалась простой: держишь деньги — получаешь доход, снял часть — проценты просто пересчитаются на оставшуюся сумму
- Как оказалось на самом деле: (главная неочевидная деталь) На практике выяснилось, что у многих банков ставка применяется не к ежедневному...
Когда я впервые оформил кредитную карту, смотрел в первую очередь на очевидные вещи: процентную ставку, кредитный лимит и наличие кэшбэка. А про одну важную деталь вообще не задумывался — про то, как именно работает льготный период.
Процентная ставка по кредиту — не всегда главный показатель. Даже если банк предлагает кредит под привлекательные 0,01%, 4,9% или 9,9% годовых, это еще не означает, что заем действительно выгодный.
Знаете, раньше у меня была такая привычка: как только на карте скапливалась какая-то сумма сверх повседневных трат, я начинал немного нервничать. Казалось, что эти деньги просто висят без дела, а инфляция потихоньку их съедает. Хотелось, чтобы они хотя бы немного работали, но при этом чтобы я мог до них дотянуться в любой момент — ну, вдруг срочно понадобится такси, лекарства или билеты.
Хочу на своем примере рассказать про дебетовую карту и накопительные счета в Т-Банке. Я активно пользуюсь этим пластиком каждый день, но одну крутую фишку общей доходности понял далеко не сразу.Что казалось сначалаКогда я решал, где выгоднее держать свободные деньги, я оценивал только сухие проценты по обычным классическим вкладам и накопительным счетам. Моя логика была стандартной: открываешь депозит, фиксируешь ставку, а карту используешь для повседневных покупок ради стандартного кэшбэка. Я...
Когда я впервые открыла накопительный счет с высокой ставкой, я искренне радовалась. Думала, вот она идеальная схема: деньги не заморожены как на обычном жестком вкладе, можно свободно снимать и пополнять когда угодно, да еще и процент хороший идет.
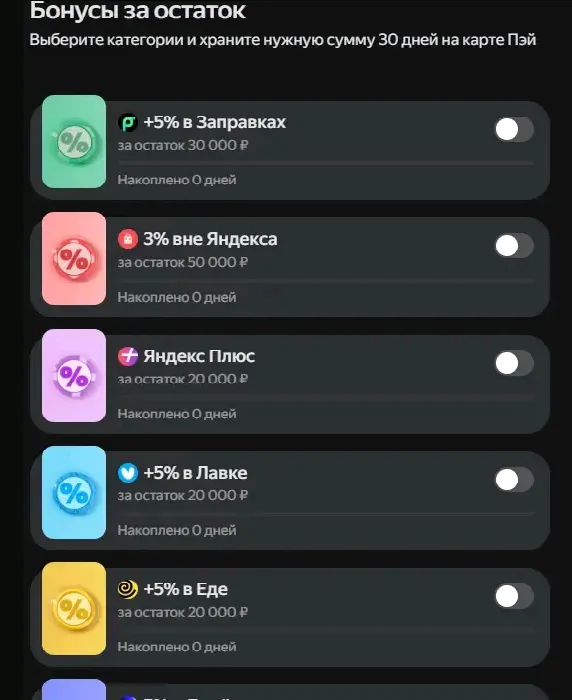
Банки всё чаще предлагают повышенный кэшбэк в обмен на поддержание определенного остатка на текущем счете (без начисления процентов). Я проанализировала несколько предложений, чтобы понять, есть ли в этом реальная выгода.
В данном посте , я раскажу пользователям площадки о своём открытие НС ,, Премиум Привилегия ,, в ГПБ и с теми моментами, с которыми мне пришлось столенутся в процессе оформления этого банковского продукта и как я их обошёл. Итак , когда банк ГПБ клиентам анонсировал ввод этого НС в линейку своих депозитных банковских продуктов и описал в рекламном банере основные его моменты и выгоду для вклпдчика , м...